TJSP | 12/04/2023 Read more »

TJSP | 12/04/2023 Read more »
Consumidor Moderno | Natália Oliveira | 24/4/2023 | Rafael Robba Read more »
Jota | Barbara Areias | 15/4/2023
Pacientes dependem da sorte de ter domicílio em município ou estado que lhes permita acesso ao tratamento pelo SUS
Em março deste ano foi publicada em Salvador a Lei Municipal 9.663/23, que autoriza a distribuição gratuita de medicamentos à base de canabidiol (CBD) e/ou tetrahidrocanabinol (THC), ambos extraídos da planta Cannabis sativa, nas unidades municipais ligadas ao SUS.
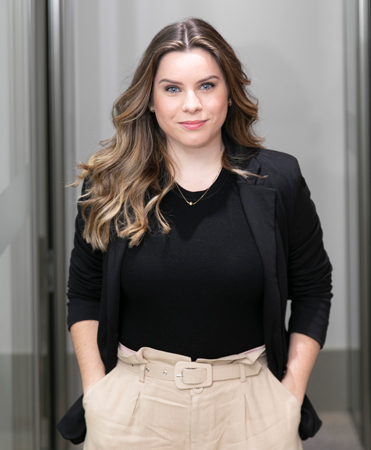
Barbara Areias – Vilhena Silva Advogados.
A redação da nova lei é semelhante à Lei 17.618/23, sancionada pelo Governo de São Paulo em janeiro deste ano, que dispõe sobre o mesmo tema no âmbito estadual e determina que a Secretaria de Saúde do Estado de São Paulo crie uma comissão de trabalho para implementar as regras e as diretrizes da política de tratamento com medicações à base de canabidioides.
A sanção das duas normas é, sem dúvida, um grande passo para fortalecer o debate sobre a terapêutica de canabidioides na comunidade médica e científica, além de ampliar o acesso à terapia para a população, em nome da universalidade que rege o SUS.
Em março deste ano foi publicada em Salvador a Lei Municipal 9.663/23, que autoriza a distribuição gratuita de medicamentos à base de canabidiol (CBD) e/ou tetrahidrocanabinol (THC), ambos extraídos da planta Cannabis sativa, nas unidades municipais ligadas ao SUS.
A redação da nova lei é semelhante à Lei 17.618/23, sancionada pelo Governo de São Paulo em janeiro deste ano, que dispõe sobre o mesmo tema no âmbito estadual e determina que a Secretaria de Saúde do Estado de São Paulo crie uma comissão de trabalho para implementar as regras e as diretrizes da política de tratamento com medicações à base de canabidioides.
A sanção das duas normas é, sem dúvida, um grande passo para fortalecer o debate sobre a terapêutica de canabidioides na comunidade médica e científica, além de ampliar o acesso à terapia para a população, em nome da universalidade que rege o SUS.
Aliás, esse debate não se restringe à comunidade soteropolitana ou paulista. Diversos estados e municípios brasileiros têm projetos de lei similares já aprovados ou em andamento na Câmara Municipal, ou Assembleia Legislativa, tamanha a relevância do tema.
Mas como fica o posicionamento federal a respeito do assunto? Até o momento, não há uma lei nacional que obrigue o SUS a garantir o fornecimento de medicamentos à base de canabidiol.
Na verdade, o Congresso Nacional possui três PLs em tramitação que têm como objetivo o fornecimento desses medicamentos no SUS. São eles: PL 399/15, PL 89/23 e PL 481/23. Nenhum projeto, contudo, está em estágio avançado o suficiente para aprovação e sanção, em que pese o primeiro deles ter sido protocolado na Câmara dos Deputados há oito anos.
O que causa preocupação é que, apesar dos esforços dos estados e municípios nessa temática, a inexistência de uma lei nacional que garanta o acesso universal e público a esses medicamentos impede que pacientes de localidades não abrangidas por leis estaduais e/ou municipais tenham acesso a esse tipo de medicação.
Na prática, o paciente com prescrição médica para uso de medicamentos à base de canabidiol precisa contar, atualmente, com a sorte de ter domicílio em um município ou estado que lhe garanta o direito de acesso ao tratamento pelo SUS. Caso contrário, para não ficar desassistido, recorrerá ao Judiciário para ter acesso ao tratamento medicamentoso.
É urgente uma legislação nacional sobre o tema. Mas não apenas isso. A ampliação do debate nacional sobre os medicamentos à base de canabidiol é de suma importância para quebrar paradigmas, preconceitos, ampliar o acesso às medicações e fortalecer a pesquisa científica.
Mesmo as leis que já estão em vigor podem criar barreiras burocráticas para que o paciente tenha acesso ao medicamento à base de canabidiol, pois todas elas impõem a necessidade de regulamentação dessa política pública pelas Secretarias de Saúde. Portanto, a comunidade médica, pesquisadores e associações precisam ser protagonistas nesse debate de implementação dos medicamentos no SUS, para contribuir para a efetividade das legislações.
O setor de investimento e pesquisas atreladas à Cannabis vem crescendo ano após ano e o impacto desse avanço pode ser observado no fato de existir, atualmente, 12 empresas que já possuem a devida autorização da Anvisa para comercializar os medicamentos à base de Canabidiol e Tetrahidrocanabinol no país.
O que se observa é que o estímulo cada vez maior em pesquisas sobre a Cannabis tem ampliado a autonomia médica e o consequente acesso desse tratamento para diversas doenças, pois a sua eficácia já é uma realidade para terapêuticas de esclerose múltipla, doença de Parkinson, esquizofrenia, Transtorno do Espectro do Autismo, dores crônicas, dentre outras.
O número das prescrições desse tipo de medicação aumentou e os pacientes em tratamento com canabidioides relatam com veemência os benefícios da medicação.
Não é à toa que esse setor farmacológico, até então visto como alternativo, está ganhando espaço em investimento e inovação para atender uma parcela de pacientes que possuem doenças crônicas e que, através da ciência, têm a possibilidade de alcançar uma maior qualidade de vida com a minimização dos efeitos patológicos.
O debate trazido no âmbito do SUS, por consequência, reflete na cobertura oferecida pelos planos de saúde. Embora os medicamentos à base de canabidiol não estejam previstos no rol da ANS, muitos beneficiários de planos de saúde têm solicitado a cobertura do tratamento às operadoras.
A eventual negativa pautada na exclusão do rol da agência reguladora tem sido, inclusive, objeto de ações judiciais sobre o tema, com amparo da Lei 9.656/98, que dispõe sobre as regras dos planos de saúde, e também da Lei 14.454/22, que estabeleceu que o rol da ANS pode ser ampliado, desde que os medicamentos apresentem comprovação de eficácia ou de que haja recomendação da Conitec ou de órgão de avaliação de tecnologia em saúde de renome internacional.
É inquestionável que as medicações à base de canabidiol ganharam destaque na comunidade médica e no debate público e, por isso, até que o país tenha uma política nacional e efetiva sobre o acesso dessas medicações, o Judiciário será requisitado a se pronunciar sobre o fornecimento dessas medicações, seja em relação ao SUS, ou mesmo pelo dever de cobertura dos planos de saúde.
BARBARA AREIAS REZENDE – Advogada, bacharel em Direito pela Pontifícia Universidade Católica de Campinas (PUC-Campinas), formação executiva em Gestão de Saúde Suplementar pela FGV e pós-graduada em Direito Processual Civil pela Escola Paulista de Direito. Realiza especialização em Direito Sanitário na USP
Veja Saúde | Por Tatiana Kota
O debate sobre etarismo tem ganhado destaque. O assunto mais recente envolvendo essa discussão ganhou as redes sociais e os jornais após a ampla disseminação de um vídeo em que jovens universitárias debocham de uma colega de turma com mais de 40 anos.
Na mesma linha, artistas como Madonna e Xuxa são alvos de constantes críticas e chacotas, pelo simples fato de envelhecerem saudáveis e em plena atividade.
Os tristes episódios reforçam como a discriminação etária está enraizada na sociedade e os abusos praticados contra essas pessoas fazem parte do nosso cotidiano, infelizmente.
No mercado de saúde suplementar não tem sido diferente (há anos!).
Antes de aprofundarmos a discussão, vale lembrar que o sistema adotado pelo setor é o mutualista. Isso significa que todos os beneficiários contribuem para o grupo, mesmo que somente alguns utilizem os serviços médicos, quando necessário.
Cada contratante arca com uma mensalidade fixa, de acordo com a cobertura assistencial, faixa etária e rede credenciada do produto. No final, os custos da utilização são diluídos.
Advogada Tatiana Kota – Vilhena Silva Advogados
Atualmente, em virtude dessa lógica, um idoso mal consegue contratar um convênio médico, tornando-se uma missão quase impossível.
Coincidência ou não, muitos consumidores idosos esbarram nos obstáculos injustificados impostos pelas assistências médicas, seja para expulsar ou impedir o ingresso nesse mercado.
É notório que o avançar da idade demanda uma atenção especial à saúde e, naturalmente, pode gerar uma maior sinistralidade, que é calculada de acordo com o custo ao acionar o convênio e o valor pago pelo beneficiário.
Todavia, não pode ser usado como alicerce para os atos preconceituosos.
Nesse sentido, de modo a resguardar a pessoa vulnerável, o art. 14 da Lei 9.656/98 determina que os planos ou seguros privados de assistência à saúde não podem impedir a participação dos consumidores, em razão da idade ou da condição de pessoa portadora de deficiência.
A regra dos planos privados não permite que a operadora escolha seu cliente a bel prazer.
As únicas imposições que podem ser estipuladas são apenas a cobertura parcial temporária de 24 meses para doença preexistente declarada e carências, no caso de uma nova contratação.
É importante ressaltar que a Agência Nacional de Saúde Suplementar (ANS), que regula o mercado, possui uma Súmula Normativa nº 27 que proíbe qualquer prática de seleção de riscos pelas operadoras na inserção e exclusão de beneficiários de qualquer modalidade de plano privado de assistência à saúde.
Nesse contexto, o plano de saúde não pode rescindir de forma unilateral e imotivada nenhum contrato.
Esse foi, inclusive, o posicionamento da 4ª Turma do Superior Tribunal de Justiça (STJ) em relação aos contratos coletivos com menos de 30 beneficiários.
Como se não bastasse, carteiras majoritariamente compostas por idosos têm sofrido com o esvaziamento da rede credenciada, principalmente aquelas contratadas há 30 anos.
E esse cenário impede que os consumidores permaneçam em um plano de saúde que já não possui as mesmas características daquelas acordadas há anos.
O etarismo se constrói assim que o consumidor idoso tenta migrar para uma nova cobertura de saúde privada e vê que as empresas acrescentam diversos obstáculos até conseguirem desestimular esse consumidor a buscar um novo convênio.
Infelizmente, as assistências médicas ainda tratam os idosos como um fardo, em função da incessante busca pela alta lucratividade.
Entretanto, o posicionamento consolidado ao longo dos anos reforça que as práticas discriminatórias são proibidas e o movimento contra o etarismo destaca a urgência de medidas combativas e efetivas.
Apesar desse cenário de estigmatização predatória, a judicialização busca o direito à saúde, muitas vezes, tornando-se a única via de acesso do beneficiário para ingressar ou permanecer em uma assistência médica privada, consolidando os direitos já conquistados.
STJ | 12/4/2023 Read more »
Terra | Daniel Haidar | 04/4/2023 | Rafael Robba
O aniversário de 59 anos virou um problema recorrente para clientes de plano de saúde. É quando operadoras aplicam o mais caro reajuste nas mensalidades. Só que a prática se tornou tão abusiva que aumentou no Judiciário a tendência de condenar as empresas, de acordo com especialistas ouvidos pela coluna.

Rafael Robba
Vilhena Silva Advogados
Em função das queixas de reajustes abusivos por idade, juízes têm sentenciado planos a manterem em patamar razoável ou adequarem o preço da mensalidade.
“Muitos contratos fazem um reajuste elevado aos 59 anos. Às vezes a mensalidade sobe até 130%”, aponta o advogado Rafael Robba, especialista em direito à saúde e sócio do Vilhena Silva Advogados.
Nem todos os clientes recorrem à Justiça quando completam 59 anos e se veem encurralados por reajustes abusivos em planos de saúde. A legislação brasileira permite que operadoras só reajustem mensalidades por faixa etária até os 59 anos. Por isso virou uma idade em que clientes se veem forçados a desistir de planos de saúde.
“Operadoras não querem idosos nos planos de saúde, se observarmos a forma como elaboram contratos. Claramente criam barreiras para que idosos não continuem no plano. Isso acaba gerando discussões na Justiça”, explica Robba.
Pelo fato de penalizar seletivamente idosos, esse tipo de reajuste abusivo é considerado também uma forma de etarismo — isto é, preconceito por idade.
Como a coluna mostrou, houve alta de 70% nas denúncias feitas à ANS em que consumidores relataram terem sofrido alguma forma de preconceito ou tratamento diferenciado pela idade em demandas assistenciais feitas às operadoras. Esse tipo de queixa tinha sido feito por 40 consumidores em 2013, início do período analisado. Mas, em 2022, a discriminação por idade acabou relatada em 67 reclamações contra planos de saúde.
Quando clientes recorrem à Justiça, magistrados costumam analisar as especificidades do contrato e também a média dos preços de mercado. Por lei, mensalidades para clientes com 60 anos ou mais não podem custar seis vezes mais do que o preço para quem possui menos de 18 anos.
O problema é que não há uma definição específica para reajuste abusivo na legislação. Magistrados então costumam usar como parâmetro a média observada no Painel de Precificação da Agência Nacional de Saúde (ANS). Pelos últimos dados disponíveis nesse painel, em julho do ano passado mensalidades dos planos encareceram em média 45% para quem completou 59 anos. Reajustes acima dessa média costumam ser considerados abusivos pelos magistrados.
Antes de considerar que o reajuste foi abusivo, juízes também costumam exigir que o plano apresente estudos atuariais que justifiquem elevação de preço acima da média de mercado. Como nem toda empresa apresenta esses estudos, isso também aumenta a chance de sentença favorável ao cliente, de acordo com o advogado.
“Os juízes têm sido mais favoráveis ao consumidor para combater reajustes abusivos”, conclui Robba.
Agência Câmara de Notícias | 03/04/2023 Read more »
Folha de S.Paulo | Daniela Madureira | 01/04/2023
Paulo Antônio de Araújo Barbosa, 75 anos, lembra com saudade do plano de saúde que tinha quando era responsável pelo departamento de produção da antiga CEG (Companhia Distribuidora de Gás do Rio de Janeiro), hoje Naturgy.
“Pagava um valor simbólico por um plano maravilhoso, que atendia a mim, minha mulher, meus três filhos, meu pai e minha mãe”, diz o engenheiro químico, que deixou a CEG em 2000, aos 53 anos, depois de obter aposentadoria especial por insalubridade e periculosidade.
Agora ele está desolado: é a segunda vez, em dois anos, em que se vê obrigado a mudar de plano de saúde pelos altos reajustes contratuais.
“Tinha o Unimed Rio, categoria Delta, oferecido pela Aprogas [Associação dos Profissionais da Companhia Distribuidora de Gás do Rio de Janeiro], mas eles apresentaram um aumento absurdo, de mais de 70%”, diz. “O valor da mensalidade para mim e para a minha mulher saltaria de R$ 3 mil para R$ 5,2 mil”, diz.
Tentando fugir da “facada”, decidiu aderir, no começo do ano passado, a outro plano coletivo por adesão, também da Unimed Rio, mas agora na categoria Alfa, inferior.
No último dia 7 de março, porém, o susto foi grande: recebeu uma carta da administradora de planos de saúde QV Benefícios dizendo que o plano da Unimed Rio – Alfa seria reajustado em 133,45%.
“De R$ 3.080, o valor do plano para nós dois saltaria para R$ 7,2 mil”, diz. “Eu entrei em pânico! Nossa renda bruta está na faixa de R$ 9 mil. Se eu pagar o plano, mal sobra para comer”, diz Barbosa, que agora vai aderir ao plano familiar MedSênior, voltado à terceira idade, na tentativa de manter o gasto de R$ 3 mil ao mês para ele e a mulher, de 73 anos.
“Eu não tenho alternativa”, diz. “R$ 3 mil já está muito apertado”, afirma o aposentado carioca, que já foi maratonista antes de enfrentar um câncer no intestino, há cinco anos. “Mas estou curado desde 2019, faço apenas exames de rotina. Não dá para colocar o antigo câncer nessa conta da sinistralidade”.
O caso de Barbosa ilustra o que ocorre nos planos de saúde empresariais e coletivos por adesão, cujos reajustes não são regulados pela ANS (Agência Nacional de Saúde Suplementar).
Na maioria dos casos, as operadoras praticam aumentos muito acima da inflação. A agência governamental regula o preço apenas dos planos de saúde individuais e familiares.
A carta da QV Benefícios, recebida por Barbosa, à qual a Folha teve acesso, diz que o contrato com o plano Unimed Rio “é reajustado anualmente, no mês de abril, de acordo com a sinistralidade contratual, apurada e calculada com base na relação entre receitas e custos assistenciais da sua apólice”.
O documento diz ainda que, “considerando o índice de sinistralidade apurado na sua apólice, o percentual de reajuste será de 133,45%, mínimo para adequar o equilíbrio financeiro do contrato coletivo por adesão”.
Para o advogado especializado na área de saúde Rafael Robba, sócio do Vilhena Silva Advogados, essa relação entre receitas e despesas não é transparente.
Rafael Robba
Vilhena Silva Advogados
“Se você tentar obter essa informação de forma detalhada da operadora, de qual foi a receita e qual foi a despesa que justifique uma alta deste porte, dificilmente você vai conseguir.
Às vezes nem mesmo na Justiça”, diz ele, cujo escritório atende empresas que estão tendo que lidar com aumentos de 26% a 45% neste último ano. Entre os casos, estão SulAmérica (que acaba de ser comprada pela Rede D’or) e Bradesco Saúde.
“Quando o beneficiário entra com uma ação para questionar o reajuste, a Justiça costuma exigir que o plano demonstre, de forma clara, quais os dados e critérios usados para chegar a este índice”, afirma Robba.
“Mas na maioria dos casos, as operadoras não demonstram. Nem mesmo quando o juiz determina a realização de perícia”, diz o especialista. “Por conta disso, a Justiça entende que o reajuste é abusivo e revisa o valor”, afirma.
Lenira Santos, diretora administrativa da Alphageos, especializada em serviços de engenharia, está indignada. Tem há cinco anos um contrato com a SulAmérica, que atende os cerca de 300 funcionários da companhia e seus dependentes.
“Todo ano, eles tentam nos impor reajustes muito altos, da ordem de 50%, mas conseguimos renegociar para alto em torno de 15%, 17%, desde que o contrato esteja vinculado a uma permanência de dois anos no plano”, diz ela.
No último reajuste, de outubro, um novo aumento muito acima da inflação: 26%. “Por orientação dos advogados, decidimos não mais renovar e questionar o aumento na Justiça”, diz ela, que reclama ada falta de acesso às informações que justifiquem o aumento da sinistralidade.
“Se eu pago o seguro do carro e acontece um sinistro, posso acionar o seguro sem problemas”, diz Lenira. “Por que eu não posso fazer o mesmo com o seguro saúde? Por que eu preciso ser penalizada pelo que eu paguei para usar?”, questiona.
Rafael Robba explica que existem dois reajustes para os planos de saúde: o reajuste anual, aplicado todo ano no mês de aniversário do contrato e igual para todos os beneficiários, e o reajuste por faixa etária, aplicado conforme a mudança de idade do usuário.
“Hoje, o último reajuste permitido por faixa etária é aos 59 anos”, diz. “Depois dos 60 anos, só o reajuste anual”, afirma. Neste caso, o reajuste precisa, obrigatoriamente, estar previsto em contrato: em quais mudanças de faixa etária o plano sofrerá aumento e em qual percentual.
“Teoricamente, a empresa pode mudar de prestador – mas se a companhia tem entre os dependentes idosos ou doentes é mais difícil de fechar com um novo plano”, diz Robba, que critica a ANS por não exercer fiscalização sobre os reajustes por sinistralidade. “A operadora acaba ficando livre para aplicar o índice que bem entende”.
A Unimed Rio, que indicou o aumento de 133,45% a Paulo Antônio de Araújo Barbosa, afirmou em nota que “o percentual definido visa equilibrar a defasagem entre receita e despesa ao longo dos últimos doze meses de utilização”.
Procuradas, a Bradesco Saúde e a SulAmérica decidiram responder por meio da FenaSaúde, associação que representa 15 grupos de operadoras e seguros privados.
A Folha questionou o porquê de o reajuste de planos empresariais e coletivos por adesão ser acima da inflação (em 2021, o IPCA foi de 10,06%) e da falta de transparência envolvendo as informações sobre sinistralidade.
Por meio de sua assessoria de imprensa, a FenaSaúde destacou a pressão de custos provocada pela “maior inflação geral em cinco anos”, a retomada dos procedimentos eletivos e a alta taxa de sinistralidade do primeiro trimestre deste ano, de 82% – segundo a associação, a taxa mede o grau de comprometimento das receitas com o pagamento de despesas.
E disse que aumentos de 133% são exceção, não a regra. “Segundo dados da ANS, em 2021 os planos coletivos tiveram reajuste médio de 5,55%”, informou. De acordo com a associação, o consumidor pode acionar os canais de atendimento da operadora em busca de esclarecimentos sobre os índices de reajuste.
A ANS, também por meio de sua assessoria de imprensa, disse que “regula tanto os planos individuais/familiares quanto os coletivos (empresariais e por adesão)”.
Nestes últimos, o reajuste é definido em contrato “e estabelecido a partir da relação comercial entre a empresa contratante e a operadora, em que há espaço para negociação entre as partes.”
Segundo a ANS, as operadoras são obrigadas a oferecer “à pessoa jurídica contratante da memória de cálculo do reajuste e metodologia utilizada com o mínimo de 30 dias de antecedência da data prevista para a aplicação do reajuste”.
Folha de S.Paulo | Natalie Vanz Bettoni | 01.04.23 | Rafael Robba
CURITIBA Silvio Kouyoumdjian, 53, é beneficiário do plano de saúde coletivo por adesão vinculado ao Sindicato de Engenheiros no Estado de São Paulo desde 2006. Quando contratou o convênio, pagava R$ 664 para ele e a mulher. O valor aumentou ao longo dos anos e, com o reajuste de 59,8% previsto para 2023, o economista pagará mais de R$ 8.500 mensais a partir deste mês.
Este valor seria ainda maior caso Kouyoumdjian não tivesse entrado na Justiça contra os reajustes que considera abusivos e vencido a ação, iniciada em 2019. Sua execução fez a mensalidade cobrada de março ficar em R$ 5.500, um mês antes de subir para os R$ 8.500 previstos. Caso tivesse perdido o processo, a mensalidade ultrapassaria R$ 18,5 mil.
O economista afirma que, nos últimos anos, o convênio passou por uma série de aumentos acima da inflação, que superaram o percentual aplicado aos planos de saúde individuais e familiares, cujo teto de reajuste é definido pela ANS (Agência Nacional de Saúde Suplementar).
Em nota, a Amil Assistência Médica, operadora responsável pelo plano de Kouyoumdjian, diz que o cálculo do reajuste dos planos por adesão considera os custos de utilização coletiva no período anterior e também a inflação médica, com índices técnicos e financeiros que variam conforme cada cliente.
Lucia de Queiroz Novaes, 100, também se surpreendeu com o aumento de seu plano. A mensalidade passou de R$ 8.500 com o reajuste de 30% em março deste ano. Ela aderiu ao plano coletivo por adesão vinculado ao Simpi (Sindicato da Micro e Pequena Indústria do Estado de São Paulo) em 2021, pelo valor de R$ 5.700.
Seu filho, Eduardo de Araújo Novaes, 73, diz que já pagou o boleto deste mês e opina: “O reajuste foi totalmente abusivo. Não há nada que justifique esse aumento.”
A SulAmérica, responsável pelo convênio de Lucia, diz que o reajuste, previsto em contratos, leva em consideração as regras do setor para manter a excelência na continuidade da oferta de assistência médica.
A Qualicorp, administradora de benefícios, afirma que atua em defesa dos consumidores, negociando o menor reajuste possível. No caso do aumento de 59,8%, diz que a “carteira em questão soma apenas 30 clientes”, e que oferece cerca de 700 produtos de mais de cem operadoras “como alternativa para que seus clientes possam manter o acesso à saúde de qualidade.”
Sobre o caso de Lucia, a administradora afirma que a carteira em questão soma 0,03% do total de seus clientes.
Em nome de operadoras como Bradesco Saúde, Amil Assistência Médica e SulAmérica, a FenaSaúde (Federação Nacional de Saúde Suplementar) afirma que o reajuste anual é influenciado por fatores como preço de medicamentos e insumos médicos, crescimento da utilização dos serviços dos planos e incorporação de novas coberturas obrigatórias, como medicamentos e procedimentos.
“O reajuste dos planos de saúde é indispensável para recompor a variação de custos, garantindo a continuidade da oferta da assistência médica a seus beneficiários”, diz nota.
Já a Abramge (Associação Brasileira de Planos de Saúde) afirma que os reajustes anuais visam manter o equilíbrio entre a utilização dos serviços pelos beneficiários, a qualidade e a modernização do sistema de saúde e orienta que as pessoas busquem avaliar novas opções de convênios.
“Assim como fazem no mercado com diferentes produtos do dia a dia, é preciso buscar melhores preços também para planos de saúde.”
A Unimed do Brasil informou que o percentual é definido em contrato a partir da livre negociação entre as operadoras e empresas, e que as contratantes têm assegurado o acesso prévio ao cálculo e às informações sobre receitas e despesas com a assistência a seus beneficiários.
Giselle Tapai, advogada especialista em direito do consumidor com foco na saúde, diz que é comum que ocorram reajustes injustificados pelas operadoras de planos de saúde, com cálculos obscuros e sem esclarecimento adicional, resultando em questionamentos judiciais.
“Esse tipo de demanda judicial não questiona a legalidade das normas que regulam os reajustes na saúde suplementar, mas sim o cálculo do reajuste”, afirma.
Por lei, após o reajuste, os consumidores podem solicitar as informações detalhadas à administradora de benefícios ou operadora, que têm prazo máximo de dez dias para fornecê-las, segundo regra da ANS.
A advogada recomenda contatar a operadora e solicitar todas as informações que justifiquem os aumentos aplicados. “Não havendo solução, o consumidor deve procurar um advogado para analisar seu contrato e verificar se houve aumento excessivo com base no histórico de pagamentos.”
Caso haja irregularidade, a ação judicial pode ser um caminho para anular o reajuste abusivo. “Por analogia, deverá ser estabelecida a aplicação dos reajustes limitados pela ANS, com a possibilidade de restituir os valores cobrados indevidamente nos últimos três anos”, explica a advogada.
O advogado Rafael Robba, especialista em direito à saúde do Vilhena Silva Advogados, afirma que na maioria dos casos as operadoras têm dificuldade para demonstrar como chegaram ao índice aplicado nos contratos perante à Justiça.
advogado Rafael Robba, especialista em direito à saúde do Vilhena Silva Advogados
Robba também aponta que, em muitos casos, as operadoras não apresentam os documentos necessários, fazendo com que os consumidores tenham sucesso em suas ações.
Segundo Giselle, o processo dura em torno de um a dois anos, contando os recursos. Ela diz que, neste tipo de demanda, é comum que o juiz determine a realização de uma perícia técnica atuarial para avaliar se os reajustes foram “desprovidos de razão, aleatórios ou desnecessários para manter o equilíbrio contratual”.
“Em muitas demandas, a operadora do plano de saúde não consegue reunir toda a documentação necessária para que a perícia seja realizada, ou ainda, os elementos apresentados acabam sendo insuficientes para auferir o percentual aplicado”, relata a especialista.
Ao contrário dos planos individuais e familiares, a ANS não define um percentual máximo de reajuste para os planos coletivos, que é determinado por meio de negociação entre as partes —o que não significa que pode ser feito de forma aleatória ou abusiva.
Giselle explica que o cálculo é composto pelo reajuste financeiro, que considera a inflação médica, e o reajuste por sinistralidade, de acordo com a utilização dos serviços médicos contratados.
“O reajuste financeiro, por si só, já é suficientemente elevado, pois a inflação dos custos médicos e hospitalares é bem mais alta do que a inflação média do país”, diz a especialista.
Já o reajuste por sinistralidade é calculado com base no valor arrecadado com o pagamento das mensalidades durante um ano, do qual é subtraído o custo dos serviços médicos utilizados pelos usuários.
“Neste tipo de modalidade, o reajuste é realizado com base na livre negociação entre as partes contratantes, cabendo à Agência Nacional de Saúde Suplementar tão somente monitorar esses reajustes”, diz Tapai.
No Brasil, são 8,9 milhões de planos de saúde individuais ou familiares e 41,3 milhões de coletivos. Entre os coletivos, 35 milhões são empresariais e 6,2 milhões são planos coletivos por adesão.
Segundo a ANS, enquanto os contratos com 29 vidas ou menos devem seguir uma regra específica, aqueles com 30 beneficiários ou mais são negociados sem interferência da agência, entre cliente e empresa, considerando a utilização do plano e o tamanho da carteira.
O órgão diz também diz que, além dos reajustes anuais dos contratos, pode ocorrer o reajuste por mudança de faixa etária. “Cabe destacar que a regulação dos planos de saúde protege o idoso, ao impedir práticas de aumento sem controle, especialmente aos consumidores que estão nas últimas faixas etárias.”
A ANS afirma ainda que realiza visitas técnicas de monitoramento às operadoras, sendo que um dos critérios de seleção de sua amostra são reajustes de contratos coletivos acima do praticado no mercado.