reajuste plano falso coletivo, restituição de reajuste abusivo plano de saúde, plano de saúde empresarial familiar reajuste, reajuste abusivo plano de saúde empresarial, falso coletivo plano de saúde, limitação de reajuste plano de saúde, direito à saúde advogado

Posted by & filed under Saiu na Mídia, Reajuste de planos, Reajustes Abusivos, Na mídia.

Folha de  São Paulo  |  Cláudia Collucci

  • Sentenças têm reduzido mensalidades e, em alguns casos, garantido devolução de valores cobrados a mais

  • Entidade do setor argumenta que intervenção pode produzir efeitos negativos para o conjunto de beneficiários

Decisões judiciais de primeira e segunda instância têm obrigado operadoras de planos de saúde a aplicarem aos chamados contratos de “falso coletivo”—planos empresariais com poucos beneficiários, geralmente de uma mesma família— os mesmos índices de reajuste definidos pela ANS (Agência Nacional de Saúde Suplementar) para planos individuais e familiares.

As sentenças declaram nulas cláusulas que autorizam aumentos com base na sinistralidade e na variação de custos médico-hospitalares (VCMH), critérios típicos dos contratos coletivos, empresariais ou por adesão, firmados via sindicatos e associações. Em alguns casos as operadoras também são condenadas a devolver valores cobrados a mais.

Em geral, as decisões citam precedentes do STJ (Superior Tribunal de Justiça) que admitem, em situações excepcionais, o tratamento desses contratos como planos individuais, devido à vulnerabilidade do consumidor e à baixa capacidade de negociação em grupos reduzidos.

Em maio, por exemplo, a ministra Maria Isabel Gallotti, do STJ, negou recurso de uma operadora de plano de saúde e manteve decisão que limitou o reajuste do contrato coletivo com apenas cinco beneficiários aos índices definidos pela ANS para planos individuais e familiares, modalidade que reúne cerca de 7,7 milhões de beneficiários no país, ou 14,5% dos 52,9 milhões de usuários.

Na última sexta-feira (29), a agência aprovou o reajuste máximo de 5,1% para planos de saúde individuais e familiares. Já os contratos coletivos seguem sem teto definido pela agência e têm os percentuais negociados entre operadoras e contratantes. Nos primeiros dois meses deste ano, os reajustes foram de 9,9%, em média.

Segundo dados da ANS, os contratos com menos de 30 beneficiários têm registrado aumentos mais elevados. Em 2025, esse grupo teve reajuste médio de 14,24%, quase cinco pontos percentuais acima dos contratos de maior porte, cuja média ficou em 9,62%. Cerca de 1 em cada 4 beneficiários estava vinculado a esse tipo de contrato nos primeiros meses de 2026.

Rafael Robba, especialista em Direito à Saúde

Advogado Rafael Robba, sócio do escritório Vilhena Silva

Advogados que atuam em ações contra operadoras relatam uma crescente onda de decisões favoráveis aos consumidores em casos envolvendo reajustes de contratos considerados falsos coletivos. Segundo o advogado Rafael Robba, sócio do escritório Vilhena Silva, a taxa de sucesso tem sido próxima de 90%.

“São consumidores reféns do plano, muitas vezes idosos ou pessoas em tratamento, que não conseguem migrar para outra operadora e acabam submetidos a reajustes muito superiores aos autorizados para planos individuais”, afirma.

A microempresária Fernanda Vilaboim, 59, está entre os beneficiados por esse tipo de decisão. Titular de um plano empresarial com três vidas —ela e dois filhos—, viu a mensalidade saltar de R$ 1.900 para mais de R$ 12 mil ao longo de oito anos.

Sem condições de arcar com o valor, ela foi à Justiça, que determinou a aplicação retroativa dos índices autorizados pela ANS para planos individuais nos últimos oito reajustes. Com isso, a mensalidade caiu para menos da metade, cerca de R$ 6.000, e ela ganhou o direito à restituição do que pagou a mais.

Robba afirma que uma decisão repetitiva recente do STJ sobre rescisão unilateral de contratos coletivos com até 29 vidas trouxe mais segurança para consumidores questionarem reajustes abusivos sem temor de cancelamento imotivado.

Mas ainda não existe entendimento consolidado nos tribunais superiores que obrigue a adoção desse critério em todo o país. A advogada Rosana Chiavassa explica que decisões favoráveis têm ocorrido em situações muito específicas e não podem ser generalizadas.

“O que existe são decisões pontuais, analisando casos concretos, geralmente de núcleo familiar reduzido, com características muito particulares. Isso não significa que qualquer plano empresarial familiar se enquadre nessa hipótese.”

Chiavassa afirma que a ausência de definição objetiva sobre o conceito de família aplicável a esses contratos ainda gera insegurança jurídica. “Será preciso que o STJ estabeleça parâmetros claros em julgamento repetitivo.”

Para ela, enquanto a agência não avançar na regulação dos reajustes e do cancelamento unilateral, a tendência é de aumento da judicialização. “O Judiciário segue funcionando como instância corretiva diante de lacunas regulatórias que já são denunciadas há quase duas décadas.”

A ANS entende que os planos de saúde coletivos possuem regras, cálculos atuariais e dinâmicos de mercado próprios. Por isso, a agência não estipula teto de reajuste para essa modalidade, nem reconhece, administrativamente, a equiparação automática aos reajustes dos planos individuais.

Em nota, a Fenasaúde (Federação Nacional de Saúde Suplementar) afirma que, embora haja um número crescente de decisões judiciais sobre o tema, ainda não existe jurisprudência consolidada.

Para a entidade, o entendimento de que esses contratos devem ser reclassificados desconsidera a legislação do setor e as normas da ANS, que permitem expressamente a contratação por pequenas e médias empresas e até por empresários individuais, sem exigência de número mínimo de beneficiários.

Diz, ainda, que intervenções judiciais dessa natureza, ainda que voltadas à proteção de casos individuais, podem produzir efeitos negativos para o conjunto dos beneficiários, com risco de aumento de preços e redução da oferta de planos.


reajuste de planos para idosos, Idosos com planos antigos

Posted by & filed under Notícias, Na mídia, Saiu na Mídia.

Veja Saúde | Por Tatiana Kota


Idosos com planos antigos seguem sem resposta do STF e correm o risco de perder o convênio

Recentemente, o STF (Supremo Tribunal Federal) ganhou destaque ao colocar em pauta temas envolvendo figuras de grande visibilidade, como Daniel Vorcaro e Alexandre de Moraes.

A crítica foi imediata: a agenda do STF parece responder com maior intensidade a conflitos políticos e relacionados ao poder, enquanto o reajuste dos planos de saúde permanecia sem solução definitiva.

Ato contínuo, no dia 30/09, o Supremo Tribunal Federal (STF) incluiu em pauta a análise da Ação Declaratória de Constitucionalidade (ADC) 90 e o Recurso Extraordinário 630852, com repercussão geral (Tema 381).


Julgamento adiado e encaminhado ao Nusol

A discussão terminou adiada para o dia 01/10, mas o fim não foi o esperado: ficou decidido que o processo será encaminhado para o Núcleo de Solução Consensual de Conflitos (Nusol) com o objetivo de um resultado unificado.

A questão se prolonga há anos e a decisão deverá conciliar a proteção constitucional da pessoa idosa, o direito à saúde, a defesa do consumidor e a sustentabilidade dos planos.


O ponto central da controvérsia

A controvérsia sobre os reajustes aplicados quando o beneficiário atinge 60 anos envolve mais do que a interpretação de contratos antigos.

O ponto central é definir se o Estatuto da Pessoa Idosa se aplica a contratos firmados antes da Lei nº 10.741/2003, cujo artigo 15, § 3º, veda expressamente a discriminação e a cobrança de valores diferenciados em razão da idade aos beneficiários que atingem os 60 anos e quais limites devem ser observados pelas operadoras.

Maioria formada, mas sem resultado proclamado

Em outubro de 2025, o STF informou que havia maioria no recurso extraordinário pela aplicação do Estatuto da Pessoa Idosa aos contratos anteriores à Lei 9656/98, mas deixou de proclamar imediatamente o resultado enquanto aguardava a conclusão da Ação Declaratória de Constitucionalidade (ADC) 90, para harmonizar as decisões.

O entendimento foi que o princípio da dignidade da pessoa idosa e a proteção especial outorgada pela Constituição de 1988 se sobrepõem à autonomia contratual e ao ato jurídico perfeito em avenças de trato sucessivo.

Embora haja maioria formada na tese de fundo, houve divergência sobre a ADC 90, o que fez o relator do caso a sugerir a conciliação junto ao Nusol, que terá, inicialmente, 60 dias para ouvir a Agência Nacional de Saúde Suplementar (ANS) e as operadoras.

A demora do julgamento agrava a vulnerabilidade dos consumidores e mantém decisões divergentes em todo o país.

Ao mesmo tempo, a percepção de que temas ligados a autoridades e personagens de alta projeção recebem atenção mais imediata reforça a crítica de que a agenda judicial nem sempre reflete a urgência dos problemas cotidianos.


O que muda conforme a data do contrato

Para compreender a aplicação dessa regra no mercado de saúde suplementar, o divisor de águas é a data de celebração da apólice:

Contratos celebrados APÓS a vigência do Estatuto (a partir de 1º de janeiro de 2004): A vedação do reajuste por faixa etária a partir dos 60 anos é indiscutível e pacificada. Nesses contratos (e naqueles posteriores à Lei nº 9.656/1998 e às Resoluções da ANS, como a RN nº 63/2003), a última alteração por idade deve ocorrer estritamente aos 59 anos.

Contratos antigos ou não adaptados (celebrados ANTES de 1º de janeiro de 2004): é exatamente onde reside a celeuma judicial.

As operadoras alegam o princípio constitucional do ato jurídico perfeito e do direito adquirido para manter cláusulas contratuais da época que previam majorações etárias sucessivas (por exemplo, aos 60, 70 ou 80 anos).

Em contrapartida, defende-se que o Estatuto da Pessoa Idosa é norma de ordem pública e de caráter cogente, devendo incidir imediatamente sobre contratos de trato sucessivo (como os de saúde), proibindo aumentos etários efetuados após sua vigência, independentemente da data da contratação.

Quem arca com o custo da indefinição

A ausência de uma pacificação com efeito vinculante imediato continua penalizando o idoso e impõe a necessidade de ajuizar ações individuais com pedidos de liminar para impedir o aumento abusivo da mensalidade praticado com base no valor cobrado aos 60 anos.

Esse cenário gera uma grave desigualdade de acesso: quem possui informação e assessoria jurídica especializada consegue congelar o reajuste indevido; quem não dispõe desses recursos acaba exposto à inadimplência coercitiva, sendo forçado a cancelar o plano de saúde ou migrar para o Sistema Único de Saúde (SUS) no momento de maior vulnerabilidade clínica e financeira.

A pacificação célere dessa controvérsia pelo STF não tem como objetivo buscar o equilíbrio econômico-atuarial das carteiras, mas é uma garantia concreta do direito fundamental à vida, à saúde e à dignidade da pessoa idosa no país.

Reajustes abusivos aos 59, reajuste de plano de saúde, reajuste do idoso

Posted by & filed under Reajuste de planos, Reajustes Abusivos.

Com a criação do Estatuto do Idoso, que proibiu a discriminação do idoso pela cobrança de valores diferenciados em razão da idade, os planos de saúde passaram a antecipar e aplicar reajustes elevados aos 59 anos. Felizmente, o judiciário reconhece a abusividade das cláusulas contratuais que impõem reajustes por faixa etária em percentuais absurdos.

Com o advento da Lei 10.741, conhecida como Estatuto do Idoso, houve a proibição da discriminação do idoso nos planos de saúde através da variação dos valores em razão da mudança de faixa etária. Sendo assim, a prática das seguradoras e operadoras de planos de saúde foi antecipar tais reajustes, vez que a Resolução Normativa n.º 63/03 da Agência Nacional de Saúde Suplementar (ANS) estabeleceu como última faixa etária aos 59 anos.

Destaca-se que esta mesma resolução em seus artigos 3.º, incisos I e II trouxe regras para estes reajustes, quais sejam, o valor fixado para a última faixa etária não poderá ser superior a seis vezes o valor da primeira faixa etária, bem como a variação acumulada entre a sétima e a décima faixas não poderá ser superior à variação acumulada entre a primeira e a sétima faixas.

Com isso, na maioria dos contratos as operadoras efetuam os cálculos em percentuais, o que a princípio parece não infringir tais regras. No entanto, ao trazermos tais regras para valores reais encontramos a infringência destas, pois os valores ficam muito maiores do que seis vezes os valores da primeira faixa.

Desta forma, tais reajustes vêm sendo discutido judicialmente, vez que os percentuais aplicados, muitas vezes superiores a 100%, estão causando um desequilíbrio contratual entre as partes, deixando os consumidores em clara desvantagem.

O que se percebe nitidamente é que as operadoras antecipam o reajuste que seria aplicado após os 60 anos para os 59 anos, já que os consumidores nesta faixa etária não estão protegidos pela Lei 10.741/03.

Destarte, a aplicação de reajustes tão elevados gera, por consequência, o que se chama de onerosidade excessiva ao consumidor, de forma que o consumidor passa a não ter mais condições de adimplir com as respectivas mensalidades. 

Ocorre que o Código de Defesa do Consumidor permite, em seu artigo 6.º, inciso V, a modificação de cláusulas contratuais que estabeleçam prestações desproporcionais que causem a onerosidade excessiva à parte mais frágil da relação que é o consumidor.

No mesmo diploma legal, o artigo 51 ainda estabelece um rol exemplificativo de cláusulas que podem ser consideradas nulas de pleno direito, como nos casos em que a vantagem é exagerada, estabelecendo obrigações iníquas e abusivas, gerando desvantagem aos consumidores e incompatíveis com a boa-fé contratual.

Inegável, portanto, que tais regras autorizaram a modificação de cláusulas abusivas ou até mesmo a revisão contratual pelo Poder Judiciário, vez que se trata de contrato de adesão em que os consumidores não participam da elaboração das cláusulas.

Tais cláusulas são um verdadeiro obstáculo para que os consumidores permaneçam no plano de saúde, arrisca-se dizer que tais reajustes são uma maneira camuflada de burlar o Estatuto do Idoso, já que em um ano o consumidor estará protegido por tal legislação.

Por óbvio que com o envelhecimento natural do ser humano as pessoas estão propensas a ter maiores complicações de saúde, o que causa a maior utilização dos planos de saúde, no entanto, isto não justifica o reajuste indiscriminado aplicado pelas seguradoras e operadoras de planos de saúde.

Sendo assim, o reajuste nesta faixa etária deve ser aplicado, justamente pela maior utilização dos planos de saúde, porém deve ser um reajuste razoável e não excessivo como vem ocorrendo.

Portanto, os Tribunais Brasileiros vêm entendendo pela revisão de tais cláusulas, muitas vezes reduzindo os reajustes para percentuais mais razoáveis e, em alguns momentos, até os anulando por completo.


Sobre este artigo: Este texto possui caráter puramente informativo e educativo, elaborado com base em evidências clínicas e na legislação de saúde vigente. Para orientações específicas sobre o seu contrato ou cobertura, consulte a sua operadora de saúde ou um profissional jurídico de sua confiança.

Dr. Rafael Robba, advogado especialista em Direito à Saúde

Rafael Robba

Conteúdo publicado em: 28/10/2016
Conteúdo atualizado em: 06/10/2026

reajuste da ANS, convênio médico de pequena empresa, reajuste de plano de saúde

Posted by & filed under Saiu na Mídia, Notícias, Na mídia.

Valor Econômico

Por Beth Koike — De São Paulo

Justiça tem sido favorável à adoção de reajuste da ANS em convênio médico de pequena empresa


Os planos de saúde com até cinco usuários adquiridos por pequenas e médias empresas (PME) dispararam 71% entre 2020 e 2026. Muitas operadoras incentivaram a venda desse produto – conhecido como falso coletivo – em detrimento do plano de saúde por adesão. No entanto, agora há um movimento de usuários desses planos PME indo à Justiça para conseguir o mesmo reajuste aplicado pela Agência Nacional de Saúde Suplementar (ANS) no convênio individual, que é muito inferior. Para efeitos de comparação, neste ano, o reajuste do individual foi de 5,1%, enquanto o do PME variou de 8% a 12%.

Segundo o advogado Caio Henrique Sampaio Fernandes, do Vilhena Silva Advogados, somente neste ano foram julgados, em seu escritório, cerca de 70 casos, sendo que 90% deles tiveram decisões favoráveis. “Quando há vínculo familiar entre os usuários, juízes têm entendido que é um núcleo familiar e, portanto, se enquadra como plano individual/familiar”

As decisões judiciais para aplicação do índice da agência reguladora variam quanto ao seu tempo de validade. Há casos em que o usuário precisa entrar com uma nova ação a cada novo reajuste e, em outros fica valendo a primeira decisão. Há ainda quem consiga valores retroativos.

No entanto,  pondera que são processos demorados, uma vez que os juízes tendem a autorizar o reajuste somente no julgamento do mérito. Segundo o Conselho Nacional de Justiça (CNJ), em São Paulo, o tempo médio entre a decisão liminar e a sentença, nas ações de saúde suplementar, passa de 340 dias

Além disso, o plano PME alvo da judicialização segue com as mesmas regras do seu contrato. A operadora pode, por exemplo, cancelar o convênio médico de forma unilateral, mecanismo não permitido no individual. “Já até houve casos, mas não é uma prática comum, de a operadora cancelar aquele plano de saúde que teve decisão favorável pelo reajuste da A

Na visão de Luiz Feitoza, consultor da Arquitetos da Saúde, o plano PME com até cinco vidas está ligado à escolha de uma pessoa física que usa um CNPJ para adquirir um convênio médico para sua família e não a uma empresa contratante, o que cria esse vínculo com o plano individual.

O movimento de judicialização nos planos para pequenas e médias empresas com até cinco vidas chama atenção devido à expansão dessa modalidade após a pandemia. Hoje, há 4,87 milhões de pessoas com esse tipo de convênio médico, representando cerca de 10% do total do setor. Entre 2020 e 2026, a expansão foi de 71%, de acordo com dados da consultoria A

O produto vem roubando mercado dos planos de saúde por adesão, produto adquirido por meio de entidades de classe e cuja empresa líder é a Qualicorp. Nos últimos anos, o reajuste do adesão disparou e muitas operadoras passaram a ofertar o PME como substituto, a fim de ganhar na margem que é paga para as gestoras de plano por adesão.

Advogado Caio Henrique Sampaio Fernandes, do Vilhena Silva Advogados

Advogado Caio Henrique Sampaio Fernandes, do Vilhena Silva Advogados

Quando há vínculo familiar entre os usuários, juízes têm entendido que é um plano individual”
— Caio Fernandes

Nos últimos seis anos, o volume de pessoas com o plano por adesão caiu 8%, para 5,81 milhões – um movimento contrário ao do setor. Entre 2020 e junho deste ano, o setor registrou incremento de 5,2 milhões de pessoas com convênio médico, o que representam crescimento de quase 11%, no período.

Uma das razões para a crise na Qualicorp, que passou por uma forte reestruturação, foi essa queda de demanda dos planos por adesão. Esse cenário começa a mudar porque os convênios médicos PME também passaram a sofrer reajustes elevados, uma vez que o custo médico é alto em todo o setor.

O ex-presidente da Qualicorp Maurício Lopes, que hoje está no conselho de administração, sempre argumentou que o risco de sinistralidade do PME é parecido com o adesão. Ele negociou com operadoras a criação de novos produtos e defende que o adesão tem por trás serviços de cobrança e retenção, entre outros.

“Consideramos esse desdobramento negativo para o setor, pois uma adoção mais ampla dessa interpretação poderia restringir a capacidade das operadoras de reajustar preços de alguns dos contratos de PMEs menores e mais voláteis”, destacou a equipe de analistas do BTG Pactual liderada por Samuel Alves.

Os analistas do banco consideram que o movimento é mais uma fonte de incerteza regulatória e jurídica para o setor, mas eles avaliam que há alternativas para mitigar esse impacto, “como reduzir a exposição a contratos muito pequenos, incorporar a economia menos favorável desses contratos à carteira geral de PMEs e, potencialmente, retomar os planos

As decisões judiciais não vêm afetando todos os produtos classificados como PME. Para se enquadrar nessa categoria, o plano só pode ter até 29 vidas e os reajustes são determinados por operadora e não por contrato. No total, há 7,7 milhões de usuários em planos PME, sendo que, deste total, 4,87 milhões estão em contratos com até cinco vidas.

Há uma discussão na ANS para ampliar o volume de usuários de planos PME, do limite atual de 29 para até 300, a fim de diluir os riscos de sinistralidade.

Procuradas pela reportagem, FenaSaúde e Abramge, representantes do setor, informaram que decisões que reclassificam planos PME adquiridos por integrantes de um mesmo núcleo familiar como convênio médico individual ou familiar geram impactos relevantes à sustentabilidade do setor.

“Alterações judiciais no regime de reajuste produzem efeitos sistêmicos indesejados, assim como a disseminação de decisões desse tipo incentiva a proliferação de liminares, criando incertezas na projeção de receita, aumento de custos, redistribuição desses custos entre os consumidores e o desestímulo à oferta de determinados produtos”, afirmou a Fe

A Abramge disse que acompanha as discussões e que planos coletivos contratados por empresários individuais devem comprovar inscrição junto à Receita Federal por pelo menos seis meses e o registro deve ser mantido durante a vigência do plano. “É importante que eventuais controvérsias sejam analisadas à luz das características e circunstâncias de cad


plano empresarial falso coletivo, reajuste de plano de saúde, reajuste plano empresarial, reajuste plano de saúde familiar

Posted by & filed under Reajustes Abusivos, Na mídia, Saiu na Mídia.

Migalhas

Juiz reconheceu “falso coletivo” e determinou aplicação dos índices de reajuste da ANS para planos individuais e familiares.


A Justiça de São Paulo reconheceu como “falso coletivo” um plano de saúde empresarial contratado para apenas quatro pessoas da mesma família e determinou que sejam aplicadas ao contrato as regras dos planos individuais e familiares. Com a decisão, reajustes cobrados desde 2017 foram anulados e deverão ser substituídos pelos índices máximos autorizados pela ANS.

A sentença é do juiz de Direito Luiz Gustavo Esteves, da 11ª vara Cível do Foro Central de São Paulo.


Entenda o caso

A empresa contratante ajuizou ação contra a operadora alegando que, embora formalmente classificado como coletivo empresarial, o plano atendia somente quatro beneficiários do mesmo núcleo familiar.

Segundo a ação, desde 2017, os reajustes anuais aplicados com base na variação de custos médico-hospitalares, a VCMH, e na sinistralidade acumularam 299,49%. No mesmo período, conforme sustentado, o limite acumulado estabelecido pela ANS para planos individuais foi de 91,13%.

Diante da diferença, a empresa pediu que o contrato fosse submetido às regras dos planos individuais e familiares e que os índices aplicados fossem substituídos pelos percentuais divulgados pela ANS. Também requereu a restituição de R$ 346,5 mil referentes aos valores que afirmou ter pago a mais nos três anos anteriores ao ajuizamento da ação.

Em sua defesa, a operadora negou a existência de “falso coletivo” e sustentou a validade do contrato empresarial e dos reajustes. Segundo argumentou, os percentuais foram calculados pelo sistema de agrupamento de contratos, conhecido como “pool de risco”, conforme normas da ANS.


Falso coletivo

Ao analisar o caso, o magistrado considerou que a existência de apenas quatro beneficiários, todos pertencentes ao mesmo núcleo familiar, descaracterizava a lógica própria dos planos coletivos empresariais.

Segundo o juiz, contratos com número tão reduzido de pessoas não possuem uma massa de segurados suficiente para proporcionar verdadeira diluição dos riscos, além de não oferecerem ao contratante poder de negociação em condições de igualdade com a operadora.

Nesse cenário, reconheceu a configuração do chamado “falso coletivo”, situação em que um contrato formalmente empresarial apresenta, na prática, características próprias de um plano familiar.

Nesse contexto, o magistrado observou que a jurisprudência tem admitido a flexibilização da classificação regulatória em contratos firmados por microempresas ou empresas de pequeno porte com poucos beneficiários, especialmente quando eles são ligados por vínculos familiares.


Reajustes anulados

A sentença declarou abusivos os reajustes anuais aplicados unilateralmente pela operadora e determinou a nulidade das majorações feitas desde 2017. Os percentuais deverão ser substituídos, em todo o período, pelos índices máximos autorizados pela ANS para planos individuais e familiares.

A operadora também foi condenada a restituir, de forma simples, os valores cobrados a mais nos três anos anteriores ao ajuizamento da ação, período abrangido pelo pedido e não atingido pela prescrição. A devolução também alcança eventuais parcelas cobradas em excesso durante o andamento do processo.

O valor indicado inicialmente pela empresa foi de R$ 346,5 mil, mas a quantia final deverá ser apurada em liquidação.

Além disso, o juiz declarou nula a cláusula que permitia à operadora rescindir o contrato de forma unilateral e sem justificativa. Com a equiparação a plano familiar, o cancelamento fica limitado às hipóteses legais, como fraude ou inadimplência superior a 60 dias, mediante prévia notificação.


reajuste de plano de saúde, plano de saúde idoso, reajuste abusivo plano de saúde, queixas ANS, aumento de mensalidade plano de saúde, direitos dos idosos plano de saúde, plano de saúde coletivo reajuste, advogado especialista em plano de saúde

Posted by & filed under Saiu na Mídia, Notícias.

Estadão

Beneficiários relatam aumentos abusivos de preços; Reclamações de clientes idosos na ANS subiram 47% de 2021 a 2025. Procuradas, operadoras não comentaram

BRASÍLIA – Aos 76 anos, o psiquiatra José Chagas relata episódios de ansiedade desde que seu plano de saúde foi alvo de mais um reajuste. Após altas sucessivas, agora o o médico arca com uma mensalidade que, segundo ele, representa entre 60% e 70% de sua renda mensal.

“Pago R$ 17 mil. “Compromete toda a minha condição financeira. Pago dia 10 e já fico angustiado para o mês que vem. Já começo a sofrer agora. É uma situação cruel, tirana. Não é uma atitude humana”, critica Chagas, que teme não conseguir manter o plano do qual é o único beneficiário.

“Como vou fazer? Com a doença autoimune, como dispensar o plano, se só em função desse plano, posso receber a medicação adequada para o tratamento?”, afirma ele, que é cliente da SulAmérica desde 2005.

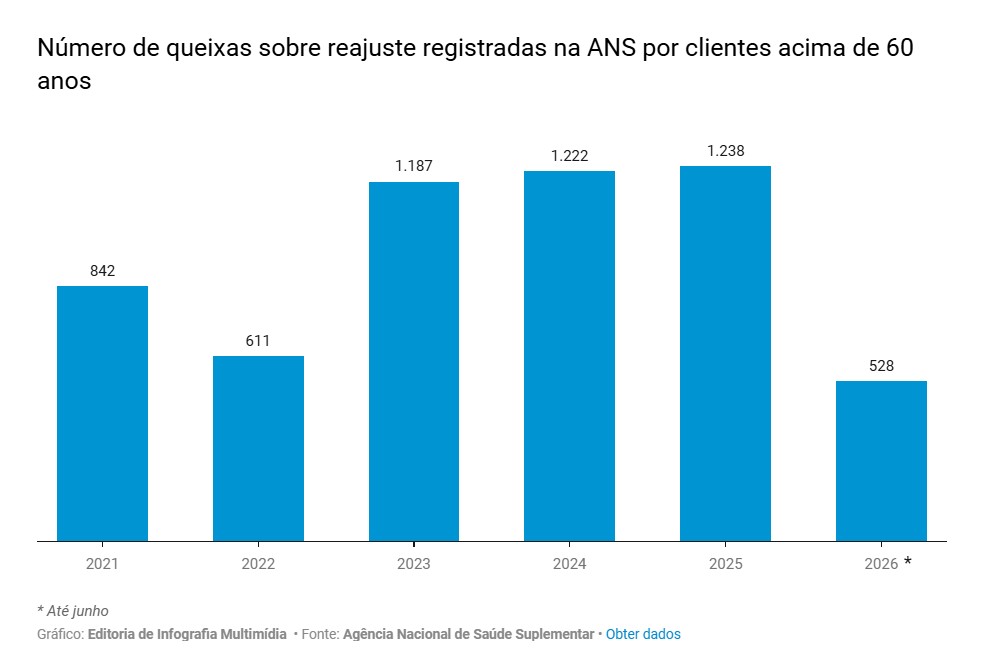
A situação de Chagas não é isolada. Conforme dados da Agência Nacional de Saúde Suplementar (ANS) compilados a pedido do Estadão, houve aumento de 47% no número de Notificações de Intermediação Preliminar (NIP), entre 2021 e 2025, a respeito de reajustes praticados por planos de saúde em contratos coletivos empresariais e coletivos por adesão registrados por beneficiários acima de 60 anos.

Em 2021, foram reportadas 842 notificações e, em 2025, o total de registros chegou a 1238. Neste ano, até junho, já foram 528. A agência avalia mudanças na regulação.

Em nota, a Federação Nacional de Saúde Suplementar (FenaSaúde), que representa operadoras de planos, afirma que os reajustes em 2026 são os mais baixos da série histórica, exceto pela pandemia. E diz que os “reajustes são negociados de maneira equilibrada entre contratantes e operadoras”.

Já a Associação Brasileira de Planos de Saúde (Abramge) afirma que, sem a livre negociação nos contratos coletivos ,as operadoras, sobretudo as pequenas e médias, perderiam a principal ferramenta de equilíbrio financeiro. A entidade pede que seja feita avaliação de impacto regulatório antes de qualquer mudança na norma.

Com o envelhecimento da população brasileira, a proporção de idosos nos convênios de saúde tende a aumentar rapidamente nos próximos anos, assim como as demandas específicas para esse tipo de público.

Do outro lado, o setor de saúde suplementar cita despesas crescentes, com inflação de custos médicos superior à inflação geral e a incorporação de tecnologias cada vez mais caras.

Número de queixas sobre reajuste registradas na ANS por clientes acima de 60 anos

Número de queixas sobre reajuste registradas na ANS por clientes acima de 60 anos

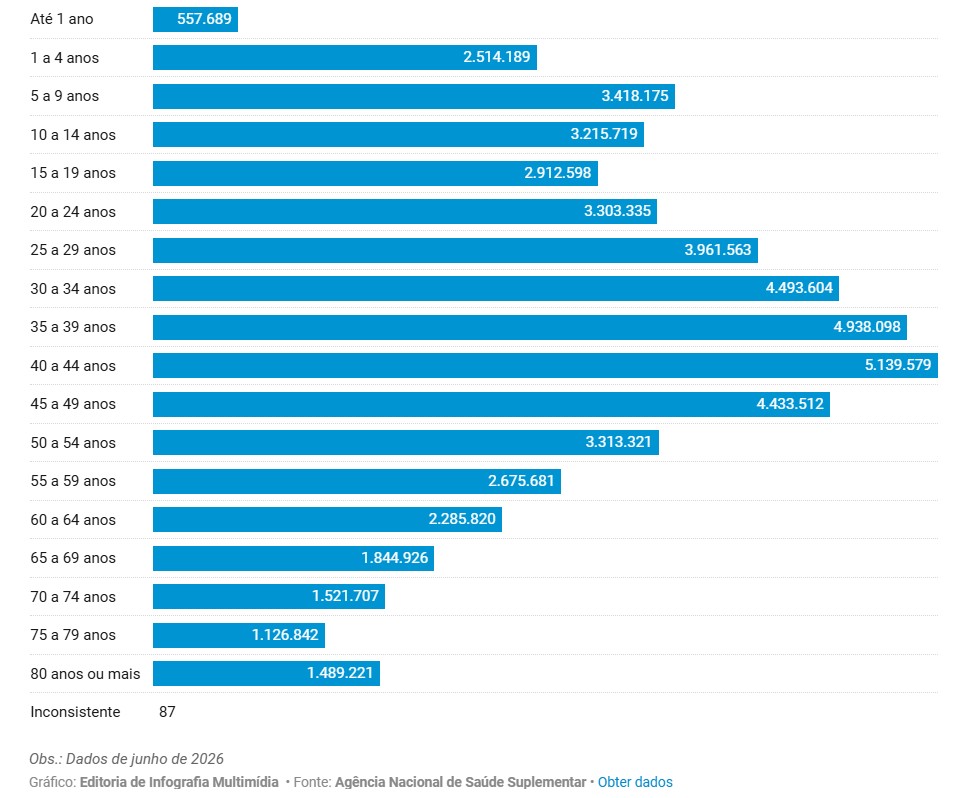
Dos 53,146 clientes de planos de saúde no Brasil, 8,27 milhões têm mais de 60 anos, o que representa 15,6% do total.

Enquanto os contratos individuais têm o teto de reajuste definido pela ANS, os valores aplicados pelos planos coletivos não são limitados pela agência, o que faz com que as operadoras imponham aumentos considerados abusivos.

No caso de contratos com menos de 30 vidas, a operadora deve aplicar o mesmo índice a todo o grupo diluindo o risco entre os beneficiários, o que traz maior equilíbrio. Nos planos com mais de 30 vidas, o reajuste é definido por livre negociação entre operadora e contratante e fixado no contrato. A regra prevê, porém, que a justificativa do porcentual proposto deve ser “fundamentada” e colocada à disposição para conferência.


Número de beneficiários de planos de saúde por faixa etária no Brasil

Número de beneficiários de planos de saúde por faixa etária no Brasil

A falta de limitação desse mercado gera situações críticas, como o caso de José Ricardo Auar, de 69 anos, cujo plano recebeu reajuste de 49% em um ano em seu plano da Unimed Rio. Com a alta, a mensalidade chegou à casa dos R$ 12 mil para ele, a esposa e o filho.

Essa é a segunda ação que o engenheiro aposentado move na Justiça para tentar barrar o reajuste, que considera abusivo. A primeira ação ele conseguiu ganhar, mas diante de novo reajuste exorbitante, foi necessário ingressar com novo processo.

A Unimed Rio não respondeu aos questionamentos do Estadão.

“Estou pagando porque tenho reserva, mas compromete quase 80% da minha renda de aposentado”, conta. Assim como Chagas, Auar tem doença autoimune, o que faz com que não possa prescindir do plano de saúde.

“Como uma pessoa de classe média vai pagar R$ 12 mil de plano de saúde? Isso não existe. Não tem como as pessoas cobrarem o que estão cobrando”, critica. “Ir para outro plano fica mais difícil, com a idade não é fácil. Eu não sei se forçam a barra para a pessoa ser expulsa, sair (do plano).”

Reajuste vira cláusula de barreira, diz advogado

Advogado Marcos Patullo, sócio do escritório Vilhena Silva Advogados.

Advogado Marcos Patullo, sócio do escritório Vilhena Silva Advogados.

O advogado Marcos Patullo, sócio do escritório Vilhena Silva Advogados, especializado no tema, afirma que os reajustes de plano coletivos são especialmente sensíveis para beneficiários idosos, que são alvo de taxas maiores devido à idade.

“O reajuste vira uma cláusula de barreira para o idoso continuar no plano, porque a base de cálculo dele já é maior. Já é um beneficiário que sofreu reajustes por idade, tem mensalidade mais robusta. E são pessoas que têm capacidade de pagamento menor. São aposentados, que não estão na ativa, isso gera um efeito complicado”, ressalta.

Nas ações movidas pelo escritório, a defesa pede que as operadoras expliquem a discrepância entre o reajuste cobrado nos planos coletivos e aquele imposto sobre os planos individuais, que são fixados pela ANS. Nesse sentido, as empresas teriam de justificar a motivação do valor maior da taxa para a primeira modalidade.

“É pedir transparência. O que temos visto nas ações é que raramente as operadoras justificam os índices que têm sido aplicados”, acrescenta Patullo.

O teto do índice de reajustes para planos individuais foi definido pela ANS em 5,11% para este ano. Segundo Patullo, nos planos coletivos, o escritório já se deparou com reajustes que variam de 60% a 130%.

Ao Estadão a ANS afirmou que faz a intermediação de conflitos entre beneficiários e operadoras por meio das notificações de intermediação e que tem índice de resolutividade de 80%. Quando a operadora não resolve o problema, a agência abre processo administrativo e pode aplicar sanções, como a multa.

“A ANS orienta que os usuários que estiverem enfrentando dificuldades procurem, inicialmente, sua operadora para que ela resolva o problema. Caso não tenham a questão resolvida, os beneficiários devem registrar reclamação junto à ANS.”

A agência destaca que monitora aumentos dos contratos de planos coletivos por meio da análise dos comunicados de reajuste informados pelas operadoras. Caso não haja comunicado, a agência aplica a representação, uma medida administrativa. Também pode fazer visita técnica para verificação pontual de regularidade quanto às práticas regulatórias de preços e reajustes, e apuração de denúncias e reclamações.

“Mesmo não havendo limite imposto pela ANS para o reajuste dos contratos coletivos, os percentuais considerados atípicos, ou seja, aqueles em que o índice proposto pela operadora está distante dos demais reajustes informados para o grupo de contratos similares, são acompanhados pela ANS”, afirma a agência.

Nesses casos, a ANS explica que as operadoras devem justificar os valores e estão sujeitas a visita técnica e processos administrativos, podendo levar sanções, como multas.

Mudanças na regulação

A ANS afirmou que estuda mudanças nas regras de reajustes coletivos. São elas:

  • Cláusula para cálculo: Entre os principais pontos, a agência pretende definir uma cláusula padrão para reajuste com o objetivo de ampliar a transparência do cálculo do porcentual aplicado. O objetivo, segundo a agência, é “diminuir a diferença entre o nível de informação da operadora, que faz o cálculo, e o do consumidor, que atualmente pode ter dificuldade para compreender ou verificar o reajuste aplicado.”
  • Agrupamento de contratos: Outro ponto em análise diz respeito ao agrupamento de contratos. A ANS quer aumentar o número de vidas dos planos coletivos que aplicam o mesmo índice para todo o grupo. Hoje, isso ocorre só em contratos com 29 vidas. Segundo a ANS, esse limite não surte mais o efeito desejado. A ideia é ampliar para 400 vidas.

“Ampliar o pool para 400 vidas dilui melhor o risco, reduz a volatilidade dos reajustes e protege o pequeno empresário, o MEI e o beneficiário que não tem poder de negociação. É uma medida de racionalidade atuarial que funciona para os dois lados: mais previsibilidade para a operadora e mais estabilidade para o consumidor”, afirmou a agência ao Estadão.

Outro proposta em debate na agência é limitar em 30% a coparticipação do valor do procedimento. A ANS avalia ainda mudar regras de rescisão contratual, como a definir prazo mínimo para que consumidores sejam comunicados previamente sobre encerramento do contrato.

Como são as regras hoje

O Estatuto do Idoso proíbe reajuste por faixa etária nos planos de saúde para beneficiários a partir de 60 anos. As faixas etárias para aplicação de reajuste variam conforme a data de contratação do plano e os porcentuais devem estar no contrato.

O valor aplicado para a última faixa etária (59 anos) não pode ser superior a seis vezes o valor da primeira faixa (0 a 18 anos).

  • Planos individuais: a ANS determina o porcentual máximo de reajuste anual a ser aplicado.
  • Planos coletivos: neste caso, não há limitação pela ANS, mas as operadoras devem seguir parâmetros, como obrigatoriedade de comunicar o índice aplicado no boleto de pagamento; impossibilidade de discriminação de preços e reajustes entre beneficiários de um mesmo contrato e produto; disponibilizar ao contratante a memória de cálculo do reajuste e metodologia utilizada com o mínimo de 30 dias de antecedência da data prevista para a aplicação do reajuste; entre outros pontos.

Há especificidades também para planos de saúde coletivos com menos de 30 vidas. Neste caso, deve ser aplicado o mesmo porcentual de reajuste. Segundo a ANS, “o objetivo é diluir o risco desses contratos, conferindo maior equilíbrio no índice calculado em razão do maior número de beneficiários considerados.”

No caso de planos com 30 beneficiários ou mais cada contrato tem o porcentual de reajuste definido entre operadora e contratante, que varia de acordo com a carteira. O reajuste pode acontecer uma vez por ano no mês de em que o contrato foi firmado.

Canais para reclamação

Consumidores que se sentirem lesados pode buscar os canais da ANS para relatar irregularidades. São eles:

  • Atendimento telefônico gratuito: Disque ANS- 0800 701 9656, que funciona de segunda a sexta-feira, das 9h às 17h, exceto feriados nacionais;
  • Atendimento eletrônico por meio de formulário no portal da ANS;
  • Atendimento telefônico gratuito para deficientes auditivos: 0800 021 2105;
  • Atendimento presencial nos Núcleos da ANS.

Nº geral de reclamações tem caído, diz entidade

A FenaSaúde, que representa os planos, afirma que as notificações com o tema “mensalidade e reajuste” do 1º semestre de 2026 representam menos de 6% do total das reclamações recebidas pela ANS.

Afirma também que o Índice Geral de Reclamações (IGR) da ANS no segmento médico-hospitalar mostra o compromisso das operadoras em aprimorar o atendimento.

“Em 2023, a média anual do IGR foi de 60,25 pontos. Em 2024, esse índice recuou para 58,24. A melhora se intensificou em 2025, quando o indicador registrou a menor marca da série em dezembro e encerrou o ano em 49,65 pontos. No primeiro semestre de 2026, o indicador permaneceu estável, com médias de 53,42 pontos, mantendo-se em patamares inferiores aos observados em 2023.”

A entidade argumenta que o reajuste anual é indispensável para “recompor o equilíbrio econômico-financeiro dos contratos” e que isso garante que as empresas possam custear a assistência.

“Cabe ressaltar que os reajustes por mudança de faixa etária são estritamente regulados pela legislação. A regra determina que o último reajuste ocorra aos 59 anos, sendo vedada qualquer elevação após essa idade.”

Sobre o aumento de reclamações relacionadas a reajustes em planos coletivos, a FenaSaúde argumenta que “é natural que variação no volume de reclamações acompanhe a expansão da base de beneficiários”. E diz que o pico registrado em anos anteriores não se manteve nos períodos mais recentes.

“Em particular, os dados da plataforma Consumidor.gov indicam redução de 12% no volume de reclamações na comparação do 1º semestre de 2026 em relação ao mesmo período de 2025.”

reajuste abusivo plano de saúde, liminar plano de saúde, reajuste por faixa etária 59 anos, cancelamento unilateral plano de saúde, plano de saúde coletivo empresarial, direito da saúde, advogado especialista em plano de saúde, ação contra plano de saúde, reajuste sinistralidade abusivo, rescisão unilateral plano coletivo, abusividade reajuste ANS, manutenção de tratamento médico.

Posted by & filed under Na mídia, Saiu na Mídia, Notícias.

Brasil Confidencial  Por Adriana Blak (RJ)

A continuar a situação, projeção indica que até 2035 serão 1 milhão de processos na Justiça contra operadoras

A escalada sucessiva de reajustes nas mensalidades dos planos de saúde aprofundou o impasse regulatório e financeiro na saúde suplementar brasileira, transferindo o peso de distorções atuariais diretamente para o orçamento das famílias. Sem teto fixado pela Agência Nacional de Saúde Suplementar (ANS), as carteiras coletivas empresariais e por adesão — que hoje respondem por mais de 80% dos beneficiários do setor no país — operam sob regras de reajuste definidas pelas próprias operadoras, consolidando um cenário de opacidade técnica que deságua na explosão de conflitos e na consequente judicialização em massa contra o setor.

A análise minuciosa desse cenário indica que o setor não pode ser compreendido por um viés unificado ou simplificado. Segundo explica o professor e advogado Marcos Patullo, especialista em Direito da Saúde, o cerne da assimetria no mercado reside nas diferenças estruturais e regulatórias fundamentais entre as modalidades de contratos existentes no mercado.

Nesta segunda-feira (6), em entrevista ao programa BC TV, do portal Brasil Confidencial, Patullo explicou que os reajustes variam conforme a modalidade de contratação. “Nos planos individuais e familiares, os reajustes são fortemente regulamentados pela ANS, que adota uma metodologia própria para definir o índice anual. Já nos planos coletivos, não existe uma metodologia definida pela agência reguladora. Cada operadora estabelece seus próprios critérios, considerando de forma autônoma fatores como a Variação dos Custos Médico-Hospitalares (VCMH) e a sinistralidade do grupo contratante”, afirmou o especialista.

Esta clivagem regulatória atinge a maior parte dos consumidores. Os planos coletivos representam mais de 80% dos beneficiários do setor e, justamente por não estarem submetidos a um limite definido pela ANS, são o alvo frequente de questionamentos sobre aumentos considerados excessivamente elevados e pouco transparentes.

Segundo Patullo, a ausência de critérios uniformes gera profunda insegurança jurídica e financeira para os usuários. “A gente não sabe se a base atuarial que a operadora está utilizando realmente justifica o percentual aplicado na fatura. Esse é um problema crônico que tem chegado em massa ao Judiciário, e muitas vezes as operadoras não conseguem demonstrar de forma clara perante o juiz a real razão técnica dos reajustes aplicados”, explicou.

Apenas em 2025, foram protocoladas cerca de 330 mil ações contra planos de saúde privados, número que representa quase metade de todas as demandas judiciais relacionadas à saúde no país. O crescimento é vertiginoso: em cinco anos, o volume de processos aumentou mais de 120%, sinalizando uma tendência que, segundo especialistas, pode levar a mais de um milhão de ações anuais até 2035 caso não haja mudanças regulatórias significativas.


Planos individuais mais protegidos, mas cada vez mais raros

A disparidade entre os modelos de contratação também se manifesta em outros aspectos sensíveis da relação entre o consumidor e a operadora. De acordo com o advogado, os planos individuais oferecem uma proteção jurídica substancialmente maior ao usuário, inclusive no que diz respeito ao cancelamento unilateral do contrato.

Pela legislação vigente, nos planos individuais a rescisão unilateral por parte da operadora só pode ocorrer em situações estritamente específicas e comprovadas, como casos de inadimplência prolongada ou fraude. Já nos contratos coletivos, essa blindagem protetiva é menor, permitindo situações de vulnerabilidade em que empresas contratantes ou beneficiários finais enfrentam severas dificuldades para manter a continuidade do plano de saúde.

“Existem casos dramáticos em que o consumidor está no meio de um tratamento de saúde complexo e corre o risco real de perder o contrato porque a operadora simplesmente não tem mais interesse comercial em renová-lo. A jurisprudência dos tribunais tem analisado essas situações de perto e, em muitos casos, reconhecido a abusividade dessas rescisões quando há prejuízo direto à continuidade do tratamento do paciente”, destacou Patullo.

O advogado também chama a atenção para um fenômeno colateral: a drástica redução da oferta de planos individuais no mercado aberto. Segundo ele, a regulamentação governamental mais protetiva tornou esse tipo de contrato menos atrativo financeiramente para as operadoras, fazendo com que muitos consumidores fiquem sem opção e tenham como principal ou única alternativa migrar para os planos coletivos.


Reajustes acima da inflação pressionam orçamento das famílias

O acirramento do debate sobre os aumentos ocorre em um cenário macroeconômico de forte pressão de custos sobre a saúde suplementar. Nos últimos anos, os reajustes dos planos de saúde têm acumulado de forma sistemática índices muito superiores à inflação oficial, aumentando dramaticamente o peso das mensalidades no orçamento doméstico dos consumidores.

Para os planos individuais e familiares, a ANS atua limitando os excessos ao estabelecer anualmente um percentual máximo permitido de reajuste. Já nos planos coletivos, os índices de correção são definidos livremente por meio de negociações internas entre as empresas contratantes e as operadoras de saúde, o que costuma resultar em aumentos significativamente maiores do que os autorizados pela agência reguladora para o modelo individual.

Patullo afirma que o impacto mais grave dessa dinâmica aparece no longo prazo, quando os reajustes sucessivos se acumulam de forma geométrica. “Ano após ano, um aumento substancial se sobrepõe ao outro, criando uma situação de bola de neve que pode se tornar financeiramente insustentável para muitas famílias brasileiras”, alertou.

Um dos momentos mais delicados dessa trajetória ocorre com a aplicação dos reajustes por mudança de faixa etária, especialmente ao atingir os 59 anos, quando os valores cobrados podem sofrer aumentos expressivos e abruptos. Segundo o advogado, há uma profusão de casos em que os consumidores se veem obrigados a trocar de operadora ou reduzir drasticamente a amplitude da cobertura justamente no momento biológico em que mais necessitam de assistência médica contínua.


Judicialização cresce diante de conflitos entre consumidores e operadoras

O aumento generalizado das reclamações e a falta de consenso comercial têm levado milhares de consumidores a recorrer ao Judiciário em busca de autorização para tratamentos, medicamentos de alto custo e procedimentos cirúrgicos negados pelas operadoras.
A judicialização da saúde suplementar converteu-se em um dos principais e mais complexos desafios estruturais do setor. Entre os motivos mais frequentes que fundamentam o ingresso das ações judiciais estão as negativas de cobertura sob alegação de tratamentos experimentais, discussões sobre procedimentos médicos que estão fora do rol de coberturas obrigatórias da ANS e, massivamente, os questionamentos técnicos sobre reajustes considerados abusivos.

Para os analistas e especialistas do setor, o crescimento exponencial do número de processos revela uma grave dificuldade de equilíbrio institucional entre garantir a sustentabilidade econômico-financeira das operadoras e assegurar o direito de acesso dos pacientes aos tratamentos expressamente indicados pelos médicos assistentes.
A legislação brasileira estabelece regras rígidas para o funcionamento do setor de saúde suplementar, estruturadas principalmente por meio da Lei nº 9.656/1998, que define o rol de coberturas obrigatórias, as normas gerais de fiscalização e as garantias fundamentais devidas aos beneficiários. A ANS, criada posteriormente no ano de 2000, tem como missão institucional precípua regular o setor e buscar de forma contínua o equilíbrio de forças entre os consumidores e as empresas prestadoras.


Desafio é garantir sustentabilidade sem comprometer o acesso

O mercado de saúde suplementar brasileiro é gigantesco: reúne dezenas de milhões de beneficiários e movimenta centenas de bilhões de reais anualmente. Ao mesmo tempo em que ostenta essa pujança financeira, o setor enfrenta duras críticas relacionadas à alta concentração de mercado, ao aumento descontrolado dos custos médico-hospitalares e à dificuldade crescente de permanência dos consumidores nos contratos antigos.

Na avaliação do advogado Marcos Patullo, o principal desafio regulatório para o futuro imediato do setor é criar mecanismos de governança que garantam maior transparência nos reajustes e ofereçam mínima previsibilidade financeira aos usuários.

“O consumidor precisa saber de forma clara e detalhada quais critérios técnicos e atuariais justificam o aumento aplicado em sua mensalidade. A sustentabilidade econômico-financeira das operadoras é importante e legítima, mas também é estritamente necessário garantir que as pessoas consigam permanecer vinculadas ao plano e tenham acesso garantido ao atendimento médico quando mais precisarem”, concluiu o especialista.

A seguir, leia alguns dos principais trechos da entrevista:

Adriana Blak – Os reajustes dos planos de saúde são realmente justificados pelo aumento dos custos do setor ou refletem um excesso por parte das operadoras?

Marcos Patullo – A questão é complexa e não admite uma resposta simples, porque existem diferentes modalidades de planos de saúde, cada uma com regras distintas para o reajuste.

Nos planos individuais e familiares, os reajustes são regulamentados pela Agência Nacional de Saúde Suplementar (ANS), que adota uma metodologia própria para definir o índice anual. Nesse segmento, o reajuste tende a ser mais controlado e previsível.

Já nos planos coletivos — tanto os empresariais quanto os coletivos por adesão — a situação é diferente. Nesses casos, não há uma metodologia de reajuste definida pela ANS. Cada operadora estabelece seus próprios critérios, geralmente considerando fatores como a Variação dos Custos Médico-Hospitalares (VCMH) e a sinistralidade, que representa a relação entre as receitas obtidas com o plano e as despesas com a assistência aos beneficiários.

É justamente nesse segmento que costumam ocorrer as maiores discussões sobre reajustes abusivos. Como a maior parte dos consumidores está vinculada a planos coletivos, a ausência de uma metodologia regulatória uniforme pode resultar em aumentos elevados e de difícil compreensão. Por isso, há uma necessidade de maior atuação da ANS na fiscalização e na definição de critérios mais transparentes para o cálculo dos reajustes desses contratos.

Adriana Blak – Por que os reajustes dos planos individuais são limitados pela ANS, enquanto os planos coletivos não têm um teto definido?

Marcos Patullo – Essa é uma omissão regulatória importante da agência. Não existe hoje, na Lei dos Planos de Saúde, a determinação de que os planos coletivos tenham reajuste regulamentado. Na verdade, essa determinação se refere mais aos planos individuais.

Hoje, temos dois mercados com regulamentações diferentes: os planos individuais, que têm uma metodologia própria da agência, prevista na RN nº 441, de 2018, por meio da qual a ANS estipula uma metodologia e apura o reajuste dos planos individuais; ao passo que, nos planos coletivos, não existe esse limite.

Isso acaba gerando reajustes que nós já vimos aqui de 70%, 40%, 50%, ou seja, reajustes muito acima dos que são aplicados aos planos individuais. É por isso que existe essa questão de eles não terem um teto. Na verdade, o que existe é uma metodologia própria de cada operadora, que apura o seu próprio reajuste.

Além disso, há um problema muito forte de transparência. A gente não sabe se a base atuarial que a operadora está utilizando realmente justifica, se existe um desequilíbrio que justifique o percentual de reajuste aplicado.

Esse é um problema que tem parado no Judiciário. Inclusive, nas ações judiciais, a gente vê que raramente as operadoras conseguem justificar os índices de reajuste que estão aplicando.

Adriana Blak – Qual é o impacto prático dessa diferença na forma de reajuste dos planos individuais e dos planos coletivos para o consumidor?

Marcos Patullo – Tem bastante impacto. Tanto que hoje a gente tem uma questão interessante na área da saúde suplementar: os planos individuais estão ficando cada vez mais escassos. Então, o consumidor que hoje quiser contratar um plano individual muitas vezes não consegue. Ao passo que os planos coletivos — não que seja fácil contratar um plano coletivo, porque a elegibilidade para esse tipo de contrato também é bastante complicada — acabam oferecendo mais opções.

E por que isso acontece? Porque a regulamentação dos planos individuais é muito mais protetiva para o consumidor do que a dos planos coletivos.

Por exemplo, os planos individuais têm uma proibição de rescisão unilateral do contrato que os planos coletivos não têm. A Lei dos Planos de Saúde estabelece que a operadora só pode cancelar um plano individual em caso de inadimplência ou fraude. Nos planos coletivos, essa proibição não existe.

Então, a gente se depara com muitos consumidores ou empresas que, no momento da renovação do contrato, enfrentam a situação de a operadora simplesmente não querer renová-lo. Às vezes, a pessoa está em tratamento e acaba correndo o risco de perder o plano por conta da rescisão unilateral do contrato.

Inclusive, já existe bastante jurisprudência considerando esse tipo de prática abusiva, justamente porque deixa o consumidor sem poder concluir um tratamento apenas por desinteresse da operadora em manter o contrato. Isso é um absurdo.

Essa situação existe justamente por causa dessa diferenciação entre os planos individuais e os coletivos. Nos coletivos, o consumidor está sujeito a esse tipo de rescisão.

Outra diferença importante é a forma de cálculo do reajuste. Nos planos individuais, o reajuste é bastante controlado e regulamentado. Já nos planos coletivos, cada operadora apura o seu próprio índice, com uma transparência bastante questionável.

Esse é outro impacto importante, porque, no longo prazo, isso pode representar uma verdadeira barreira para que o consumidor consiga permanecer no plano. Os reajustes acabam produzindo um efeito de bola de neve: ano após ano, superam a inflação e até mesmo os índices definidos pela ANS, fazendo com que um reajuste se sobreponha ao outro.

E isso sem contar os reajustes por faixa etária. Quando o consumidor chega aos 59 anos, pode enfrentar aumentos bastante elevados. Já vimos casos em que a mensalidade dobrou ou até triplicou de um ano para o outro, justamente em um momento em que a pessoa está se aposentando e, muitas vezes, com a capacidade de pagamento reduzida. É uma situação bastante complicada.

Adriana Blak – Eu ia até perguntar sobre casos concretos que o senhor possa contar aqui. Porque existem situações desumanas, quase inacreditáveis, que a gente vê e ouve, de pessoas que acabam tendo que abandonar um tratamento contra o câncer, por exemplo. São situações muito sérias.

Também há casos envolvendo pessoas com deficiência e famílias atípicas que, de uma hora para a outra, ficam sem tratamento ou sem reembolsos. São muitas situações realmente muito tristes.

Marcos Patullo – A gente observa bastante também aquela situação em que o consumidor paga um plano de saúde a vida inteira. É aquela pessoa que contratou um plano quando tinha uma boa capacidade de pagamento e passou anos pagando, acreditando que, quando ficasse mais velha, poderia utilizar uma boa rede hospitalar.

Mas, quando chega à idade da aposentadoria, justamente no momento em que mais precisa do plano, muitas vezes ela já não tem mais capacidade financeira para arcar com aquele custo e acaba tendo que migrar para um plano mais básico ou para outra operadora, com uma rede hospitalar inferior.

Essa é uma situação bastante complicada, porque aquela pessoa se planejou para pagar o plano durante anos para utilizá-lo no futuro, mas acaba, no momento em que precisa, tendo que mudar de operadora por falta de condições financeiras.

O custo do plano de saúde é uma questão muito preocupante atualmente. Ele impacta significativamente o orçamento das famílias e tem esse efeito que eu mencionei: ano após ano, um reajuste se sobrepõe ao outro, gerando um aumento acumulado que acaba se tornando insustentável para muitos consumidores.

📺 A entrevista completa está disponível no canal BC TV: Clique aqui e assista!
reajuste planos de saúde 2026, reajuste planos de saúde individual, reajuste plano de saúde coletivo, aumento abusivo no plano de saúde

Posted by & filed under Saiu na Mídia, Notícias, Na mídia.

Migalhas | Por  Caio Henrique Fernandes e Letícia Fernandes Caboatan 


Reajuste expõe falhas regulatórias da ANS e reforça a judicialização contra aumentos abusivos em planos coletivos.

A ANS – Agência Nacional de Saúde Suplementar aprovou o índice máximo de 5,11% para o reajuste anual dos planos de saúde individuais e familiares em 2026. Embora o percentual represente o menor reajuste positivo da história, a discussão central não se limita ao índice em si, mas à evidente insuficiência do modelo regulatório atualmente adotado pela agência.

O reajuste autorizado alcança aproximadamente 7,7 milhões de beneficiários vinculados a contratos individuais ou familiares regulamentados pela lei 9.656/98. Contudo, esses consumidores representam parcela cada vez menor do mercado de saúde suplementar, justamente porque as próprias operadoras, ao longo dos últimos anos, reduziram significativamente a oferta de planos individuais, migrando o mercado para contratos coletivos menos regulados e mais lucrativos.

Nesse cenário, a ANS passou a exercer controle efetivo apenas sobre uma fração reduzida dos beneficiários, enquanto a ampla maioria dos consumidores permanece submetida a reajustes de contratos coletivos sem qualquer teto regulatório previamente estabelecido.

Os contratos coletivos, empresariais ou por adesão, atualmente representam a principal modalidade da saúde suplementar no país. Ainda assim, a ANS opta por não estabelecer limites objetivos para os reajustes aplicados nesses contratos, permitindo que operadoras imponham percentuais frequentemente muito superiores ao índice autorizado para os planos individuais, muitas vezes em patamares de dois dígitos anuais.

Na prática, criou-se um modelo regulatório assimétrico: enquanto o consumidor do plano individual possui proteção mínima formal, os beneficiários dos planos coletivos permanecem submetidos a índices definidos unilateralmente pelas operadoras, quase sempre desacompanhados de memória de cálculo clara, demonstração atuarial adequada ou efetiva transparência sobre os critérios utilizados.

Essa postura regulatória contribuiu diretamente para o crescimento exponencial da judicialização da saúde suplementar no Brasil. A ausência de fiscalização mais rigorosa da ANS fez com que o Poder Judiciário passasse a assumir papel central na contenção de reajustes abusivos e na proteção do equilíbrio contratual.

O TJ/SP possui entendimento consolidado no sentido de que reajustes desarrazoados, sem demonstração técnica adequada da sinistralidade ou sem transparência atuarial mínima, podem ser reconhecidos como abusivos à luz do CDC.

Ainda que o índice de 5,11% não seja juridicamente vinculante aos contratos coletivos, ele vem sendo utilizado pelo Poder Judiciário como importante parâmetro comparativo de razoabilidade e proporcionalidade. Isso ocorre justamente porque, diante da fragilidade regulatória da ANS, os tribunais passaram a suprir lacunas de proteção ao consumidor deixadas pela própria agência reguladora.

O STJ também já reconheceu a necessidade de transparência e demonstração concreta dos critérios utilizados para reajustes por sinistralidade, especialmente quando os aumentos inviabilizam a permanência do consumidor no contrato ou comprometem o próprio acesso ao tratamento de saúde.

O cenário atual evidencia uma contradição estrutural da saúde suplementar brasileira: enquanto a ANS sustenta a necessidade de preservação do equilíbrio econômico-financeiro das operadoras, milhões de consumidores enfrentam reajustes sucessivos e incompatíveis com sua capacidade financeira, sem mecanismos regulatórios efetivamente capazes de impedir abusos.

Mais do que uma discussão matemática ou atuarial, o debate sobre reajustes abusivos envolve acesso à saúde, proteção do consumidor e efetividade do direito fundamental à dignidade humana. A crescente judicialização do tema não decorre apenas da insatisfação dos beneficiários, mas da percepção cada vez mais evidente de insuficiência regulatória por parte da ANS diante das práticas adotadas pelas operadoras.

Letícia Caboatan - Vilhena Silva Advogados

Letícia Caboatan Fernandes, advogada especialista em direito à saúde

Caio Fernandes, advogado especialista em direito à saúde

Caio Fernandes, advogado especialista em direito à saúde

Reajuste plano de saúde coletivo vs individual, Plano de saúde individual ANS 5,11%, Abuso no reajuste de plano de saúde coletivo, Sustentabilidade dos planos de saúde 2026, Reajuste plano de saúde 2026, Reajuste ANS plano individual, Teto de aumento plano de saúde, Aumento plano de saúde individual 2026

Posted by & filed under Na mídia, Saiu na Mídia, Reajuste de planos, Planos de Saúde Empresariais.

O Globo  | Por Glauce Cavalcanti  — Rio


Excluindo-se o ano atípico de 2021, porém, o patamar de 2026 é o menor registrado pelo menos desde o ano 2000, de acordo com dados da agência reguladora.

O diretor-presidente da ANS, Wadih Damous, destaca em comunicado que o reajuste traz alívio aos usuários desses planos.

“Esse é o reajuste mais baixo já definido pela ANS, o que traz alívio para o cidadão que se esforça para manter um plano de saúde para sua família. Nosso objetivo é sempre buscar o equilíbrio, garantindo a sustentabilidade do setor e a capacidade de pagamento dos beneficiários”, afirma ele.

Os planos individuais e familiares, no entanto, representam hoje apenas 14,5% do total de 52,9 milhões de beneficiários de planos de assistência médica privada no país, ou 7,7 milhões de pessoas. Como têm o reajuste calculado pela agência, esses planos foram deixando de ser oferecidos pelas operadoras de saúde, que passaram a priorizar os coletivos, segmento em que a mudança de preço das mensalidades não é regulado.

O reajuste regulado é visto como um balizador para o índice que será aplicado aos contratos coletivos. A estimativa de analistas é que as correções fiquem, em média, entre 9% e 10% neste ano.

Índice se aplica a grupo cada vez menor

Rafael Robba, especialista em Direito à Saúde

Rafael Robba, especialista em Direito à Saúde do Vilhena Silva Advogados

Rafael Robba, especialista em Direito à Saúde do Vilhena Silva Advogados, diz que, por um lado, o reajuste mais baixo é boa notícia para quem tem um plano de saúde individual. Alerta, porém, que esse índice alcança um número cada vez menor de usuários do mercado de saúde suplementar:

— O índice da ANS protege um número cada vez menor de consumidores. Este ano, temos recebido comunicados de reajustes de 12% a 15% nos planos coletivos. Isso tem acontecido ao longo dos últimos anos. O aumento dos coletivos é o dobro ou até o triplo do praticado para os individuais — diz Robba.

Na visão do especialista, com as empresas deixando de oferecer planos individuais, mais e mais pessoas pagam um reajuste acima do teto fixado pela agência.

— Se o mercado continuar nesse caminho de coletivizar os planos, qual será o sentido de termos esse índice? Os consumidores estão ficando mais desamparados. É um debate que precisa ser enfrentado — destaca Robba. — É preciso criar mecanismos que tragam equilíbrio e previsibilidade para os usuários dos planos coletivos.

O índice foi aprovado pela Diretoria de Normas e Habilitação dos Produtos, tendo passado também pelo crivo do Ministério da Fazenda e aprovado em reunião de Diretoria Colegiada da ANS. Segue agora para publicação no Diário Oficial da União.

Lenise Scchin, diretora de Normas e Habilitação de Produtos da agência, explica que a metodologia usada para o cálculo do reajuste considera o aumento dos custos assistenciais e também a frequência de utilização dos serviços.

“A fórmula evita aumentos excessivos para o consumidor e, ao mesmo tempo, garante que os planos continuem oferecendo atendimento de qualidade e de forma sustentável”, avalia.

A alta, porém, fica acima da inflação média ao consumidor medida pelo IBGE no ano passado, que foi de 4,26%. É que pesa no cálculo a variação das despesas assistenciais que, no último ano, de acordo com a ANS, subiram 8,32%.

Empresas questionam percentual

O reajuste somente pode ser aplicado no mês de aniversário do contrato de cada usuário. Naqueles em que essa renovação ocorre em maio e junho, o reajuste passa a vigorar a partir de julho ou até agosto, sempre de forma retroativa ao mês do aniversário.

Reajuste plano de saúde 2026, teto ANS 2026, reajuste plano de saúde coletivo, plano de saúde individual, aumento abusivo plano de saúde, falsos coletivos, Vilhena Silva Advogados., Reajuste Bradesco, reajuste SulAmérica, reajuste Porto Seguro, reajuste Qualicorp, reajuste Amil, reajuste Hapvida, reajuste NotreDame, reajuste Intermédica, reajuste Prevent Senior, reajuste Unimed, reajuste Omint

Posted by & filed under Reajuste de planos.

A Agência Nacional de Saúde Suplementar (ANS), aprovou o teto de 5,11% para o reajuste anual dos planos de saúde individuais e familiares regulamentados. Em 28 de maio de 2026, a ANS realizou sua 8ª Reunião Extraordinária da Diretoria Colegiada (DICOL), transmitida ao vivo pelo YouTube, para deliberar sobre as diretrizes e o teto de reajuste das mensalidades dos planos de saúde individuais e familiares regulamentados para o ciclo de 2026-2027.
O novo teto definido pela Agência terá validade para as parcelas que vencem entre 1º de maio de 2026 e 30 de abril de 2027.


O Teto da ANS e o impacto nos planos de saúde individuais

A discussão técnica na ANS reforçou o comportamento do Índice de Reajuste dos Planos Individuais e Familiares (IRPI). Especialistas apontam que o índice reflete uma sensibilidade histórica ao comportamento financeiro de poucas operadoras de grande porte. Na prática, a performance isolada de uma grande empresa pode distorcer a média ponderada que impacta o bolso de milhões de beneficiários de planos individuais no país.

Diferente dos anos anteriores (onde o ciclo 2024-2025 fechou em 6,6% e o de 2025-2026 em 6,06%), o teto atual  de 5,11%, busca equilibrar a sustentabilidade das operadoras e o poder de compra do consumidor, diante de uma inflação médica que desafia o setor.


A realidade dos planos coletivos e empresariais

Enquanto os planos individuais contam com a proteção do teto estipulado pela ANS aplicado no mês de aniversário do contrato, os planos coletivos empresariais seguem regras de livre negociação.

  • Média de mercado: nos primeiros meses de 2026, os reajustes dos planos empresariais registraram média de 9,9% (o menor patamar em cinco anos), embora contratos específicos tenham sofrido picos de até 13,48%.
  • Regra de agrupamento: contratos coletivos com até 29 vidas seguem o mecanismo de pool de risco (Resolução Normativa nº 565/2022) para diluir o impacto do sinistro.

O perigo dos planos “falsos coletivos”

Um dos temas centrais debatidos pela diretoria da ANS é o fenômeno dos contratos formalizados como Pequenas e Médias Empresas (PME), mas que atendem apenas a núcleos familiares, sem atividade empresarial real.

Esses “falsos coletivos” deixam o consumidor vulnerável a reajustes abusivos e cancelamentos unilaterais abruptos. Felizmente, o Poder Judiciário tem consolidado o entendimento de que, se comprovada a ausência de uma coletividade real, o contrato deve ser tratado como plano individual disfarçado, aplicando-se o teto limitador da ANS.


Pressão de custos vs. inflação oficial

O descompasso estrutural entre os custos da saúde e a inflação oficial (IPCA) continua sendo o principal argumento das operadoras para justificar reajustes elevados. Enquanto o IPCA geral de períodos anteriores estabilizou na casa dos 5,4%, a variação dos custos médico-hospitalares (VCMH) costuma rodar acima disso devido à incorporação de novas tecnologias e alta de insumos.

Confira abaixo o comportamento das variações de reajuste praticadas pelas principais operadoras de mercado para os contratos coletivos no período:

Hapvida – 15,20%
Unimed – 9,88% a 12,96%
Amil – 11,98%
SulAmérica Saúde – 6,27% a 11,83%
Bradesco Saúde – 11,20%


Qual é a validade do reajuste de plano de saúde de 2026 definido pela ANS?

O reajuste determinado pela ANS para o ciclo 2026/2027 incide sobre as parcelas que vencem entre 1º de maio de 2026 e 30 de abril de 2027.

A ANS limita o reajuste de planos empresariais ou coletivos?

Não. A ANS define teto de reajuste anual apenas para planos individuais e familiares. Os planos coletivos e empresariais são reajustados por livre negociação baseada em sinistralidade.

O que fazer em caso de reajuste abusivo no plano de saúde?

O consumidor pode questionar o aumento junto à operadora, registrar queixa na ANS ou buscar o Poder Judiciário por meio de advogados especialistas para revisar o índice aplicado, especialmente em casos de “falsos coletivos”.

Como se proteger de aumentos abusivos?

Diante de reajustes que pesam no orçamento, o consumidor não precisa aceitar passivamente as imposições das operadoras. Se você possui um plano de saúde, seja ele individual, familiar ou um “falso coletivo” e sofreu um aumento que considera desproporcional, pode questionar buscando orientação jurídica especializada.


Atenção: Este conteúdo tem finalidade exclusivamente informativa, não substitui orientações jurídicas individualizadas.

TATIANA KOTA

Tatiana Kota

Conteúdo publicado em: 28/05/2025
Autoria técnica: Tatiana Kota, advogada do Vilhena Silva Advogados – OAB: 238.323
Revisão jurídica: Equipe Vilhena Silva Advogados