ANS 2024; planos de saúde; negativas de cobertura; atendimento digital; reajuste abusivo; direitos do consumidor; fiscalização ANS; nova resolução ANS

Posted by & filed under Na mídia.

Estadão | Layla Shasta

Novas regras já entraram em vigor e buscam resolver as principais queixas dos usuários quanto ao atendimento dos convênios

Começaram a valer nesta terça-feira, 1, as novas regras para relacionamento entre as operados e beneficiários de planos de saúde no Brasil, estabelecidas pela Agência Nacional de Saúde Suplementar (ANS). As normas estão regulamentadas na Resolução Normativa (RN) nº 623/2024 e buscam garantir respostas mais rápidas, atendimento digital 24 horas por dia e mais transparência em casos de negativas de cobertura.

De acordo com a agência, a medida marca um novo modelo de fiscalização na saúde suplementar, com foco na prevenção de falhas e na promoção de boas práticas. “Antes, a atuação da ANS era predominantemente repressiva. Agora, queremos estimular a resolução dos problemas na origem”, explicou Eliane Medeiros, diretora de Fiscalização da ANS, em nota.

Ainda segundo a instituição, desde 2016, a ANS já possuía regras para esse tipo de atendimento, mas o aumento expressivo das reclamações a partir de 2019 evidenciou a necessidade de revisão.

Assim, a nova resolução estabelece que as operadoras deverão:

  • Tratar solicitações não ligadas à cobertura de procedimentos;
  • Permitir que os beneficiários façam acompanhamento online do andamento de suas solicitações;
  • Divulgar, de forma clara, no site da operadora, os canais de atendimento, inclusive da Ouvidoria;
  • Fornecer respostas claras e dentro dos prazos determinados pela ANS (veja abaixo);
  • Esclarecer por escrito, obrigatoriamente, as razões de negativas de cobertura, mesmo sem o consumidor pedir.

As administradoras de benefícios – empresas que intermediam a gestão de planos coletivos – também terão de seguir as novas regras.

O que muda?

Veja abaixo mais detalhes sobre as principais novidades e como elas podem ajudar os beneficiários:

  • Prazo para resposta mais claro

Fica reforçado que o plano de saúde deve seguir um prazo para responder conclusivamente se vai autorizar ou não um exame, cirurgia ou outro procedimento. Dessa forma, a operadora não poderá utilizar termos genéricos como “em análise”, “em processamento”, justamente por não atender ao que se espera de uma resposta conclusiva.

Sendo assim, o consumidor deve ser informado de maneira definitiva sobre essas decisões nos seguintes prazos:

  • Resposta imediata: urgência e emergência;
  • Até 10 dias úteis: procedimentos de alta complexidade ou de atendimento em regime de internação eletiva;
  • Até 5 dias úteis: aplicável para os demais casos não enquadrados nos anteriores.

Para as demais solicitações que não se referem à cobertura de procedimento, o prazo de resposta conclusiva é de 7 dias úteis. São os casos de reajuste, cancelamento de contrato, portabilidade, entre outros.

A ANS alerta que o prazo de resposta conclusiva não se confunde com o prazo da garantia de atendimento. Os tempos máximos para a realização de procedimentos não foi alterado.

Por exemplo, se o plano precisar chamar uma junta médica (um grupo de médicos para avaliar o caso), isso pode atrasar a resposta, mas não altera o prazo para fazer o procedimento quando ele for autorizado.

  • Número de protocolo e acompanhamento

A ANS também reforça que as operadoras são obrigadas a fornecer número de protocolo ou registro ao final do atendimento. Uma novidade é que está garantido que o beneficiário possa acompanhar o andamento da sua solicitação pelo canal indicado pela operadora.

  • Acesso à negativa de cobertura por escrito

Outro ponto relevante da nova resolução da ANS é que a operadora deverá informar por escrito as razões para todas as negativas de procedimento, independentemente de solicitação do beneficiário. Esse documento deverá ser disponibilizado pela operadora em formato que permita sua impressão e o beneficiário deve ser informado onde acessá-lo.

  • Atendimento virtual obrigatório

Além dos canais de atendimento presencial e telefônico, que já eram obrigatórios, as operadoras deverão oferecer canais eletrônicos de atendimento, disponíveis 24 horas por dia, sete dias por semana, acessíveis por site, aplicativo ou outras tecnologias digitais.

  • Planos terão que mostrar se o atendimento funciona de verdade

A nova norma passa a exigir que a operadora meça a resolutividade dos seus canais de atendimento. A ANS poderá requisitar informações sobre essa medição.

  • Ouvidoria ganha mais força

A ouvidoria da operadora, que é o setor responsável por ouvir as reclamações dos clientes, também passa a ter um papel mais importante. Ela deve ajudar a verificar se os canais de atendimento estão funcionando bem e reavaliar os pedidos negados pela central de atendimento. As operadoras também precisam facilitar o acesso à ouvidoria.

  • Reconhecimento às boas práticas

Por último, a ANS passará a reconhecer as operadoras que se destacarem em boas práticas, por meio de metas de excelência e redução do Índice Geral de Reclamações (IGR). O desempenho poderá influenciar, por exemplo, na aplicação de agravantes ou abatimentos nos valores de multas nos processos sancionadores.

  • Acompanhamento e fiscalização

Segundo a ANS, a nova regra faz parte de um conjunto de medidas para melhorar a forma como a agência fiscaliza os planos de saúde. “O foco é evitar falhas, atuar preventivamente e induzir melhorias no setor”, diz a agência, em nota.

A fiscalização será feita com base nas ferramentas que a ANS já usa, especialmente na análise das reclamações feitas pelos próprios beneficiários.

Melhorias para o consumidor

De acordo com a advogada Marina Paullelli, coordenadora do programa de Saúde do Instituto de Defesa dos Consumidores (Idec), a nova resolução avança na qualidade do atendimento aos beneficiários de planos de saúde, atendendo a uma demanda frequente.

“De modo geral, os consumidores sempre reclamam da dificuldade de atendimento com as operadoras de planos de saúde”, explica. Segundo a advogada, muitas vezes, eles afirmam que não conseguem finalizar uma reclamação por telefone, ou que não obtêm resposta para uma solicitação feita.

“É justamente esse tipo de cenário que essa nova regulação pretende superar. As novas regras são bastante positivas”, aponta.

O Procon Paulistano diz ter recebido neste ano reclamações por demora na autorização de procedimentos, exames ou internações, “o que compromete o acesso oportuno ao tratamento de saúde”, disse em nota.

Já do lado das operadoras, o apoio às novas normas vem com ressalvas. Em nota, a Federação Nacional de Saúde Suplementar (FenaSaúde) afirma que as regras têm como mérito “qualificar ainda mais o atendimento dos planos de saúde, buscando reduzir conflitos”.

No entanto, ressalta que as mudanças exigem alterações operacionais complexas, especialmente no que diz respeito à integração dos diversos canais de atendimento.

“Por isso, a FenaSaúde defende que a adoção das novas regras e eventuais sanções pela ANS sejam feitas de forma gradual”, completa a entidade.

A Associação Brasileira de Planos de Saúde (ABRAMGE) também manifestou preocupação, em especial com os efeitos imediatos do artigo da resolução que amplia as sanções aplicadas às operadoras.

Segundo a ABRAMGE, estão inclusas sanções em “demandas administrativas que não envolvem atendimento assistencial direto aos beneficiários e, principalmente, na abertura de Notificação de Intermediação Preliminar (NIP) improcedente, ou seja, que comprovadamente a operadora de plano de saúde tem razão”.

A associação enviou um ofício à ANS no dia 30 de maio solicitando o adiamento da resolução por 12 meses. O objetivo do requerimento, diz a entidade, é garantir ao setor tempo necessário para adaptar sistemas e processos complexos com segurança e responsabilidade, e assim evitar impactos indesejados no atendimento aos beneficiários.

Outras reinvindicações

Marina destaca que, historicamente, os planos de saúde ficam no topo das reclamações que são feitas ao Idec, respondendo a 29,10% do total de queixas que o instituto recebe. Entre os principais temas reclamados estão:

  • Reajustes abusivos, especialmente em planos coletivos;
  • Problemas relacionados aos contratos, como dúvidas sobre reembolso, dificuldades no cancelamento;

Práticas abusivas, como rompimento unilateral, exclusão de dependentes e negativa de cobertura.
Para a advogada, apesar dos avanços, ainda é vital que outras práticas do mercado sejam superadas para que a nova resolução da ANS tenha um efeito mais profundo. “Um exemplo são as reclamações sobre reajustes e cancelamentos unilaterais de planos coletivos”, destaca.
Caio Fernandes – advogado especializado em Direito à Saúde.

No final de junho, a ANS definiu em 6,06% o limite máximo de aumento anual permitido para os planos de saúde individuais e familiares regulamentados no País. Esse limite vale para o período de maio de 2025 a abril de 2026 e se aplica a todos os planos contratados a partir de 1º de janeiro de 1999.

De acordo com o advogado Caio Henrique Fernandes, sócio do escritório Vilhena Silva Advogados, especializado em direito à saúde, esse é o menor reajuste aplicado desde 2008, com exceção do período pandêmico, quando houve, na verdade, um desconto. A medida impacta mais de 8 milhões de beneficiários, o equivalente a 16,4% dos 52 milhões de usuários de planos médicos no País.

No entanto, o reajuste não se aplica aos planos coletivos, como os oferecidos por empresas aos seus funcionários ou contratados por meio de sindicatos e associações. Essas modalidades são a maioria no mercado de saúde suplementar.

Frente à medida, o Idec emitiu um posicionamento, em que questiona a falta de um teto para essa parcela de usuários. “É muito importante que, principalmente na parte dos reajustes, a ANS defina regras para que eles sejam fixados dentro de patamares razoáveis para os planos coletivos”, reforça Marina.

De acordo Fernandes, há casos de reajustes anuais aplicados a planos coletivos com percentuais de 30% a 40%. A boa notícia, segundo o advogado, é que o teto aplicado aos planos individuais poderá servir como parâmetro para combater os reajustes abusivos nos planos coletivos, que correspondem a 80% do mercado.

Isso porque, diz Fernandes, o teto aplicado indica que os estudos da própria autarquia demonstram que é possível reajustar as mensalidades com índices mais baixos. “Nas ações judiciais, solicitamos que as operadoras justifiquem de forma clara como chegaram ao percentual de reajuste aplicado. Caso não haja comprovação, judicializamos para que os valores sejam substituídos pelo índice de 6,06%”, exemplifica.

Ainda assim, a expectativa é de que, em um futuro próximo, sejam definidas regras para este grupo. “Ou uma forma de limitar esses aumentos de maneira mais justa para o consumidor”, defende Marina.

O que fazer caso regras não sejam cumpridas

Em caso de descumprimento das regras, o consumidor pode registrar uma reclamação no Procon. No Estado de São Paulo, por exemplo, o atendimento pode ser feito presencialmente, na sede localizada no Largo do Pátio do Colégio, nº 5, no centro histórico de São Paulo, ou por meio do Atendimento Eletrônico disponível no portal 156.

Também é possível registrar a denúncia diretamente na ANS, acessando o site da agência, no Espaço do Consumidor, clicando em “Canais de Atendimento” ou, se preferir, pelo telefone 0800 701 9656.
Tipos de planos de saúde; plano de saúde individual; plano de saúde coletivo

Posted by & filed under Problemas Contratuais.

Se você está pensando em contratar ou trocar de plano de saúde, saiba quais são os principais tipos de planos de saúde no mercado, as características e diferenças entre eles.


Tipos de Plano de Saúde

Basicamente existem dois tipos de planos de saúde: os Individuais e os Coletivos.

PLANOS DE SAÚDE INDIVIDUAL OU FAMILIAR

Planos de saúde individual/familiar são aqueles contratados diretamente pelo beneficiário, com ou sem seu grupo familiar, tendo como intermediário um corretor devidamente autorizado. As principais características desse tipo de plano de saúde são:

  • Adesão livre;
  • Período de carência comum a todos os planos;
  • Cobertura escolhida conforme as necessidades do cliente;
  • Cobrança é feita diretamente pela operadora de planos de saúde;
  • Rescisão contratual em caso de fraude ou por não pagamento de mensalidade;
  • Reajustes anuais SÃO regulados e limitados pelo índice divulgado pela ANS;

Geralmente, os planos de saúde individual/familiar são mais caros que os planos coletivos da mesma operadora e de cobertura equivalente. Além disso, poucas operadoras vendem, atualmente, planos individuais/familiares.


PLANOS DE SAÚDE COLETIVOS

Os Planos Coletivos se dividem em dois: Coletivo por Adesão e Coletivo Empresarial.


COLETIVO POR ADESÃO

Os Planos Coletivos por Adesão são contratados por intermédio de instituições trabalhistas, como, por exemplo, sindicatos, associações profissionais, entidades ou conselhos de classe. As principais características desse tipo de plano de saúde são:

  • Adesão exige vínculo com associação profissional ou sindicato;
  • Período de carência normal, exceto para quem ingressa no plano em até 30 dias da celebração do contrato ou aniversário do mesmo;
  • Cobertura varia conforme os serviços oferecidos pela operadora;
  • Cobrança é feita diretamente ao consumidor por uma administradora de benefícios ou pela própria associação, ou sindicato;
  • Rescisão contratual não é regulamentada, por isso, cada operadora estabelece em seu contrato as hipóteses de cancelamento do plano;
  • Reajustes anuais NÃO são regulados pela ANS, geralmente são maiores do que os impostos aos contratos individuais/familiares. O reajuste é negociado entre a operadora e a pessoa jurídica de acordo com as regras estabelecidas no contrato.


COLETIVO EMPRESARIAL

Os Planos Coletivos Empresariais são contratados por uma pessoa jurídica em benefício de um determinado grupo, como os sócios, funcionários ou estatutários. Nesse caso, a empresa onde o consumidor trabalha faz a contratação do plano junto à operadora. As principais características do plano coletivo empresarial são:

  • Adesão exige vínculo empregatício com a empresa contratante;
  • Período de carência normal, exceto para contratos com 30 ou mais beneficiários e para quem ingressa no plano em até 30 dias da assinatura do contrato;
  • Cobertura varia conforme o plano contratado pela empresa;
  • Cobrança é feita pela operadora diretamente à empresa contratante;
  • Rescisão contratual não é regulamentada, por isso, cada operadora estabelece em seu contrato as hipóteses de cancelamento do plano, que poderá ocorrer, inclusive, de maneira imotivada pela operadora;
  • Reajustes anuais NÃO são regulados pela ANS. Para contratos com até 30 vidas, o reajuste é único aplicável para o agrupamento de contratos com menos de 30 vidas. Para contratos com 30 vidas ou mais, o reajuste é negociado entre a operadora e a pessoa jurídica de acordo com as regras estabelecidas no contrato.

Tanto os planos individuais quanto os coletivos são regulados pela ANS – Agência Nacional de Saúde Suplementar e devem cumprir as exigências do órgão regulador com relação à assistência prestada e à cobertura obrigatória. Apenas o reajuste dos planos coletivos não é definido pela ANS, uma vez que o índice é determinado a partir da negociação entre a pessoa jurídica contratante e a operadora de plano de saúde.


PLANOS DE SAÚDE MEI – CONTRATAÇÃO POR EMPRESÁRIO INDIVIDUAL

Plano de Saúde MEI são contratados por consumidores que exercem uma atividade empresarial individual (autônomo) pelo período mínimo de 6 meses. Estão incluídas empresas de pequeno porte (EPP), microempresa (ME), microempreendedor individual (MEI), ou ainda empresa normal, a depender do seu faturamento anual. Confira as principais características do plano de saúde coletivo empresarial MEI:

Dependentes: É possível vincular indivíduos por relação empregatícia e grupo familiar.

Carência: Pode haver aplicação de carência nos planos com até 30 indivíduos, desde que prevista no contrato. Não há carência nos planos com 30 indivíduos ou mais, para aqueles que ingressarem no plano em até 30 dias da celebração do contrato ou da vinculação a pessoa jurídica.

Rescisão Contratual: A operadora poderá rescindir o contrato imotivadamente após 12 meses, desde que comunique com 60 dias de antecedência do aniversário do contrato, informando o motivo da rescisão. O beneficiário poderá ser excluído individualmente pela operadora em caso de fraude ou por não pagamento. Além disso, se o empresário não comprovar que permanece inscrito no órgão competente e que está em regular exercício da sua atividade empresarial perante a Receita Federal.

Reajustes: Reajuste único aplicável para agrupamento de contratos com menos de 30 vidas. Se o contrato tiver mais de 30 vidas, o reajuste será negociado entre a pessoa jurídica e a operadora conforme as regras estabelecidas no contrato. Em ambos os casos, o contrato está sujeito ainda ao reajuste por faixa etária, se previsto em contrato.

FIQUE ATENTO! Os reajustes dos planos coletivos ou a rescisão imotivada, ainda que previstos em contrato, podem ser questionados judicialmente, pois, em muitos casos, representam práticas abusivas contra o consumidor. Por isso, o consumidor deve sempre buscar orientações de um advogado especialista.

portabilidade de carência; plano de saúde; ANS; beneficiário; troca de operadora; carência; cobertura; direitos do consumidor; contrato de saúde

Posted by & filed under Notícias, Saiu na Mídia, Portabilidade.

O GLOBO | Leticia Lopes – Rio de Janeiro | 08.04.24

Troca de plano é opção para quem busca opções mais baratas. Definição do percentual máximo para aumento dos contratos individuais ou familiares tradicionalmente ocorre entre maio e junho.

Depois do aumento de 4,5% nos medicamentos de uso contínuo, o próximo reajuste que deve pesar no bolso dos consumidores é o dos planos de saúde. A definição — pela Agência Nacional de Saúde Suplementar (ANS) — do percentual máximo para aumento dos contratos individuais ou familiares ainda não tem data para acontecer, mas tradicionalmente ocorre entre maio e junho. Com o impacto no orçamento à vista, a portabilidade pode ser um caminho para o usuário escapar do reajuste e manter o contrato ativo.

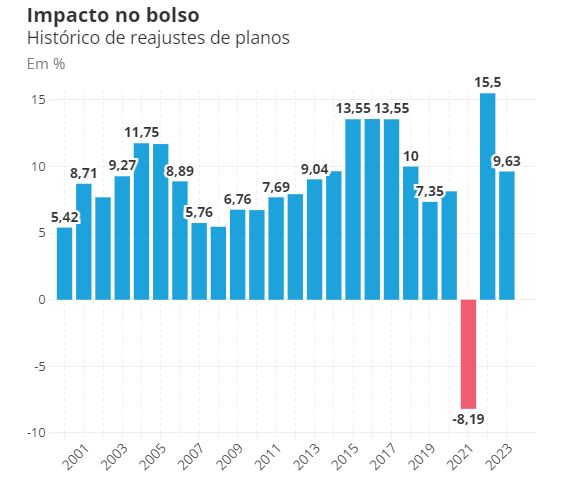
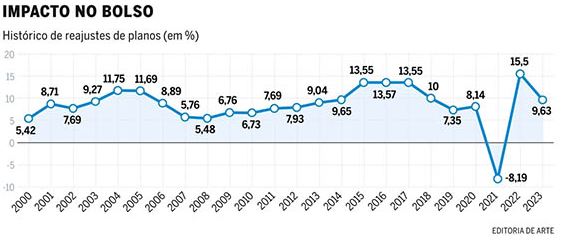
No ano passado, o aumento autorizado pela ANS foi de até 9,63%, com aplicação válida entre maio de 2023 e abril de 2024, de acordo com o mês de aniversário do contrato.

PRAZO DE ENTREGA DE DADOS DE DESPESAS ASSISTENCIAIS ENCERRADO

No último dia 31, terminou o prazo para que as operadoras entregassem os dados das despesas assistenciais do ano passado à ANS, que fazem parte da metodologia de definição do percentual limite.

Histórico de reajustes de planos de saúde

A correção impacta as mensalidades de 8.792.893 pessoas, o que representa 17,25% dos usuários de planos de saúde. Para 82,7% dos beneficiários, vinculados a contratos coletivos, não há limite estabelecido pelo órgão regulador. Apesar disso, o índice acaba sendo usado como parâmetro nas negociações entre clientes e operadoras dos contratos coletivos.

A Associação Brasileira de Planos de Saúde afirma que o reajuste anual tem como objetivo manter o equilíbrio entre o uso dos serviços pelos beneficiários com a qualidade e a modernização do sistema. A entidade afirma que, entre 2021 e 2023, o setor registrou prejuízo operacional de R$ 20 bilhões, enquanto a soma dos reajustes ficou “abaixo da inflação oficial, com uma média de 5,1% ao ano”.

Portabilidade x redução

A busca por um plano de saúde mais barato alivia o bolso. Segundo a ANS, no ano passado, esse foi o principal motivo dos usuários (40%) na hora de optar pela portabilidade de operadora. A procura por melhor qualidade da rede (21%) e cancelamento de contrato (18%) aparecem em seguida.

Dr. Rafael Robba, advogado especialista em Direito à Saúde

Dr. Rafael Robba, advogado especialista em Direito à Saúde

Especialista em Direito à Saúde do escritório Vilhena Silva, o advogado Rafael Robba observa que, para optar pela portabilidade, o usuário precisa primeiro entender se preenche todos os requisitos. Além disso, ele recomenda redobrar a atenção principalmente em caso de doença preexistente ou tratamento de saúde em curso.

— Em muitos casos o corretor oferece uma ideia de redução de carência, completamente diferente da portabilidade, que é o único mecanismo que afasta as carências já cumpridas no plano anterior. E a operadora de destino não pode exigir preenchimento da declaração de saúde, porque o usuário já cumpriu a carência no plano de origem — explica: — É sempre importante se certificar do que prevê o contrato para evitar transtornos.

Requisitos

A ANS determina que para fazer a portabilidade é preciso ter um plano de saúde contratado a partir de 1º de janeiro de 1999 ou adaptado à Lei dos Planos de Saúde. Além disso, é preciso estar com o contrato ativo e em dia com os pagamentos. Os requisitos também exigem que o usuário tenha cumprido um período mínimo de permanência no plano de dois anos. Se já tiver pedido portabilidade antes ou tiver doença preexistente, o período aumenta para três anos.

Depois de conferir se os requisitos estão sendo cumpridos, o usuário deve consultar o Guia ANS de Planos de Saúde (ans.gov.br/gpw-beneficiario/) para verificar quais são os planos compatíveis com o contrato atual. Só é permitido mudar para um plano que seja da mesma faixa de preço.

Como fazer a troca?

A partir daí, basta procurar a operadora para onde deseja migrar com a documentação necessária: comprovante de pagamento das três últimas mensalidades ou declaração da operadora de origem; comprovante de prazo de permanência (seja uma declaração do plano ou o contrato de adesão assinado); e relatório de compatibilidade ou n.º de protocolo, ambos emitidos pelo Guia ANS.

Preciso cumprir carência?

Não. As carências cumpridas passam para o novo plano. Caso o novo seguro exija carências que o beneficiário não tenha cumprido, é possível acatar apenas elas. O novo plano tem até 10 dias para analisar o pedido. Caso não responda ao pedido após esse prazo, a portabilidade será considerada válida.

E se a operadora dificultar?

As operadoras não podem selecionar clientes por fator de risco, como idade ou doença preexistente. Além disso, todas as empresas listadas no Guia ANS devem aceitar os novos clientes. Ainda que em um tipo de plano diferente, como do individual para o coletivo.

Segundo Robba, em caso de dificuldades, o beneficiário pode buscar a ANS. O objetivo é notificar a operadora para aceitar a portabilidade ou explicar os motivos da recusa. Se ainda assim o problema não for resolvido, procurar a Justiça pode ser uma opção.

reajuste de plano de saúde, portabilidade de plano de saúde

Posted by & filed under Saiu na Mídia, Notícias, Reajuste de planos, Reajustes Abusivos.

EXTRA | Leticia Lopes – Rio de Janeiro | 07.04.24


Contratos individuais e familiares devem ter limite de aumento divulgado entre maio e junho

Depois do aumento de 4,5% nos medicamentos de uso contínuo, o próximo reajuste que deve pesar no bolso dos consumidores é o dos planos de saúde. A definição – pela Agência Nacional de Saúde Suplementar (ANS) – do percentual máximo para aumento dos contratos individuais ou familiares ainda não tem data para acontecer, mas tradicionalmente os números são divulgados entre maio e junho. Com o impacto no orçamento à vista, a portabilidade pode ser um caminho para o usuário escapar do reajuste e manter ativo o contrato de saúde privada.

No ano passado, o aumento autorizado pela ANS foi de até 9,63%, com aplicação válida entre maio de 2023 e abril de 2024, de acordo com o mês de aniversário do contrato. Segundo a agência reguladora, o índice máximo de reajuste dos contratos individuais ou familiares, para o período de maio próximo a abril de 2025, ainda será calculado.

No último dia 31, terminou o prazo para que as operadoras entregassem os dados das despesas assistenciais do ano passado, que fazem parte da metodologia de definição do percentual limite. Também entra na fórmula o Índice de Preços ao Consumidor Amplo (IPCA), descontado o subitem Plano de Saúde. Antes de ser divulgado, o percentual passa por análise da Diretoria Colegiada da ANS e por apreciação do Ministério da Fazenda.

A correção máxima impacta as mensalidades de 8.792.893 pessoas, o que representa 17,25% dos usuários de planos de saúde. Para 82,7% dos beneficiários, vinculados a contratos coletivos, não há limite estabelecido pelo órgão regulador. Apesar disso, o índice acaba sendo usado como parâmetro nas negociações entre clientes e operadoras dos contratos coletivos.

A Associação Brasileira de Planos de Saúde (Abramge) justifica que o reajuste anual tem como objetivo manter o equilíbrio entre o uso dos serviços pelos beneficiários com a qualidade e a modernização do sistema.

“Nos últimos três anos (2021, 2022 e 2023) o setor registrou um prejuízo operacional acumulado de R$ 20 bilhões de reais. No mesmo período, a soma dos reajustes dos planos de saúde individuais/familiares ficou abaixo da inflação oficial, com uma média de 5,1% ao ano, evidenciando um desafio financeiro extremamente significativo, onde mesmo com os reajustes, as mensalidades não foram suficientes para o pagamento das despesas”, afirma a entidade.

Portabilidade x redução de carências

Apesar de os gastos privados com saúde – o que inclui os planos – terem reduzido nos últimos anos, como apontou o

Dr. Rafael Robba – advogado especialista em direito à saúde.

IBGE na última sexta-feira, outras despesas têm pesado no orçamento das famílias, como é o caso de medicamentos e exames. Neste contexto, a busca por um plano de saúde mais barato alivia o bolso. Segundo a ANS, no ano passado, esse foi o principal motivo dos usuários (40%) na hora de optar pela portabilidade de operadora. A procura por melhor qualidade da rede (21%) e cancelamento de contrato (18%) aparecem em seguida.

Especialista em Direito à Saúde do escritório Vilhena Silva, o advogado Rafael Robba observa que, para optar pela portabilidade, o usuário precisa primeiro entender se preenche todos os requisitos. Além disso, ele recomenda redobrar a atenção principalmente em caso de doença preexistente ou tratamento de saúde em curso.

– Em muitos casos o corretor oferece uma ideia de redução de carência, completamente diferente da portabilidade, que é o único mecanismo que vai afastar totalmente as carências já cumpridas no plano anterior. E a operadora de destino não pode exigir preenchimento da declaração de saúde, porque o usuário já cumpriu a carência no plano de origem – explica: – Por isso é sempre importante se certificar do que prevê o contrato, e também guardar trocas de e-mails e mensagens, para evitar transtornos.

Requisitos

As regras da ANS determinam que para fazer a portabilidade é preciso ter um plano de saúde contratado a partir de 1º de janeiro de 1999 ou adaptado à Lei dos Planos de Saúde. Além disso, é preciso estar com o contrato ativo e em dia com os pagamentos. Os requisitos também exigir que o usuário tenha cumprido um período mínimo de permanência no plano de dois anos. Se já tiver pedido portabilidade antes ou tiver doença preexistente, o período aumenta para três anos.

Compatibilidade

Depois de conferir se os requisitos estão sendo preenchidos, o usuário deve consultar o Guia ANS de Planos de Saúde (ans.gov.br/gpw-beneficiario/) para verificar quais são os planos compatíveis com o seu contrato atual. Só é permitido mudar para um plano que seja da mesma faixa de preço do atual.

Como fazer a portabilidade?

Basta procurar a operadora para onde deseja migrar com a documentação necessária: comprovante de pagamento das três últimas mensalidades ou declaração da operadora de origem; comprovante de prazo de permanência (seja uma declaração do plano ou o contrato de adesão assinado); e relatório de compatibilidade ou nº de protocolo, ambos emitidos pelo Guia ANS.

Preciso cumprir carência de novo?

Não. As carências cumpridas passam para o novo plano. Caso o novo seguro exija carências que o beneficiário não tenha cumprido, é possível acatar apenas elas.

Quais são os prazos?
A operadora do novo plano tem até 10 dias para analisar o pedido de portabilidade. Caso não responda ao pedido após esse prazo, a portabilidade será considerada válida.

Operadora está dificultando. O que fazer?

As operadoras não podem selecionar clientes por fator de risco, como idade ou doença preexistente. Além disso, todas as empresas listadas no Guia ANS devem aceitar os novos clientes, ainda que em um tipo de plano diferente, como do individual para o coletivo.

Segundo Robba, em geral, as operadoras de origem não costumam dificultar o processo. Cabe a elas apenas a emissão de carta de permanência, espécie de declaração curta dizendo que o tipo de plano do beneficiário, desde qual data, o valor da mensalidade, e se o usuário está adimplente, para provar que ele preenche os requisitos.

– Possíveis dificuldades podem acontecer com as operadoras de destino, que eventualmente criam dificuldades ou recusam a portabilidade – diz.

Nesses casos, ele orienta que o beneficiário pode buscar a ANS, que notifica a operadora para aceitar a portabilidade ou explicar os motivos da recusa. Se ainda assim o problema não for resolvido, procurar a Justiça pode ser uma opção.

Portabilidade planos de saúde, reajuste de planos de saúde

Posted by & filed under Saiu na Mídia, Notícias, Reajuste de planos.

O GLOBO – RJ | LETICIA LOPES  | 07.04.24


Aumento deve ser anunciado entre maio e junho. Entenda como funcionam as regras de portabilidade entre operadoras


Depois do aumento de 4,5% nos medicamentos de uso contínuo, o próximo reajuste que deve pesar no bolso dos consumidores é o dos planos de saúde. A definição — pela Agência Nacional de Saúde Suplementar (ANS) —do percentual máximo para aumento dos contratos individuais ou familiares ainda não tem data para acontecer, mas tradicionalmente ocorre entre maio e junho. Com o impacto no orçamento à vista, a portabilidade pode ser um caminho para o usuário escapar do reajuste e manter o contrato ativo.

No ano passado, o aumento autorizado pela ANS foi de até 9,63%, com aplicação válida entre maio de 2023 e abril de 2024, de acordo como mês de aniversário do contrato.

No último dia 31, terminou prazo para que as operadoras entregassem os dados das despesas assistenciais do ano passado à ANS, que fazem parte da metodologia de definição do percentual limite.

A correção impacta as mensalidades de 8.792.893 pessoas, o que representa 17,25% dos usuários de planos de saúde. Para 82,7% dos beneficiários, vinculados a contratos coletivos, não há limite estabelecido pelo órgão regulador. Apesar disso, o índice acaba sendo usado como parâmetro nas negociações entre clientes e operadoras dos contratos coletivos.

A Associação Brasileira de Planos de Saúde (Abramge) afirma que o reajuste anual tem como objetivo manter o equilíbrio entre o uso dos serviços pelos beneficiários com a qualidade e a modernização do sistema. A entidade afirma que, entre 2021 e 2023, o setor registrou prejuízo operacional de R$ 20 bilhões, enquanto a soma dos reajustes ficou “abaixo da inflação oficial, com uma média de 5,1% ao ano”.

Portabilidade x redução

A busca por um plano de saúde mais barato alivia o bolso. Segundo a ANS, no ano passado, esse foi o principal motivo dos usuários (40%) na hora de optar pela portabilidade de operadora. A procura por melhor qualidade da rede (21%) e cancelamento de contrato (18%) aparecem em seguida.

Dr. Rafael Robba – advogado especialista em direito à saúde.

Especialista em Direito à Saúde do escritório Vilhena Silva, o advogado Rafael Robba observa que, para optar pela portabilidade, o usuário precisa primeiro entender se preenche todos os requisitos. Além disso, ele recomenda redobrar a atenção principalmente em caso de doença preexistente ou tratamento de saúde em curso.

— Em muitos casos o corretor oferece uma ideia de redução de carência, completamente diferente da portabilidade, que é o único mecanismo que afasta as carências já cumpridas no plano anterior. E a operadora de destino não pode exigir preenchimento da declaração de saúde, porque o usuário já cumpriu a carência no plano de origem — explica: — E sempre importante se certificar do que prevê o contrato para evitar transtornos.

Requisitos

A ANS determina que para fazer a portabilidade é preciso ter um plano de saúde contratado a partir de 1º de janeiro de 1999 ou adaptado à Lei dos Planos de Saúde. Além disso, é preciso estar com o contrato ativo e em dia com os pagamentos. Os requisitos também exigem que o usuário tenha cumprido um período mínimo de permanência no plano de dois anos. Se já tiver pedido portabilidade antes ou tiver doença preexistente, o período aumenta para três anos.

Depois de conferir se os requisitos estão sendo cumpridos, o usuário deve consultar o Guia ANS de Planos de Saúde (ans.gov.br/gpw-beneficiario/) para verificar quais são os planos compatíveis com o contrato atual.
Só é permitido mudar para um plano que seja da mesma faixa de preço.

Como fazer a troca?

A partir daí, basta procurar a operadora para onde deseja migrar com a documentação necessária: comprovante de pagamento das três últimas mensalidades ou declaração da operadora de origem; comprovante de prazo de permanência (seja uma declaração do plano ou o contrato de adesão assinado); e relatório de compatibilidade ou n.º de protocolo, ambos emitidos pelo Guia ANS.

Preciso cumprir carência?

Não. As carências cumpridas passam para o novo plano. Caso o novo seguro exija carências que o beneficiário não tenha cumprido, é possível acatar apenas elas. O novo plano tem até 10 dias para analisar o pedido. Caso não responda ao pedido após esse prazo, a portabilidade será considerada válida.

E se a operadora dificultar?

As operadoras não podem selecionar clientes por fator de risco, como idade ou doença preexistente. Além disso, todas as empresas listadas no Guia ANS devem aceitar os novos clientes, ainda que em um tipo de plano diferente, como do individual para o coletivo.

Segundo Robba, em caso de dificuldades, o beneficiário pode buscar a ANS, que notifica a operadora para aceitar a portabilidade ou explicar os motivos da recusa. Se ainda assim o problema não for resolvido, procurar a Justiça pode ser uma opção.

planos de saúde, planos individuais e familiares, reajuste de planos de saúde

Posted by & filed under Saiu na Mídia, Notícias, Reajuste de planos, Reajustes Abusivos, Na mídia.

Wanderley Preite Sobrinho Do UOL, em São Paulo  |  22.02.24

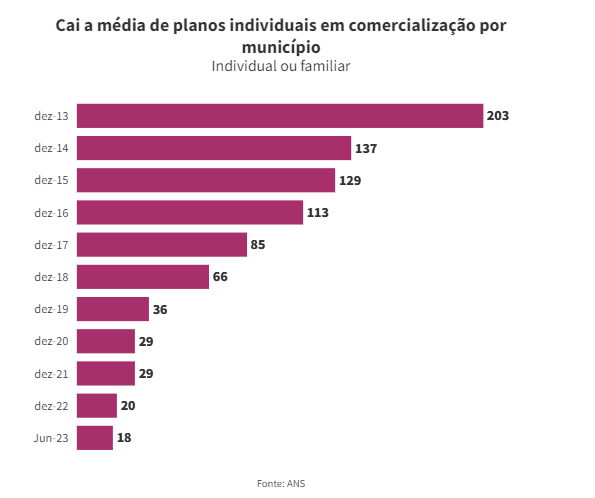
De olho na possibilidade de aumentar a mensalidade sem a interferência da ANS (Agência Nacional de Saúde), as operadoras de saúde estão reduzindo a oferta de planos individuais e familiares enquanto aumentam a de planos coletivos, cujo índice de reajuste não é decidido pela agência reguladora.

O que aconteceu

A ANS só define o reajuste dos planos vendidos diretamente a uma pessoa ou família. Em 2023, a agência aumentou a mensalidade em 9,6%. Já os planos coletivos são vendidos para empresas ou a determinadas categorias (como advogados, médicos e servidores). Nesses casos, quem decide o índice é a operadora em acordo com a empresa ou entidade. No ano passado, o reajuste dos coletivos ficou em 26% — e deve ficar em 25% este ano.

planos individuais

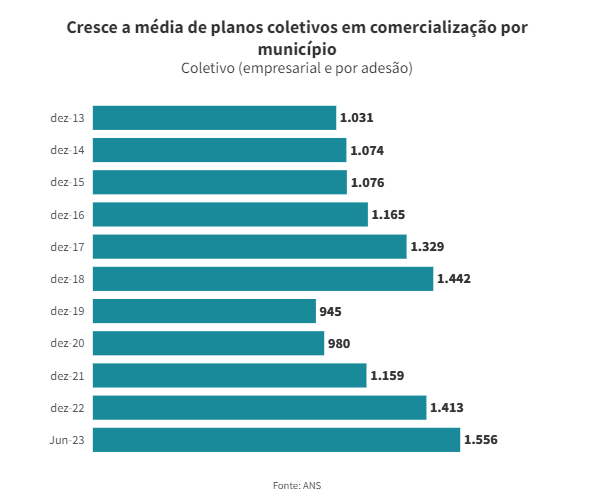
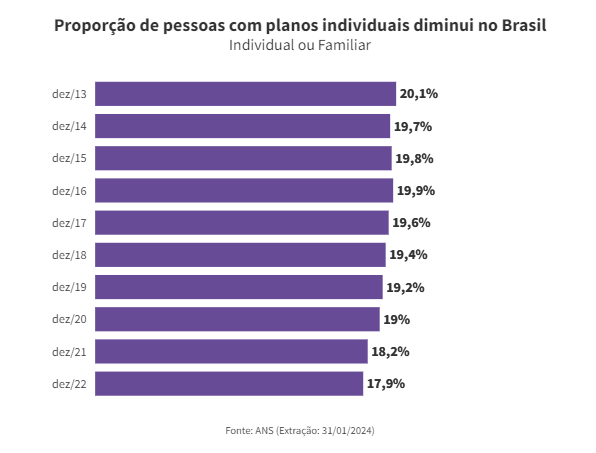
Já o total de planos coletivos à venda cresceu 50% entre dezembro de 2013 a junho de 2023. Passou de 1031 para 1556 segundo média da ANS que contabiliza os planos existentes em todos os municípios brasileiros. Em dezembro de 2023, os planos individuais e familiares contavam com 8,8 milhões de beneficiários, enquanto os coletivos somavam 42,2 milhões de segurados.

planos coletivos por adesao

proporção pessoas plano individual

O número de operadoras vendendo planos de saúde caiu de modo geral no Brasil. Mas essa redução é maior entre as seguradoras que vendem planos individuais e coletivos: queda de 85,5%, contra redução de 33,6% entre as que comercializam planos empresariais e por adesão.

Coletivos são menos regulados

CPI dos planos de saúde

Rafael Robba – advogado especialista em direito à saúde.

O reajuste dos planos individuais passou a ser feito pela ANS depois de sua criação, em 2000. “Como nos coletivos as operadoras não precisam seguir critério para fixar um índice, com o tempo as operadoras priorizaram a comercialização dos coletivos”, diz Rafael Robba, advogado especializado em saúde.

Decidir sozinha o reajuste dos coletivos não é a única vantagem para as operadoras. “Os planos individuais e familiares não podem ser cancelados pelas operadoras de forma imotivada”, diz o especialista. “Só pode cancelar após inadimplência superior a 60 dias ou fraude. Nos coletivos, a lei é omissa: as operadoras colocam nos contratos com as empresas a possibilidade de cancelar sem motivos — só precisa avisar com antecedência de 60 dias.”

Graças a isso, é cada vez mais difícil encontrar um plano individual ou coletivo. Depois de muita procura, a contadora Ellen Cristina de Araújo Lopes, 38, conseguiu contratar um plano da Hub Health em setembro do ano passado, mas se decepcionou dois meses depois.

A seguradora cancelou o plano depois de apenas cinco dias de atraso. “Eu não recebi nenhum comunicado. Eles mandaram uma mensagem no WhatsApp e não consegui falar com um atendente até hoje”, diz ela. Procurada por e-mail, telefone e WhatsApp, a operadora não respondeu até a publicação desta reportagem.

“Eu tinha diversas consultas marcadas para dezembro, mas não consegui ser atendida.”
Ellen Cristina de Araújo Lopes

Ao longo do tempo, as operadoras passaram a criar outras formas de vender planos para as famílias. A estratégia, explica Robba, é oferecer planos mais baratos, com até cinco vidas, aos donos de pequenas empresas, que usam seu CNPJ para contratar um “plano empresarial” para sua família, os chamados “pejotinhas”.

“Mas no primeiro aumento, eles levam um susto porque não há limite de reajuste. Tivemos casos que chegaram a 40%.”
Rafael Robba, advogado

Os dados da ANS atestam esse aumento. A proporção de beneficiários em contratos coletivos com até cinco vidas triplicou, passando de 5% para 15% do total de pessoas com algum plano médico entre 2014 e 2023, diz a agência reguladora.

Procurada, a ANS admite que algumas regras são diferentes para planos individuais e coletivos. “As regras de reajuste e de rescisão contratual diferem de acordo com o tipo de contratação, mas seguem regras estipuladas pela ANS”, afirma. Sobre a redução na oferta de planos individuais e familiares, a agência diz que precisa respeitar a “livre iniciativa”.

“A ANS não pode obrigar a comercialização de planos individuais/familiares pelas operadoras, sendo uma escolha de cada uma os tipos de plano que irá comercializar.”
ANS, em nota

Operadoras admitem redução

A regulação em vigor “tem inibido a oferta desse tipo de produto”, diz a FenaSaúde (Federação Nacional de Saúde Suplementar). “O reajuste autorizado pela ANS para os planos individuais tem sido sistematicamente inferior ao aumento dos custos com tratamentos e à inflação médica”, observa a entidade. “De 2019 a 2022, o reajuste acumulado autorizado foi de cerca de 15%, enquanto a variação das despesas médico-hospitalares foi de 41%.”

“Tal fato justifica a redução da oferta desse tipo de produto. É urgente que a atual forma de reajuste dos planos individuais evolua para uma metodologia baseada na variação de custos de cada operadora.”
FenaSaúde, em nota

Plano de saúde sobe até 49, reajuste plano de saúde

Posted by & filed under Saiu na Mídia, Notícias, Reajustes Abusivos.

O Globo | Pollyanna Brêtas | 03.02.2021


Cálculo do Idec mostra que boletos com acréscimos relativos a aumentos suspensos pela ANS em 2020 pesam agora no bolso dos usuários. 

RIO – Reajustes de mensalidades de planos de saúde este ano com o acréscimo do início da cobrança retroativa dos aumentos suspensos em 2020 por causa da pandemia resultaram num forte impacto no orçamento de muitas famílias.

Segundo o Instituto Brasileiro de Defesa do Consumidor (Idec), o reajuste acumulado aplicado neste início de ano chegou a 49,8%.

O cálculo foi feito a partir de simulações para avaliar o impacto para os consumidores da autorização da Agência Nacional de Saúde Suplementar (ANS) para que planos de saúde iniciassem, em janeiro, a cobrança em parcelas do aumentos anual e por mudança de faixa etária de 2020.


Esses reajustes haviam sido suspensos temporariamente no ano passado pelo próprio regulador entre setembro e dezembro.

O objetivo da medida era dar um alívio no bolso do consumidor em um momento de crise de saúde e na economia. Mas agora a conta pesa sem melhora significativa do cenário.

Os contratos que tiveram reajustes suspensos terão a recomposição desses quatro meses em 2021, em 12 parcelas iguais acrescidas à mensalidade já reajustada este ano. Já aparecem nos boletos que os usuários estão recebendo.

Segundo dados da ANS, a cobrança de valores retroativos alcança 20,2 milhões (51%) dos mais de 47,6 milhões de usuários de planos de saúde no país. Já os casos de sobreposição do reajuste por faixa etária e mais reajuste anual retroativo chegam a 5,3 milhões de usuários.

— Os consumidores estão enfrentando dificuldades para pagar o reajuste retroativo, e as empresas e usuários de planos individuais estão tentando mudar de cobertura. Os usuários estão muito endividados com redução de renda e fazendo sacrifício para se manterem adimplentes — destaca Teresa Liporace, diretora executiva do Idec.


Impacto entre 12% e quase 50%

As diferentes modalidades de contratos apresentaram variação de 12,21% e 49,81% de aumento, entre janeiro do ano passado e o mesmo mês de 2021. O percentual mais alto, de quase 50%, foi verificado nos contratos coletivos de adesão e os empresariais, que sofreram reajuste anual e por faixa etária em 2020.


Os menores percentuais foram verificados nos planos individuais, cujo percentual de aumento é definido pela ANS. No ano passado, o índice foi de 8,14%. O pagamento retroativo referente ao período da suspensão somado ao aumento anual resultou na variação de 12,21% no valor da mensalidade.


Fisioterapeuta tem aumento de mais de 30%

A fisioterapeuta Maria Eugênia Ortiz, de 61 anos, pagava R$ 1.200 pela cobertura do plano de saúde. Em janeiro de 2021, a mensalidade pulou para R$ 1.600. Ela pede há um mês explicações ao plano para um aumento de 33%, somando o reajuste anual de plano individual e o por faixa etária, mas ainda não conseguiu obter justificativas do plano.

Ortiz, que já pensa em se aposentar, se diz frustrada com o valor da cobrança. Ela faz tratamento há 10 anos contra a depressão e já cogita mudar de plano, porque não tem condições financeiras para pagar:

— Eu acho abusivo, ainda mais porque virão mais reajustes pela frente. A pessoa trabalha a vida inteira e depois tem que enfrentar uma velhice de dificuldades. Eu pago plano de saúde desde os 26 anos de idade, e na hora que você mais precisa, quando tem que se cuidar de forma preventiva, fazer exames e uma série de cuidados fica desassistido. Queria pedir uma justificativa sobre o percentual e não consegui falar com eles — considera Maria Eugênia, que faz tratamento contra a depressão há mais de 10 anos.


Aumento de mais de 40% em plano coletivo por adesão

O Idec também analisou o caso de um consumidor que recebeu o boleto com a recomposição para um plano de saúde coletivo por adesão com aniversário do contrato em julho de 2020.

O valor comercial da mensalidade em dezembro de 2020 foi de R$ 636,47, sobre o qual incidiu um reajuste anual de 19,82% e um reajuste por faixa etária de 9%. Em janeiro, de acordo com o cálculo, o valor da mensalidade seria de R$ 898,90 — um aumento de 40,92%.

Mas, o consumidor reclamou porque recebeu um boleto ligeiramente mais caro, com uma diferença de R$ 12.

A variação sentida pelo consumidor de plano individual, de dezembro de 2020 para janeiro de 2021, foi de 12,21% se ele recebeu apenas o reajuste anual. Nos casos de reajustes acumulados (individual e faixa etária), essa variação foi de 34,99%.


Planos empresariais ficaram 26,67% mais caros

Para os planos coletivos empresariais, o aumento foi de 26,67%. Nos reajustes acumulados (anual e faixa etária), essa variabilidade chegou a ser de quase 50% (49,71%).

Para os planos coletivos de adesão, a variação de mensalidade sentida pelo consumidor que recebeu apenas o reajuste anual foi de 26,67%. Para reajustes acumulados, foi de 49,81%.

As simulações utilizaram como base o Painel de Precificação da ANS de 2020, que possui valores médios de mensalidades e reajuste por faixa etária.

O Idec explicou ainda que para o cálculo do percentual de reajuste médio de planos coletivos foram usados dados de uma pesquisa da própria entidade com mais de 500 usuários de planos coletivos. Segundo o instituto, neste caso, não foram incluídos os dados da ANS que só disponibiliza os dados de planos coletivos com até 29 vidas.


ANS diz acompanhar reajustes

A Agência Nacional de Saúde Suplementar (ANS) informou, por meio de nota, vem acompanhando com atenção o cumprimento pelas operadoras de planos de saúde das regras estabelecidas pela reguladora para a recomposição dos reajustes suspensos em 2020 em razão da pandemia de Covid.


A agência acrescentou que a suspensão dos reajustes foi adotada diante de um cenário de dificuldade para o beneficiário, em função da retração econômica acarretada pela pandemia e de redução da utilização dos serviços de saúde no período.

Segundo a ANS, o percentual de reajuste autorizado para o período de maio de 2020 a abril de 2021 observou a variação de despesas assistenciais entre 2018 e 2019, período anterior à pandemia e que, portanto, não apresentou redução de utilização de serviços de saúde. Os efeitos da redução serão percebidos no reajuste referente a 2021.


Migração e portabilidade

Para Rafael Robba, advogado especializado em direito à saúde do escritório Vilhena Advogados, diante de uma crise econômica e de aumentos tão elevados, os consumidores individuais e as empresas têm optado por migrar de operadora ou contratar um plano com menos benefícios.

Outra opção que tem sido uma alternativa para alguns usuários é pedir a portabilidade do plano. Ele lembra que em 2021 ainda haverá o reajuste anual dos planos, que deve penalizar ainda mais os usuários:

Rafael Robba

— Com a decisão de suspender temporariamente o reajuste, a ANS não resolveu o problema do consumidor, e a conta chegou agora. A agência precisa criar parâmetros e fiscalizar os reajustes dos planos coletivos.

Já Rodrigo Araújo, do escritório Araújo Conforti e Jonhsson, lembra que em 2020 as operadoras registraram aumento no número de beneficiários e tiveram redução de utilização dos serviços médicos, com adiamento de consultas, exames, cirurgias eletivas e ocupação de leitos de UTI:

— Foi um ano muito rentável para as operadoras. E agora o valor da mensalidade ficou muito acima da média e ninguém consegue pagar. Precisar haver fiscalização sobre o reajuste — avalia Araújo.


O que dizem os planos

A Federação Nacional de Saúde Suplementar (FenaSaúde), que representa 15 grupos de operadoras de planos e seguros privados de assistência à saúde, informou que os reajustes atuais são a recomposição de custos que os beneficiários tiveram com os procedimentos ocorridos entre maio de 2018 e abril de 2019 – e que não refletem o comportamento durante a pandemia:

— As operadoras estão cumprindo rigorosamente a regra definida pela ANS, que consideramos positiva por permitir diluir o impacto da recomposição e aliviar o orçamento dos contratantes, seja empresas ou famílias — ressalta João Alceu Amoroso Lima, presidente da FenaSaude.

A Associação Brasileira de Planos de Saúde (Abramge) argumentou que o reajuste vai resguardar o equilíbrio e a sustentabilidade dos contratos do planos.

Ainda segundo a associação, a data-base para aplicação do reajuste anual é o aniversário do contrato; e por mudança de faixa etária é de conhecimento do beneficiário desde a data da contratação do plano de saúde.

Acrescentou ainda que a cobrança parcelada em 12 meses tem objetivo de reduzir os impactos aos contratantes de planos de saúde.


Impacto nas empresas

O plano de saúde dos funcionários representa o segundo maior gasto das empresas, e só perde para a folha de pagamentos.

Um levantamento da consultoria Mercer Marsh Benefícios com 324 empresas sobre negociações com operadoras de planos de saúde mostra que 44% das empresas adotaram coparticipação de serviços médicos e 12% fizeram downgrade de nível de plano:

— Todas as empresas e seguradoras tiveram que renegociar e rever os modelos. As grandes empresas preferiram não adiar o pagamento, o que foi feito por algumas pequenas e médias e pela maioria das pequenas — observa Marcelo Borges, diretor executivo da Mercer Marsh Benefícios.

plano de saúde empresarial; plano familiar; cancelamento de plano de saúde; STJ; microempresa; direitos do consumidor

Posted by & filed under Saiu na Mídia.

UOL | 

Uma família de Porto Alegre que havia contratado um plano de saúde empresarial por meio de uma microempresa teve o contrato cancelado pela operadora.


A Justiça entendeu que, apesar de terem contratado um plano empresarial, ele funcionava na prática como um plano familiar e, por isso, não poderia ter sido cancelado pela operadora. A decisão da 3ª Turma do Supremo Tribunal de Justiça (STJ), de 2 de agosto, mandou a operadora restabelecer o plano.

A decisão atinge diretamente os micro e pequenos empresários, além de autônomos com CNPJ ativo, que têm um plano contratado para si e para seus dependentes por meio de sua empresa.

Isso acontece porque os planos empresariais podem ser cancelados pela operadora ou pelo cliente a qualquer momento. As únicas exigências da ANS (Agência de Saúde Suplementar) são que o contrato coletivo tenha ao menos um ano de vigência e que o rompimento do contrato seja notificado à outra parte com pelo menos 60 dias de antecedência, sob pena de multa de R$ 80 mil.

Já os planos individuais ou familiares seguem regras mais rígidas e só podem ser cancelados pela operadora em caso de fraude ou de atraso de mais de 60 dias no pagamento.


Família não tem poder de negociação 


A ministra e relatora do caso no STJ, Nancy Andrighi, afirmou que, apesar de “se tratar de contrato coletivo empresarial, deve ser ressaltado que a pessoa jurídica contratante é uma microempresa familiar e são apenas três os beneficiários do contrato”. Segundo ela, não é correto supor que havia “duas pessoas jurídicas de igual força no mercado”.

O voto da relatora foi seguido pelos outros ministros integrantes da turma, e a decisão pela restituição do plano foi unânime.

Marcos Patullo, do escritório Vilhena Silva Advogados.

“O que a ministra está dizendo é que, nessa situação específica, não existe diferença entre esse plano familiar e um plano individual. Ele é, na verdade, um plano familiar com ficção de coletivo”, afirmou o advogado especializado em saúde Marcos Patullo, do escritório Vilhena Silva Advogados.

“Os planos empresariais podem ser cancelados unilateralmente porque pressupõem que uma empresa pode negociar em pé de igualdade com uma operadora de um plano. O problema é que, na prática, uma família não tem esse poder”, disse ele.


Decisão abre precedente 


A decisão do STJ não cria uma jurisprudência para o caso, já que pode ser contestada em outras turmas da entidade. Isso significa que o julgamento de casos futuros de mesma natureza não recebe uma decisão automática pela mesma conclusão. No entanto, ela abre um precedente importante. 

“A decisão não tem força vinculante e não passa a ser automática, mas ela abre precedente e serve como indicação para ajudar que o Judiciário decida da mesma forma em julgamentos futuros”, disse Patullo.

Segundo ele, há muitas reclamações e processos relativos a problemas desse tipo, em que famílias que têm seu plano de saúde por meio de uma microempresa têm o convênio cancelado pela fornecedora, e, no geral, as decisões nos tribunais estaduais já vinham dando o ganho de causa para as famílias. É, porém, a primeira decisão do gênero no STJ, o que cria uma espécie de referência nacional para a questão.


Microempresa precisa estar regular 


Mesmo com essa nova decisão do STJ, o micro ou pequeno empresário deve ter uma empresa formal e regularizada para poder contratar um plano empresarial por meio dela. Isso vale mesmo que os beneficiários sejam apenas membros da família, geralmente incluídos como dependentes do dono da empresa, que é o titular do contrato.

Desde o final do ano passado, uma resolução da ANS (432/3017) determina que, para ser elegível a um plano empresarial, o empresário individual deve ter a documentação de seu negócio em dia, o que inclui a inscrição nos órgãos competentes (Junta Comercial ou outro) e sua regularidade cadastral na Receita Federal por, no mínimo, seis meses.

A intenção da ANS era justamente inibir a abertura de empresas apenas para que as pessoas conseguissem contratar um plano de saúde para si e para os dependentes da família, prática que cresceu conforme os planos individuais, que têm regras mais duras da ANS, foram sumindo do mercado.