Seus direitos | Contratando um novo plano de saúde Read more »
Seus direitos | Contratando um novo plano de saúde Read more »
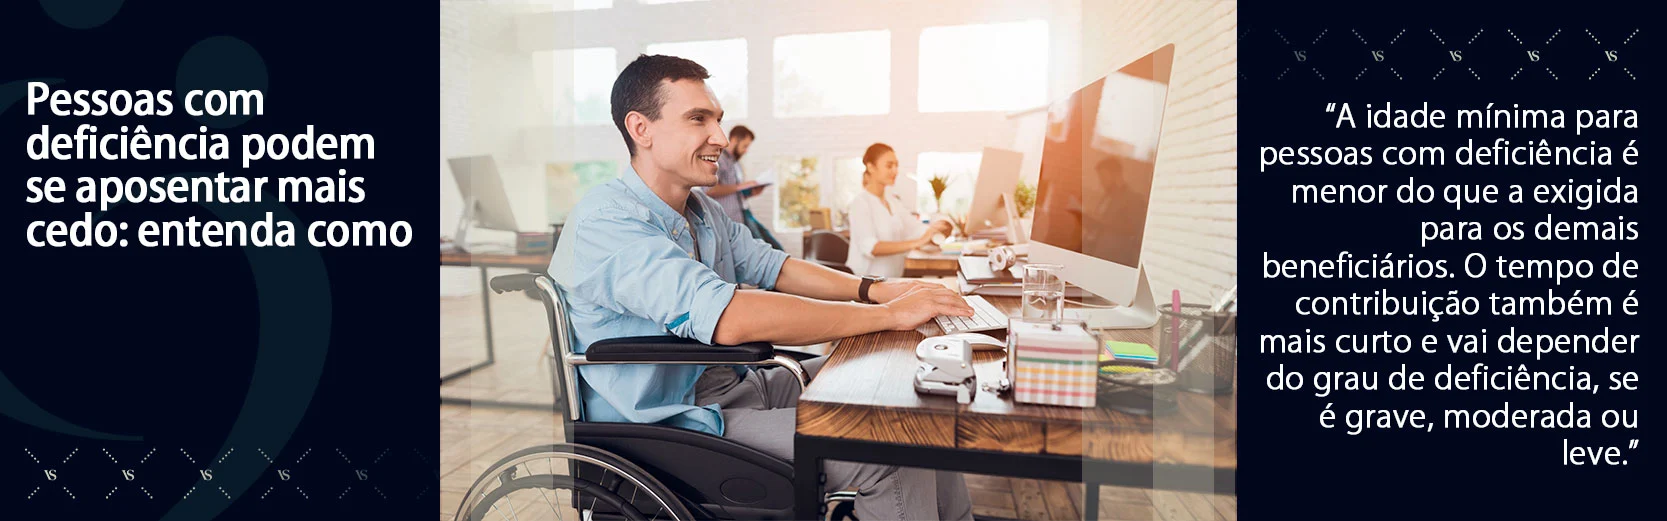
O Dia Nacional de Luta da Pessoa portadora de Deficiência, celebrado em 21 de setembro, procura conscientizar sobre a importância da inclusão e combater atitudes capacitistas. Ele lembra também que é preciso garantir os direitos das pessoas com deficiência. Um deles é a possibilidade de se aposentar mais cedo do que os demais contribuintes.
A advogada Daniela Castro, do Vilhena Silva Advogados, explica que as pessoas com deficiência podem se aposentar por idade ou por tempo de contribuição. É preciso, porém, fazer uma análise caso a caso para saber qual opção é mais vantajosa. Um advogado previdenciário pode ser de grande ajuda na hora de tomar uma decisão.
“A idade mínima para pessoas portadoras de deficiência é menor do que a exigida para os demais beneficiários. O tempo de contribuição também é mais curto e vai depender do grau de deficiência, se é grave, moderada ou leve”, diz a especialista.
Para tirar dúvidas sobre a aposentadoria de pessoas com deficiência, conversamos com Daniela sobre o tema. Confira:
A Lei Complementar 142/2013 estabeleceu condições diferentes para a aposentadoria de pessoas com deficiência. É importante ressaltar que não é qualquer tipo de deficiência que garante a obtenção do benefício mais cedo. Apenas as que prejudicam o trabalho são contempladas pela legislação.
A deficiência pode ser física, mental, intelectual ou sensorial e deve ser avaliada por peritos do INSS, que emitem um laudo. Neste documento, eles também
Daniela Castro – Vilhena Silva Advogados
esclarecem se a deficiência é leve, moderada ou grave. Essa diferenciação impacta na hora de se pedir o benefício por tempo de contribuição.
Além disso, a pessoa também passa por um assistente social, que avalia como a deficiência impacta as atividades diárias e de trabalho do segurado. Normalmente, estas avaliações demoram cerca de quatro meses e o pedido de aposentadoria só é concluído após um ano. Para quem não tem deficiência, esses prazos caem para a metade.
Existem dois tipos de aposentadoria para pessoas com deficiência. A primeira é por tempo de contribuição e depende do grau de deficiência. A segunda é por idade. Nesta modalidade, o segurado pode se aposentar ao atingir a idade mínima estabelecida em lei, com um tempo mínimo de contribuição.
Vai depender do gênero e do tipo de deficiência. Se for grave, são 25 anos de contribuição para homens e 20 para mulheres. Nos casos moderados, o tempo é de 29 anos para homens e 24 anos para mulheres. Já as deficiências leves têm prazo de contribuição de 33 anos para o sexo masculino e 28 anos para o feminino. Para as pessoas sem deficiência, esses prazos são de 35 anos para homens e 30 para mulheres.
Para a aposentadoria por idade, a idade mínima é reduzida em comparação com as regras gerais da Previdência. Os homens precisam ter 60 anos e as mulheres 55 anos. Em ambos os casos, eles devem ter contribuído por um mínimo de 15 anos já na condição de pessoa com deficiência.
Sim, aplica-se o fator previdenciário, mas apenas para beneficiar o segurado, ou seja, para aumentar a renda da aposentadoria. A Lei 142/03 prevê que o cálculo da aposentadoria da pessoa com deficiência será de 100% de todas as contribuições no caso de aposentadoria por tempo de contribuição. Já no caso de aposentadoria por idade, será utilizada a média dos 80% maiores salários de contribuição.
Em ambos os casos, é possível efetuar o descarte de contribuições, desde que haja tempo excedente de contribuição, mas há casos em que fazem pelas regras novas. É preciso ficar atento e fazer cálculos para não diminuir o valor. Um advogado pode ajudar neste processo.
O segurado deve agendar o pedido diretamente no site do INSS ou por telefone, mas deve informar que tem deficiência e apresentar documentos e laudos. O INSS marcará a perícia médica e social.
Elas precisam primeiro pedir o auxílio-doença. Se, durante a perícia do INSS, for constatado que elas não têm mais condições de trabalhar, podem se aposentar por invalidez, desde que possuam a qualidade de segurado, que corresponde ao pagamento em dia de 12 contribuições ao INSS.
Não tem direito à aposentadoria, mas pode pegar o benefício assistencial voltado para idosos maiores de 65 anos e pessoas com deficiência, que é de um salário mínimo, e depende de alguns critérios, como a renda familiar ser de 1/4 do salário-mínimo.
Os planos de saúde estão sempre no pódio quando o assunto é reclamação dos consumidores. E nos últimos meses queixas sobre a rescisão unilateral dos contratos têm sido muito mais frequente. De acordo com dados do Procon-SP, em janeiro foram registradas 48 reclamações alterações/rescisão de contrato sem solicitação. Este número saltou para 130 queixas em maio e caiu para 53 em julho. Diante deste cenário, várias ações estão sendo tomadas tanto no âmbito legislativo quanto no judiciário para tentar garantir os direitos dos consumidores.
A situação levou, por exemplo, o presidente da Câmara dos Deputados, Arthur Lira (PP-AL), a anunciar no fim de maio um acordo com operadoras de planos de saúde para suspender cancelamentos relacionados a algumas doenças e transtornos. E no mês passado, a Comissão de Defesa do Consumidor da Câmara dos Deputados aprovou projeto de lei que proíbe as operadoras de cancelarem unilateralmente os planos de saúde em situações de emergência ou urgência, independentemente do tipo de assistência médica contratada. A rescisão unilateral só será possível em caso de inadimplência do consumidor por mais de 90 dias, após notificação do beneficiário para pagamento.
E mais recentemente, o Conselho da Justiça Federal um caderno com 47 entendimentos relacionados ao direito à saúde que devem servir de referência para decisões judiciais.
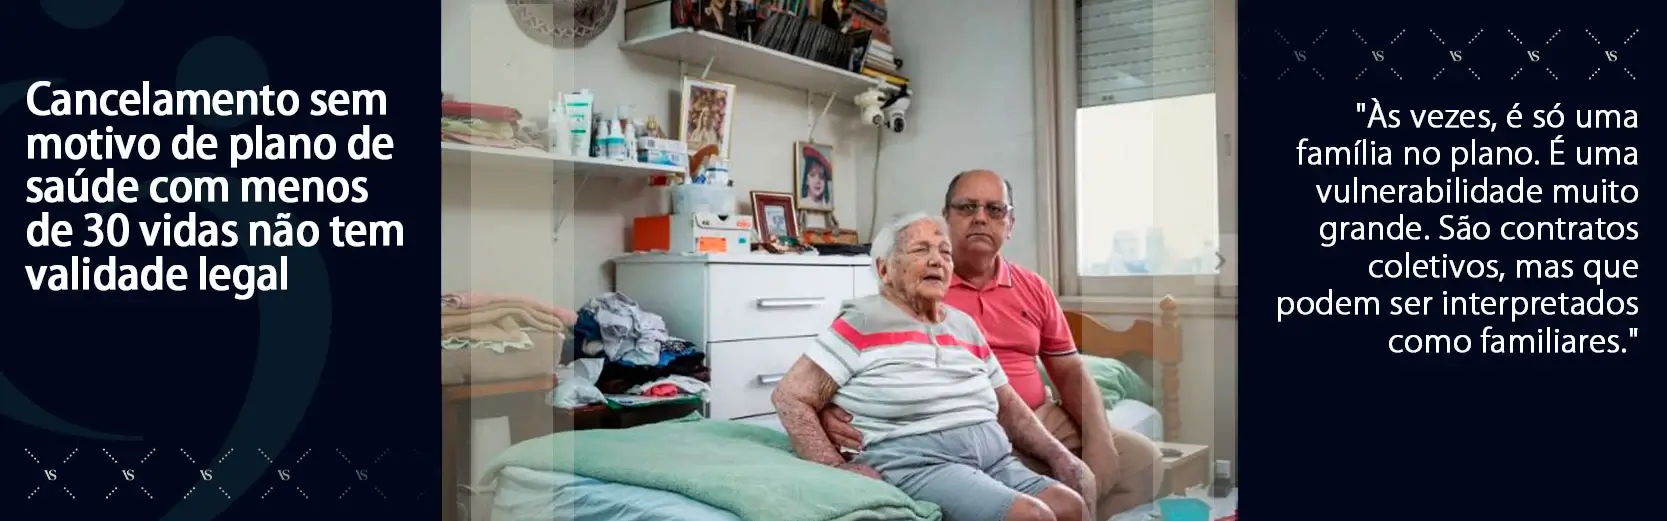
Um desses entendimentos consta no enunciado 14, que prevê que é nula a cláusula contratual que admite a rescisão unilateral, sem motivação idônea, do plano de saúde coletivo empresarial com menos de 30 beneficiários.
Marina Paullelli, advogada do programa de Saúde do Idec, avalia que a rescisão unilateral dos contratos é uma prática abusiva. “Há muito tempo o Idec reivindica avanços nesses sentidos, pleiteando que ANS (Agência Nacional de Saúde Suplementar) avance na regulação do tema e coloque os planos coletivos no mesmo patamar dos individuais”, diz.
“A regulação dos planos individuais foi tão bem sucedida para proteger consumidores, que eles ficam indisponíveis no mercado. Muitas vezes consumidor não é vinculado a empresarial, na prática, os contratos acabam sendo individuais, porque não é plano contratado no mesmo pé de igualdade dentre empresas”, complementa Marina.
A estimativa é que mais de 80% dos planos de saúde atualmente são contratos coletivos empresariais ou planos coletivos por adesão e apenas 20% são dos modelos individuais.
Maria Feitosa, especialista em defesa do consumidor do Procon-SP, também considera o enunciado positivo porque vai direcionar as decisões futuras na Justiça, sendo um norte para que siga neste sentido.
“É importante equiparar o planto coletivo com poucas vidas com o individual, porque é uma realidade é diferente. Um plano de 2, 3 ou 5 vidas é, na sua concepção, individual”, diz Maria Feitosa.
Caio Henrique Fernandes, sócio do escritório Vilhena Silva Advogados
Caio Henrique Fernandes, sócio do escritório Vilhena Silva Advogados, considera que os enunciados desempenham um papel muito importante ao mostrar que há
um desequilíbrio na relação entre consumidores e planos de saúde. Ele explica que, embora não vinculativos, ou seja, embora não tenham a obrigação de serem seguidos, ajudam a orientar as decisões judiciais em diferentes instâncias, incluindo o STJ.
“Não é de hoje que os planos de saúde criam obstáculos para muitas questões. Especificamente, enunciados que tratam da transparência nos reajustes, da rescisão unilateral de contratos com menos de 30 vidas e da facilitação da portabilidade de carências visam proteger os consumidores contra práticas desleais e dar mais transparência à relação entre o consumidor e as empresas”, diz o advogado.
“Se aplicados, entendo que isso ajuda a fortalecer a confiança do consumidor e dar mais proteção. Dessa forma, conseguiremos até reduzir a judicialização, uma vez que o mercado pode perceber que práticas inadequadas têm sido derrubadas pela Justiça”, complementa Fernandes.
Correio Braziliense | Ana Maria Campos
Jornal Contábil | Ricardo de Freitas
A ANS (Agência Nacional de Saúde Suplementar) definiu o reajuste máximo autorizado para planos de saúde individuais e familiares em 6,91% para este ano. No entanto, os planos coletivos têm reajustes livres, não regulados pela ANS, frequentemente resultando em aumentos elevados. Esse cenário deixou muitos clientes, como o advogado aposentado Julio Saccab, surpresos e insatisfeitos.
Julio Saccab relata que seu plano de saúde aumentou mais de 100%, de R$ 4 mil para R$ 8,7 mil. Ele descreve o aumento como inviável e conseguiu reverter o aumento na Justiça para continuar seu tratamento contra o câncer. “É um absurdo. Nenhum produto no país aumentou tanto quanto meu plano de saúde”, desabafa Saccab.
Caio Henrique Fernandes – advogado especialista em direito à saúde
O advogado Caio Henrique Fernandes, sócio do escritório Vilhena Silva, destaca a falta de transparência das operadoras de saúde na justificativa dos reajustes dos planos coletivos. “As operadoras precisam explicar como chegam nesses percentuais, algo que cobramos frequentemente através de ações judiciais”, explica Fernandes.
Os especialistas concordam que é necessária uma reformulação da legislação que regula os planos de saúde, como a Lei 9656/1998, para que se adeque às mudanças na sociedade.
Compreender seus direitos e os critérios de reajuste dos planos de saúde é essencial para contestar aumentos abusivos. A transparência por parte das operadoras e a reformulação da legislação vigente são passos importantes para garantir a viabilidade e justiça nos contratos de planos de saúde.
ESTADÃO | Por Fabiana Cambricoli e Álvaro Justen
Quando nos tornamos idosos, a probabilidade de surgirem problemas de saúde é maior e, por isso, os planos de saúde sempre tentaram aumentar a mensalidade de acordo com a faixa etária dos seus beneficiários. Em 2004, no entanto, com a implementação do Estatuto do Idoso, essa prática foi vetada, já que ele estabelecia que “é vedada a discriminação da pessoa idosa nos planos de saúde pela cobrança de valores diferenciados em razão da idade”. Ou seja, os planos não puderam mais cobrar mensalidades diferenciadas em razão da idade dos beneficiários.
A medida, no entanto, só foi adotada pelos planos nos contratos firmados após o início de 2004. Nos contratos anteriores a esta data, as operadoras continuaram a impingir aumentos aos usuários com 60 anos ou mais, muitos deles com percentuais abusivos.
Motivo de muita controvérsia e ações na Justiça, a questão agora poderá ser definida pelo Supremo Tribunal Federal (STF), que voltou a discutir se os planos anteriores a 2004 são obrigados, ou não, a aplicar o Estatuto do Idoso. A Corte analisa o caso de uma consumidora que, em outubro de 2008, completou 60 anos e teve a mensalidade do plano aumentada devido à mudança de faixa etária.
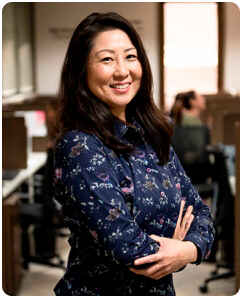
Advogada Tatiana Kota, do Vilhena Silva Advogados
Ela questionou na Justiça o reajuste, pedindo que o Estatuto do Idoso fosse aplicado. O Tribunal de Justiça do Rio Grande do Sul (TJ-RS) decidiu favoravelmente, mas a operadora recorreu ao STF, que, desde então, ainda não tomou uma decisão final.
Conversamos com a advogada Tatiana Kota, do Vilhena Silva Advogados, para tirar dúvidas sobre o assunto e descobrir o que muda para o usuário quando o STF
determinar o que deve ser feito. Confira:
Atualmente, os contratos firmados após 2004 não podem mais incluir previsão de reajuste após a faixa etária 60 anos. A última faixa etária permitida é 59 anos.
Não, isso não livra os beneficiários de abusos. Muitos planos fazem um aumento expressivo na faixa dos 59 anos para compensar a impossibilidade de cobrar mais depois.
Eles desobedecem à Resolução 63/2003 da ANS, que estipula que o valor fixado para a última faixa etária, ou seja, a dos 59 anos, não pode ser superior a seis vezes o percentual previsto para a primeira. Além disso, a Resolução determina que a variação acumulada entre a sétima e a décima faixas não pode ser superior à variação acumulada entre a primeira e a sétima faixas. Muitas vezes, no entanto, as variações são muito acima.
A discussão que o STF vai ter é, se nos contratos antigos, é preciso aplicar o Estatuto do Idoso, ou não. O que se vê hoje, nos planos anteriores a 2004, são muitos casos de reajustes sucessivos após os 60 anos, com percentuais agressivos.
Nessas situações, pode-se entrar na Justiça questionando o aumento com base no Código de Defesa do Consumidor, Lei n.º 9656/98 e também no Repetitivo 952, do STJ, que estabelece que “o reajuste de mensalidade de plano de saúde individual ou familiar fundado na mudança de faixa etária do beneficiário é válido desde que (i) haja previsão contratual, (ii) sejam observadas as normas expedidas pelos órgãos governamentais reguladores e (iii) não sejam aplicados percentuais desarrazoados ou aleatórios que, concretamente e sem base atuarial idônea, onerem excessivamente o consumidor ou discriminem o idoso”.