saúde suplementar; planos de saúde; ANS; judicialização; inflação médica; inteligência artificial na saúde; custos assistenciais; mercado de saúde; sustentabilidade do setor.

Posted by & filed under Saiu na Mídia, Reajuste de planos.

Valor Econômico |Por Maria Ligia Pagenotto

Apesar dos resultados positivos, entidades do mercado advertem para os desafios estruturais e estagnação no número de usuários

O setor de saúde suplementar no Brasil vem apresentando recuperação financeira significativa desde meados de 2024. Dados da Agência Nacional de Saúde Suplementar (ANS), divulgados em 3 de junho, mostram um lucro líquido expressivo das operadoras de planos de saúde. Nos primeiros três meses de 2025, foram R$ 7,1 bilhões, um salto de 114% em comparação com o mesmo período do ano anterior. Esse valor corresponde a 7,7% da receita total de R$ 92,9 bilhões. É o maior resultado líquido da série histórica desde 2018.

Apesar dos resultados positivos, entidades do mercado advertem para os desafios estruturais que o setor ainda enfrenta. A Associação Brasileira de Planos de Saúde (Abramge) acende um alerta sobre a sustentabilidade: o lucro operacional – que mede a rentabilidade da atividade principal – foi significativamente menor que o lucro líquido em 2024. “Embora os dados de 2024 indiquem uma melhora, os resultados seguem 33% abaixo dos patamares pré-pandemia”, diz Gustavo Ribeiro, presidente da Abramge. Ele acrescenta que 44,4% das operadoras médico-hospitalares, que cobrem 15,2 milhões de beneficiários, encerraram o ano com prejuízo.

“O setor está intrinsecamente ligado à performance do mercado formal de trabalho, pois a maioria dos contratos é coletivo-empresarial”, ressalta Bruno Sobral, diretor-executivo da Federação Nacional de Saúde Suplementar (FenaSaúde). Ele aponta que, até abril (dado mais recente do Caged), a geração de empregos formais caiu 4,5% em relação a 2024. “A instabilidade macroeconômica, com a alta taxa de juros, tende a frear a atividade e impacta diretamente a captação de novos beneficiários”, acrescenta.

Além do cenário econômico, medidas legislativas e regulatórias implementadas a partir de 2022, como o fim do rol taxativo e a ampliação de coberturas para terapias específicas, impuseram maiores custos e impactaram os prêmios, com efeitos restritivos sobre o potencial de crescimento futuro. “Neste ano, até março, o total de beneficiários dos planos oscilou apenas 0,1%”, diz Sobral. Ribeiro, da Abramge, reforça a preocupação com o número de beneficiários: “Houve um aumento marginal de 1,63% entre março de 2024 e março de 2025 – de 51,29 milhões para 52,12 milhões.Um resultado modesto, considerando que cerca de 74% da população ainda depende do SUS [Serviço Único de Saúde] – um sistema que, apesar da excelência, sofre com gargalos para atender à demanda nacional”.

A lista de desafios, segundo as companhias que lideram o setor, é longa e inclui desde aumento dos custos, inflação médica, judicialização, fraudes, envelhecimento populacional e a incorporação de medicamentos e tratamentos cada vez mais caros, “nem sempre com valor assistencial condizente”,, aponta Sobral. Para enfrentá-los, as operadoras têm apostado em estratégias como ampliação do portfólio, produtos flexíveis e customizados, programas de promoção da saúde, novos modelos comerciais, maior uso da inteligência artificial (IA) e a verticalização de operações, com ampliação das redes próprias.

A Bradesco Saúde encerrou 2024 com cerca de 3,8 milhões de beneficiários, número estável em relação a 2023, e um índice de satisfação de 85%. O faturamento conjunto das empresas do grupo cresceu 10,45% em 2024. A Hapvida, outra gigante do setor, registrou receita líquida de R$ 7,5 bilhões no primeiro trimestre deste ano, um aumento de 7,3% em relação ao mesmo período de 2024. “Os números foram impulsionados principalmente pelos reajustes contratuais e pelo aumento do tíquete médio dos planos de saúde, que cresceu 9% em um ano, atingindo R$ 284,40”, explica Luccas Adib, vice-presidente de finanças, RI, tecnologia e inovação. Ele destaca investimentos contínuos na verticalização e integração de suas operações. “A companhia foca em atuar em regiões com rede própria, o que garante maior qualidade e gestão eficiente dos custos”, afirma. A Hapvida fechou o trimestre com 87 hospitais e 815 unidades próprias.

É consenso que a expansão da IA é um caminho estratégico para otimizar processos e reduzir o impacto de fraudes. “Inovações como a biometria facial e o uso de análise preditiva reforçam a segurança, trazendo mais eficiência para o setor”, diz Carlos Marinelli, diretor-presidente da Bradesco Saúde. Na Hapvida, a IA também é prioridade. “A companhia aprimora sua governança para aumentar as entregas de alta tecnologia com produção intensa de inteligência artificial e automação, tanto em backoffice quanto em linhas assistenciais”, afirma Adib.

Pouco antes da pandemia, a Prevent Senior iniciou o uso de IA em diagnósticos, de acordo com Fernando Parrillo, CEO da empresa. “Com a rápida evolução, cada vez mais a tecnologia é incorporada aos processos”, conta. A telemedicina, incipiente antes da pandemia, hoje é utilizada quando necessário. Na opinião de Parrillo, o desafio é maximizar as possibilidades da IA como ferramenta de apoio na identificação, prevenção e tratamento de doenças. A Prevent Senior encerrou 2024 com 564 mil beneficiários e resultado positivo, superando os efeitos da pandemia e a demanda reprimida. A sinistralidade, segundo Parrillo, reduziu-se gradualmente, atingindo 81%, inferior à média do mercado. “Isso indica a volta do equilíbrio.”

Para Renato Manso, CEO da Amil, a incorporação de novas tecnologias deve obedecer a critérios claros de custo-efetividade. “Equilibrar esse dilema é um grande desafio”, afirma o executivo, que sublinha a palavra recuperação para definir 2024 para a Amil. “A companhia vinha de seguidos prejuízos que ameaçavam sua sustentabilidade”, conta. “Com racionalização administrativa, centralização de compras, desinvestimento de ativos não estratégicos, novo mix de produtos mais acessíveis, equilíbrio dos contratos empresariais e lançamento de novos serviços, foi possível recuperar o balanço sem comprometer a qualidade assistencial dos 5,2 milhões de clientes. “Para manter os beneficiários, a Amil investe no pós-venda e em programas de prevenção e saúde mental. “São iniciativas importantes na retenção de talentos e na redução de absenteísmo nas empresas-clientes”, diz Manso.

A Porto Saúde investe cada vez mais em planos regionalizados e personalizados, como o Time Médico Porto e a verticalização virtual, “que permite oferecer medicina e serviços de excelência por meio de parcerias estratégicas, sem a necessidade de estrutura física própria, diz Sami Foguel, CEO da empresa. No primeiro trimestre, a Porto Saúde cresceu 25% no número de vidas do seguro-saúde, atingindo 702 mil beneficiários. Como exemplo do sucesso, Foguel afirma que a sinistralidade da empresa ficou em 70,8, queda de 1,9 ponto percentual em relação ao período anterior. A digitalização de jornadas e o aumento da eficiência operacional também são fatores relevantes para esses resultados.

O crescimento da Omint tem sido impulsionado por uma gestão estratégica, soluções de alto padrão e um modelo centrado na atenção primária e na prevenção de doenças, incluindo saúde mental. “A companhia entende que o cuidado integral e preventivo é essencial não apenas para a sustentabilidade, mas também para a geração de valor real aos beneficiários”, diz Cícero Barreto, diretor comercial e de marketing. Ele ressalta que o aumento das fraudes em 2023 e 2024 comprometeu receitas e ampliou o risco de desequilíbrio. “Além disso, desafios estruturais persistem, como a judicialização crescente e a obrigatoriedade de cobertura irrestrita para determinadas terapias, o que pressiona os custos assistenciais e reduz a previsibilidade financeira das operadoras.”
Rafael Robba, especialista em Direito à Saúde

Rafael Robba, especialista em Direito à Saúde

Esses temas mobilizam a atenção de todas as empresas. Contra a judicialização, as operadoras buscam melhorar a comunicação com o cliente investindo em canais de relacionamento humanizados. Neste ano, a ANS passou a disponibilizar um quadro com os valores de despesas judiciais informadas nos balancetes, buscando aumentar a transparência e fornecer informações relevantes para os debates do setor. O advogado Rafael Robba, sócio do escritório Vilhena Silva, aponta que cabe à ANS regular pontos conflituosos e fiscalizar o cumprimento da legislação. “Quando busca a Justiça, a maioria dos consumidores sai vitoriosa”, diz Robba. “Mas todos saem perdendo com essa tensão, pois a situação compromete a previsibilidade financeira das empresas, elevando os custos assistenciais”, pontua Barreto, da Omint. Segundo o Conselho Nacional de Justiça (CNJ), 360 mil processos relacionados à saúde suplementar estavam pendentes de julgamento ao final de 2024.

Em relação às fraudes, um estudo do Instituto de Estudos de Saúde Suplementar (IESS) mostra que mais de R$ 30 bilhões são desperdiçados anualmente. Um levantamento da Abramge, com base na ANS, aponta que o prejuízo estimado com fraudes em reembolsos entre 2019 e 2024 alcançou R$ 12 bilhões.“Estamos falando de uma quantia que impacta a coletividade dos beneficiários e compromete o setor”, diz Ribeiro, da Abramge. As fraudes vão desde falsificação de carteirinhas até a simulação de atendimentos e pedidos de reembolso por serviços inexistentes.

Para a Unimed CNU, esses são desafios recorrentes e, para que o mercado os enfrente, o presidente da empresa, Luiz Otávio Fernandes de Andrade, cobra atenção da ANS. “A agência, como reguladora essencial, desempenha papel estratégico na sustentabilidade do setor, e buscamos um diálogo constante para alinhar interesses.” Muitos entraves enfrentados pela operadora em 2024 se devem, segundo Andrade, aos impactos da judicialização (que impõe coberturas experimentais) e à ampliação do rol da ANS sem aumento proporcional de receita. “Custos assistenciais com oncologia e TEA representaram 35% dos gastos, além de fraudes e das limitações legais aos reajustes”, pontua.

Outro fator que eleva os custos, e sobre o qual é preciso agir, é o uso indiscriminado do pronto-socorro para situações não emergenciais. “Em outros países há a atuação dos ‘gatekeepers’, médicos responsáveis por direcionar pacientes aos especialistas na rede”, diz Andrea Huggard-Caine, diretora de benefícios flexíveis da corretora WTS. Uma saída que ela aponta para atender melhor o mercado são os planos customizados. “Os usuários finais podem escolher diferentes modelos, como priorizar a saúde mental ou focar na saúde física”, exemplifica.

Na ótica da AJA Seg, um hub de negócios para pequenas e médias corretoras, o desafio central continua sendo o aumento do custo assistencial, agravado pela incorporação de tecnologias, câmbio elevado e o envelhecimento da população. “Muitas operadoras têm adotado medidas como a revisão dos acordos com a rede prestadora, maior controle da sinistralidade, uso de ferramentas de analytics para segmentação de risco e fortalecimento de programas de atenção primária”, explica Bruno Autran, CEO da empresa. Antecipar riscos é outra preocupação recorrente no mercado das corretoras. “Sem mudanças estruturais, inclusive na regulação e no modelo de financiamento, o setor pode caminhar para uma crise sistêmica”, diz o diretor-executivo da It’sSeg, Marcio Tosi.

“Há tempos, o número de usuários não evolui, estabilizado em cerca de 50 milhões de pessoas com plano privado”, diz Marcelo Borges, diretor- executivo da Mercer Marsh Benefícios. É um número baixo para o país, e a legislação, segundo representantes do setor, não oferece espaço para a criação de novos produtos, como planos individuais, que poderiam atender à população que não está empregada ou empresas de menor porte. A medida para impulsionar também reduziria gastos do Estado.Com incentivos fiscais e em maior escala, os planos teriam custos menores. “Para chegarmos a esse modelo, no entanto, é preciso que todos se sentem à mesa e discutam novas possibilidades, como planos com cobertura limitada e mais verticalizados.”
reajuste plano de saúde; inflação médica; aumento planos de saúde; planos coletivos; judicialização da saúde; ANS; Vilhena Silva; custos com saúde; plano de saúde caro; saúde suplementar.

Posted by & filed under Reajuste de planos, Na mídia.

O Globo | Letícia Lopes e Jônatas Levi

Comprometendo uma fatia cada vez maior do orçamento das famílias e das empresas, os planos de saúde acumularam uma alta de 327% entre 2006 e o ano passado, quase o dobro da inflação geral do país, medida pelo IPCA, que subiu 170% no período. Os números são de uma análise antecipada ao GLOBO pelo Instituto de Estudos de Políticas de Saúde (Ieps), com base nas estatísticas do IBGE.

O setor discorda de análises de variação de preço com base no IPCA. Operadoras e até a Agência Nacional de Saúde Suplementar (ANS) argumentam que a precificação dos planos leva em conta não só a variação dos custos de insumos e tecnologias, mas também a frequência de uso dos convênios pelos usuários. A ideia dos pesquisadores, porém, foi analisar o quanto consumidores têm desembolsado com os contratos.

— O objetivo era olhar o quanto está saindo do bolso e sendo pago por famílias e empresas ao longo do tempo comparado a outros itens da cesta de consumo — explica o economista Vinicius Peçanha, um dos autores do estudo.

Os pesquisadores concluíram que o preço dos planos foi o principal fator de pressão nos custos da cesta de saúde e cuidados pessoais acompanhada pelo IBGE. Outros serviços de saúde subiram num ritmo menor no período analisado: serviços médicos e dentários acumularam alta de 233%, enquanto os laboratoriais e hospitalares ficaram em 179%.

Além disso, o documento aponta que, nos 18 anos analisados, enquanto a inflação dos convênios disparou, 327%, alimentos e bebidas ficaram 276% mais caros; a alta de educação foi de 203%; e os gastos com habitação subiram 176%. Outra constatação é que o Brasil está entre os países com maior aumento nos preços dos planos de saúde, superando a inflação geral em maior grau do que países como Alemanha, França e EUA.


Impacto para empresas

Peçanha analisa que o aumento pode ser atribuído a fatores como a incorporação de tecnologias mais caras, reajustes autorizados pelos órgãos reguladores e ineficiências regulatórias, além de mudanças demográficas e epidemiológicas que elevam a demanda por assistência médica, como o envelhecimento da população.

Ele observa que o aumento dos preços torna o acesso à saúde privada cada vez mais oneroso para as famílias, principalmente aquelas com idosos, e para as empresas. Hoje, 72% dos 52,3 milhões de usuários de planos estão em contratos coletivos empresariais:

— O Brasil tem gasto privado per capita de saúde muito mais alto do que a renda per capita, e muito disso vem do plano de saúde. As operadoras atuam numa pressão estrutural de custos, mas o aumento acelerado dos preços pode tornar o mercado proibitivo para parte da população e pressionar mais o SUS.

O IBGE apura a inflação das mensalidades de forma homogênea. Se a variação de preços for esmiuçada por tipo de plano, o percentual de, 327% pode estar subdimensionado.

É o que aponta Marcelo Borges, diretor-executivo da Mercer Marsh, consultoria que faz a gestão de benefícios de 5 milhões de usuários de planos coletivos empresariais.

Isso porque, nesses contratos, não há um teto para o reajuste anual, composto por duas variáveis. Uma delas é o perfil do contrato, ou seja, se os usuários utilizam muito ou pouco o plano, e quais coberturas são mais demandadas.

Inflação médica passa por frequência de uso

A outra variável é a inflação médica da operadora, definida pela variação dos custos — como remédios, equipamentos, internações e consultas — e também pela frequência de uso dos usuários.

— O plano de saúde já representou 7% da folha de pagamento das empresas, hoje é 15%, o segundo maior custo, e a expectativa para esse ano é que seja 15,79% — afirma Borges, citando pesquisa da consultoria com base na sua carteira. — Empresas que não se dedicarem a uma melhor gestão da saúde ocupacional, com ações de prevenção e comunicação, vão usar mais, e o plano e a conta vão ficar mais caros.

O executivo pondera que nos últimos anos pesam o envelhecimento da população, os avanços nos tratamentos e a judicialização crescente, que pressionam previsões financeiras das empresas, gerando reajustes mais altos.

Bruno Sobral, diretor-executivo da Federação Nacional de Saúde Suplementar (FenaSaúde), reconhece que o desembolso cada vez maior dos consumidores com os contratos “é um fenômeno mundial”, impulsionado por tecnologias e medicamentos mais caros:

— A tecnologia em saúde não substitui a anterior, mas se agrega. A judicialização precisa ser trabalhada, porque desorganiza a projeção de despesas. Mas, acima de tudo, temos uma saúde suplementar e uma qualidade assistencial muito melhor do que em 2006, e isso tudo tem custo.

Sem capacidade de pagar

Superintendente executivo da Associação Brasileira de Planos de Saúde (Abramge), Marcos Novais diz que influenciam na conta dos planos a variação dos preços, a incorporação de tecnologias e a frequência de uso. E avalia que o impacto vem da velocidade na incorporação dos avanços nos tratamentos ao rol da ANS e da alta expressiva nos preços de exames e medicamentos:

Cleide de Barros, farmacêutica de 57 anos, vive com a filha, Paula, de 23 anos. As duas trocaram de plano. Em 2024, o item chegou a comprometer 40% da renda familiar. Hoje, ainda é o maior gasto fixo.

— Nos últimos cinco anos, fui tendo reajustes, até que não tive como pagar mais e no ano passado precisei trocar. Quando optei por outra operadora, o valor diminuiu, mas a cobertura não era tão grande — diz.

Em nota, a ANS afirmou que “é de amplo conhecimento que em vários países os custos em saúde crescem a taxas superiores à variação média dos demais preços da economia”, mas defendeu que “estimativas de comprometimento de renda não devem considerar apenas a diferença entre reajustes acumulados nos planos de saúde e a variação do índice de preços do país, mas também fatores como variação dos rendimentos do trabalho e mudanças de planos pelos beneficiários ao longo dos anos”.

reajuste ANS; planos de saúde; aumento abusivo; plano empresarial; plano por adesão; direito à saúde.

Posted by & filed under Reajustes Abusivos, Reajuste de planos.

A Agência Nacional de Saúde Suplementar (ANS) definiu o teto de 6,06% para o reajuste dos planos de saúde individuais e familiares no ciclo entre maio de 2025 e abril de 2026.

Esse é o menor índice autorizado em 17 anos, com exceção de 2021, quando houve redução durante a pandemia.

Como a ANS calcula o reajuste dos planos?

O índice considera:

  • A variação dos custos médico-hospitalares nos últimos 12 meses;

  • O IPCA, descontando o subitem “plano de saúde”.

Esse cálculo define o limite que pode ser aplicado aos contratos individuais e familiares.

E os planos empresariais ou por adesão?

Esses planos não são regulados pela ANS em relação ao reajuste. Isso significa que:

  • As operadoras podem aplicar aumentos sem teto máximo;

  • Os índices são definidos com base na sinistralidade e nos resultados do grupo.

Ou seja, você pode ter uma surpresa desagradável no valor da mensalidade, mesmo sem uso excessivo do plano.

Reajustes de até 40%: o que está acontecendo?

Rafael Robba, especialista em Direito à Saúde

Rafael Robba – Advogado Especialista em Direito à Saúde e sócio do Vilhena Silva Advogados

Rafael Robba, sócio do escritório Vilhena Silva Advogados, especializado em Direito à Saúde, explica que:

“Nos planos empresariais e por adesão, há uma falta de transparência. Já atendemos casos com aumentos de 40% ou mais, sem qualquer justificativa técnica plausível.”

O reajuste da ANS pode servir como parâmetro?

Sim. Embora não obrigatório, o índice de 6,06% serve como referência técnica. Afinal:

  • A ANS tem acesso a dados das próprias operadoras;

  • Se ela determina que esse percentual é suficiente para manter o equilíbrio econômico dos planos individuais, por que os coletivos precisam de aumentos muito maiores?


Como contestar um reajuste abusivo?

Se o seu plano empresarial ou por adesão foi reajustado com um valor muito acima do esperado, você pode:

  1. Pedir explicações e planilhas detalhadas à operadora;

  2. Procurar um advogado especializado em Direito à Saúde;

  3. Ingressar com ação judicial;

  4. Solicitar que o reajuste seja readequado ao índice da ANS, caso o plano não comprove os motivos do aumento.

Sobre este artigo: Este texto possui caráter puramente informativo e educativo, elaborado com base em evidências clínicas e na legislação de saúde vigente. Para orientações específicas sobre o seu contrato ou cobertura, consulte a sua operadora de saúde ou um profissional jurídico de sua confiança.

Dr. Rafael Robba, advogado especialista em Direito à Saúde

Rafael Robba, advogado especialista em Direito à Saúde

Conteúdo publicado e atualizado em: 24/06/2025
Autoria técnica: Rafael Robba, advogado e sócio do Vilhena Silva Advogados – OAB: 274.389
Revisão jurídica: Equipe Vilhena Silva Advogados

reajuste planos de saúde; ANS 2025; planos individuais; planos coletivos; percentual ANS; direito à saúde

Posted by & filed under Reajuste de planos, Na mídia.

O globo | Por Luciana Casemiro


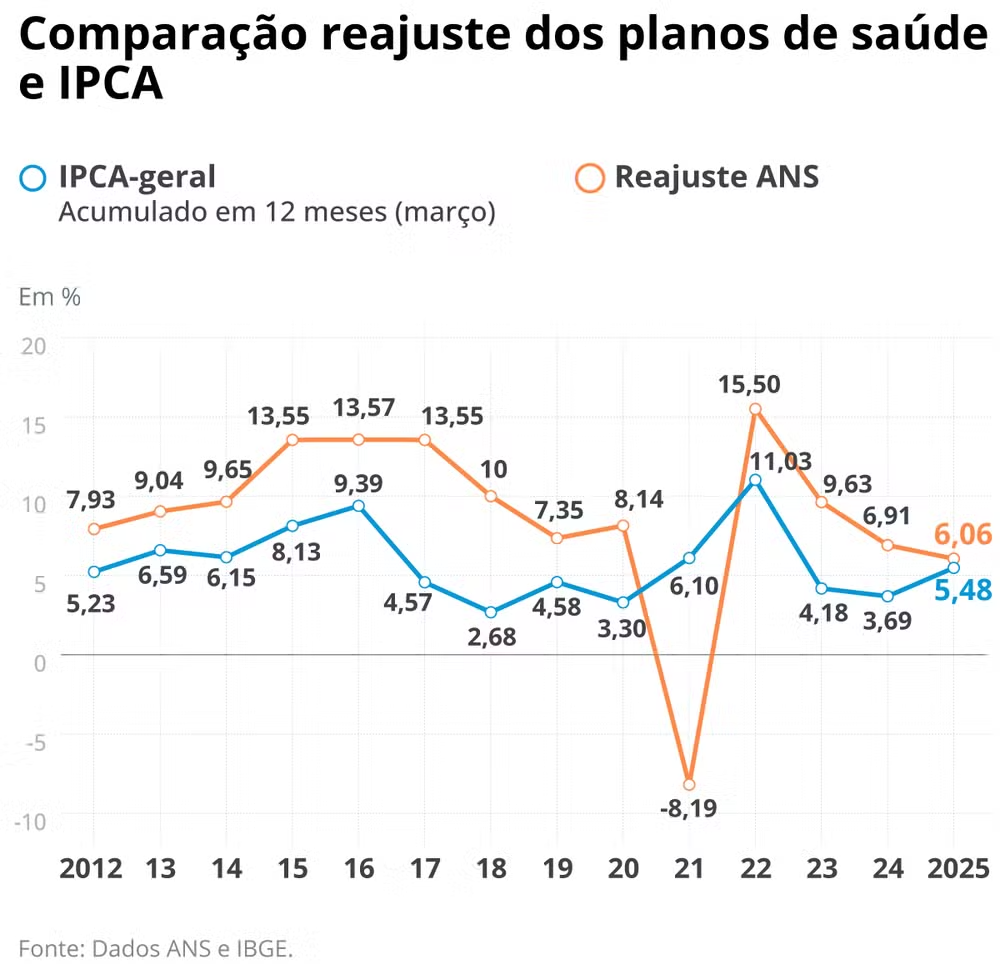
Os planos de saúde individuais serão reajustados 6,06%. O percentual acaba de ser divulgado pela Agência Nacional de Saúde Suplementar (ANS). É o menor percentual de reajuste da última década, excetuando a redução em 2021, de 8,19%, que foi um ponto fora da curva devido à suspensão de procedimentos durante a pandemia da Covid-19. Apesar do limite valer para um percentual ser aplicado a apenas 8,6 milhões de beneficiários, o que representa 16,4% dos 52 milhões de consumidores de planos de assistência médica no Brasil, o reajuste estabelecido pela ANS é um importante balizador para os reajustes dos contratos coletivos.

Rafael Robba, especialista em Direito à Saúde

Advogado Rafael Robba, especialista de Direito em Saúde, do escritório Vilhena e Silva

– O percentual de reajuste para os planos individuais é um parâmetro importante para o setor. Os reajustes dos coletivos têm variado muito e o índice estabelecido pela ANS acaba sendo uma referência, para negociação. O próprio judiciário tem adotado o percentual dos individuais para avaliar se o reajuste de um plano coletivo foi abusivo – destaca o advogado Rafael Robba, especialista de Direito em Saúde, do escritório Vilhena e Silva.

Uma análise do BTG Pactual com base nos dados mais recentes da ANS mostrou que, entre dezembro e fevereiro, o aumento médio dos planos coletivos foi de 12,8%, o que sinaliza para reajustes menores do que nos anos anteriores. Em 2024, o reajuste acumulado desses contratos fechou em 13,8%, no anterior havia sido de 14,25%, segundo os dados do banco. No seu dia a dia, Robba diz que tem se deparado com reajuste bem maiores do que o relatado pelo BTG:

– .Os reajustes dos coletivos que eu vi até agora variam entre 15% e 40%. Todos bem acima desse índice que a ANS fixou para os individuais. Isso reforça a importância do percentual da ANS como parâmetro para o mercado.

Confira os reajustes dos planos individuais e a variação do IPCA — Foto: Editoria de Arte

Na avaliação de Marina Paullelli, coordenadora do Programa de Saúde do Instituto Brasileiro de Defesa do Consumidor (Idec), a disparidade entre o teto de reajuste anunciado pela ANS para os planos individuais e os percentuais de aumentos praticados pelo mercado para os coletivos, reforçam a necessidade de se expandir a regulação para esses contratos que respondem por mais de 80% do mercado.

– O fato é que a maior parte dos contratantes de planos de saúde não contam com essa regulação de reajuste e sofrem com percentuais historicamente muito superiores aos dos individuais. É preciso avançar a regulação dos planos coletivos, principalmente para delimitar o aumento anual e proibir o rompimento unilateral dos contratos, que se tornaram práticas expulsórias – reforça Marina.

Procurada, a Associação Brasileira de Planos de saúde (Abramge) disse que o percentual de limite de reajuste anunciado pela ANS está aquém do necessário para a recomposição de custos do setor. Segundo projeções de consultorias internacionais e nacionais, no Brasil, diz a associação, “o custo médico-hospitalar deverá crescer entre 12% e 13% em 2025, resultado direto da incorporação de tecnologias, custo de importação e do câmbio, aumento de frequência de utilização de serviços, dentre outros.”

Em nota, a Abramge afirma ainda que o cálculo do reajuste feito pela ANS “não prevê a recomposição total do aumento de despesas, já que há descontos pelo fator de eficiência e faixa etária”. A entidade ressalta que “a metodologia de reajuste atual, introduzida em 2018, não permite a recomposição dos desequilíbrios acumulados desde que a ANS começou a divulgar o índice máximo a ser aplicado aos planos individuais, em 2000, e toma como referência uma média nacional da variação das despesas médicas, desconsiderando as profundas diferenças de porte e perfil das mais de 600 operadoras de planos de saúde do país.”

O percentual de 6,06% divulgado nesta segunda pela ANS representa o teto de reajuste autorizados pela agência reguladora e é válido para aplicação entre maio de 2025 e abril de 2026, na data de aniversário do contrato. Para os contratos que aniversariam em maio e junho, a cobrança poderá ser iniciada em julho ou, no máximo, em agosto, retroagindo até o mês de aniversário do contrato, explica a ANS.

reajuste plano de saúde; ans 2025; planos individuais; aumento mensalidade; planos coletivos; saúde suplementar

Posted by & filed under Reajuste de planos, Reajustes Abusivos, Na mídia.

Uol | Leonardo Vieceli

Índice é o menor desde 2021 (-8,19%); aumento não vale para contratos empresariais e de sindicatos

Rio de Janeiro

A ANS (Agência Nacional de Saúde Suplementar) aprovou nesta segunda-feira (23) o índice de até 6,06% para o reajuste anual dos planos de saúde individuais e familiares no Brasil.

O percentual máximo que as operadoras podem cobrar é válido para o período de maio de 2025 a abril de 2026. Pode ser aplicado no mês de aniversário dos contratos —ou seja, no mês de contratação dos serviços.

Para os planos que aniversariam em maio e junho, a cobrança deve ser iniciada em julho ou, no máximo, em agosto, com retroativos (veja exemplo da ANS abaixo).

O reajuste de até 6,06% não abrange os planos de saúde coletivos, sejam eles empresariais ou por adesão (formalizados por meio de sindicatos e associações). Essas modalidades respondiam por quase 83,5% do mercado em abril, o equivalente a cerca de 43,7 milhões de usuários.

O índice de 6,06% ficou abaixo do teto definido em 2024 (6,91%). Trata-se da menor taxa desde 2021, quando houve reajuste negativo de -8,19%.

Naquele ano, a queda do valor das mensalidades ocorreu em razão da redução das despesas assistenciais com as restrições da pandemia de Covid-19.

Se o ano atípico de 2021 fosse desconsiderado da análise, a taxa de 6,06% seria a menor desde 2008 (5,48%).

O percentual de revisão dos contratos coletivos, por sua vez, é determinado a partir das negociações das próprias operadoras, e a ANS não estipula um limite a ser cobrado. As altas costumam gerar reclamações de usuários.

O reajuste de 6,06% está acima do índice oficial de inflação do Brasil, o IPCA, que acumulou alta de 4,83% nos 12 meses de 2024 e de 5,32% até maio de 2025, período mais recente com dados disponíveis. O IPCA é calculado pelo IBGE (Instituto Brasileiro de Geografia e Estatística).

O argumento da agência é que a taxa definida para os contratos individuais e familiares vai além da variação dos preços. A metodologia da ANS também leva em consideração a frequência de consumo dos planos.

As modalidades individuais e familiares são contratadas diretamente pelos consumidores (pessoas físicas). Podem ser para a assistência médica de apenas uma pessoa ou incluir dependentes legais.

O setor de planos de saúde costuma ser alvo de uma série de críticas de consumidores. As reclamações envolvem pontos diversos, desde o cancelamento de contratos até os reajustes de mensalidades coletivas.

As operadoras, por sua vez, se queixam do aumento do custo médio dos serviços com a incorporação de tecnologias. A situação ocorre em meio ao envelhecimento da população, que tende a elevar a demanda por atendimentos.

No primeiro trimestre de 2025, as operadoras tiveram lucro líquido de R$ 6,9 bilhões, segundo dados divulgados pela ANS no início deste mês. O valor é mais que o dobro de igual período de 2024 (R$ 3,1 bilhões).


ENTENDA A APLICAÇÃO DO REAJUSTE DA ANS

Exemplo a seguir considera mensalidade de R$ 100 de um contrato hipotético com aniversário em maio

Mai.25
Consumidor recebeu boleto ainda sem reajuste
Valor: R$ 100

Jun.25
Consumidor recebeu boleto ainda sem reajuste
Valor: R$ 100

Jul.25
Consumidor provavelmente receberá boleto ainda sem reajuste
Valor: R$ 100

Consumidor receberá boleto com mensalidade reajustada, além de retroativo de maio
Valor: R$ 106,06 (mensalidade reajustada) + R$ 6,06 (retroativo de maio) = R$ 112,12 (total)

Set.25
Consumidor receberá boleto com mensalidade reajustada, além de valor retroativo de junho
Valor: R$ 106,06 (mensalidade reajustada) + R$ 6,06 (retroativo de junho) = R$ 112,12 (total)

Out.25
Consumidor receberá boleto com mensalidade reajustada, além de valor retroativo de julho
Valor: R$ 106,06 (mensalidade reajustada) + R$ 6,06 (retroativo de julho) = R$ 112,12 (total)

Nov.25
Consumidor receberá boleto com mensalidade reajustada
Valor: R$ 106,06

Fonte: ANS


OPINIÕES SOBRE O AUMENTO

A ANS aprovou o reajuste de até 6,06% em reunião de sua diretoria colegiada na manhã desta segunda.

Conforme o órgão, o percentual foi encaminhado anteriormente para análise do Ministério da Fazenda. A decisão será publicada no Diário Oficial da União.

“O reajuste definido pela ANS leva em conta o aumento das despesas assistenciais das operadoras em relação aos atendimentos realizados em 2024. Isso inclui tanto o custo dos procedimentos quanto a frequência com que os beneficiários utilizaram os serviços”, disse a diretora-presidente interina e diretora interina de normas e habilitação dos produtos da ANS, Carla Soares.

“Nosso objetivo é garantir equilíbrio ao sistema: proteger o consumidor de aumentos abusivos e, ao mesmo tempo, assegurar a sustentabilidade do setor”, completou.

A coordenadora do programa de saúde do Idec (Instituto de Defesa de Consumidores), Marina Paullelli, afirmou que o teto anunciado nesta segunda deixa de fora uma “parcela considerável” dos contratos, reajustada em patamares “significativamente superiores”. A fala é uma menção aos planos coletivos.

“Há anos, o instituto tem enviado contribuições e solicitado à ANS o avanço da regulação dos planos coletivos, principalmente para delimitar o reajustamento anual e para proibir o rompimento unilateral de tais contratos, práticas que, na realidade, revelam-se expulsórias e abusivas para os usuários de tais planos”, disse o Idec em nota.

A FenaSaúde, que representa operadoras, avaliou que o reajuste menor em 2025 refletiu, em grande medida, “esforços contínuos de gestão” do setor.

Segundo a entidade, as empresas intensificaram ações para controle de custos, negociação de preços, revisão de contratos, redução de desperdícios e combate a fraudes. A federação, contudo, fala na “importância de se revisar a metodologia de cálculo dos reajustes”.

“É preciso que o índice definido não fique descolado das reais necessidades financeiras, especialmente em contratos antigos e carteiras com defasagens acumuladas. Persiste a necessidade de se equilibrar os reajustes com uma pressão de custos assistenciais que é crescente e oriunda de um fluxo contínuo de incorporação de tecnologias e terapias caríssimas e da própria judicialização”, afirmou Bruno Sobral, diretor-executivo da FenaSaúde.

Para a Abramge, que também representa empresas do setor, o reajuste de 6,06% fica aquém das necessidades.

Advogado Caio Henrique Fernandes, sócio do escritório Vilhena Silva Advogados

Ainda de acordo com a Abramge, a metodologia de reajuste atual não permite a recomposição de desequilíbrios acumulados desde que a ANS começou a divulgar o índice máximo dos planos individuais, em 2000, e toma como referência uma média nacional de despesas médicas, desconsiderando as “profundas diferenças”

de porte e perfil das mais de 600 operadoras no país.

O advogado Caio Henrique Fernandes, sócio do escritório Vilhena Silva Advogados, avalia que o índice aprovado pela agência serve de parâmetro para combater aumentos “abusivos” por parte dos planos coletivos e que podem ser judicializados.

“É importante porque mostra para o mercado que os reajustes aplicados para os outros modelos de contratos precisam ser justificados de forma clara, uma vez que os estudos da própria autarquia demonstram que é possível reajustar as mensalidades com índices bem abaixo”, disse.

ANS; planos de saúde; reajustes; franquias; consumidores; regulação

Posted by & filed under Reajuste de planos.

ANS discute novas regras: entenda.

Às vésperas do fim do mandato do atual presidente, a Agência Nacional de Saúde Suplementar (ANS), que estabelece as regras para o funcionamento dos planos de saúde, vem discutindo novas medidas regulatórias para o setor. Grande parte dos temas são demandas antigas das operadoras e oferecem armadilhas para os beneficiários, alerta o advogado Rafael Robba, sócio do Vilhena Silva Advogados e especialista em Direito à Saúde.

Entre os assuntos controversos, que podem prejudicar os usuários, caso sejam aprovados, estão a reformulação dos reajustes dos planos individuais/familiares, que hoje têm um teto, e a possibilidade de os planos passarem a cobrar franquias.

As propostas já passaram por audiência pública e por consulta pública, primeiros passos para a validação da ANS. Agora, a Diretoria Colegiada da Agência precisa votar a aprovação, ou não, das medidas. A expectativa é que isso aconteça até o fim do ano.

Ou seja, em 2025, os beneficiários dos planos de saúde poderão encontrar outro panorama – mais favorável às operadoras do que a eles. Robba explicou quais são as principais mudanças em pauta e como elas podem impactar os consumidores. Confira:


Reajuste dos planos individuais – ANS discute novas regras

Os planos individuais não são mais comercializados, mas muitos contratos antigos continuam em vigor. A vantagem dessa modalidade é ter os reajustes

controlados pela ANS, que estabeleceu para o período 2024-2025 um teto de 6.91%, percentual bem abaixo dos empregados nos contratos coletivos, que costumam girar em torno de 20% e, em alguns casos, atingir até 70% ou mais.

Se as regras que estão em discussão forem aprovadas, o consumidor do plano individual poderá ter reajustes bem maiores, já que os contratos poderão sofrer reajustes técnicos para equilibrar as contas das operadoras. Cada uma apresentará um índice, de acordo com suas necessidades.

Rafael Robba, especialista em Direito à Saúde

Advogado Rafael Robba, sócio do Vilhena Silva Advogados e especialista em Direito à Saúde

Esses reajustes técnicos impactariam o orçamento dos consumidores. “Permitir que as operadoras façam reajustes sem um controle rigoroso é um convite ao abuso. As operadoras não têm transparência no cálculo de reajustes dos planos coletivos e poderão replicar nos planos individuais/familiares uma medida que é sabidamente problemática”, diz Robba.

Franquias

Se essa modalidade for aprovada, serão comercializados planos de saúde com franquia. Eles só cobririam tratamentos e internações após determinado valor, estipulado em contrato.

“Já existem diversas barreiras para o consumidor conseguir contratar um plano de saúde. Se inserirem agora também a franquia, será uma nova dificuldade. Além disso, é preciso indagar se as operadoras vão continuar comercializando os planos tradicionais se tiverem opção de fazer contratos com franquia. Os usuários correm o risco de os planos tradicionais sumirem do mercado, como aconteceu com os individuais”, critica Robba.

Venda de planos pela internet

Um das propostas prevê a venda de planos pela internet. Se a mudança for aprovada, diz Robba, as garantias aos consumidores podem ser ameaçadas.

“O consumidor tem que ser informado adequadamente sempre que faz um contrato com a operadora. A venda pela internet pode comprometer isso”, lamenta o advogado.


Planos ambulatoriais

A venda de planos exclusivamente ambulatoriais segue em discussão pela ANS. Se ela for permitida, os usuários que contratarem esse tipo de plano podem se ver com dificuldades, pois, depois que forem diagnosticados, não terão direito ao tratamento nos hospitais particulares a que teriam acesso nos planos mais completos.

“Essa proposta não conversa com o sistema de saúde. A pessoa terá que procurar atendimento no SUS, sobrecarregando ainda mais o sistema público, ou recorrer a tratamentos particulares, que podem ser acima de suas possibilidades financeiras. Esses planos não garantem, portanto, proteção adequada aos consumidores que necessitam de internação”, diz Robba.

Como se vê, caso sejam aprovadas, essas mudanças vão comprometer o acesso igualitário à saúde e reverter anos de conquistas em direitos dos consumidores.

plano de saúde; ANS; cancelamento de contrato; reajuste abusivo; coparticipação; portabilidade; direito à saúde; negativa de cobertura; saúde suplementar; rescisão unilateral

Posted by & filed under Problemas Contratuais, Rescisão unilateral, Saiu na Mídia, Reajuste de planos.

Veja Saúde | Por Renata Vilhena e Tatiana Kota

Convênio que recusa exame? Tratamento que não chega ao SUS? O que pode ou não pode pela lei? As advogadas experts em direito na saúde Renata Vilhena Silva e Tatiana Kota esclarecem

Ter um plano de saúde é um bom negócio, especialmente para empresas. Já para os consumidores, um plano de saúde nem sempre representa segurança e garantia de cuidado. De acordo com dados divulgados pela Agência Nacional de Saúde Suplementar (ANS) em maio deste ano, houve um aumento de 843.601 beneficiários de planos médico-hospitalares em comparação ao mesmo período do ano anterior.

Em um mercado que cresceu exponencialmente, totalizando 51.081.551 usuários em assistência médica privada, os problemas crescem no mesmo ritmo. Ou melhor: nunca deixaram de existir. Recentemente, cerca de 30 mil beneficiários foram surpreendidos com uma notificação prévia de 30 dias, informando sobre o cancelamento de seus planos de saúde. Entre esses usuários, estavam predominantemente pessoas com doenças graves, em tratamento e idosos.

Nos últimos anos, beneficiários de operadoras de planos de saúde sofreram com as mudanças no setor de saúde suplementar. As operadoras ajustaram suas carteiras de clientes, resultando em rescisões em massa de contratos considerados não lucrativos.

Dra. Renata Vilhena Silva – advogada especialista em Direito à Saúde

A questão virou uma bola de neve. O curto prazo de aviso prévio dificultou o acesso a outros planos no mercado, pois muitos exigem um CNPJ com mais de seis meses de existência. Além disso, o setor de saúde privada fechou as portas para consumidores idosos, deficientes, com doenças graves ou com transtorno do espectro autista (TEA). Devido ao aumento das reclamações registradas pelos beneficiários, o presidente da Câmara dos Deputados, Arthur Lira, firmou um acordo com entidades do setor para suspender a rescisão de contratos de pacientes com enfermidades graves ou TEA.

A saúde privada tem regras próprias, reguladas pela Agência Nacional de Saúde Suplementar (ANS). Trata-se de uma instituição que deveria priorizar a boa relação de consumo entre as empresas e os consumidores, mas não é bem assim que acontece.

Para evitar o abandono de pacientes em tratamento médico e prevenir um colapso do sistema, o art. 14 da Lei n.º 9.656/98 proíbe a seleção de risco. Isso significa que é ilegal discriminar consumidores com base em sua condição de saúde ou idade. Para reforçar essa proteção, a Agência editou a Súmula Normativa n.º 27/2015, garantindo a proteção de todos os membros de planos coletivos empresariais ou por adesão.

Contudo, essas medidas não são suficientes para coibir práticas abusivas das operadoras de planos de saúde, que muitas vezes impedem a adesão de beneficiários, negando a eles o acesso à saúde privada. A ANS e o Poder Judiciário rechaçam essas barreiras injustificadas impostas pelas operadoras de planos de saúde, porém, a primeira praticamente não age para conter esses abusos.

Para entender essa afirmação, temos que compreender como funciona o mercado. O sistema de planos de saúde oferece três modalidades principais de contratos, cada uma com características distintas: individuais/familiares, empresariais e coletivos por adesão.

A ANS oferece proteção aos convênios individuais ou familiares ao limitar o índice de reajuste anual e proibir a rescisão unilateral, exceto em casos de fraude ou falta de pagamento. No entanto, devido a um histórico de suspensão de serviços de saúde, especialmente cancelamentos unilaterais sem notificação adequada de inadimplência, uma nova regra entrará em vigor em 1 de setembro de 2024 (Resolução Normativa n.º 593/2023), permitindo o cancelamento do plano por inadimplência de no mínimo duas mensalidades não pagas, consecutivas ou não, dentro de um período de 12 meses, com aviso prévio.

A rescisão é proibida se o usuário, seja titular ou dependente, estiver internado. No entanto, após a alta hospitalar, a operadora está autorizada a prosseguir com o cancelamento do contrato se o consumidor não quitar as mensalidades devidas.

TATIANA KOTA

Tatiana Kota – advogada especialista em Direito à Saúde

No caso dos planos empresariais, que representam mais de 70% do mercado, e os coletivos por adesão, os contratos podem ser rescindidos unilateralmente, a qualquer momento e sem justificativa. Em 2014, devido à evidente falha regulatória sobre o assunto, o Procon Estadual do Rio de Janeiro ingressou com uma ação judicial contra a ANS, que resultou em uma decisão que anulou o parágrafo único do art. 17, que permitia a rescisão imotivada de contratos empresariais ou coletivos por adesão após 12 meses de vigência e com aviso prévio de 60 dias. Em resposta, a ANS editou a Resolução Normativa n.º 557/2022, para estabelecer que a regra de rescisão deve constar claramente no contrato.

Outra estratégia das operadoras de planos de saúde é focar na venda de produtos com mensalidades mais baixas, mas com cobrança de coparticipação. Nessa modalidade, o beneficiário paga um adicional fixo ou uma porcentagem pelo uso dos serviços médicos, sob a justificativa de um atendimento mais sustentável. O aumento desse modelo de plano impulsionou novos abusos das operadoras, que passaram a cobrar a divisão das despesas médicas sem qualquer limitação de percentual.

A ANS já havia estabelecido um limite máximo de coparticipação de 40% pela Resolução Normativa n.º 433/2018, mas essa regra foi revogada posteriormente. Recentemente, a 3ª Turma do Superior Tribunal de Justiça (STJ) reconheceu a abusividade dessa cobrança em um caso envolvendo uma criança com paralisia cerebral, determinando que a coparticipação não pode exceder 50% do valor contratado entre a operadora de plano de saúde e o prestador de serviço. Atualmente, a regra permite a cobrança de coparticipação de 50% em internações psiquiátricas após 30 dias.

A portabilidade de carências na troca de plano é um outro mecanismo relevante no sistema de saúde suplementar. Isso permite que o usuário mude, sem o cumprimento de novos períodos de carência e sem enfrentar restrições para doenças preexistentes, desde que o plano de destino seja compatível. Em uma contratação nova, os períodos de carência são de 30 dias para consultas e exames, 6 meses para internações hospitalares e 24 meses para procedimentos de alta complexidade relacionados a doenças preexistentes.

A compatibilidade de planos pode ser verificada no site da ANS, através do Guia ANS de Planos de Saúde. No entanto, há falhas evidentes nesse sistema, pois a tabela disponível não corresponde aos valores reais e nem todas as opções estão disponíveis para contratação ou adesão.

A lista de problemas não para por aí. Os aumentos nos preços dos planos de saúde também tiram o sono do consumidor. A ANS estabelece um teto de aumento apenas para planos individuais ou familiares, que representam 17% do total de usuários de planos privados de assistência à saúde. Neste ano, o índice de reajuste para esses produtos foi de 6,91%. Para as demais modalidades, os índices anuais são negociados livremente, resultando em aumentos que às vezes chegam a 80%, sem qualquer justificativa da operadora. Reajustes como esses têm um único objetivo: expulsar o consumidor do convênio.

Após sucessivos excessos, uma solução parece surgir: o Projeto de Lei n.º 1174/2024, em tramitação no Congresso Nacional, propõe obrigar as operadoras a oferecer e comercializar planos individuais, visando garantir proteção aos consumidores contra cancelamentos unilaterais em momentos de maior necessidade de serviços médicos. Outro projeto, o n.º 7419/2006, proposto pelo deputado Duarte Júnior (PSB-MA), busca alterar a Lei n.º 9.656/98, conhecida como Lei dos Planos de Saúde, para proibir a rescisão unilateral de planos privados.

Afinal, qual é a solução da ANS para o tema? Com efeito, não há mecanismos adequados para garantir a proteção dos beneficiários de planos de saúde, e muitas questões importantes permanecem sem solução.

Neste cenário de desamparo, a vulnerabilidade dos consumidores é evidente. Resta ao beneficiário buscar o acolhimento do Poder Judiciário para garantia dos seus direitos e o aumento das demandas judiciais é um claro reflexo de que o setor necessita de uma maior intervenção da ANS.

Reajuste plano de saúde acima de 800%

Posted by & filed under Saiu na Mídia, Reajuste de planos, Reajustes Abusivos.

Veja | Pedro Gil | Reajustes acima de 800%


Planos de saúde aplicaram reajustes acima de 800% em dez anos. Índices reajustados pela ANS ficaram em 154% no período; consumidor pode ir à Justiça por valores retroativos

Nos últimos dez anos, usuários de planos de saúde coletivos foram impactados por um reajuste acumulado de até 814,93% em seus contratos, enquanto as correções aplicadas pela Agência Nacional de Saúde Suplementar (ANS) aos planos individuais e familiares acumularam alta de 154,83% no mesmo período. O levantamento inédito é do escritório Vilhena Silva Advogados, especializado em direito à saúde, que aponta essa disparidade como o principal motivo para o consumidor recorrer à Justiça.

A análise compara em uma série histórica – de 2014 a 2024 – os índices autorizados pela agência reguladora e os reajustes aplicados para planos coletivos e PMEs (com até 29 vidas) pelas três principais operadoras de saúde do Brasil — Bradesco, Sul América e Amil.

Os contratos coletivos, que representam mais de 80% dos planos de saúde comercializados hoje no mercado, são os que apresentam o reajuste mais crítico para o consumidor. No caso dos contratos PMEs, a Amil registrou 520,24% de reajuste acumulado, a Bradesco, 474,33%, e a Sul América, 474,58%. Em contraste, os planos coletivos tiveram reajustes de 814,93% para a Amil, 753,74% para a Bradesco e 695,26% para a Sul América.