reajuste de planos de saúde; Rafael Robba; Vilhena Silva Advogados

Posted by & filed under Notícias, Saiu na Mídia, Na mídia.

Valor Econômico | Simone Goldberg


Recomposição do orçamento público para a saúde e retomada do equilíbrio do setor privado tiram setor da UTI, mas recursos ainda são insuficientes.


O setor de saúde vive momentos de expectativa. De um lado, a saúde pública, única alternativa para cerca de 150 milhões de brasileiros, lida com o desafio do subfinanciamento. De outro, 51 milhões de beneficiários da saúde suplementar e as operadoras de planos – estas últimas protagonistas de um movimento recente de cancelamentos unilaterais de contratos – aguardam a votação, no Congresso Nacional, de projeto que altera a Lei no 9.656, de 1998, chamada de Lei dos Planos de Saúde, que influenciará a situação de ambos.

“Estamos numa tendência de reversão da necessidade de financiamento do Sistema Único de Saúde (SUS). Temos o maior sistema universal do mundo sem ainda uma base ideal de financiamento”, salienta a ministra da Saúde, Nísia Trindade. O envelhecimento populacional, a prevalência de doenças crônicas, as diferentes formas de emergências e a incorporação de novas tecnologias, acrescenta ela, vêm exigindo incremento de gastos do governo com saúde.

O orçamento total do Ministério da Saúde (MS) para 2024 é de R$ 236,4 bilhões, com R$ 222,9 bilhões destinados a Ações e Serviços Públicos em Saúde (ASPS). Graças à revogação da Emenda Constitucional 95, conhecida como emenda do teto de gastos, e a volta do piso constitucional que vincula 15% da Receita Corrente Líquida (RCL) da União para a saúde, houve um adicional de R$ 40 bilhões para ações da área neste ano.


No ano passado, segundo o ministério, a mudança do regime fiscal já havia trazido mais recursos. A PEC da Transição (2022/2023) e a Lei Complementar 200 garantiram R$ 182,8 bilhões para ASPS, de um total de R$ 194,7 bilhões para a pasta. Trindade lembra que recursos garantidos pela PEC da Transição permitiram o restabelecimento de programas que estavam sob risco de descontinuidade, como Farmácia Popular, Mais Médicos, Saúde da Família, Saúde Indígena, HIV-Aids, entre outros.


Embora o governo tenha, no fim de julho, congelado R$ 4,4 bilhões da verba do ministério, além de determinar um “faseamento de gastos” até dezembro, para atender às exigências do arcabouço fiscal, o piso constitucional para ASPS não será afetado. O impacto será em despesas de custeio e investimento.


O ministério, afirma Trindade, vem sensibilizando o Congresso Nacional e a sociedade para que a arrecadação do chamado “imposto do pecado” — o Imposto Seletivo, que incidirá sobre tabaco, bebidas alcoólicas e itens de alto teor de açúcar — vá para o SUS. “São produtos que aumentam o risco de diabetes, hipertensão, câncer e infarto. Esses recursos podem contribuir para a expansão do atendimento especializado e ações de prevenção.”

.

Uma das prioridades atuais do MS é a atenção primária. Ele apresentou um novo modelo de cuidado para a Estratégia Saúde da Família, que permitirá a extensão do horário de atendimento e o acesso em horários noturnos. Na atenção especializada, foi ampliado o uso da telessaúde, num contexto de digitalização do SUS, outra frente em expansão, assim como a inovação. Trindade ressalta a melhora nos indicadores. A imunização infantil, por exemplo, subiu em 13 das 16 principais vacinas do calendário no ano passado, o número de equipes da Saúde da Família cresceu em mais de dois mil e o número de profissionais do programa Mais Médicos saltou de 13 mil para 25 mil.


Os serviços credenciados para atenção especializada e de cirurgias eletivas também aumentaram em 2023 em relação ao ano anterior: mais de 30 mil na primeira e de 3,5 milhões para 4,2 milhões na segunda. “O compromisso de nosso governo com a saúde se mantém para 2024 e 2025, como revelado pela preservação do piso constitucional”, frisa a ministra.


Apesar da melhora, a saúde pública deveria receber mais investimentos públicos, avalia o presidente da Associação Brasileira de Economia em Saúde (ABrES), Francisco Funcia. “Dados internacionais mostram que os dispêndios da União, Estados e municípios em saúde são cerca de 4% do PIB. Nos países desenvolvidos, o percentual é acima de 7%.”


Ele lembra que é a União quem tem a menor participação nas despesas públicas totais em saúde, com menos da metade, embora detenha mais de 50% de toda a receita disponível arrecadada pelos três entes da federação. “É quem tem capacidade financeira para aumentar esses gastos”, afirma.


Para Funcia, as verbas para ASPS, que têm recursos mínimos obrigatórios, podem sofrer revés em 2025, devido às pressões do arcabouço fiscal: “O risco existe diante das manifestações das autoridades econômicas”. O ministro da Fazenda, Fernando Haddad, já disse publicamente que debates sobre desvinculações de despesas federais vêm ocorrendo no governo.


Outro que reforça a ideia de mais investimentos públicos em saúde é o ex-ministro da saúde José Gomes Temporão. Ele observa que esse montante (somando as três esferas federativas), que hoje é de 42% do gasto total, deveria ser, no mínimo, de 60%. O percentual atual de recursos públicos, acrescenta, faz com que mais da metade dos dispêndios em saúde seja bancada por bolsos privados: famílias e empresas.


“A saúde há muito tempo deixou de ser compreendida como um gasto”, afirma Temporão. Segundo ele, a discussão sobre propostas de restrição do piso — valor mínimo a ser investido pela União — é um absurdo. “É uma miopia imensa não perceber a dimensão econômica da saúde”, salienta. Isso porque, ressalta, ao mesmo tempo que é fundamental para a melhoria das condições de vida, a saúde tem uma dinâmica para criar empregos, desenvolvimento e tecnologia.


No setor privado, há alguns motivos para otimismo. Pela primeira vez desde 2021, as operadoras fecharam o primeiro trimestre de 2024 com resultado operacional positivo de R$ 1,9 bilhão. No entanto, Gustavo Ribeiro, presidente da Associação Brasileira de Planos de Saúde (Abramge), diz que é cedo para considerar os prejuízos operacionais coisa do passado recente.


“O resultado trimestral mostra patamar próximo aos anos pré-covid-19”, diz. Dados da Agência Nacional de Saúde Suplementar (ANS) indicam que, no acumulado dos últimos três anos, o resultado operacional negativo das operadoras médico-hospitalares foi de R$ 17,5 bilhões. Só em 2023, quando entraram 957 mil novos usuários em relação a 2022, esse prejuízo foi de R$ 5,9 bilhões. Ainda assim, devido aos ganhos financeiros, o lucro líquido em 2023 foi de R$ 1,9 bilhão.


Os planos de saúde, ainda com a situação financeira delicada, também enfrentam a concorrência das empresas de cartões de desconto em saúde. Estima-se, diz Ribeiro, que esses cartões já atendam cerca de 40 milhões de pessoas. “É um mercado paralelo que corre à margem das normas de regulação”, ressalta o executivo.


Para ele, a possibilidade de segmentação de planos de saúde — a venda de produtos com coberturas reduzidas, somente consultas e exames, ainda não permitida por lei — é uma das alternativas possíveis para que mais pessoas consigam acessar o sistema de saúde privado no país. “Existem diversos tipos de segmentações possíveis. O que é preciso discutir são mecânicas para que o produto se torne mais acessível.”


Ribeiro lembra que três das maiores operadoras globais na área da saúde — a Allianz (alemã), a UHG (americana, ex-dona da Amil ) e a Sompo (japonesa) — deixaram o mercado brasileiro. “Precisamos discutir soluções que atendam um país em que a pirâmide etária está se invertendo, que é um dos mais velozes do mundo na incorporação de novas tecnologias e que sofre com o aumento expressivo da insegurança jurídica”, observa.


Antigo pleito do setor, a venda de planos básicos também é defendida pela Federação Nacional de Saúde Suplementar (FenaSaúde). Segundo a diretora-executiva da entidade, Vera Valente, o primeiro trimestre possui uma sinistralidade menor que os demais. Por isso, lembra que, apesar dos dados positivos do começo de 2024, os próximos meses confirmarão ou não a tendência de recuperação do resultado operacional.


“O reforço de iniciativas de controle de custos, a negociação de preços, a redução de desperdícios e o combate a fraudes foram decisivos para a recuperação dos resultados operacionais”, diz ela. A FenaSaúde aponta riscos na atual proposta de mudança na Lei dos Planos.


“Pode inviabilizar o setor e pode prejudicar drasticamente o funcionamento de hospitais, que têm mais de 80% do faturamento vindo dos planos e laboratórios privados”, diz Valente. “As discussões devem se pautar pela garantia da qualidade dos tratamentos, a custos compatíveis com a capacidade de pagamento da população”, acrescenta.


O mercado de saúde suplementar, aponta o economista Carlos Ocké, especializado em saúde coletiva, vive um acirramento da concorrência. “Assistimos à disputa por usuários de baixo risco e de renda elevada, ao mesmo tempo que se restringem planos individuais, subordinados à regulamentação, porque diminuem a rentabilidade”, observa.


Cerca de 82% dos planos são coletivos, cujos aumentos não são regulados pela ANS, como nos produtos individuais. Com a financeirização do setor, diz Ocké, além da aposta na verticalização, a alternativa das operadoras é integrar os setores de baixa renda por meio de planos individuais baratos e de menor qualidade, pouco vantajosos para os usuários.


No Congresso Nacional, o Projeto de Lei 7.419, de 2006, que integra mais 270 propostas para alterar a Lei dos Planos vigente, só deve ser votado após as eleições municipais, segundo estimativas do mercado. O relator, deputado Duarte Júnior (PSB-MA), candidato a prefeito de São Luís (MA) e ex-presidente do Procon de seu Estado, resiste em apoiar interesses das operadoras.


No fim de julho, agentes do setor comentavam que o presidente da Câmara dos Deputados, Arthur Lira (PP-AL), cogitava a troca de relator ou pretendia pautar um projeto alternativo. Isso para atender ao compromisso firmado, no fim de maio: as operadoras suspenderiam cancelamentos unilaterais de contratos em troca de a Casa legislativa avaliar demanda do setor.


De acordo com Lígia Bahia, professora de saúde coletiva da Universidade Federal do Rio de Janeiro (UFRJ), as operadoras querem atender problemas simples de saúde, deixando terapias e tratamentos de médio e alto custos para o SUS. Parte da saúde suplementar, diz, almeja entrar no nicho mais popular.


“Especialmente agora que as farmácias e drogarias se apresentam como locais para a realização de procedimentos e anunciam perspectivas de extensão para a inclusão de telemedicina entre suas atividades”, ressalta a professora.


A ANS estuda um sandbox regulatório, ou seja, a criação de um ambiente para que sejam testados novos produtos, serviços ou tecnologias, conta seu diretor-presidente, Paulo Rebello. “A ANS entende a necessidade de se discutirem medidas com o objetivo de facilitar a contratação por parte dos consumidores, de ter oferta maior onde há poucas opções e incentivar a concorrência entre operadoras”, diz.


A incorporação de terapias avançadas, por exemplo, tem sido muito debatida na saúde suplementar. “Em alguns casos, os custos dos medicamentos para um único paciente ultrapassam as receitas de operadoras de pequeno porte. Então, não há dúvida de que o setor deve estar preparado para os efeitos decorrentes dessas mudanças”, observa Rebello.


Uma novidade que pode estar a caminho é a fiscalização e regulação dos cartões de desconto pela ANS, uma vez que o Superior Tribunal de Justiça (STJ) já fez essa determinação. No entanto, a agência aguarda a definição de pontos pendentes até o fim do julgamento para adotar providências sobre o assunto.


A regulação da saúde suplementar, diz Lucas Andrietta, coordenador do programa de saúde do Instituto de Defesa do Consumidor (Idec), precisa proteger os consumidores contra práticas abusivas e violações de direitos. A ANS, acrescenta, é omissa em diversos pontos, como os cancelamentos unilaterais de contratos e os reajustes exorbitantes, que se tornam objeto de judicialização.


“Tem chegado aos órgãos de proteção ao consumidor casos de descumprimento sistemático de liminares, pois a multa não é suficiente para forçar as operadoras a cumprir a decisão judicial”, ressalta Andrietta. As reclamações mais recorrentes de consumidores envolvem negativas de cobertura, reajustes exorbitantes, cancelamentos unilaterais e problemas com a rede credenciada.


Reajustes e rescisões de contratos são temas que precisam de regulamentação para impedir condutas abusivas, aponta Rafael Robba, sócio do escritório Vilhena Silva Advogados, especializado em direito à saúde. “Pontos como os descredenciamentos e a portabilidade também precisam ser aprimorados”, diz
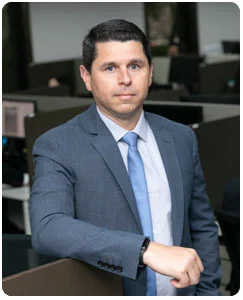
 

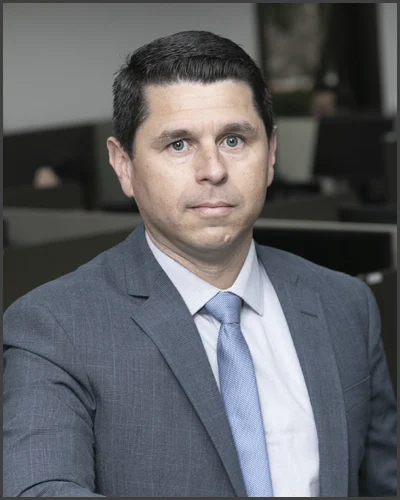
Rafael Robba, especialista em Direito à Saúde

Rafael Robba, sócio do escritório Vilhena Silva Advogados, especializado em direito à saúde.

Segundo o advogado, embora esta última seja regulamentada pela ANS, as operadoras fazem seleção de risco. “As mudanças na lei podem reduzir os conflitos com as operadoras. Hoje, a maioria dos que chegam ao Judiciário é relacionada a lacunas da legislação e a omissões regulatórias”, lembra ele.


A sustentabilidade do setor, ressalta Leandro Berbert, sócio-líder de health sciences & wellness da EY Brasil, está na pauta e assim deve continuar por muito tempo. “Vários mecanismos podem ser utilizados para mitigar essa questão, como a contínua busca pela redução de desperdício e a prevenção de eventos de alto custo”, avalia.


Além do repasse de preço para as empresas e usuários como forma de recompor o resultado operacional, observa Berbert, as operadoras vêm investindo em produtos com redes mais enxutas, em parcerias para determinadas linhas de cuidado, e buscando maior padronização de protocolos junto aos prestadores e médicos credenciados. Ele destaca que a crise no setor — queda no resultado operacional e baixa performance das ações listadas em bolsa — impactou o movimento de fusões e aquisições. E lembra que, após um período entre 2017 e 2022, de acelerada consolidação, 2023 registrou uma queda significativa no número de transações. “A despeito da consolidação recente, ainda observamos alguns bons ativos a serem consolidados, fora das grandes regiões metropolitanas”, afirma.


Leonardo Giusti, sócio da KPMG, também vê espaço para consolidação, uma vez que a verticalização continua como tendência. No entanto, destaca que há um longo caminho em busca de eficiência. “Isso porque grandes players foram empilhando as compras e ainda não conseguiram produzir as sinergias que eram esperadas”, observa.


Para ele, a atuação conjunta entre os setores público e privado pode ser uma estratégia eficaz para melhorar a promoção, prevenção e a assistência em todos os níveis de complexidade. Como exemplos dessa cooperação, ele cita programas educativos de prevenção de doenças crônicas, uso da infraestrutura do setor privado para apoiar as campanhas de vacinação e de clínicas privadas para complementar os serviços de saúde da família do SUS, entre outros.
 

Estatuto da Pessoa Idosa; reajuste planos de saúde

Posted by & filed under Saiu na Mídia, Notícias, Reajuste de planos.

Estadão Saúde | Por Bárbara Giovani 14/08/2024 | 11h36


Nesta quarta-feira (14), o Supremo Tribunal Federal (STF) retoma o julgamento de um recurso que pode decidir se o Estatuto da Pessoa Idosa deve ser aplicado aos contratos de planos de saúde firmados antes de 2004, ano em que o regulamento foi implementado. O documento veda a cobrança de valores diferenciados pelas operadoras de saúde em razão da idade, já que a medida é considerada discriminatória.

Na prática, isso significa a proibição de reajustes no valor das mensalidades baseados na faixa etária da pessoa contratante após ela completar 60 anos, o que era comum nos contratos de serviço de saúde suplementar antes do Estatuto da Pessoa Idosa.

Depois da implementação do documento, ficaram permitidos o reajuste por faixa etária até os 59 anos e o reajuste anual. A Agência Nacional de Saúde (ANS) incorporou a decisão, repassada às operadoras dos planos de saúde. No entanto, contratos firmados antes da vigência do regulamento dos direitos da pessoa idosa seguem aplicando o aumento da mensalidade de clientes com mais de 60 anos.


Entenda o contexto

A Corte analisa um caso específico de uma pessoa que aderiu a um plano de saúde em 1999. Segundo informações disponíveis na pauta do STF, a mensalidade do serviço sofreu um reajuste em 2005, quando a cliente completou 70 anos.

A cliente questionou a alteração de valor e pediu a aplicação do Estatuto da Pessoa Idosa. O Tribunal de Justiça do Rio Grande do Sul (TJ-RS), responsável por julgar o caso, deu parecer favorável ao pedido, por considerar abusivo o aumento da mensalidade do plano de saúde.

A operadora, no entanto, entrou com recurso extraordinário no STF argumentando que os reajustes estavam previstos no contrato, firmado antes da vigência do Estatuto.

A relatora do caso no Supremo Tribunal Federal foi a ministra Rosa Weber, hoje aposentada. “O voto dela foi muito consistente, com boa fundamentação jurídica,

acordo Lira planos de saúde

Dr. Rafael Robba, advogado especialista em Direito à Saúde

sustentando que o Estatuto da Pessoa Idosa poderia, sim, ser aplicado a contratos anteriores”, explica o advogado Rafael Robba, sócio do escritório Vilhena Silva Advogados, que não está envolvido no caso.

No entanto, o especialista explica que o julgamento pelo STF teve início durante o período de pandemia, em que os trâmites eram feitos virtualmente. Depois, houve um pedido de destaque para que o processo fosse julgado em plenária, presencialmente.

Frente às mudanças no quadro de ministros que integram o STF nos últimos anos, não é possível saber qual o rumo do julgamento. “Na época, o voto dela estava prevalecendo. Mas, agora, (o julgamento) vai começar praticamente do zero. A composição do STF mudou e não sabemos como alguns ministros costumam julgar esse tipo de assunto”, comenta o advogado.


O que pode acontecer?

Se o STF for favorável à aplicação do Estatuto da Pessoa Idosa no caso julgado, a decisão se tornará referência para outros casos semelhantes. No entanto, não torna obrigatório que todos os contratos de planos de saúde vigentes se adaptem à decisão automaticamente.

“Logicamente será um direcionamento para a própria sociedade. Então, seria interessante que as operadores seguissem esse entendimento, porque o STF é a última instância que trata do assunto e, a partir do momento que decide que é dessa forma, qualquer um que buscar a justiça (em situação parecida) possivelmente vai ter esse entendimento”, explica Robba.

O advogado afirma ainda que, se favorável à aplicação do Estatuto da Pessoa Idosa no caso julgado, a decisão do STF também poderia influenciar ou embasar uma norma da ANS para as operadoras de planos de saúde. No entanto, isso é apenas uma possibilidade.

Caso o STF entenda que o Estatuto da Pessoa Idosa não se aplica à situação, o advogado aponta que os casos de reajuste abusivos de mensalidade para clientes acima dos 60 anos ainda assim encontram espaço para debate judicial. Isso porque o Código de Defesa do Consumidor proíbe essas práticas que colocam compradores em situação de vulnerabilidade e desvantagem exageradas.


portabilidade de carência; plano de saúde; ANS; beneficiário; troca de operadora; carência; cobertura; direitos do consumidor; contrato de saúde

Posted by & filed under Notícias, Saiu na Mídia, Portabilidade.

O GLOBO | Leticia Lopes – Rio de Janeiro | 08.04.24


Troca de plano é opção para quem busca opções mais baratas. Definição do percentual máximo para aumento dos contratos individuais ou familiares tradicionalmente ocorre entre maio e junho.

Depois do aumento de 4,5% nos medicamentos de uso contínuo, o próximo reajuste que deve pesar no bolso dos consumidores é o dos planos de saúde. A definição — pela Agência Nacional de Saúde Suplementar (ANS) — do percentual máximo para aumento dos contratos individuais ou familiares ainda não tem data para acontecer, mas tradicionalmente ocorre entre maio e junho. Com o impacto no orçamento à vista, a portabilidade pode ser um caminho para o usuário escapar do reajuste e manter o contrato ativo.

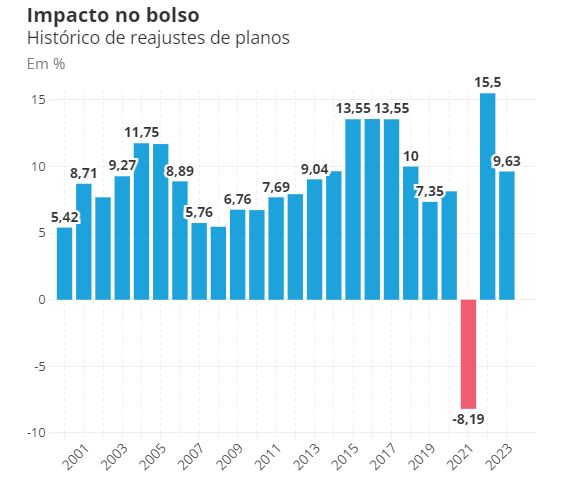
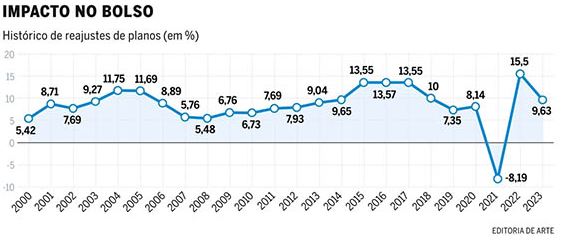
No ano passado, o aumento autorizado pela ANS foi de até 9,63%, com aplicação válida entre maio de 2023 e abril de 2024, de acordo com o mês de aniversário do contrato.

PRAZO DE ENTREGA DE DADOS DE DESPESAS ASSISTENCIAIS ENCERRADO

No último dia 31, terminou o prazo para que as operadoras entregassem os dados das despesas assistenciais do ano passado à ANS, que fazem parte da metodologia de definição do percentual limite.

Histórico de reajustes de planos de saúde

A correção impacta as mensalidades de 8.792.893 pessoas, o que representa 17,25% dos usuários de planos de saúde. Para 82,7% dos beneficiários, vinculados a contratos coletivos, não há limite estabelecido pelo órgão regulador. Apesar disso, o índice acaba sendo usado como parâmetro nas negociações entre clientes e operadoras dos contratos coletivos.

A Associação Brasileira de Planos de Saúde afirma que o reajuste anual tem como objetivo manter o equilíbrio entre o uso dos serviços pelos beneficiários com a qualidade e a modernização do sistema. A entidade afirma que, entre 2021 e 2023, o setor registrou prejuízo operacional de R$ 20 bilhões, enquanto a soma dos reajustes ficou “abaixo da inflação oficial, com uma média de 5,1% ao ano”.

Portabilidade x redução

A busca por um plano de saúde mais barato alivia o bolso. Segundo a ANS, no ano passado, esse foi o principal motivo dos usuários (40%) na hora de optar pela portabilidade de operadora. A procura por melhor qualidade da rede (21%) e cancelamento de contrato (18%) aparecem em seguida.

Dr. Rafael Robba, advogado especialista em Direito à Saúde

Dr. Rafael Robba, advogado especialista em Direito à Saúde

Especialista em Direito à Saúde do escritório Vilhena Silva, o advogado Rafael Robba observa que, para optar pela portabilidade, o usuário precisa primeiro entender se preenche todos os requisitos. Além disso, ele recomenda redobrar a atenção principalmente em caso de doença preexistente ou tratamento de saúde em curso.

— Em muitos casos o corretor oferece uma ideia de redução de carência, completamente diferente da portabilidade, que é o único mecanismo que afasta as carências já cumpridas no plano anterior. E a operadora de destino não pode exigir preenchimento da declaração de saúde, porque o usuário já cumpriu a carência no plano de origem — explica: — É sempre importante se certificar do que prevê o contrato para evitar transtornos.

Requisitos

A ANS determina que para fazer a portabilidade é preciso ter um plano de saúde contratado a partir de 1º de janeiro de 1999 ou adaptado à Lei dos Planos de Saúde. Além disso, é preciso estar com o contrato ativo e em dia com os pagamentos. Os requisitos também exigem que o usuário tenha cumprido um período mínimo de permanência no plano de dois anos. Se já tiver pedido portabilidade antes ou tiver doença preexistente, o período aumenta para três anos.

Depois de conferir se os requisitos estão sendo cumpridos, o usuário deve consultar o Guia ANS de Planos de Saúde (ans.gov.br/gpw-beneficiario/) para verificar quais são os planos compatíveis com o contrato atual. Só é permitido mudar para um plano que seja da mesma faixa de preço.

Como fazer a troca?

A partir daí, basta procurar a operadora para onde deseja migrar com a documentação necessária: comprovante de pagamento das três últimas mensalidades ou declaração da operadora de origem; comprovante de prazo de permanência (seja uma declaração do plano ou o contrato de adesão assinado); e relatório de compatibilidade ou n.º de protocolo, ambos emitidos pelo Guia ANS.

Preciso cumprir carência?

Não. As carências cumpridas passam para o novo plano. Caso o novo seguro exija carências que o beneficiário não tenha cumprido, é possível acatar apenas elas. O novo plano tem até 10 dias para analisar o pedido. Caso não responda ao pedido após esse prazo, a portabilidade será considerada válida.

E se a operadora dificultar?

As operadoras não podem selecionar clientes por fator de risco, como idade ou doença preexistente. Além disso, todas as empresas listadas no Guia ANS devem aceitar os novos clientes. Ainda que em um tipo de plano diferente, como do individual para o coletivo.

Segundo Robba, em caso de dificuldades, o beneficiário pode buscar a ANS. O objetivo é notificar a operadora para aceitar a portabilidade ou explicar os motivos da recusa. Se ainda assim o problema não for resolvido, procurar a Justiça pode ser uma opção.

reajuste plano de saúde

Posted by & filed under Saiu na Mídia, Notícias, Reajuste de planos.

EXTRA | CAROLINE NUNES | 28.06.2024


Gael Cardoso passou quase um ano CTI. No período, teve duas paradas cardíacas e desenvolveu problemas como pressão alta e hepatite medicamentosa

O pequeno Gael Cardoso, de 2 anos, trava uma luta por sua saúde desde os primeiros meses de vida, quando viveu em Centros de Terapia Intensiva (CTI) por quase um ano. Do lado de fora dos hospitais, são seus pais, a dona de casa Julianne Cardoso, de 30, e o despachante de voo Luiz Belmonte, de 37, que batalham na Justiça para impedir o aumento do plano de saúde, que chegou a ultrapassar 80% e, mais recentemente, até seu cancelamento. A história dessa família, segundo especialistas, é um exemplo do que é praticado pelas operadoras com beneficiários de contratos coletivos.

A família contratou o plano de saúde em 2022, quando Gael tinha 1 mês de vida. O contrato inclui ainda seu irmão mais velho, João Miguel, hoje com 4 anos. Na época, os pais dos meninos pagavam cerca de R$ 495 pelo plano dos dois, que é coletivo por adesão, administrado pela Supermed e operado pela Unimed-Ferj. No entanto, o valor teve um salto no ano passado, quando a mensalidade se aproximou de R$ 1 mil.

— Foi bem difícil quando vimos o aumento. Foi um susto — lembra Julianne Cardoso.

O aumento aconteceu logo após o primeiro ano de vigência do plano, quando Gael precisou ser internado com uma bronquiolite que se agravou e virou uma pneumonia. Com o quadro, ele ficou por quase um ano no CTI. No período, ele teve duas paradas cardíacas e desenvolveu problemas como pressão alta e hepatite medicamentosa.

Diante do tempo de internação e das necessidades de exames, a Unimed chegou a fazer uma auditoria no hospital em que Gael estava. Hoje, o menino precisa de cuidados de home care, com profissionais como enfermeiros o atendendo em casa.

Com o aumento do plano em 2023, a família recorreu à Defensoria Pública do Estado do Rio, após buscar uma solução, sem sucesso, com a administradora e a operadora, além de procurar a Agência Nacional de Saúde Suplementar (ANS).

Depois que os defensores entraram com a ação, a Justiça determinou que a Unimed deveria adotar o mesmo índice de reajuste estabelecido pela ANS para planos individuais ou com base nos índices de reajuste médio do ano de 2022, com aplicação de uma multa diária de R$ 1 mil em caso de descumprimento.


Falta de regulamentação


Planos de saúde individuais têm percentuais de reajustes máximos definidos pela agência reguladora. No entanto, o mesmo não ocorre para os planos coletivos (mesmo por adesão). Caio Henrique Fernandes, sócio do Vilhena Silva Advogados, avalia que a falta de regulamentação para essa modalidade faz com que casos como o de Gael sejam comuns.

Esta semana, o EXTRA mostrou a história de um idoso que, aos 72 anos e em meio ao tratamento de um câncer agressivo, viu a mensalidade passar de R$ 2.761 para R$ 11.062. Após a denúncia, a Unimed-Ferj voltou atrás e suspendeu o reajuste de 300% do plano de saúde do aposentado.

reajuste plano de saúde

Caio Henrique Fernandes – advogado especialista em direito à saúde

— Esses casos são muito comuns, e a gente vê todo dia. Isso porque os planos coletivos não têm fiscalização da ANS. Então, as operadoras podem aplicar o reajuste da forma que bem entenderem — explica Fernandes.

O coordenador do Núcleo de Defesa do Consumidor (Nudecon) da Defensoria Pública do Estado do Rio, Eduardo Tostes, aponta que 80% dos planos no Brasil são coletivos, o que faz essa ser uma prática sistêmica.

— Já houve casos de aumento de 800%, até 1000%. Na prática, a gente tem que judicializar essas situações, porque o reajuste está abusivo, de uma forma que o consumidor não consegue pagar.


Novo aumento e risco de cancelamento

Mesmo com a determinação da Justiça, em março deste ano, a família voltou a se assustar quando a Unimed enviou um aviso de que o plano das crianças sofreria um novo aumento, passando de R$ 544,76 para mais de R$ 1 mil. Algumas semanas depois, a operadora também comunicou que o plano seria cancelado a partir de 9 de junho. Para a família, foi oferecida como opção a contratação de um novo plano — mais caro.

— Nesse meio tempo entre cancelar e não cancelar, eles me mandaram uma opção para eu não cancelar. Eles me ofertaram um outro plano de mais de R$ 2 mil — lembra o pai dos meninos.

Mais uma vez, a família precisou recorrer à Defensoria, que conseguiu reverter o aumento e o cancelamento do plano. Fernandes, do Vilhena Silva Advogados, explica que, diferente dos planos individuais, as operadoras podem cancelar os planos coletivos de forma unilateral. Por isso, é comum que, quando há muitos gastos, haja a suspensão do contrato.

— No plano individual, a operadora pode cancelar o plano em caso de fraude do beneficiário ou por inadimplência acima de 60 dias. Já nos planos coletivos, não existe a possibilidade só nesses casos. A operadora pode decidir de forma unilateral e até mesmo sem motivos.

Em meio a um aumento das suspensões dos contratos por parte das operadoras, o setor firmou no fim de maio um acordo com o presidente da Câmara dos Deputados, Arthur Lira (PP-AL), para suspender novos cancelamentos. A medida, válida desde o dia 28, vale apenas para pacientes internados, em ciclo de terapia de câncer ou com Transtorno do Espectro Autista (TEA) e Transtornos Globais do Desenvolvimento (TGD).

Ainda com tantas decisões da Justiça, a família de Gael vive com medo. Isso porque foi comunicado que o plano de saúde das crianças será cancelado assim que o tratamento chegar ao fim. Para Julianne e Luiz, resta o temor pelo futuro.

— A gente vive dia após dia. Não sabemos o que fazer. Todo dia eu entro para ver se o processo andou — desabafa o pai de Gael.


O outro lado

O EXTRA procurou a Supermed, que informou que, como uma administradora de benefícios, a empresa “não tem responsabilidade sobre cancelamentos de contratos” e apenas “comunica seus clientes acerca da determinação das operadoras, conforme a legislação vigente”. A administradora ressaltou que essa é uma decisão das operadoras de planos de saúde.

A Unimed-Ferj, por sua vez, declarou que o contrato em questão “está ativo, permanece nos mesmos moldes e que não há previsão de cancelamento”. A operadora destacou ainda “seu modelo de atuação, pautado na transparência e respeito aos clientes e colaboradores”.

Procurada, ANS não havia retornado até a publicação desta matéria.

contrato coletivo por adesão, reajuste plano de saúde, aumento de plano de saúde

Posted by & filed under Reajuste de planos, Reajustes Abusivos, Tratamento Médico, Saiu na Mídia.

O GLOBO | Leticia Lopes | 27.06.2024


Após revelação do caso, Unimed-Ferj volta atrás e informa que reajuste de 300% no contrato não seria mais aplicado

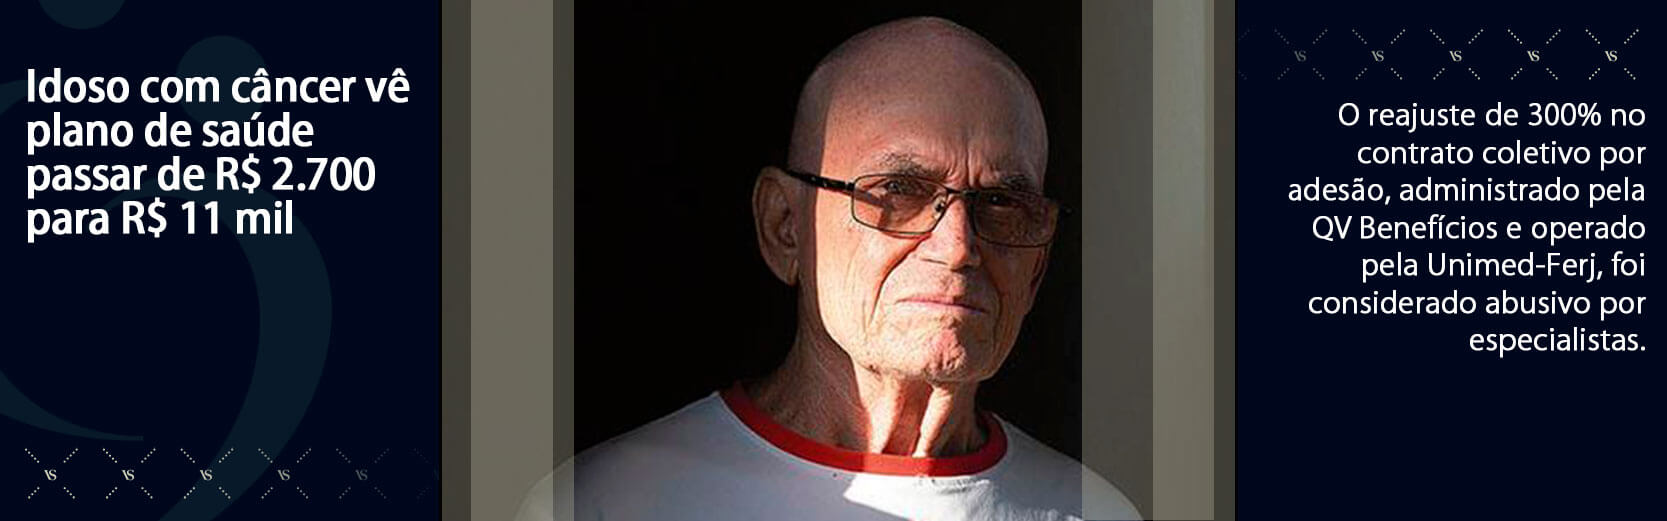
Aos 72 anos, em meio a um tratamento de câncer, o bancário aposentado Henrique Manuel Morgado viu a mensalidade do plano de saúde saltar de R$ 2.761 para R$ 11.062. O reajuste de 300% no contrato coletivo por adesão, administrado pela QV Benefícios e operado pela Unimed-Ferj, foi considerado abusivo por especialistas.

— Chorei várias vezes ao ver o dia do vencimento se aproximar. Fiquei desesperado. Já estava difícil por R$ 2.700. Nesse novo valor, é impossível. Sempre paguei e nunca usei o plano. Quando mais preciso, acontece algo assim — lamentou.

O aposentado entrou em contato com a operadora, buscou a Agência Nacional de Saúde Suplementar (ANS), que afirmou que “nos termos da legislação em vigor, existem dois tipos de reajuste que podem ser aplicados pelas operadoras de planos de saúde: o reajuste por variação anual de custos e o reajuste por mudança de faixa etária”. O órgão regulador não respondeu especificamente sobre o caso.

No ano passado, Henrique já tinha recebido um reajuste de 52%, quando seu contrato passou de R$ 1.816 para R$ 2.761. Ele procurou a operadora, mas como não recebeu mais explicações, acionou a Justiça. O pedido foi negado em primeira instância, mas a advogada Valéria Neves, que representa o aposentado, explica que eles recorreram e aguardam a decisão dos desembargadores.


ACESSO A TRATAMENTO

Os aumentos não foram os únicos entraves. Henrique foi diagnosticado em 2022 com adenocarcinoma avançado no intestino. A doença se espalhou e atingiu o pulmão e partes do abdômen. Ele chegou a fazer quimioterapia tradicional, mas diante da piora do quadro, o médico dele optou pelo tratamento oral. A medicação é feita em ciclos, com dias de pausa. As primeiras doses, porém, só foram liberadas com um mês de atraso, e a segunda remessa deveria ter chegado no último dia 13.

O idoso relata que a operadora tem atrasado a entrega das bolsas de colostomia e negado pedidos de procedimentos mais complexos, como o PET Scan (PET-CT). O exame de imagem é capaz de detectar tumores em todos os lugares do corpo.

Para Marina Magalhães, pesquisadora do programa de saúde do Instituto Brasileiro de Defesa do Consumidor(Idec), alta de 300% é “abusiva” em qualquer cenário”.

Após Extra e GLOBO publicarem reportagens sobre o caso, a Unimed-Ferj voltou atrás e suspendeu o reajuste de 300%. O aposentado foi procurado pela QV Saúde, que administra a carteira coletiva da qual faz parte. A empresa informou que a cobrança seria suspensa. Ontem, ele recebeu o boleto atualizado com o valor de R$ 2.761.

“Chorei várias vezes ao ver o dia do vencimento se aproximar. Fiquei desesperado” — Henrique Manuel Morgado, bancário aposentado

O gerente jurídico da QV, Henrique Bayon, afirmou que a empresa apenas repassa percentuais definidos pela operadora do beneficiário, mas que a Unimed informou que o reajuste não seria mais aplicado. Bayon disse que o contrato coletivo do qual o idoso faz parte era formado por ex-funcionários da Caixa Econômica Federal. Ao longo dos anos e por diferentes fatores, os usuários foram deixando a carteira, que hoje só inclui o aposentado:

— Esse foi o reajuste da apólice inteira, mas só ele está no contrato atualmente. Certamente esse foi um dos motivos que levaram a esse percentual, porque seria só ele custeando toda a sinistralidade e o cálculo atuarial que define o reajustese mantém o mesmo.

No ano passado, a operadora chegou a entrar com um pedido de cancelamento da carteira. Mas a operação foi suspensa depois de o idoso, já em meio ao tratamento oncológico, levar o caso à Justiça.

Em nota, na terça-feira, a Unimed-Fer; afirmou que entrou em contato com o usuário para esclarecer sobre o reajuste contratual e a autorização da medicação. “A Unimed-Fer; reitera seu compromisso com a transparência e a qualidade no atendimento aos seus beneficiários” afirmou em nota. Ontem, porém, Henrique voltou a ter problemas para acessar a quimioterapia oral. A operadora não comentou novamente o assunto.

contrato coletivo por adesão

“Quando mais preciso, acontece algo assim”, disse Henrique Manuel Morgado. Ele foi diagnosticado com câncer em 2022

— Um atendente da Unimed me ligou, pediu desculpa e disse que estava tudo aprovado, mas fui buscar pela manhã e disseram que a autorização foi cancelada. É um transtorno — conta.

Especialista em Direito à Saúde do escritório Vilhena Silva, Caio Henrique Fernandes

Especialista em Direito à Saúde do escritório Vilhena Silva, Caio Henrique Fernandes

Especialista em Direito à Saúde do escritório Vilhena Silva, Caio Henrique Fernandes avalia que embora os planos coletivos não estejam sujeitos a um teto de reajuste autorizado pela ANS, o caminho em casos similares tem sido recorrer à Justiça.

— O Código de Defesa do Consumidor e o Código Civil resguardam a proteção com base no princípio da boa-fé contratual e da transparência.
(Colaborou Caroline Nunes)


Reajustes planos de saúde

Posted by & filed under Saiu na Mídia, Notícias, Reajuste de planos.

Inteligência Financeira| Sophia Camargo | 07.06.2024


Limite de 6,91% de reajuste da ANS não vale para os planos de saúde coletivos

Qual vai ser o reajuste dos planos de saúde empresariais e coletivos? Afinal, o limite de 6,91% de reajuste para os planos de saúde individuais e familiares divulgado pela Agência Nacional  de  Saúde  Suplementar (ANS) na terça-feira (4) não vale para os empresariais e coletivos, que atendem 43 milhões de consumidores em todo o país. Para especialistas, o reajuste para essa categoria pode superar os 20%.

Segundo dados da ANS, do total de 51 milhões de consumidores, os planos de saúde individuais ou familiares detêm apenas 15,6% dessa fatia, o que corresponde a pouco mais de 8 milhões de consumidores. Já os 84,4% restantes estão dentro dos planos empresariais ou coletivos, que não estão sujeitos ao reajuste da ANS. Nem tampouco às regras da Lei 9656, que desde 1998 regulamenta os planos individuais e familiares no país. Os planos coletivos e empresariais, por sua vez, são feitos na base da livre negociação e regidos pelas cláusulas do contrato firmado entre as partes.

“Os beneficiários (dos planos de saúde coletivos) ficam desprotegidos e devem se virar para suportar reajustes de dois dígitos, com aumentos abusivos chegando na casa dos 20% ou mais”, avalia o coordenador do programa de Saúde do Idec, Lucas Andrietta.

reajuste dos planos de saúde

Caio Henrique Fernandes – advogado especialista em direito à saúde

Caio Henrique Fernandes, sócio do Vilhena Silva Advogados, escritório especializado em Direito à Saúde, concorda. Segundo ele, os os reajustes dos planos coletivos costumam ser de quatro, até cinco vezes maiores do que o divulgado pela ANS.

“A previsão é de que o reajuste anual para essa categoria seja em torno de 20% a 24%. Para se ter uma ideia, um plano que aumente 20% a cada ano, dobra de preço no prazo de 5 anos. Nesse ritmo, o consumidor acaba não conseguindo pagar mais o plano de saúde.”

Vale lembrar que estamos falando apenas do reajuste anual, sem contar os reajustes por mudança de faixa etária, que também são aplicados aos planos.


Compare o reajuste anual dos planos de saúde

reajuste dos planos de saúde

*Índices Médios / Fonte: ANS/Painel de Reajustes de Planos Coletivos


Por que os planos coletivos com menos vidas são os mais vulneráveis?

Por se tratar de duas empresas, em tese os planos coletivos e empresariais teriam maior poder de barganha para negociar os reajustes com as operadoras.

Isso até é verdadeiro no caso das empresas com mais de 100 vidas, explica Caio Fernandes, porque a quantidade de vidas realmente dá poder de negociação junto às operadoras.

Porém, quando se fala de empresas menores, com menos vidas, a situação não é bem assim, especialmente no caso dos planos que ele denomina ‘falsos coletivos’. Eles ocorrem quando uma pessoa física abre uma empresa apenas para poder contratar um plano para seus familiares. São planos que chegam a ter menos de 5 vidas. “Nesse caso, não há qualquer poder de barganha para a ‘empresa’ contratante. A operadora aplica o reajuste e pronto”, diz.

A tabela a seguir, elaborada pela ANS, mostra a proporção de beneficiários por porte de contrato. Como se vê, o número de planos com até cinco vidas tem aumentado ano a ano.

Reajustes planos de saúde


Rescisão unilateral assombra consumidores dos contratos coletivos


Outro grave problema para os consumidores de planos coletivos e empresariais é que eles ficam sujeitos à rescisão de contrato unilateral, situação vedada nos planos individuais e familiares regidos pela Lei 9656/98.

“Quando as pessoas ficam doentes e começam usar mais o plano, isso aumenta os custos para essas empresas. Como não existe a proteção da lei, as operadoras podem encerram o contrato unilateralmente. Com isso, as pessoas ficam sem cobertura de saúde na hora que mais precisam”, explica o advogado.

A saída, nesse caso, tem sido procurar a Justiça. De acordo com Fernandes, algumas vezes a Justiça tem obrigado que as operadoras sigam o limite imposto pela ANS para os planos individuais e familiares. “As demandas acabam parando no Judiciário, porque não há proteção da ANS para esses consumidores”, diz.

Aliás, de acordo com o Idec, historicamente, a área com mais reclamações entre os associados é o setor de planos de saúde. Em 2023, por exemplo, as principais reclamações foram sobre reajustes (29,7%), contratos (29,7%) e negativa de cobertura (8,74%).

No dia 20 de maio, a ANS emitiu uma nota sobre cancelamento e rescisão de contratos. Leia o texto integral aqui.


Projeto que prevê regulação dos planos coletivos está parado na Câmara

Em maio, o Idec enviou à ANS um ofício que pede a abertura urgente de audiência pública para debater a regulação dos planos de saúde coletivos no Brasil. De acordo com o Idec, outro problema é que essa modalidade permite cancelamento unilateral do contrato por iniciativa da operadora.

“Os reajustes também são formas veladas de expulsar pessoas consideradas ‘indesejáveis’ de seus planos de saúde, assim como o cancelamento unilateral. É preciso encontrar uma solução para os altos reajustes e cancelamentos unilaterais dos planos coletivos”, afirma Andrietta.

A questão foi parar também no Congresso Nacional. No dia 28 de maio, o presidente da Câmara dos Deputados, Arthur Lira (PP-AL), anunciou acordo com operadoras para interromper o cancelamento de contratos de beneficiários com “algumas doenças e transtornos”.

A suspensão não tem prazo definido e deve ser mantida enquanto acontecem negociações sobre o tema. Por fim, um projeto que prevê alterações na Lei dos Planos de Saúde (Lei 9.656, de 1998) tramita na Câmara há quase 20 anos.

reajustes de planos de saúde

Posted by & filed under Reajustes Abusivos, Saiu na Mídia, Notícias, Reajuste de planos.

Estadão | Fabiana Cambricoli | 29.05.2024

Queixas sobre reajustes de planos de saúde dobram em um ano; aumento na mensalidade chega a 205%

Número de reclamações feitas à ANS cresce 126% entre 2022 e 2023 e clientes relatam aumentos ‘abusivos’ de planos coletivos; operadoras dizem que reajustes são necessários para garantir sustentabilidade dos contratos

Além da onda de cancelamentos unilaterais de planos de saúde pelas operadoras, outro problema vem crescendo entre os clientes de convênios no último ano: os altos índices de reajuste anual. Dados da Agência Nacional de Saúde Suplementar (ANS) obtidos pelo Estadão mostram que o número de reclamações sobre reajustes anuais mais do que dobrou no último ano, atingindo um recorde em 2023.

Embora o número se refira a reclamações de usuários de todas as modalidades de contratos, são os planos coletivos os mais afetados pelos reajustes elevados, já que, ao contrário dos planos individuais e familiares, eles não têm um teto estabelecido pela ANS. Cerca de 83% dos brasileiros que possuem convênio médico estão em contratos coletivos.

As operadoras de planos de saúde dizem que “observam com atenção” o crescimento das reclamações, “instrumento legítimo e importante balizador para a identificação de pontos de melhorias de serviço”, mas dizem que os reajustes em planos coletivos são acordados com os contratantes e levam em conta as correções necessárias para a sustentabilidade econômico-financeira dos contratos (leia a explicação completa das operadoras abaixo).

O aumento anual, chamado oficialmente de reajuste por variação de custos, é aplicado geralmente no aniversário dos contratos, e costuma ser calculado, de acordo com as operadoras, a partir dos gastos daquela carteira de beneficiários nos 12 meses anteriores. Beneficiários de contratos coletivos (empresariais ou por adesão) ouvidos pelo Estadão reclamam de aumentos que superam os 30% ou 40%. Em um dos casos, o reajuste superou os 200% e obrigou um empresário a cancelar o plano de saúde para si e seus funcionários (leia mais abaixo).

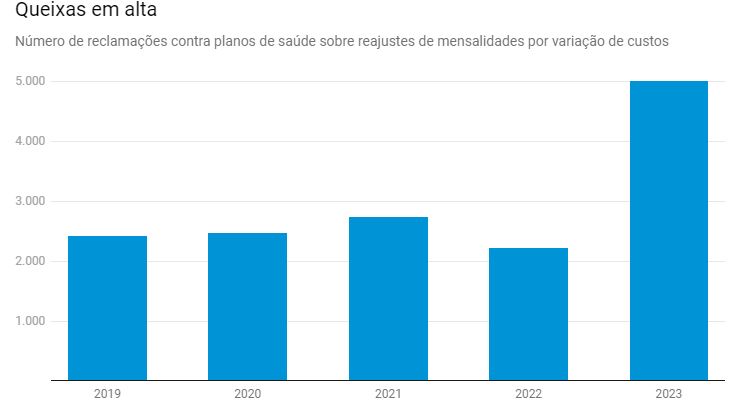
Em 2023, a ANS recebeu 5.001 reclamações sobre o tema, número 126% maior do que as 2.210 queixas recebidas em 2022. Nos três anos anteriores, esse índice de reclamações sempre havia se mantido estável na casa das 2 mil reclamações, o que mostra um aumento fora da média no ano passado (veja gráfico abaixo).

reajustes de planos de saúde

Fonte: ANS – Obter dados – Criado com Datawrapper

Como mostrou o Estadão, um relatório da XP Investimentos publicado em abril apontou um aumento médio de 15% nos contratos coletivos no período de dezembro de 2023 e fevereiro de 2024, com uma previsão de “precificação agressiva” por pelo menos mais um ano pelas operadoras, que reclamam de uma crise financeira que provocou um déficit operacional de R$ 5 bilhões no ano passado. Para efeito de comparação, o teto de reajuste definido pela ANS no ano passado para planos individuais e familiares foi de 9,63%.

Uma pesquisa do Procon-SP com 1.341 clientes de convênios médicos, também divulgada em abril, mostrou que 28% dos participantes disseram ter tido reajuste superior a 20% no último ano – 3% contaram que o aumento superou os 50%.

Foi o caso do empresário Eduardo Fernandes, de 72 anos. Proprietário de uma rede de lojas com quase cem funcionários, ele sempre ofereceu plano de saúde aos seus colaboradores e dependentes, com parte da mensalidade subsidiada pela empresa e outra parte paga pelo funcionário, conforme o tipo de plano escolhido. Em janeiro, pouco antes do contrato com a Amil fazer aniversário, o empresário foi surpreendido com um comunicado de reajuste de 205%. A conta do plano, que até janeiro somava R$ 53,7 mil, passaria para R$ 164,2 mil com o aumento proposto pela operadora.

Fernandes conta que a operadora argumentou, na ocasião, que houve maior utilização do plano pelos funcionários nos 12 meses anteriores, o que justificaria o aumento. “Essa é uma empresa familiar, muitos dos funcionários estão comigo há 20, 30 anos. Temos alguns com mais de 60 anos de idade, alguns em tratamento para câncer, eu inclusive. Temos esse plano desde 2021. Por dois anos, não passei na porta da Amil. Agora, que tivemos uso, eles querem cobrar esse valor. Quer dizer que só querem clientes que dão lucro?”, questiona Fernandes.

Sem saída, ele se viu obrigado a cancelar o contrato com a Amil para buscar um plano com preço que pudesse pagar, mas teve outra surpresa. A operadora impôs uma multa à empresa de Fernandes por quebra de contrato. “Queriam cobrar uma penalidade por rescisão antecipada de contrato. A conta para sair do plano ia passar dos R$ 300 mil”, conta o empresário.

reajustes de planos de saúde

Rafael Robba – advogada especialista em direito à saúde

Ele, então, entrou na Justiça contra a Amil pedindo a suspensão da multa e teve decisão liminar favorável, como explica o advogado Rafael Robba, especialista em direito à saúde e sócio do escritório Vilhena Silva. “A multa foi considerada abusiva pelo Judiciário. O que a operadora fez foi colocar a empresa numa arapuca: aplicou um reajuste elevado e proibitivo, que o empresário não tinha como assumir. Mas, quando ele quis sair, ficou sujeito a uma multa extremamente abusiva”, diz.

Mesmo que a multa tenha sido suspensa pela Justiça, Fernandes diz que a situação prejudicou ele e seus funcionários, em especial os que dependiam de tratamentos. “Eu e minha mãe de 96 anos ficamos sem plano. Temos funcionários com familiares em tratamento para câncer, outros com filhos pequenos com alguma necessidade especial. Foi um trauma nas nossas vidas”, diz ele, que agora faz cotações com outras operadoras para avaliar a viabilidade de contratar outro plano empresarial quando tiver condições financeiras.

reajustes de planos de saúde

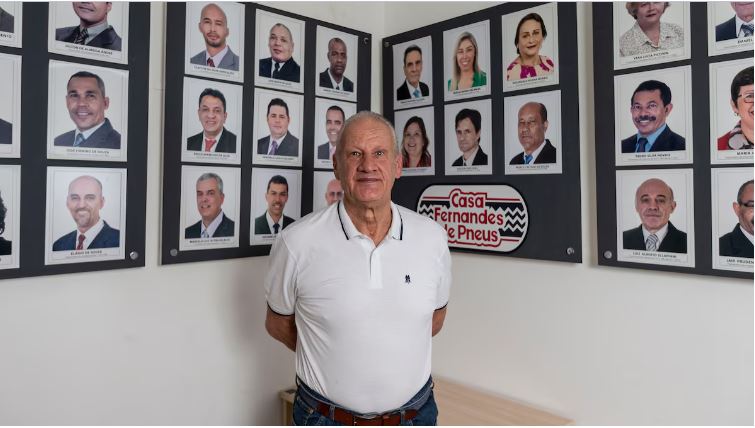
O empresário Eduardo Fernandes, em frente a mural que traz fotos de alguns dos seus funcionários com décadas de casa; ele e colaboradores ficaram sem plano de saúde após reajuste de mais de 200% Foto: Taba Benedicto/Estadão

Um dos funcionários da rede de lojas, o supervisor de pátio Genilson Antonio da Silva, de 49 anos, se viu sem plano de saúde para a filha de 8 anos, que tem autismo e Transtorno de Déficit de Atenção e Hiperatividade (TDAH). “Desde que nasceu, ela sempre foi acompanhada pelos profissionais do Hospital Ana Costa (que faz parte do grupo Amil) e, de repente, perdeu o plano, ninguém procurou saber como ela está, tivemos que correr para achar outro plano para ela”, conta.

Ele contratou um convênio com outra operadora pagando quase o dobro do que pagava no plano subsidiado pela empresa e, ainda assim, apenas para sua esposa e a filha. “Eu mesmo fiquei sem plano porque não teria condições de pagar para nós três. Nessas horas, a gente tem que escolher quem precisa mais da família”, conta.

“É uma situação que desvirtua a própria natureza do contrato porque, se o plano de saúde repassa todo o risco para o beneficiário, por meio de reajustes elevados quando há utilização, qual é o sentido de a pessoa contratar esse serviço?”, pergunta Robba.

Procurada, a Amil não se pronunciou sobre o caso da empresa de Eduardo Fernandes. Disse, de forma geral, que os reajustes de planos coletivos consideram “a correção necessária para manter o equilíbrio econômico-financeiro dos contratos levando em conta a sinistralidade”(leia mais abaixo).

Pagar o convênio também está ficando inviável para a administradora de empresas Ana Paula Oliveira dos Santos, de 51 anos, cliente da SulAmérica em um plano coletivo por adesão. Titular de um contrato que incluía, além dela, o marido e sua filha de 11 anos, ela recebeu reajustes de 20% em 2022 e 33% em 2023, o que elevou a mensalidade dos três para quase R$ 10 mil. “Não teria mais condições de pagar, então tive que tomar a decisão de tirar o meu marido porque precisava preservar as terapias da minha filha”, conta.

A menina tem paralisia cerebral e hidrocefalia; não anda, não fala e tem baixa visão, por isso precisa de terapias multidisciplinares e acompanhamento médico frequente. “Ela nasceu prematura e, aos nove meses, teve convulsões, uma hemorragia cerebral e ficou em parada cardíaca por 20 minutos, daí vieram todas essas sequelas”, conta Ana Paula.

A administradora chegou a entrar com uma ação judicial questionando o reajuste elevado, mas o processo ainda está em andamento. “Vou ter que desembolsar R$ 6 mil para uma perícia judicial e não tenho como pagar isso tudo de uma vez. Agora em julho vai vir o reajuste de 2024 e, se vier nesse patamar de novo, não terei mais como pagar o plano”, lamenta. Procurada, a SulAmérica não se pronunciou sobre o caso de Ana Paula.

Reajuste alto é forma de excluir, diz filha de idosa

Para alguns beneficiários, os reajustes altos são uma forma indireta de “expulsar” clientes custosos dos planos de saúde. É o que acredita a família da aposentada Stella Tarantino, de 90 anos. Ela teve o plano cancelado pela Unimed Nacional em abril, mas, após um post de sua filha sobre o cancelamento viralizar, a rescisão foi suspensa. Só que, depois disso, conta a família, a operadora apresentou um reajuste de 41% no plano da idosa, o que fará a mensalidade superar os R$ 5 mil a partir de junho.

“Ainda que a exclusão da minha mãe tenha sido revertida com um pedido de desculpas da Unimed, que disse ter sido um erro de comunicação, na prática essa exclusão acontece quando há um aumento dessa magnitude e uma brecha na lei que permite isso”, diz a jornalista Mônica Tarantino, filha de Stella.

A Unimed também não quis comentar o caso específico de Stella, mas disse, de forma geral, que “os reajustes de contratos de pessoa jurídica “se dão após análises das carteiras e a sustentabilidade do negócio” (leia mais abaixo).

No Judiciário, os magistrados podem dar decisões favoráveis aos beneficiários quando as operadoras não apresentam demonstrações financeiras e contábeis que justifiquem os reajustes. “O consumidor pode recorrer ao Judiciário quando identificar que o aumento de seu plano se mostra excessivo, especialmente quando a operadora não fornece aos beneficiários informações claras, adequadas e em linguagem simples que justifiquem o índice de reajuste aplicado”, diz Robson Campos, diretor de Assuntos Jurídicos do Procon-SP.

O órgão é uma das entidades de defesa do consumidor que pede maior regulação para os planos coletivos, em especial os coletivos por adesão, geralmente vinculados a associações ou sindicatos e que costumam sofrer os maiores reajustes. “O reajuste desses planos leva em conta a sua utilização pelos beneficiários, dentre outros fatores. Portanto, planos com grupos menores e com consumidores em tratamento tendem a ser mais prejudicados com um índice de reajuste mais elevado. Essa metodologia favorece a saída desses consumidores dos respectivos planos, pois eles não conseguem arcar com os custos dos reajustes”, diz Campos.

Operadoras dizem que reajustes consideram correção necessária para manter sustentabilidade

Questionada sobre o aumento de queixas contra planos de saúde sobre reajustes, a Federação Nacional de Saúde Suplementar (FenaSaúde) disse que “observa com atenção o crescimento do número de reclamações, instrumento legítimo e importante balizador para a identificação de pontos de melhorias de serviço”, mas afirmou que “os contratos coletivos de planos de saúde já são amplamente regulados, sujeitos aos mesmos prazos de atendimento, necessidade de suficiência de rede, disponibilidade de canais de ouvidoria, entre outras regras”.

Superintendente-executivo da Associação Brasileira de Planos de Saúde (Abramge), Marcos Novais afirma que os reajustes estão relacionados à alta dos custos médico-hospitalares, que exige a aplicação de percentuais de aumentos mais elevados. “E quanto maior for o reajuste, as pessoas que avaliam ter um risco baixo saem do plano ou migram de contato. Ao fazer isso, aquela conta médica que estava elevada porque um grupo de pessoas precisa de maior utilização tem que ser dividida para menos pessoas e aí a tendência é que os preços fiquem mais elevados”, diz.

Para controlar a alta dos custos médico-hospitalares, ele defende a criação de melhores protocolos e diretrizes de tratamentos e incorporação de novas tecnologias “a preços razoáveis”.

A Amil afirmou que a aplicação do reajuste anual dos seus planos de saúde coletivos “considera a correção necessária para manter o equilíbrio econômico-financeiro dos contratos levando em conta a sinistralidade” do período. “A Amil e a empresa-cliente analisam em conjunto a frequência de uso, a inflação médica e as características do produto contratado, buscando sempre a manutenção do benefício”.

A operadora destacou ainda que, “de forma geral, o índice de reajuste dos planos de saúde é impactado pelo modelo de acesso ao sistema, pelos valores dos serviços médico-hospitalares praticados e pela inclusão de novas coberturas obrigatórias”.

Já a Unimed Nacional afirmou que os reajustes de contratos de pessoa jurídica “se dão após análises das carteiras e a sustentabilidade do negócio” e que “são acordados com as administradoras e estão amparados pelas leis da saúde suplementar”.

O que diz a ANS

Questionada se estuda novas normas para proteger os beneficiários de planos coletivos de reajustes abusivos, a ANS afirmou que monitora os reajustes aplicados e explicou que o fato de “determinar apenas o teto de reajuste do plano de saúde individual ou familiar está diretamente relacionado à questão de ser o consumidor (pessoa física) vulnerável” na relação com a operadora. “Trata-se de uma medida que visa à proteção dessas pessoas”, afirmou a agência, em nota.

A agência esclareceu ainda que, no caso dos planos coletivos com até 29 vidas, que são grupos com menor poder de negociação, “a ANS instituiu o agrupamento de contratos, de maneira que o risco seja diluído entre todos os contratos desse porte de cada operadora”. A ANS diz estar avaliando a alteração do tamanho dos contratos que fazem parte desse agrupamento, “justamente para trazer maior equilíbrio”.

Para os planos coletivos com 30 vidas ou mais, a agência diz que, por haver pessoas jurídicas envolvidas, “existe maior poder de negociação entre as partes”, por isso o percentual de reajuste é definido entre elas, com regras estipuladas em contrato.

A agência disse ainda que, embora esteja estudando possíveis revisões sobre o reajuste de planos coletivos, “não há pretensão de autorizar um reajuste máximo do plano coletivo da mesma forma como é feito no individual”. A ideia, de acordo com a ANS, “é buscar meios de ampliar a transparência e a previsibilidade sobre o reajuste, estimulando a concorrência”.

reajuste de plano de saúde, portabilidade de plano de saúde

Posted by & filed under Reajuste de planos, Reajustes Abusivos, Saiu na Mídia, Notícias.

EXTRA | Leticia Lopes – Rio de Janeiro | 07.04.24


Contratos individuais e familiares devem ter limite de aumento divulgado entre maio e junho

Depois do aumento de 4,5% nos medicamentos de uso contínuo, o próximo reajuste que deve pesar no bolso dos consumidores é o dos planos de saúde. A definição – pela Agência Nacional de Saúde Suplementar (ANS) – do percentual máximo para aumento dos contratos individuais ou familiares ainda não tem data para acontecer, mas tradicionalmente os números são divulgados entre maio e junho. Com o impacto no orçamento à vista, a portabilidade pode ser um caminho para o usuário escapar do reajuste e manter ativo o contrato de saúde privada.

No ano passado, o aumento autorizado pela ANS foi de até 9,63%, com aplicação válida entre maio de 2023 e abril de 2024, de acordo com o mês de aniversário do contrato. Segundo a agência reguladora, o índice máximo de reajuste dos contratos individuais ou familiares, para o período de maio próximo a abril de 2025, ainda será calculado.

No último dia 31, terminou o prazo para que as operadoras entregassem os dados das despesas assistenciais do ano passado, que fazem parte da metodologia de definição do percentual limite. Também entra na fórmula o Índice de Preços ao Consumidor Amplo (IPCA), descontado o subitem Plano de Saúde. Antes de ser divulgado, o percentual passa por análise da Diretoria Colegiada da ANS e por apreciação do Ministério da Fazenda.

A correção máxima impacta as mensalidades de 8.792.893 pessoas, o que representa 17,25% dos usuários de planos de saúde. Para 82,7% dos beneficiários, vinculados a contratos coletivos, não há limite estabelecido pelo órgão regulador. Apesar disso, o índice acaba sendo usado como parâmetro nas negociações entre clientes e operadoras dos contratos coletivos.

A Associação Brasileira de Planos de Saúde (Abramge) justifica que o reajuste anual tem como objetivo manter o equilíbrio entre o uso dos serviços pelos beneficiários com a qualidade e a modernização do sistema.

“Nos últimos três anos (2021, 2022 e 2023) o setor registrou um prejuízo operacional acumulado de R$ 20 bilhões de reais. No mesmo período, a soma dos reajustes dos planos de saúde individuais/familiares ficou abaixo da inflação oficial, com uma média de 5,1% ao ano, evidenciando um desafio financeiro extremamente significativo, onde mesmo com os reajustes, as mensalidades não foram suficientes para o pagamento das despesas”, afirma a entidade.

Portabilidade x redução de carências

Apesar de os gastos privados com saúde – o que inclui os planos – terem reduzido nos últimos anos, como apontou o

Dr. Rafael Robba – advogado especialista em direito à saúde.

IBGE na última sexta-feira, outras despesas têm pesado no orçamento das famílias, como é o caso de medicamentos e exames. Neste contexto, a busca por um plano de saúde mais barato alivia o bolso. Segundo a ANS, no ano passado, esse foi o principal motivo dos usuários (40%) na hora de optar pela portabilidade de operadora. A procura por melhor qualidade da rede (21%) e cancelamento de contrato (18%) aparecem em seguida.

Especialista em Direito à Saúde do escritório Vilhena Silva, o advogado Rafael Robba observa que, para optar pela portabilidade, o usuário precisa primeiro entender se preenche todos os requisitos. Além disso, ele recomenda redobrar a atenção principalmente em caso de doença preexistente ou tratamento de saúde em curso.

– Em muitos casos o corretor oferece uma ideia de redução de carência, completamente diferente da portabilidade, que é o único mecanismo que vai afastar totalmente as carências já cumpridas no plano anterior. E a operadora de destino não pode exigir preenchimento da declaração de saúde, porque o usuário já cumpriu a carência no plano de origem – explica: – Por isso é sempre importante se certificar do que prevê o contrato, e também guardar trocas de e-mails e mensagens, para evitar transtornos.

Requisitos

As regras da ANS determinam que para fazer a portabilidade é preciso ter um plano de saúde contratado a partir de 1º de janeiro de 1999 ou adaptado à Lei dos Planos de Saúde. Além disso, é preciso estar com o contrato ativo e em dia com os pagamentos. Os requisitos também exigir que o usuário tenha cumprido um período mínimo de permanência no plano de dois anos. Se já tiver pedido portabilidade antes ou tiver doença preexistente, o período aumenta para três anos.

Compatibilidade

Depois de conferir se os requisitos estão sendo preenchidos, o usuário deve consultar o Guia ANS de Planos de Saúde (ans.gov.br/gpw-beneficiario/) para verificar quais são os planos compatíveis com o seu contrato atual. Só é permitido mudar para um plano que seja da mesma faixa de preço do atual.

Como fazer a portabilidade?

Basta procurar a operadora para onde deseja migrar com a documentação necessária: comprovante de pagamento das três últimas mensalidades ou declaração da operadora de origem; comprovante de prazo de permanência (seja uma declaração do plano ou o contrato de adesão assinado); e relatório de compatibilidade ou nº de protocolo, ambos emitidos pelo Guia ANS.

Preciso cumprir carência de novo?

Não. As carências cumpridas passam para o novo plano. Caso o novo seguro exija carências que o beneficiário não tenha cumprido, é possível acatar apenas elas.

Quais são os prazos?
A operadora do novo plano tem até 10 dias para analisar o pedido de portabilidade. Caso não responda ao pedido após esse prazo, a portabilidade será considerada válida.

Operadora está dificultando. O que fazer?

As operadoras não podem selecionar clientes por fator de risco, como idade ou doença preexistente. Além disso, todas as empresas listadas no Guia ANS devem aceitar os novos clientes, ainda que em um tipo de plano diferente, como do individual para o coletivo.

Segundo Robba, em geral, as operadoras de origem não costumam dificultar o processo. Cabe a elas apenas a emissão de carta de permanência, espécie de declaração curta dizendo que o tipo de plano do beneficiário, desde qual data, o valor da mensalidade, e se o usuário está adimplente, para provar que ele preenche os requisitos.

– Possíveis dificuldades podem acontecer com as operadoras de destino, que eventualmente criam dificuldades ou recusam a portabilidade – diz.

Nesses casos, ele orienta que o beneficiário pode buscar a ANS, que notifica a operadora para aceitar a portabilidade ou explicar os motivos da recusa. Se ainda assim o problema não for resolvido, procurar a Justiça pode ser uma opção.

Portabilidade planos de saúde, reajuste de planos de saúde

Posted by & filed under Saiu na Mídia, Notícias, Reajuste de planos.

O GLOBO – RJ | LETICIA LOPES  | 07.04.24


Aumento deve ser anunciado entre maio e junho. Entenda como funcionam as regras de portabilidade entre operadoras


Depois do aumento de 4,5% nos medicamentos de uso contínuo, o próximo reajuste que deve pesar no bolso dos consumidores é o dos planos de saúde. A definição — pela Agência Nacional de Saúde Suplementar (ANS) —do percentual máximo para aumento dos contratos individuais ou familiares ainda não tem data para acontecer, mas tradicionalmente ocorre entre maio e junho. Com o impacto no orçamento à vista, a portabilidade pode ser um caminho para o usuário escapar do reajuste e manter o contrato ativo.

No ano passado, o aumento autorizado pela ANS foi de até 9,63%, com aplicação válida entre maio de 2023 e abril de 2024, de acordo como mês de aniversário do contrato.

No último dia 31, terminou prazo para que as operadoras entregassem os dados das despesas assistenciais do ano passado à ANS, que fazem parte da metodologia de definição do percentual limite.

A correção impacta as mensalidades de 8.792.893 pessoas, o que representa 17,25% dos usuários de planos de saúde. Para 82,7% dos beneficiários, vinculados a contratos coletivos, não há limite estabelecido pelo órgão regulador. Apesar disso, o índice acaba sendo usado como parâmetro nas negociações entre clientes e operadoras dos contratos coletivos.

A Associação Brasileira de Planos de Saúde (Abramge) afirma que o reajuste anual tem como objetivo manter o equilíbrio entre o uso dos serviços pelos beneficiários com a qualidade e a modernização do sistema. A entidade afirma que, entre 2021 e 2023, o setor registrou prejuízo operacional de R$ 20 bilhões, enquanto a soma dos reajustes ficou “abaixo da inflação oficial, com uma média de 5,1% ao ano”.

Portabilidade x redução

A busca por um plano de saúde mais barato alivia o bolso. Segundo a ANS, no ano passado, esse foi o principal motivo dos usuários (40%) na hora de optar pela portabilidade de operadora. A procura por melhor qualidade da rede (21%) e cancelamento de contrato (18%) aparecem em seguida.

Dr. Rafael Robba – advogado especialista em direito à saúde.

Especialista em Direito à Saúde do escritório Vilhena Silva, o advogado Rafael Robba observa que, para optar pela portabilidade, o usuário precisa primeiro entender se preenche todos os requisitos. Além disso, ele recomenda redobrar a atenção principalmente em caso de doença preexistente ou tratamento de saúde em curso.

— Em muitos casos o corretor oferece uma ideia de redução de carência, completamente diferente da portabilidade, que é o único mecanismo que afasta as carências já cumpridas no plano anterior. E a operadora de destino não pode exigir preenchimento da declaração de saúde, porque o usuário já cumpriu a carência no plano de origem — explica: — E sempre importante se certificar do que prevê o contrato para evitar transtornos.

Requisitos

A ANS determina que para fazer a portabilidade é preciso ter um plano de saúde contratado a partir de 1º de janeiro de 1999 ou adaptado à Lei dos Planos de Saúde. Além disso, é preciso estar com o contrato ativo e em dia com os pagamentos. Os requisitos também exigem que o usuário tenha cumprido um período mínimo de permanência no plano de dois anos. Se já tiver pedido portabilidade antes ou tiver doença preexistente, o período aumenta para três anos.

Depois de conferir se os requisitos estão sendo cumpridos, o usuário deve consultar o Guia ANS de Planos de Saúde (ans.gov.br/gpw-beneficiario/) para verificar quais são os planos compatíveis com o contrato atual.
Só é permitido mudar para um plano que seja da mesma faixa de preço.

Como fazer a troca?

A partir daí, basta procurar a operadora para onde deseja migrar com a documentação necessária: comprovante de pagamento das três últimas mensalidades ou declaração da operadora de origem; comprovante de prazo de permanência (seja uma declaração do plano ou o contrato de adesão assinado); e relatório de compatibilidade ou n.º de protocolo, ambos emitidos pelo Guia ANS.

Preciso cumprir carência?

Não. As carências cumpridas passam para o novo plano. Caso o novo seguro exija carências que o beneficiário não tenha cumprido, é possível acatar apenas elas. O novo plano tem até 10 dias para analisar o pedido. Caso não responda ao pedido após esse prazo, a portabilidade será considerada válida.

E se a operadora dificultar?

As operadoras não podem selecionar clientes por fator de risco, como idade ou doença preexistente. Além disso, todas as empresas listadas no Guia ANS devem aceitar os novos clientes, ainda que em um tipo de plano diferente, como do individual para o coletivo.

Segundo Robba, em caso de dificuldades, o beneficiário pode buscar a ANS, que notifica a operadora para aceitar a portabilidade ou explicar os motivos da recusa. Se ainda assim o problema não for resolvido, procurar a Justiça pode ser uma opção.