reajuste de plano de saúde

Posted by & filed under Saiu na Mídia, Reajuste de planos.

Infomoney | Gilmara Santos


ANS diz que o reajuste é calculado com base na variação das despesas assistenciais e doenças podem ter impacto no indicador; especialistas alegam falta de transparência e dizem que cabe recurso na Justiça

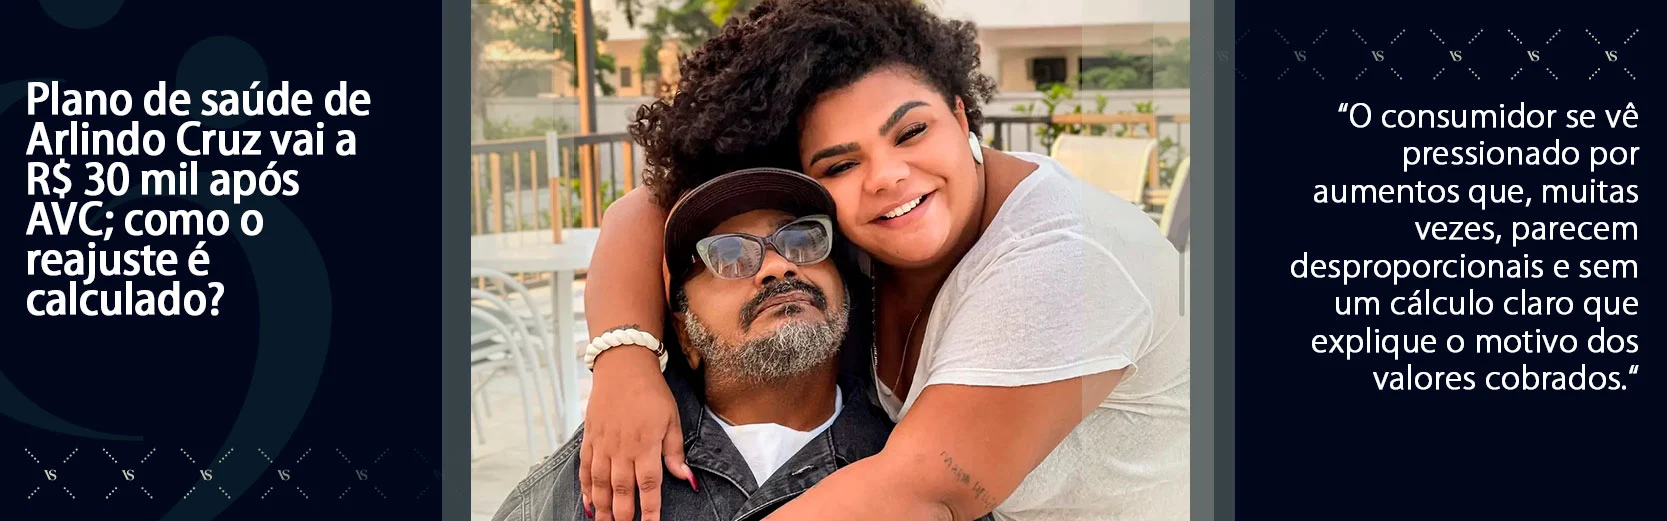
Recentemente Flora Cruz, filha do cantor Arlindo Cruz, comentou durante sua participação em um reality show que o pai passou a pagar R$ 30 mil por mês com plano de saúde depois que sofreu um AVC (Acidente Vascular Cerebral) em 2017. A revelação deixou muitos usuários preocupadas e com a dúvida: o meu plano de saúde pode ter um aumento muito alto em caso de uma doença grave?

De acordo com a ANS (Agência Nacional de Saúde Suplementar), que afirma que casos individuais devem ser acionados os canais de atendimento ao consumidor, o reajuste dos planos é calculado com base na variação das despesas assistenciais. Portanto, a ocorrência de doenças ou eventos que elevem essas despesas de um ano para o outro causam impacto no reajuste do ciclo seguinte.

“Além disso, os valores mensais também podem sofrer alterações em função de eventual coparticipação, caso o plano contratado possua essa característica”, diz a nota da agência reguladora.

O advogado especializado em direito do consumidor Gabriel de Britto Silva garante que o aumento do valor mensal do plano de saúde somente pode ter como fundamento a variação anual de custos e a mudança de faixa etária.

“Nesse sentido, a ocorrência de doença grave ou de mal de qualquer ordem que tenha acometido o consumidor, não pode ser hipótese legal, muito menos plausível, para elevação do valor do plano”, enfatiza. “Claramente, trata-se de prática abusiva e qualquer cláusula que preveja essa possibilidade será considerada nula de pleno direito por colocar o consumidor em desvantagem manifestamente exagerada”, complementa.

O especialista sugere que usuários que passarem por situação semelhante devem recorrer à Justiça para que seja determinado o restabelecimento do valor originário pago.

“O plano é uma garantia quanto ao risco da doença. Ele tem por objetivo a paz e a tranquilidade nos momentos mais adversos, não podendo, por consequência, ser o próprio mal em si consubstanciado em exorbitante e desarrazoado valor cobrado”, diz Britto.
reajuste plano de saúde

Caio Henrique Fernandes – advogado especialista em direito à saúde.

O advogado especializado em direito à saúde Caio Henrique Fernandes, sócio do Vilhena Silva Advogados, afirma que, embora as operadoras aleguem que os reajustes são baseados na sinistralidade, ainda falta transparência nessa justificativa.

“O consumidor se vê pressionado por aumentos que, muitas vezes, parecem desproporcionais e sem um cálculo claro que explique o motivo dos valores cobrados. Por ser algo quase que obscuro, que até mesmo nos tribunais as operadoras não conseguem justificar, isso gera muita desconfiança e um sentimento de impotência, que por vezes só tem uma solução no Poder Judiciário”, diz Fernandes.

Ele considera ainda que os reajustes anuais e as variações por faixa etária contribuem para uma verdadeira bola de neve. “É comum que os reajustes anuais ultrapassem 20% ou 25% a cada ano, nos casos dos contratos que não possuem o índice regulado pela ANS. A sensação é de que, quanto mais se usa o plano, mais caro ele se torna, criando um ciclo vicioso que penaliza aqueles que realmente precisam do serviço”, diz.

Importante lembrar que, no caso de pessoas idosas, o Estatuto do Idoso proibe qualquer reajuste por faixa etária a partir dos 60 anos. “Mas é aos 59 anos de idade que o consumidor recebe o reajuste mais alto. Esse é outro grande problema que só tem solução na Justiça”, afirma.

De acordo com ele, a portabilidade de carência pode ser uma alternativa para mudar de plano de saúde sem perder a cobertura de tratamentos já em andamento. “No entanto, esse processo também é desgastante. Isso porque embora os consumidores tenham o direito de realizar essa migração, muitos enfrentam dificuldades burocráticas e, em alguns casos, são até impedidos de efetuar a mudança, sempre de forma muito nebulosa, sem uma justificativa clara por parte da operadora”, afirma Fernandes.

Regras de reajuste
No caso dos planos individuais ou familiares, o percentual máximo de reajuste que pode ser aplicado pelas operadoras é definido pela ANS.

O índice definido para o ano reflete a variação das despesas assistenciais ocorridas no ano anterior em comparação com as despesas assistenciais de dois anos antes. Ou seja, o percentual de 2024 foi baseado na variação das despesas de 2023 em comparação com as de 2022.

“Importante esclarecer que o valor final do plano de saúde é impactado por fatores como a inflação, o aumento ou queda da frequência de uso do plano de saúde e os custos dos serviços médicos e dos insumos, como produtos e equipamentos médicos, cujos valores têm sido elevados no mundo todo nos últimos tempos. É importante ressaltar que os índices de inflação medem a variação de preços de produtos e serviços. Já os índices de reajuste de planos de saúde são “índices de custos, pois medem a variação combinada não somente de preços, mas também de quantidades consumidas”, explica a ANS em nota.

“Dessa forma, o percentual calculado pela ANS considera aspectos como as mudanças nos preços dos produtos e serviços em saúde, bem como as mudanças na frequência de utilização dos serviços de saúde.”

Para os planos coletivos, existem regras de reajuste diferentes para as carteiras com até 29 beneficiários e para carteiras com 30 ou mais.

  • No caso dos reajustes de planos coletivos com até 29 beneficiários, a ANS estabelece uma regra específica de agrupamento de contratos. Dessa forma, todos os contratos coletivos com até 29 vidas de uma mesma operadora devem receber o mesmo percentual de reajuste anual. O objetivo é diluir o risco desses contratos, oferecendo maior equilíbrio no cálculo do reajuste;
  • Planos coletivos com 30 beneficiários ou mais: possuem reajuste definido em contrato e estabelecido a partir da relação comercial entre a empresa contratante e a operadora, em que há espaço para negociação entre as partes. Nesses casos, é fundamental a participação do contratante na negociação do percentual.
ANS; revisão técnica; planos individuais; reajuste; consumidores; saúde suplementar

Posted by & filed under Saiu na Mídia, Reajuste de planos.

Infomoney | Gilmara Santos

Especialistas consideram que o reajuste será prejudicial para o consumidor de planos individuais

A possibilidade de reajuste extraordinário para os planos de saúde individuais tem sido motivo de debates e preocupação de órgãos ligados aos consumidores. A ANS (Agência Nacional de Saúde Suplementar), no entanto, tenta minimizar o impacto da medida no bolso dos usuários. Em nota enviada ao InfoMoney, a agência esclarece que, especificamente sobre a revisão técnica, trata-se de uma medida prevista em lei.

“Uma vez normatizada, poderá ocorrer em situações consideradas excepcionais, em casos de desequilíbrio econômico-financeiro que ameacem a continuidade da prestação do serviço pela operadora. Ou seja, neste momento, o objetivo da ANS é receber contribuições e/ou propostas para que sejam estabelecidos critérios claros e objetivos para que uma operadora tenha direito a um reajuste excepcional para o conjunto da carteira de plano individual”, diz a nota.

A agência destaca ainda que, entre as medidas que podem vir a ser adotadas, estão a definição de indicadores que caracterizem ameaças ao equilíbrio econômico-financeiro da operadora e da participação efetiva da carteira individual no âmbito da carteira total da operadora, além de prazos para que esse tipo de ajuste seja concedido. “Vale esclarecer que a revisão técnica é uma medida que diz respeito apenas às carteiras de planos individuais, não se aplicando aos contratos de planos coletivos.”

Quando questionada se o consumidor teria algum tipo de desconto quando a operadora não tiver nenhum problema extraordinário ou houver redução de despesas, a ANS é enfática: “Sendo uma medida excepcional para casos que ameacem a continuidade do serviço da operadora. Então, tal tipo de ajuste não aconteceria de forma corriqueira e não caberia prever concessão de descontos”.

Importante lembrar que nesta quarta-feira (16), a ANS abriu uma Tomada Pública de Subsídios para receber propostas sobre este e outros temas que integram seu projeto de reformulação da política de preços e reajustes dos planos de saúde privados. As sugestões poderão ser enviadas até o dia 31 de outubro.

Caio Henrique Fernandes – advogado especialista em direito à saúde.

“As recomendações técnicas quanto às ações a serem implementadas no âmbito da Política de Preços e Reajustes de Planos de Saúde têm o objetivo de gerar valor público e contribuir para o funcionamento do setor. Nossa expectativa é que haja aumento da concorrência entre as operadoras, com mais e melhores ofertas aos consumidores. Esse aquecimento também é fundamental para a sustentabilidade econômico-financeira do setor, de forma que consumidores, prestadores de serviços de saúde, operadoras e administradoras de benefícios tenham capacidade de se manter na saúde suplementar”, diz a agência reguladora.

Outro lado
Maria Feitosa, supervisora da diretoria de assuntos jurídicos do Procon-SP, mostra preocupação com o reajuste de revisão técnica dos planos de saúde defendido pela ANS.

“A revisão prestigia a ineficiência da operadora, que não busca outros meios para garantir melhor eficiência dos serviços porque sabe que pode repassar para o consumidor”, avalia Maria.

Ela lembra ainda que a ANS prevê que a cada 5 anos a operadora pode pedir um novo reequilíbrio, o que deixa o consumidor ficará vulnerável à previsibilidade do reajuste do plano individual, colocando esse cliente na mesma situação que os planos coletivos.

“Um dos pontos positivos do plano individual é a segurança e a previsibilidade para o orçamento e vai ficar na mesma situação do plano coletivo. Essa mudança vai onerar o consumidor e não sabe em quanto”, diz.

Para o advogado Caio Henrique Fernandes, sócio do Vilhena Silva Advogados, escritório especializado em direito à saúde, a ANS está tentando replicar nos planos individuais uma fórmula que já se mostrou perigosa nos planos coletivos, uma vez que os altos valores das mensalidades se tornaram um dos principais motivos de judicialização no setor.

“Aplicar reajustes excepcionais para os planos individuais fere o Código de Defesa do Consumidor, pois não pode haver alteração unilateral no preço do convênio. As operadoras, hoje, já falham ao não conseguirem comprovar o motivo real dos reajustes que são aplicados nos contratos, pois não há um critério definido. Isso é o que vemos nos planos coletivos e vamos ver nos planos individuais, se a ANS autorizar essa mudança”, diz o advogado.

Para ele, é importante lembrar, ainda, que os planos individuais estão cada vez mais escassos no mercado, tendo o seu grande público composto por usuários idosos. “Se tomada essa decisão por parte da ANS, é crucial que as operadoras demonstrem, de forma clara e transparente, todos os critérios embasados para os reajustes técnicos”, finaliza Fernandes.

Reajustes planos de saúde

Posted by & filed under Reajuste de planos, Reajustes Abusivos, Saiu na Mídia, Notícias.

Veja | Por Paula Felix 


Audiência pública da ANS discutiu reformulação de regras para planos coletivos e venda pela internet; advogado explica impactos para beneficiários

Nesta semana, a Agência Nacional de Saúde Suplementar (ANS) realizou a audiência pública para debater a reformulação da política de preços e reajustes dos planos de saúde (saiba mais abaixo). A proposta é atualizar as regras em pontos como coparticipação, franquia, venda de planos pela internet e fazer a revisão de valores dos planos individuais/familiares. A discussão se apresenta em um momento em que as operadoras de saúde alegam pressão financeira e necessidade de alternativas para evitar novos repasses aos beneficiários.

Especialistas alertam, no entanto, que reformulação pode impactar quem utiliza a rede privada de saúde e não necessariamente vai baratear o serviço.

O combo de temas discutidos tem como objetivo “evitar distorções que poderiam ocorrer com a adoção de medidas regulatórias eventualmente tomadas de forma isolada”, conforme explicou, em nota, Alexandre Fioranelli, diretor de Normas e Habilitação dos Produtos da ANS quando a audiência pública foi aprovada no fim do mês passado.

“Nossa expectativa é de que haja aumento da concorrência entre as operadoras, com mais e melhores ofertas aos consumidores. Esse aquecimento também é fundamental para a sustentabilidade econômico-financeira do setor, de forma que consumidores, prestadores de serviços de saúde, operadoras e administradoras de benefícios tenham capacidade de se manter na saúde suplementar”, afirmou.

Planos coletivos

Principal modalidade oferecida pelas operadoras de saúde, os planos coletivos receberam a proposta de ampliação do tamanho do agrupamento, atualmente composto por contratos com até 29 beneficiários. Com essa alteração, de acordo com a ANS, seria possível diluir riscos e equilibrar os reajustes.

Na avaliação do advogado Rafael Robba, sócio do escritório Vilhena Silva Advogados, especializado em direito à saúde, isso já é aplicado no mercado.

“Muitas operadoras, de forma facultativa, estendem esse agrupamento para contratos de até 99 vidas. Esse modelo é benéfico, pois proporciona mais equilíbrio e segurança para os consumidores”.

Porém, de acordo com Robba, não resolve o problema de o consumidor não estar a par da metodologia de cálculo dos reajustes e índices utilizados pelas operadoras.

“Embora o agrupamento possa contribuir para um maior equilíbrio, ainda persiste a necessidade de maior clareza sobre como os reajustes são apurados.”

Segundo o advogado, regulamentar a coparticipação será benéfico desde que os consumidores tenham mecanismos de proteção, mas é pre ciso ter atenção com as franquias, modalidade que ainda não faz parte do dia a dia deste setor.

“É importante que os planos com franquia não se tornem a prioridade das operadoras, pois isso poderia desincentivar o interesse por planos sem franquia,

o que seria prejudicial para os consumidores. Entendo que a regulamentação deve garantir um equilíbrio que beneficie todos os usuários.”


Reajustes de planos individuais

Os planos individuais são o modelo menos utilizado entre os beneficiários da rede particular, correspondendo a 15,6% dos 51 milhões de usuários.

acordo Lira planos de saúde

Dr. Rafael Robba, advogado especialista em Direito à Saúde

Todos os anos, a ANS estabelece o teto de reajuste anual para os contratos — para o período 2024-2025, foi de 6,91% –.

Robba afirma que há um ponto de atenção neste critério em função da possibilidade de que as operadoras elevem as mensalidades além do limite definido pela agência.

“Assim como ocorre com os planos coletivos, a implementação de reajustes técnicos nos planos individuais impactaria o orçamento dos consumidores, visto

que esses reajustes seriam somados ao reajuste por faixa etária. Dessa forma, os consumidores enfrentariam três tipos de reajustes (anual, técnico e por faixa

etária), o que poderia inviabilizar essa continuidade”, alerta. “O reajuste técnico deve ser aplicado apenas em situações específicas e excepcionais, onde a ANS

atua para reequilibrar a carteira, mediante critérios e análises que são rigorosamente fundamentadas”, completa.


Planos ambulatoriais

O debate sobre regras para venda de planos exclusivamente ambulatoriais foi proposto pelo diretor-presidente da ANS, Paulo Rebello, e tem como foco

estimular a comercialização de opções com cobertura para realização de consultas e exames.

“Hoje em dia, sabemos que há cerca de 60 milhões de pessoas usando cartões de desconto, que são produtos baratos, sem qualquer tipo de regulação e

fiscalização, mas que possibilitam a realização de consultas e exames. A proposta de rever as regras dos planos exclusivamente ambulatoriais é dar a esses

consumidores a possibilidade de ter planos de saúde com preços mais baixos, com regras claras e com coberturas garantidas, possibilitando o cuidado com a

saúde e a realização de consultas e exames como forma de prevenir doenças ou identificá-las em fase inicial”, declarou.

Embora seja uma opção utilizada pela população para acompanhamento da saúde, algo fundamental quando se pensa em prevenção de doenças, o

beneficiário fica desamparado ao necessitar de procedimentos mais complexos.


“Os planos ambulatoriais limitam significativamente o atendimento ao consumidor. Em casos de internação, o usuário deve recorrer à rede pública ou

arcar com os custos de forma particular. Assim, esses planos não contribuem de maneira eficaz para o sistema de saúde e não garantem a proteção adequada para

os consumidores que necessitam de internação hospitalar”, alerta Robba


Veja os pontos em discussão sobre os planos de saúde

Reajuste de planos coletivos

  • Definição do tamanho do agrupamento – atualmente, os agrupamentos são compostos por contratos com até 29 beneficiários. A ideia é ampliar esse universo

para maior diluição do risco e, consequentemente, obtenção de reajustes mais equilibrados

  • Definição de cláusula padrão de reajuste – objetivo é dar ao consumidor maior transparência sobre o cálculo realizado para a definição do percentual


Mecanismos financeiros de regulação (coparticipação e franquia)

  • Definição do limite financeiro do fator moderador por procedimento – percentual máximo que poderá ser cobrado por procedimento
  • Definição dos limites financeiros mensal e anual
  • Definição dos procedimentos não elegíveis (sobre os quais não poderá haver cobrança por realização)


Venda on-line

  • Avaliação de critérios de venda on-line – estabelecendo a obrigatoriedade da venda de planos via internet, a fim de facilitar o acesso dos consumidores a

diferentes opções de produtos, de forma rápida

  • Avaliação da necessidade de aprimoramento da Resolução Normativa n.º 413/2016


Revisão técnica de preços de planos individuais/familiares

  • Definição dos critérios de elegibilidade – estabelecimento de requisitos para que operadoras possam ter reajustes excepcionais para o conjunto da carteiraindividual em razão de desequilíbrio econômico-financeiro em determinado contrato
  • Definição de indicador que caracterize ameaça ao equilíbrio econômico-financeiro da operadora
  • Definição de indicador que caracterize participação efetiva da carteira individual no âmbito da carteira total da operadora (representatividade)
  • Definição do tempo e volume que caracterizem existência e continuidade de atuação no mercado de planos individuais;
  • Definição de contrapartidas
  • Comercialização de planos individuais
  • Definição de prazo de implementação e frequência dos pedidos


Planos exclusivamente ambulatoriais

  • Revisão das regras atuais a fim de incentivar a venda de planos com cobertura para realização de consultas e exames de forma segura para o consumidor

Fonte: ANS


reajuste dos planos de saúde

Posted by & filed under Saiu na Mídia, Reajuste de planos, Reajustes Abusivos.

Consumidor Moderno | Danielle Ruas


A política de reajuste do plano de saúde está ameaçada? Por quê? Se sim, por que é tão difícil para o consumidor entender essa política?


Antes de responder essas perguntas, vale enfatizar que o cenário da saúde suplementar no Brasil nunca esteve tão ameaçado! Com 51 milhões de beneficiários e 669 operadoras, os números e dados refletem uma realidade complexa e em constante mudança. E nem mesmo os desafios econômicos pelos quais os brasileiros estão passando, os fazem de desistir de ter um plano de saúde.

Na verdade, fatores como dificuldade de acesso ao Sistema Único de Saúde (SUS), longevidade, problemas relacionados a vícios de todas as naturezas, obesidade e sedentarismo estão provocando uma corrida contra o tempo aos médicos e hospitais. Esses, óbvio, têm uma demanda de trabalho cada vez maior, claro. Fato é: o brasileiro está buscando mais os planos de saúde. Prova disso está no aumento de 1,48% no número de beneficiários entre junho de 2023 e junho de 2024.


Mais gente, saúde mais complexa

Com mais gente, a complexidade das demandas e a dinâmica do mercado exigem uma abordagem mais abrangente. E, para a definição de preços, são considerados diversos fatores não só econômicos, mas também legislativos e éticos, que impactam diretamente a acessibilidade e a qualidade dos serviços prestados.

Quem explicou melhor foi Alexandre Fioranelli, diretor de Normas e Habilitação de Produtos da Agência Nacional de Saúde Suplementar (ANS), na Audiência Pública n.º 48, sobre política de preços e reajustes. “O objetivo da ANS é manter o aprimoramento contínuo do setor, com medidas para facilitar o acesso de cidadãos aos planos de saúde, fomentar o aumento da concorrência entre as operadoras e administradoras e possibilitar maior segurança aos contratantes”.

Dentre vários assuntos explorados, em uma reunião de pouco mais de 3 horas e meia, o primeiro deles tratou sobre os principais empecilhos às regras atualmente. Para explicar o tema, o público contou com as explicações de Daniele Rodrigues Campos, gerente econômico financeira e especialista em regulação de saúde suplementar da ANS.


Os 3 pilares da política de reajuste

Em síntese, Daniele explicou que a política de preço e reajuste da ANS foca em três eixos prioritários para gerar valor público e trazer a sustentabilidade para o setor.

Os 3 pilares são de competência da própria ANS. O primeiro alicerce é o da sustentabilidade. Em outras palavras, é a capacidade de manter o equilíbrio econômico-financeiro do setor e de seus principais atores.

A transparência, em segundo lugar, tem por foco o incentivo ao equilíbrio de informações entre os agentes econômicos, com regras claras e objetivas, reduzindo a incompatibilidade de informação.

E, por fim, mas não menos importante, está a concorrência, estimulando a mobilidade e a qualidade da prestação do serviço. “Nós entendemos que a movimentação mais livre dos beneficiários poderá resultar em acesso as melhores ofertas”.


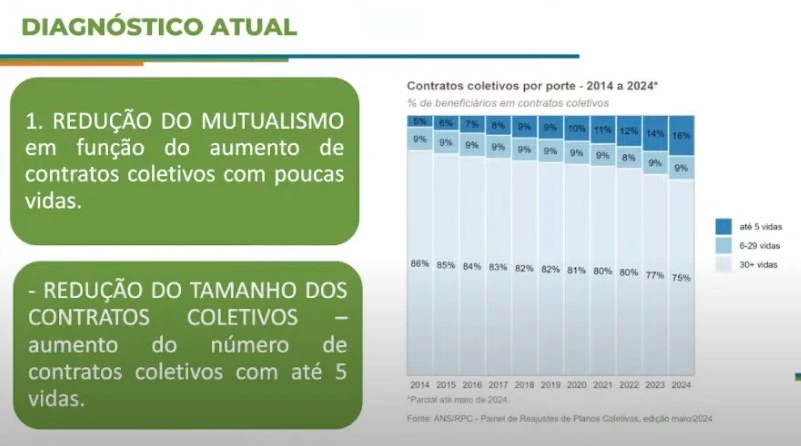
Problema 1: redução de mutualismo

Ameaçando, portanto, esses três eixos, Daniele afirmou que um dos problemas é a redução do mutualismo. Em outras palavras, a raiz do problema está em função do aumento de contratos coletivos com poucas vidas. Inclusive, o Painel de Reajustes de Planos Coletivos (edição – maio de 2024) aponta aumento do número de contratos coletivos com até cinco vidas, ano a ano, no acumulado de 2014 a 2024. Vale destacar que o mutualismo é um fundamento do seguro, refletindo a contribuição de um grupo de pessoas para a formação de um fundo comum.

Nas operadoras de planos de saúde regidos pela ANS, os beneficiários compartilham os custos da seguinte forma:

  • Pagam uma taxa mensal para acessar os serviços;
  • Os beneficiários com menos de 59 anos contribuem com mais do que o custo do seu risco;
  • Os beneficiários com mais de 59 anos pagam um pouco menos;
  • E conforme os serviços utilizados.


Problema 2: menos planos individuais

Outra ameaça aos 3 eixos é que as operadoras priorizam a comercialização individualizada de contratos coletivos de forma pulverizada. E isso se dá, principalmente entre o microempreendedor individual e pequenas e médias empresas. Em suma, elas deixam de comercializar planos individuais. “Essa tabela mostra o número de planos ativos com registros de produtos por município. A imagem mostra que na contratação individual houve uma redução do número individuais de planos ativos. Enquanto isso, na contratação coletiva, essa relação só aumentou”, explicou a especialista.


Problema 3: contratos enigmáticos

O terceiro diagnóstico de “ameaça” se refere ao fato que os contratos coletivos têm cláusulas de reajustes nada transparentes. A falta de clareza nas cláusulas pode gerar surpresas indesejadas. Isso porque os consumidores não entendem como os reajustes são calculados, e isso impacta diretamente o orçamento familiar, contribuindo, inclusive, para o superendividamento. “E essa questão é outra que, por si só, já interfere no diálogo do reajuste dos planos coletivos”, nas palavras de Daniele.

Conforme o Código de Defesa do Consumidor (CDC), o consumidor tem o direito de receber informações claras e adequadas sobre os produtos e serviços que adquire. O artigo 6º, inciso III, do CDC determina que o consumidor tem direito a ser informado sobre: Quantidade; Características; Composição; Qualidade; Tributos; Preço; e Riscos.

Durante a reunião, ela apresentou exemplos de contratos não transparentes, que ilustraram as práticas comuns que levam à falta de clareza em acordos legais. Esses exemplos serviram para destacar a importância de se ter uma comunicação aberta e honesta na elaboração de contratos, uma vez que a opacidade em seus termos pode resultar em mal-entendidos e disputas futuras.

Veja abaixo um modelo apresentado por Daniele:

“Esse contrato, por si só, já interfere – e muito – nas negociações dos planos coletivos. É notório que as cláusulas de reajustes não são nada transparentes, claras nem objetivas”, ponderou Daniele.

Problema 4: agrupamento de vidas

Na sequência, ela apresentou o 4º diagnóstico. Ele trata do reajuste médio dos contratos agrupados com até 29 vidas, o qual tem sido bem maior do que o reajuste médio dos contratos com mais de 30 beneficiários. E a diferença só vem aumentando.

“Então, a ANS, em 2012, publicou um normativo obrigando o agrupamento dos contratos com até 30 vidas, com o objetivo de diluir o risco desses contratos. No momento inicial, entre 2013 e 2014, de fato, os reajustes dos contratos com até 29 vidas se aproximaram do reajuste dos contratos com mais de 30 vidas. Entretanto, desde 2016, percebemos que essas curvas descolaram novamente, fazendo com que a norma de 2012 se mostrasse eficiente, em princípio. Mas depois, com o passar do tempo, ela deixou de cumprir com o objetivo ao qual ela se propôs”.

As causas para esse efeito são: ausência da transparência; não negociação do reajuste (porque esses reajustes não são efetivamente negociados); e o tamanho do agrupamento de contratos. “Será que a definição de 30 vidas seria o ideal para conseguirmos diluir esses riscos?”, questionou Daniele.

Relacionando os quatro problemas para a política de reajuste de preço do setor, a ANS percebeu que os três eixos (sustentabilidade, transparência e concorrência) estão sob ameaça.


Os exemplos das ameaças

“Só para exemplificar, quando falamos da quebra do mutualismo, e do desequilíbrio econômico-financeiro e atuarial, isso é uma ameaça à sustentabilidade. Depois, quando vemos ausência de regras claras, simples e objetivas, tanto com relação ao reajuste coletivo quanto no que diz respeito aos fatores moderadores, nós percebemos assimetria de informações entre os contratantes. Ou seja, uma ameaça à transparência. E, por fim, quando nós identificamos a existência de barreiras à contratação, seja por redução de ofertas de planos individuais, seja por seleção de risco ou discriminação de preços, ou ainda por limitação de acesso, o eixo da sustentabilidade está sendo ferido”.

A consequência é que todos os elos do setor são afetados. São eles: beneficiários, planos de saúde, prestadores de serviço, ANS, Judiciário, legislativo e, principalmente, o consumidor.


Preocupação do consumidor

Rafael Robba, sócio do escritório Vilhena Silva Advogados, especializado em direito à saúde, o modelo do mutualismo é benéfico, pois proporciona mais

acordo Lira planos de saúde

Dr. Rafael Robba, advogado especialista em Direito à Saúde

equilíbrio e segurança para os consumidores ao compartilhar despesas. Então, quebrá-lo é sim um problema. Um problema crônico apontado por ele é a falta de transparência das operadoras em relação à metodologia de cálculo dos reajustes e aos índices utilizados. “Embora o agrupamento possa contribuir para um maior equilíbrio, ainda persiste a necessidade de maior clareza sobre como os reajustes são apurados”.

Dessa forma, isso suscita preocupações para os consumidores, uma vez que as operadoras poderiam utilizá-lo para elevar as mensalidades além do limite estabelecido anualmente pela ANS. “Assim como ocorre com os planos coletivos, os reajustes técnicos que as operadoras implementarem nos planos individuais impactariam o orçamento dos consumidores, visto que as operadoras somariam esses reajustes ao aumento por faixa etária. Dessa forma, os consumidores enfrentariam três tipos de reajustes (anual, técnico e por faixa etária), o que poderia inviabilizar essa continuidade”.

Em sua visão, apenas em situações específicas e excepcionais, a ANS aplica o reajuste técnico para reequilibrar a carteira, utilizando critérios e análises rigorosamente fundamentadas.


Reajuste planos de saúde

Posted by & filed under Saiu na Mídia, Reajuste de planos, Reajustes Abusivos.

Infomoney| Gilmara Santos

Planos individuais podem ter reajustes extraordinários: entenda a proposta da ANS. O reajuste de valores dos planos de saúde coletivos e empresariais tem sido motivo de críticas e disputas judiciais. Enquanto o reajuste dos planos individuais é regulado pela ANS (Agência Nacional de Saúde Suplementar), os coletivos são negociações direta entre as empresas e os reajustes podem chegar a três vezes mais do que nos individuais.

A estimativa é cerca de 85% dos consumidores de planos de assistência médica no Brasil possuem contratos coletivos.

Diante deste cenário, o reajuste dos planos coletivos tem sido um dos principais motivos para a judicialização contra planos de saúde, que saltou 50% nos últimos 3 anos.

A questão foi tema de reunião realizada no fim da semana passada pela ANS com o objetivo de apresentar um projeto para reformular a política de preços e reajustes dos planos de saúde privados e criar novas regras para planos médicos. Os temas serão levados para audiência pública no dia 7 de outubro.

Reajuste planos individuais

Uma das propostas prevê a mudança nas regras do reajuste dos planos individuais, o que causou espanto entre os que defendem os direitos dos consumidores.

“O problema de reajuste está nos planos coletivos. O individual funciona bem, está regulamentado de forma adequada e não tem tanta incidência de judicialização”, diz a especialista em defesa do consumidor do Procon-SP, Maria Lacerda.

Conforme a proposta que será levada à audiência pública, o objetivo é diferenciar quando uma operadora tiver custos maiores que outras, para que o teto de

reajuste plano de saúde

Caio Henrique Fernandes – advogado especialista em direito à saúde

reajuste para essa operadora seja diferente. “Na nossa opinião, não é justo que o consumidor arque com esse desequilíbrio econômico nos planos individuais”, enfatiza Caio Henrique Fernandes, sócio do Vilhena Silva Advogados.

Ele lembra que hoje há um teto para todas as operadoras de planos de saúde, já que a ANS divulga o índice máximo que pode ser aplicado naquele corrente ano.

“Assim, a grande questão dos planos individuais é que, justamente por eles terem teto, eles já são mais caros. E ninguém quer trocar esses planos por serem antigos e regulados. Mesmo que tenham valores de mensalidades altos, você não tem um índice aleatório, você vai ter um índice fixado pela ANS”, explica Fernandes.

“Essa mudança vai causar aos consumidores um medo maior, já que há possibilidade de ocorrer um reajuste astronômico nos planos individuais, que será repassado para o consumidor final”, complementa.


Confira o que propõe a ANS para o reajuste de planos individuais

  • Definição dos critérios de elegibilidade – estabelecimento de requisitos para que operadoras possam ter reajustes excepcionais para o conjunto da carteira individual em razão de desequilíbrio econômico-financeiro em determinado contrato;
  • Definição de indicador que caracterize ameaça ao equilíbrio econômico-financeiro da operadora;
  • Definição de indicador que caracterize participação efetiva da carteira individual no âmbito da carteira total da operadora (representatividade);
  • Definição do tempo e volume que caracterizem existência e continuidade de atuação no mercado de planos individuais;
  • Definição de contrapartidas;
  • Comercialização de planos individuais;
  • Definição de prazo de implementação e frequência dos pedidos.


Reajuste planos coletivos

Já nos casos dos coletivos, a grande questão é que eles vão agrupar alguns contratos, tornar padrão a cláusula de reajuste. “Lembrando que são planos que já não possuem nenhuma fiscalização por parte da ANS. Ainda não dá para saber como será efetivamente essa proposta. Vamos ver se haverá uma fiscalização maior nesses contratos coletivos ou não”, comenta Fernandes.

Por outro lado, Rogério Scarabel, sócio do M3BS Advogados e ex-presidente da ANS, considera que o conceito de pool de risco para planos coletivos de pequenas empresas, como aqueles com até 29 vidas, é uma estratégia eficaz para diluir os riscos e melhorar a gestão financeira tanto para as operadoras quanto para as pequenas empresas.

“Ao agrupar vários planos pequenos em um único pool, os riscos individuais — como sinistralidade alta em um determinado grupo — são diluídos, o que tende a estabilizar a precificação, ao aumentar o número de vidas no pool, traz significativos ganhos, ainda mais ao considerarmos o aumento contante da utilização e dos preços dos serviços e insumos, permitindo condições mais vantajosas em termos de reajuste de preço e cobertura, comparado à quando pequenas empresas negociam isoladamente”, diz.

Para ele, a concentração de vidas em um pool maior pode suavizar o impacto de eventos de alto custo, como tratamentos complexos, sobre a totalidade dos beneficiários. Isso se traduz em menores aumentos de prêmios e maior previsibilidade nos custos futuros para os consumidores, além de oferecer às empresas um incentivo para manter seus funcionários em um mesmo plano, com menos rotatividade.

“Acreditamos que o agrupamento de planos menores beneficia os consumidores por meio de maior estabilidade nos preços e melhores condições contratuais, ao mesmo tempo que reduz o risco para as operadoras, contribuindo para a sustentabilidade do setor”, finaliza.


Confira o que propõe a ANS para o reajuste de planos coletivos

  • Definição do tamanho do agrupamento – atualmente, os agrupamentos são compostos por contratos com até 29 beneficiários. A ideia é ampliar esse universo para maior diluição do risco e, consequentemente, obtenção de reajustes mais equilibrados;
  • Definição de cláusula padrão de reajuste – objetivo é dar ao consumidor maior transparência sobre o cálculo realizado para a definição do percentual.

Procurada, a FenaSaúde (Federação Nacional de Saúde Suplementar) informou por meio da sua assessoria de imprensa que “vai comentar o tema apenas após a publicação do edital pela ANS”.

ANS; planos de saúde; reajuste de mensalidades; contratos antigos; ativos garantidores; operadoras de saúde; hospitais privados; inadimplência; crise no setor; aumento de mensalidade.

Posted by & filed under Notícias, Saiu na Mídia, Reajuste de planos.

JOTA | Lígia Formenti


ANS discute nesta sexta-feira (27/9) caminho para ampliar reajuste de mensalidades de contratos antigos e mudança nos ativos garantidores

A Agência Nacional de Saúde Suplementar (ANS) prevê discutir em reunião nesta sexta-feira (27/9) dois temas que podem representar uma profunda mudança no mercado de planos de saúde.

O primeiro abre caminho para ampliar o reajuste das mensalidades de contratos antigos, por meio da mudança dos critérios da revisão técnica. Esse mecanismo permite aumentos diferenciados das mensalidades de contratos no caso de desequilíbrio econômico.

Pela proposta, empresas poderiam lançar mão do recurso com maior facilidade, desde que algumas condicionantes fossem aceitas.

O JOTA apurou haver ainda pontos em discordância sobre as condicionantes. Há, portanto, possibilidade de que a discussão seja adiada para uma próxima reunião de diretores da agência.

Advogada Renata Vilhena, do escritório Vilhena Silva Advogados

O segundo ponto em pauta da reunião, não menos impactante, trata da mudança das regras dos ativos garantidores, recursos que empresas devem apresentar como lastro para honrar seus compromissos.

A proposta amplia de 20% para 50% a possibilidade de que essa garantia seja feita por meio de imóveis hospitalares.

Apresentada pelo diretor da Diretoria de Normas e Habilitação das Operadoras (DIOPE), Jorge Aquino, a sugestão não foi precedida de uma Análise de Impacto Regulatório, sob a justificativa de que ela não traria prejuízos para o setor.

Para prestadores de serviços de planos, contudo, a proposta vai muito além de uma mera mudança percentual no lastro das operadoras. “Isso certamente provocará prejuízo para as prestadoras. Vai nos deixar numa situação muito delicada”, afirmou ao JOTA Breno Monteiro, presidente da Confederação Nacional de Saúde (CNSaúde), entidade que representa estabelecimentos de serviços de saúde no país, como hospitais, clínicas, casas de saúde, laboratórios e serviços de diagnóstico.

“Esperamos que a proposta não seja aprovada, levando-se em conta os reflexos negativos que ela traria”, completou.


Atrasos no pagamento

Monteiro observa que as operadoras se valem cada vez mais da prática de atrasar o pagamento pelos serviços prestados e de questionar as contas apresentadas pelas operadoras.

Uma mudança na regra sobre ativos garantidores, afirma, tem potencial de incentivar ainda mais esse comportamento, colocando em risco a sustentabilidade de hospitais, clínicas e demais empresas do setor.


Dívida confortável

Quando uma operadora atrasa ou questiona uma dívida do prestador, normalmente não há um ônus. Os pagamentos, mesmo quando realizados tardiamente, são feitos geralmente sem cobrança de multas.  Para as operadoras, portanto, essa é uma dívida, em última análise, “confortável”.

Pelas regras da ANS, a dívida deve ser garantida por um valor equivalente. Os recursos bloqueados devem ser formados em 80% por ativos financeiros e até 20% por imóveis assistenciais. Com a mudança proposta, imóveis assistenciais poderão também chegar ao mesmo percentual, dando espaço para contrair e alongar pagamento de dívidas.

“Isso trará mais liquidez para as operadoras, mas a que preço para a saúde suplementar?”, questionou o presidente da CNSaúde.

Monteiro acredita que a movimentação aumentará a insegurança não apenas para prestadoras de serviços como também para consumidores. “Haverá um estrangulamento nos serviços.” Ele considera ainda que o modelo beneficiaria empresas que têm o modelo verticalizado, no qual operadoras têm rede própria de assistência.


Liquidez

O diretor-executivo da Associação Nacional de Hospitais Privados, Antônio Britto, avalia que uma eventual ampliação da liquidez para operadoras de saúde deveria vir acompanhada de medidas semelhantes, que também pudessem garantir a liquidez de hospitais.

“Hospitais sofrem de um aumento inédito do questionamento das cobranças e do aumento de prazos de pagamento”, observou Britto.

A CNSaúde estima que R$ 63 bilhões em aplicações financeiras das operadoras estejam vinculadas a ativos garantidores das empresas. Caso a regra seja aprovada

hoje, haveria potencial de pelo menos R$ 30 bilhões desses recursos sejam desbloqueados, para substituição por imóveis.

O problema, contudo, é que esses imóveis não têm liquidez.  “Uma mudança como essa traria instabilidade ainda maior para os clientes, uma vez que serviços podem ser reduzidos. Traria benefícios apenas para as operadoras”, afirma a advogada Renata Vilhena, do escritório Vilhena Silva Advogados.

O diretor da ANS, Jorge Aquino, em reunião de diretoria realizada em maio, afirmou que a alteração poderia trazer maior sustentabilidade para o setor.

Ano passado, empresas se queixavam de apresentar um resultado operacional ruim, provocado sobretudo pelo aumento do uso de planos pelos consumidores, numa espécie de efeito rebote da COVID-19.

Esse cenário, contudo, mudou. Desde o início do ano, como o JOTA já havia indicado a seus assinantes, operadoras apresentam sinais de recuperação. E isso se confirmou nos dados do último balanço da ANS.

No primeiro semestre de 2024, o setor registrou um lucro líquido de R$ 5,6 bilhões, o melhor resultado desde 2019. Quando os números foram divulgados, a agência classificou o momento como um “sólido caminho de retomada dos saldos positivos” do setor.

Para analistas ouvidos pelo JOTA, uma mudança no atual cenário apenas beneficiaria maus pagadores.

As críticas não são unânimes. Em entrevista concedida ao JOTA há poucas semanas, Rogério Scarabel, advogado do escritório M3BS Advogados e ex-presidente da ANS, afirmou que a medida poderia manter as empresas em atividade. Para ele, haveria problema caso houvesse a extinção das garantias, o que não deve ocorrer.


Revisão técnica

Assim como mudanças nos ativos garantidores, a proposta de mudar as regras de revisão técnica ganhou corpo ano passado, com as queixas das operadoras de saúde sobre os ganhos do setor. “Os números mostram que empresas estão em uma situação confortável”, afirma Vilhena. Para a advogada, além de desnecessária, a mudança nas regras sobre reajuste de contratos antigos poderia expulsar consumidores dos planos, em razão do aumento das mensalidades. “Basta olhar o passado. O que aconteceu com empresas que usaram esse recurso? Uma regra seria uma espécie de cheque em branco para os usuários. Quando se trata de prestação de serviço em saúde, fica difícil imaginar qual reflexo isso poderá ter”, completou.

A Federação Nacional de Saúde Suplementar (FenaSaúde) foi procurada pelo JOTA, mas ainda não se manifestou. A Associação Brasileira de Planos de Saúde (Abramge) disse que iria comentar o tema apenas após a decisão final da ANS.

Reajuste plano de saúde

Posted by & filed under Reajuste de planos, Reajustes Abusivos, Saiu na Mídia, Notícias.

Jornal Contábil | Ricardo de Freitas


Especialistas concordam que é necessária uma reformulação da legislação que regula os planos de saúde

A ANS (Agência Nacional de Saúde Suplementar) definiu o reajuste máximo autorizado para planos de saúde individuais e familiares em 6,91% para este ano. No entanto, os planos coletivos têm reajustes livres, não regulados pela ANS, frequentemente resultando em aumentos elevados. Esse cenário deixou muitos clientes, como o advogado aposentado Julio Saccab, surpresos e insatisfeitos.


Casos de Aumentos Excessivos

Julio Saccab relata que seu plano de saúde aumentou mais de 100%, de R$ 4 mil para R$ 8,7 mil. Ele descreve o aumento como inviável e conseguiu reverter o aumento na Justiça para continuar seu tratamento contra o câncer. “É um absurdo. Nenhum produto no país aumentou tanto quanto meu plano de saúde”, desabafa Saccab.


Falta de Transparência

reajuste plano de saúde

Caio Henrique Fernandes – advogado especialista em direito à saúde

O advogado Caio Henrique Fernandes, sócio do escritório Vilhena Silva, destaca a falta de transparência das operadoras de saúde na justificativa dos reajustes dos planos coletivos. “As operadoras precisam explicar como chegam nesses percentuais, algo que cobramos frequentemente através de ações judiciais”, explica Fernandes.


Reformulação da Legislação

Os especialistas concordam que é necessária uma reformulação da legislação que regula os planos de saúde, como a Lei 9656/1998, para que se adeque às mudanças na sociedade.


Conclusão

Compreender seus direitos e os critérios de reajuste dos planos de saúde é essencial para contestar aumentos abusivos. A transparência por parte das operadoras e a reformulação da legislação vigente são passos importantes para garantir a viabilidade e justiça nos contratos de planos de saúde.

Reajuste plano de saúde idoso; reajuste plano de saúde; estatuto do idoso

Posted by & filed under Reajuste de planos, Reajustes Abusivos.

Quando nos tornamos idosos, a probabilidade de surgirem problemas de saúde é maior e, por isso, os planos de saúde sempre tentaram aumentar a mensalidade de acordo com a faixa etária dos seus beneficiários. Em 2004, no entanto, com a implementação do Estatuto do Idoso, essa prática foi vetada, já que ele estabelecia que “é vedada a discriminação da pessoa idosa nos planos de saúde pela cobrança de valores diferenciados em razão da idade”. Ou seja, os planos não puderam mais cobrar mensalidades diferenciadas em razão da idade dos beneficiários.

A medida, no entanto, só foi adotada pelos planos nos contratos firmados após o início de 2004. Nos contratos anteriores a esta data, as operadoras continuaram a impingir aumentos aos usuários com 60 anos ou mais, muitos deles com percentuais abusivos.

Motivo de muita controvérsia e ações na Justiça, a questão agora poderá ser definida pelo Supremo Tribunal Federal (STF), que voltou a discutir se os planos anteriores a 2004 são obrigados, ou não, a aplicar o Estatuto do Idoso. A Corte analisa o caso de uma consumidora que, em outubro de 2008, completou 60 anos e teve a mensalidade do plano aumentada devido à mudança de faixa etária.

TATIANA KOTA

Advogada Tatiana Kota, do Vilhena Silva Advogados

Ela questionou na Justiça o reajuste, pedindo que o Estatuto do Idoso fosse aplicado. O Tribunal de Justiça do Rio Grande do Sul (TJ-RS) decidiu favoravelmente, mas a operadora recorreu ao STF, que, desde então, ainda não tomou uma decisão final.

Conversamos com a advogada Tatiana Kota, do Vilhena Silva Advogados, para tirar dúvidas sobre o assunto e descobrir o que muda para o usuário quando o STF

determinar o que deve ser feito. Confira:


Como a idade interfere nos reajustes hoje?

Atualmente, os contratos firmados após 2004 não podem mais incluir previsão de reajuste após a faixa etária 60 anos. A última faixa etária permitida é 59 anos.


Os usuários com mais de 59 anos estão livres, então, de abusos?

 Não, isso não livra os beneficiários de abusos. Muitos planos fazem um aumento expressivo na faixa dos 59 anos para compensar a impossibilidade de cobrar mais depois.

Eles desobedecem à Resolução 63/2003 da ANS, que estipula que o valor fixado para a última faixa etária, ou seja, a dos 59 anos, não pode ser superior a seis vezes o percentual previsto para a primeira. Além disso, a Resolução determina que a variação acumulada entre a sétima e a décima faixas não pode ser superior à variação acumulada entre a primeira e a sétima faixas. Muitas vezes, no entanto, as variações são muito acima.


E nos contratos mais antigos, o que é permitido?

A discussão que o STF vai ter é, se nos contratos antigos, é preciso aplicar o Estatuto do Idoso, ou não. O que se vê hoje, nos planos anteriores a 2004, são muitos casos de reajustes sucessivos após os 60 anos, com percentuais agressivos.

Nessas situações, pode-se entrar na Justiça questionando o aumento com base no Código de Defesa do Consumidor, Lei n.º 9656/98 e também no Repetitivo 952, do STJ, que estabelece que “o reajuste de mensalidade de plano de saúde individual ou familiar fundado na mudança de faixa etária do beneficiário é válido desde que (i) haja previsão contratual, (ii) sejam observadas as normas expedidas pelos órgãos governamentais reguladores e (iii) não sejam aplicados percentuais desarrazoados ou aleatórios que, concretamente e sem base atuarial idônea, onerem excessivamente o consumidor ou discriminem o idoso”.

reajuste plano de saúde; reajuste abusivo plano de saúde

Posted by & filed under Notícias, Reajuste de planos, Saiu na Mídia.

Folha de São Paulo | Cláudia Collucci

Estudo da FGV e da USP mostra que o principal argumento dos juízes para decisão favorável é a falta de transparência no cálculo


São Paulo Em dez anos, o psicoterapeuta Arlindo Salgueiro, 83, de Santos (SP), foi à Justiça três vezes para pedir a redução do valor da mensalidade do seu plano de saúde. Nas três vezes saiu vitorioso. Na última, em julho deste ano, o boleto chegou com um reajuste de 35% e um valor de R$ 6.124.

“Se eu não tivesse entrado com as ações judiciais, estaria pagando R$ 12 mil. Ainda trabalho, tenho minha renda, mas preciso recorrer aos filhos para me ajudar porque não consigo pagar esse valor absurdo. É humilhante”, diz ele, que aguarda a execução da decisão judicial e a revisão do valor do plano.


A cada dez ações judiciais que questionam reajustes nas mensalidades dos planos de saúde coletivos, seis têm o aumento revisto pelo Tribunal de Justiça do Estado de São Paulo em favor do usuário, mostra estudo realizado por pesquisadores da FGV (Fundação Getúlio Vargas) e da USP.


O trabalho partiu de uma amostra de 666 decisões judiciais e, dessas, analisou 215, todas referentes a planos coletivos. O reajuste foi considerado legal em 85 casos (40%) e ilegal em 130 (60%).


De acordo com o estudo, ao fazer a revisão, o TJSP costuma usar o índice de reajuste adotado pela ANS (Agência Nacional de Saúde Suplementar) para os planos individuais/familiares. Neste ano, esses planos tiveram aumento de 6,9%, menos da metade da taxa de reajuste médio dos planos coletivos, que foi de 14%.


A legislação e a regulação dos planos coletivos estabelecem que o preço é determinado pela livre negociação entre as partes. Mas, segundo o advogado Daniel Wang, professor da FGV e um dos autores do estudo, as decisões mostram que o Judiciário desconfia dessa livre negociação.


“Ele entende que não tem uma negociação, mas sim uma imposição de reajuste em cima de indivíduos que fazem parte de um plano coletivo. Ou seja, aquilo que a regulação diferencia, o Judiciário uniformiza.”


Segundo Wang, na maioria das vezes, os juízes entendem que as operadoras não exemplificam ou não justificam para o beneficiário a necessidade do reajuste.

“Essa autoridade parte do pressuposto de que, quando o reajuste do plano coletivo está acima do índice da ANS para o plano individual, há alguma coisa errada, e as decisões acabam permitindo ao indivíduo que ele tenha um reajuste limitado ao índice da ANS.”


Foi o que aconteceu com Arlindo Salgueiro nas três vezes em que recorreu à Justiça para rever os reajustes. Mas ele diz que, ainda assim, é uma situação insegura. “Alguns juízes determinam, a partir de uma ação, que esse [reajuste de acordo com o índice da ANS] deve ser o padrão para todo o sempre; outros não. Isso te obriga a entrar com novas ações todos os anos.”


Ou seja, cada operadora realiza o agrupamento de todos os seus contratos com menos de 30 vidas, distribuindo os riscos de cada um em pools maiores de beneficiários. Assim, um mesmo índice de reajuste é aplicado a todos os contratos dentro de um mesmo sub agrupamento.


Já os planos coletivos com 30 vidas ou mais devem ser negociados entre a operadora e a pessoa jurídica contratante, sem a mediação da ANS ou sem a imposição de tetos para o reajuste.


Rafael Robba, especialista em Direito à Saúde

Rafael Robba, sócio do escritório Vilhena Silva e especialista em direito à saúde

Para o advogado Rafael Robba, sócio do escritório Vilhena Silva e especialista em direito à saúde, as operadoras, ao calcular os reajustes para os planos coletivos,

não levam em conta a sinistralidade de toda a carteira, mas sim a de contratos individuais, que normalmente têm menos beneficiários e, portanto, podem apresentar um risco mais elevado.

“Isso faz com que os reajustes para contratos menores frequentemente sejam mais altos, enquanto, em uma carteira mais ampla, o risco é mais diluído e a sinistralidade tende a ser mais equilibrada.”


A advogada Marina Paullelli, do programa de saúde do Idec (Instituto de Defesa do Consumidor), afirma que pesquisas feitas pela entidade identificaram abusos nos reajustes dos coletivos. “As operadoras alegam o aumento da sinistralidade, mas não apresentam planilhas, documentos que embasem essa utilização do plano e também a expressividade do percentual.”


Na sua opinião, é importante que haja mudança na regulação dos planos coletivos, que leve a uma padronização das cláusulas de reajuste e que esteja alinhada ao Código de Defesa do Consumidor, ao qual muitas vezes os juízes recorrem para fazer as revisões.


Para Daniel Wang, ainda que as decisões judiciais beneficiem individualmente os usuários de planos, elas não resolvem o problema coletivo do aumento dos custos da saúde e podem levar a reajustes ainda maiores, a serem custeados pelos outros integrantes da carteira que compartilham os riscos financeiros.


Ele argumenta que, nessa discussão de reajustes, é preciso considerar o aumento expressivo na lista de terapias aprovadas pela ANS, o que encarece o produto e será repassado ao valor da mensalidade. “Não é simples. Você tem que tentar equilibrar a qualidade e o tamanho do seu pacote com a manutenção de um preço acessível.”


Segundo Gustavo Ribeiro, presidente da Abramge (Associação Brasileira de Planos de Saúde), fatores como a lei que obrigou os planos a arcarem com tratamentos fora da lista de referência da ANS, as fraudes e a judicialização geram falta previsibilidade ao setor, o que torna a conta muito complexa.

“Não há falta de visão [transparência] programada. Acontece que tem tanto elemento externo que não está nessa equação que vira uma coisa muito complicada de se calcular. Precisávamos de uma lei de mercado que operasse com mais previsibilidade, com mais respeito à agência reguladora. Isso tudo não existe.”


Ribeiro afirma que as ações judiciais causaram um impacto de R$ 5,5 bilhões ao setor em 2023. “Isso aí desequilibra qualquer conta, qualquer demonstração de qualquer coisa.”

Para ele, quando um juiz arbitra que o reajuste de um plano de saúde coletivo deva seguir a metodologia do individual, ele está regulando o setor. “Uma coisa é a pessoa ter direito a um tratamento X e a operadora não deu. Indiscutível. Cumpra o contrato. Agora, quando o juiz legisla, quando ele se sobrepõe à ANS, ao legislador, é uma mecânica artificializada.”


No fim, segundo ele, essas decisões judiciais individuais recaem sobre o conjunto de usuários de planos. “Alguém sempre paga a conta. Ele [o juiz] faz a justiça ali, naquele caso concreto, mas gera um efeito em cascata, ressonante para toda a coletividade.”