reajuste plano de saúde por idade, aumento abusivo plano de saúde, reajuste por faixa etária, estatuto do idoso plano de saúde, liminar contra aumento de plano de saúde, ação contra plano de saúde reajuste, regras da ans para reajuste, teto ans reajuste por idade, direito à saúde, advogado especialista em plano de saúde, aumento por faixa etária 59 anos, reajuste anual vs faixa etária, devolução de valores plano de saúde, cobrança indevida plano de saúde, expulsão branca plano de saúde, rescisão por idade plano de saúde

Posted by & filed under Reajustes Abusivos, Reajuste de planos.

Se você tem 60 anos ou mais, o Estatuto do Idoso (Lei nº 10.741/2003) veda explicitamente a discriminação baseada na idade e a abusividade do reajuste deve ser analisada caso a caso.

Em tese, a última faixa etária permitida para aumento no Brasil é a de 59 anos. Depois disso, a operadora de planos de saúde não pode realizar cobranças em razão do deslocamento de faixa etária acima dos 60 anos.

A legalidade do aumento varia de acordo com a data em que você assinou o contrato, a sua idade atual e os limites percentuais aplicados.

Para ajudar você a entender se está pagando uma cobrança indevida, desmistificamos as regras da ANS (Agência Nacional de Saúde Suplementar) e os seus direitos reais.


A diferença que confunde: reajuste anual vs. reajuste por idade no plano de saúde

Muitas operadoras usam termos técnicos para confundir o consumidor na hora de repassar o aumento. É preciso separar dois conceitos:

  • Reajuste anual: é o aumento que acontece uma vez por ano, no mês de aniversário do contrato. Ele serve para repor a inflação médica e a sinistralidade (o quanto o plano foi utilizado de forma geral). Esse aumento é permitido por lei para todas as idades, desde que dentro dos limites da ANS para planos individuais ou justificado em contratos coletivos.
  • Reajuste por faixa etária: é um aumento extra, aplicado exclusivamente porque você mudou de idade. É esse reajuste que possui barreiras legais severas e que frequentemente vai parar na Justiça por abusividade.


Contratos de planos e saúde assinados depois de 2004: as regras da ANS

Para quem contratou o plano de saúde a partir de 1º de janeiro de 2004, valem as regras da Resolução Normativa nº 563/2022 da ANS. O reajuste por idade é permitido, mas precisa seguir critérios matemáticos rígidos:

  1. Limite de 10 faixas: o plano só pode dividir os aumentos em 10 faixas etárias específicas. A primeira vai de 0 a 18 anos, e a última termina obrigatoriamente aos 59 anos.
  2. A regra do teto máximo: o valor da última faixa etária (59 anos) não pode ser maior do que 6 vezes o valor da primeira faixa (0 a 18 anos). Se o plano do jovem custa R$ 200, o do adulto de 59 anos não pode passar de R$ 1.200.
  3. Proporção acumulada: a variação acumulada entre as faixas de 7 a 10 não pode ser maior que a variação das faixas de 1 a 3. Isso impede que a operadora jogue todo o aumento “pesado” para as últimas idades permitidas.


E os planos de saúde antigos (contratados antes de 2004)?

Essa era a maior briga jurídica nos tribunais do país. As operadoras alegavam que os contratos assinados nos anos 90, por exemplo, não precisavam seguir o Estatuto do Idoso porque a lei não retroage.

Porém, a questão foi levada a debate no STJ, que ao julgar o Tema 952 estabeleceu premissas a serem seguidas para que a aplicação do reajuste seja válida. Por exemplo, se o seu plano é de 1998, mas você completou 60 anos já sob a vigência do Estatuto, a operadora não pode aplicar reajuste por faixa etária. O ato jurídico perfeito não serve de escudo para discriminar o consumidor idoso.


O Código de defesa do consumidor contra aumentos abusivos

Mesmo que o reajuste aconteça antes dos 59 anos (o que em tese é permitido), ele não pode ser abusivo. O artigo 51, inciso IV, do CDC deixa claro que são nulas as cláusulas que colocam o consumidor em desvantagem exagerada ou que quebrem o equilíbrio do contrato.

Aumentos repentinos de 100%, 150% ou 200% em uma única mudança de faixa etária — mesmo antes dos 60 anos — costumam ser revisados e reduzidos pelo Poder Judiciário por gerarem o que chamamos de “expulsão branca” (quando o plano força o cliente a desistir do serviço por total impossibilidade de pagamento).


Como descobrir se o reajuste do seu plano de saúde é injustificado?

Fique atento aos seguintes sinais no seu boleto ou no histórico do plano:

Você tem 60 anos ou mais e o valor subiu fora do mês de aniversário do plano?

Há grandes chances de ser uma cobrança abusiva por idade.


O aumento foi anunciado sem aviso prévio?

A operadora é obrigada a discriminar detalhadamente a justificativa do aumento na fatura com antecedência.

A diferença entre o que você pagava aos 18 anos e o que paga hoje ultrapassa seis vezes?

Existe um erro na estrutura de cálculo da operadora.


O reajuste anual do plano ultrapassou o teto da ANS?

Nos planos individuais, as operadoras devem seguir estritamente o índice divulgado pela agência reguladora.


O que fazer caso identifique uma cobrança indevida?

Se você identificou que o seu aumento viola o Estatuto do Idoso ou as regras de proporcionalidade da ANS, o primeiro passo é contestar formalmente junto à operadora e registrar uma reclamação na ANS ou no Procon.

Caso o problema não seja resolvido administrativamente,  o que infelizmente é comum, o caminho é buscar o suporte de uma assessoria jurídica especializada em Direito à Saúde. É possível ingressar com uma ação judicial para suspender o aumento abusivo imediatamente por meio de uma liminar, reestabelecer o preço justo e pleitear a devolução dos valores que você pagou a mais nos últimos anos.


Este artigo possui caráter puramente informativo e educativo, com o objetivo de esclarecer os direitos dos consumidores à luz da legislação vigente. Para orientações específicas sobre o seu caso clínico ou contratual, consulte um advogado especialista em Direito da Saúde.


Thaís Kechichian Alonso, advogada especialista em Direito à Saúde do Vilhena SIlva

Thaís Kechichian, especialista em direito à saúde

Conteúdo publicado em: 10/09/2026
Autoria técnica: Thaís Kechichian Alonso, sócia e advogada do Vilhena Silva Advogados – OAB: 248.645
Revisão jurídica: Equipe Vilhena Silva Advogados


reajuste de plano de saúde, plano de saúde idoso, reajuste abusivo plano de saúde, queixas ANS, aumento de mensalidade plano de saúde, direitos dos idosos plano de saúde, plano de saúde coletivo reajuste, advogado especialista em plano de saúde

Posted by & filed under Saiu na Mídia, Notícias.

Estadão

Beneficiários relatam aumentos abusivos de preços; Reclamações de clientes idosos na ANS subiram 47% de 2021 a 2025. Procuradas, operadoras não comentaram

BRASÍLIA – Aos 76 anos, o psiquiatra José Chagas relata episódios de ansiedade desde que seu plano de saúde foi alvo de mais um reajuste. Após altas sucessivas, agora o o médico arca com uma mensalidade que, segundo ele, representa entre 60% e 70% de sua renda mensal.

“Pago R$ 17 mil. “Compromete toda a minha condição financeira. Pago dia 10 e já fico angustiado para o mês que vem. Já começo a sofrer agora. É uma situação cruel, tirana. Não é uma atitude humana”, critica Chagas, que teme não conseguir manter o plano do qual é o único beneficiário.

“Como vou fazer? Com a doença autoimune, como dispensar o plano, se só em função desse plano, posso receber a medicação adequada para o tratamento?”, afirma ele, que é cliente da SulAmérica desde 2005.

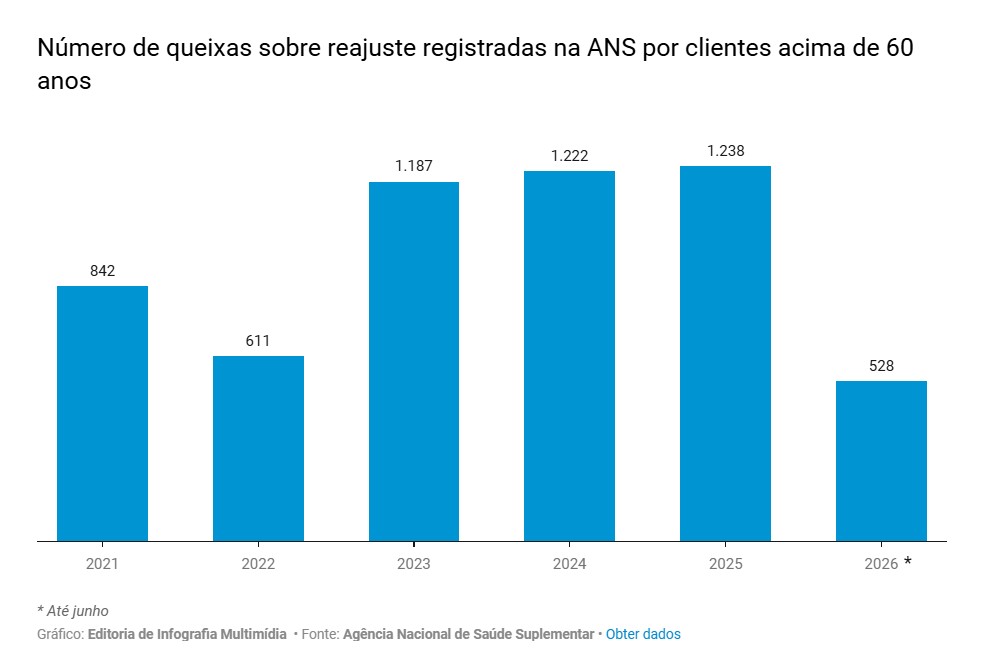
A situação de Chagas não é isolada. Conforme dados da Agência Nacional de Saúde Suplementar (ANS) compilados a pedido do Estadão, houve aumento de 47% no número de Notificações de Intermediação Preliminar (NIP), entre 2021 e 2025, a respeito de reajustes praticados por planos de saúde em contratos coletivos empresariais e coletivos por adesão registrados por beneficiários acima de 60 anos.

Em 2021, foram reportadas 842 notificações e, em 2025, o total de registros chegou a 1238. Neste ano, até junho, já foram 528. A agência avalia mudanças na regulação.

Em nota, a Federação Nacional de Saúde Suplementar (FenaSaúde), que representa operadoras de planos, afirma que os reajustes em 2026 são os mais baixos da série histórica, exceto pela pandemia. E diz que os “reajustes são negociados de maneira equilibrada entre contratantes e operadoras”.

Já a Associação Brasileira de Planos de Saúde (Abramge) afirma que, sem a livre negociação nos contratos coletivos ,as operadoras, sobretudo as pequenas e médias, perderiam a principal ferramenta de equilíbrio financeiro. A entidade pede que seja feita avaliação de impacto regulatório antes de qualquer mudança na norma.

Com o envelhecimento da população brasileira, a proporção de idosos nos convênios de saúde tende a aumentar rapidamente nos próximos anos, assim como as demandas específicas para esse tipo de público.

Do outro lado, o setor de saúde suplementar cita despesas crescentes, com inflação de custos médicos superior à inflação geral e a incorporação de tecnologias cada vez mais caras.

Número de queixas sobre reajuste registradas na ANS por clientes acima de 60 anos

Número de queixas sobre reajuste registradas na ANS por clientes acima de 60 anos

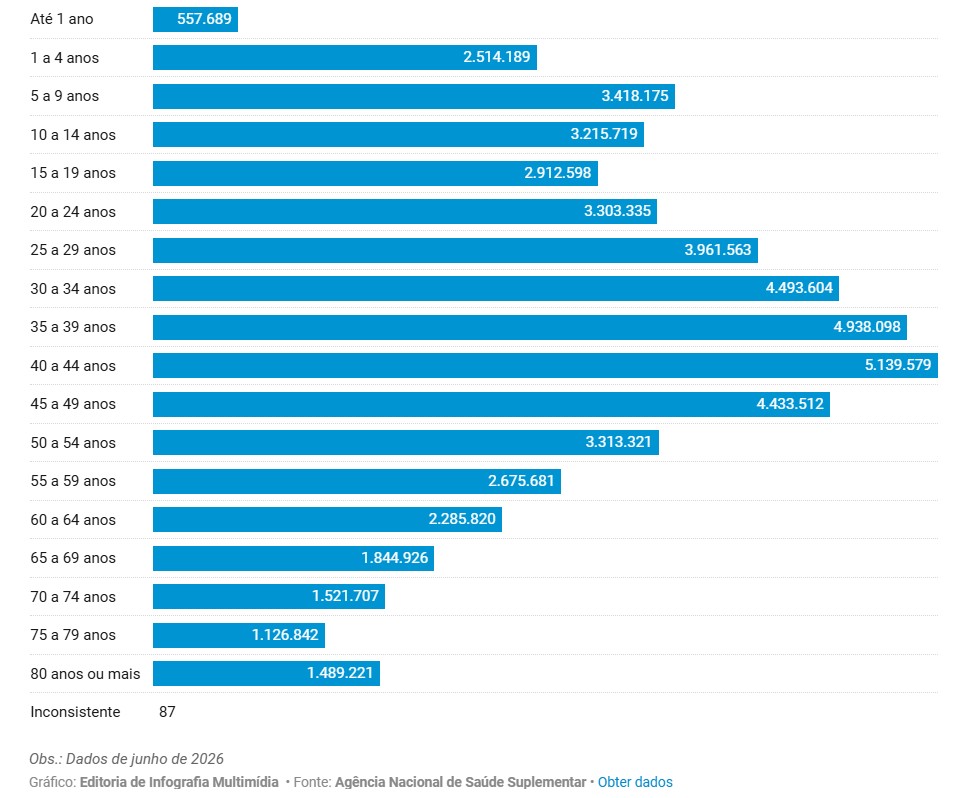
Dos 53,146 clientes de planos de saúde no Brasil, 8,27 milhões têm mais de 60 anos, o que representa 15,6% do total.

Enquanto os contratos individuais têm o teto de reajuste definido pela ANS, os valores aplicados pelos planos coletivos não são limitados pela agência, o que faz com que as operadoras imponham aumentos considerados abusivos.

No caso de contratos com menos de 30 vidas, a operadora deve aplicar o mesmo índice a todo o grupo diluindo o risco entre os beneficiários, o que traz maior equilíbrio. Nos planos com mais de 30 vidas, o reajuste é definido por livre negociação entre operadora e contratante e fixado no contrato. A regra prevê, porém, que a justificativa do porcentual proposto deve ser “fundamentada” e colocada à disposição para conferência.


Número de beneficiários de planos de saúde por faixa etária no Brasil

Número de beneficiários de planos de saúde por faixa etária no Brasil

A falta de limitação desse mercado gera situações críticas, como o caso de José Ricardo Auar, de 69 anos, cujo plano recebeu reajuste de 49% em um ano em seu plano da Unimed Rio. Com a alta, a mensalidade chegou à casa dos R$ 12 mil para ele, a esposa e o filho.

Essa é a segunda ação que o engenheiro aposentado move na Justiça para tentar barrar o reajuste, que considera abusivo. A primeira ação ele conseguiu ganhar, mas diante de novo reajuste exorbitante, foi necessário ingressar com novo processo.

A Unimed Rio não respondeu aos questionamentos do Estadão.

“Estou pagando porque tenho reserva, mas compromete quase 80% da minha renda de aposentado”, conta. Assim como Chagas, Auar tem doença autoimune, o que faz com que não possa prescindir do plano de saúde.

“Como uma pessoa de classe média vai pagar R$ 12 mil de plano de saúde? Isso não existe. Não tem como as pessoas cobrarem o que estão cobrando”, critica. “Ir para outro plano fica mais difícil, com a idade não é fácil. Eu não sei se forçam a barra para a pessoa ser expulsa, sair (do plano).”

Reajuste vira cláusula de barreira, diz advogado

Advogado Marcos Patullo, sócio do escritório Vilhena Silva Advogados.

Advogado Marcos Patullo, sócio do escritório Vilhena Silva Advogados.

O advogado Marcos Patullo, sócio do escritório Vilhena Silva Advogados, especializado no tema, afirma que os reajustes de plano coletivos são especialmente sensíveis para beneficiários idosos, que são alvo de taxas maiores devido à idade.

“O reajuste vira uma cláusula de barreira para o idoso continuar no plano, porque a base de cálculo dele já é maior. Já é um beneficiário que sofreu reajustes por idade, tem mensalidade mais robusta. E são pessoas que têm capacidade de pagamento menor. São aposentados, que não estão na ativa, isso gera um efeito complicado”, ressalta.

Nas ações movidas pelo escritório, a defesa pede que as operadoras expliquem a discrepância entre o reajuste cobrado nos planos coletivos e aquele imposto sobre os planos individuais, que são fixados pela ANS. Nesse sentido, as empresas teriam de justificar a motivação do valor maior da taxa para a primeira modalidade.

“É pedir transparência. O que temos visto nas ações é que raramente as operadoras justificam os índices que têm sido aplicados”, acrescenta Patullo.

O teto do índice de reajustes para planos individuais foi definido pela ANS em 5,11% para este ano. Segundo Patullo, nos planos coletivos, o escritório já se deparou com reajustes que variam de 60% a 130%.

Ao Estadão a ANS afirmou que faz a intermediação de conflitos entre beneficiários e operadoras por meio das notificações de intermediação e que tem índice de resolutividade de 80%. Quando a operadora não resolve o problema, a agência abre processo administrativo e pode aplicar sanções, como a multa.

“A ANS orienta que os usuários que estiverem enfrentando dificuldades procurem, inicialmente, sua operadora para que ela resolva o problema. Caso não tenham a questão resolvida, os beneficiários devem registrar reclamação junto à ANS.”

A agência destaca que monitora aumentos dos contratos de planos coletivos por meio da análise dos comunicados de reajuste informados pelas operadoras. Caso não haja comunicado, a agência aplica a representação, uma medida administrativa. Também pode fazer visita técnica para verificação pontual de regularidade quanto às práticas regulatórias de preços e reajustes, e apuração de denúncias e reclamações.

“Mesmo não havendo limite imposto pela ANS para o reajuste dos contratos coletivos, os percentuais considerados atípicos, ou seja, aqueles em que o índice proposto pela operadora está distante dos demais reajustes informados para o grupo de contratos similares, são acompanhados pela ANS”, afirma a agência.

Nesses casos, a ANS explica que as operadoras devem justificar os valores e estão sujeitas a visita técnica e processos administrativos, podendo levar sanções, como multas.

Mudanças na regulação

A ANS afirmou que estuda mudanças nas regras de reajustes coletivos. São elas:

  • Cláusula para cálculo: Entre os principais pontos, a agência pretende definir uma cláusula padrão para reajuste com o objetivo de ampliar a transparência do cálculo do porcentual aplicado. O objetivo, segundo a agência, é “diminuir a diferença entre o nível de informação da operadora, que faz o cálculo, e o do consumidor, que atualmente pode ter dificuldade para compreender ou verificar o reajuste aplicado.”
  • Agrupamento de contratos: Outro ponto em análise diz respeito ao agrupamento de contratos. A ANS quer aumentar o número de vidas dos planos coletivos que aplicam o mesmo índice para todo o grupo. Hoje, isso ocorre só em contratos com 29 vidas. Segundo a ANS, esse limite não surte mais o efeito desejado. A ideia é ampliar para 400 vidas.

“Ampliar o pool para 400 vidas dilui melhor o risco, reduz a volatilidade dos reajustes e protege o pequeno empresário, o MEI e o beneficiário que não tem poder de negociação. É uma medida de racionalidade atuarial que funciona para os dois lados: mais previsibilidade para a operadora e mais estabilidade para o consumidor”, afirmou a agência ao Estadão.

Outro proposta em debate na agência é limitar em 30% a coparticipação do valor do procedimento. A ANS avalia ainda mudar regras de rescisão contratual, como a definir prazo mínimo para que consumidores sejam comunicados previamente sobre encerramento do contrato.

Como são as regras hoje

O Estatuto do Idoso proíbe reajuste por faixa etária nos planos de saúde para beneficiários a partir de 60 anos. As faixas etárias para aplicação de reajuste variam conforme a data de contratação do plano e os porcentuais devem estar no contrato.

O valor aplicado para a última faixa etária (59 anos) não pode ser superior a seis vezes o valor da primeira faixa (0 a 18 anos).

  • Planos individuais: a ANS determina o porcentual máximo de reajuste anual a ser aplicado.
  • Planos coletivos: neste caso, não há limitação pela ANS, mas as operadoras devem seguir parâmetros, como obrigatoriedade de comunicar o índice aplicado no boleto de pagamento; impossibilidade de discriminação de preços e reajustes entre beneficiários de um mesmo contrato e produto; disponibilizar ao contratante a memória de cálculo do reajuste e metodologia utilizada com o mínimo de 30 dias de antecedência da data prevista para a aplicação do reajuste; entre outros pontos.

Há especificidades também para planos de saúde coletivos com menos de 30 vidas. Neste caso, deve ser aplicado o mesmo porcentual de reajuste. Segundo a ANS, “o objetivo é diluir o risco desses contratos, conferindo maior equilíbrio no índice calculado em razão do maior número de beneficiários considerados.”

No caso de planos com 30 beneficiários ou mais cada contrato tem o porcentual de reajuste definido entre operadora e contratante, que varia de acordo com a carteira. O reajuste pode acontecer uma vez por ano no mês de em que o contrato foi firmado.

Canais para reclamação

Consumidores que se sentirem lesados pode buscar os canais da ANS para relatar irregularidades. São eles:

  • Atendimento telefônico gratuito: Disque ANS- 0800 701 9656, que funciona de segunda a sexta-feira, das 9h às 17h, exceto feriados nacionais;
  • Atendimento eletrônico por meio de formulário no portal da ANS;
  • Atendimento telefônico gratuito para deficientes auditivos: 0800 021 2105;
  • Atendimento presencial nos Núcleos da ANS.

Nº geral de reclamações tem caído, diz entidade

A FenaSaúde, que representa os planos, afirma que as notificações com o tema “mensalidade e reajuste” do 1º semestre de 2026 representam menos de 6% do total das reclamações recebidas pela ANS.

Afirma também que o Índice Geral de Reclamações (IGR) da ANS no segmento médico-hospitalar mostra o compromisso das operadoras em aprimorar o atendimento.

“Em 2023, a média anual do IGR foi de 60,25 pontos. Em 2024, esse índice recuou para 58,24. A melhora se intensificou em 2025, quando o indicador registrou a menor marca da série em dezembro e encerrou o ano em 49,65 pontos. No primeiro semestre de 2026, o indicador permaneceu estável, com médias de 53,42 pontos, mantendo-se em patamares inferiores aos observados em 2023.”

A entidade argumenta que o reajuste anual é indispensável para “recompor o equilíbrio econômico-financeiro dos contratos” e que isso garante que as empresas possam custear a assistência.

“Cabe ressaltar que os reajustes por mudança de faixa etária são estritamente regulados pela legislação. A regra determina que o último reajuste ocorra aos 59 anos, sendo vedada qualquer elevação após essa idade.”

Sobre o aumento de reclamações relacionadas a reajustes em planos coletivos, a FenaSaúde argumenta que “é natural que variação no volume de reclamações acompanhe a expansão da base de beneficiários”. E diz que o pico registrado em anos anteriores não se manteve nos períodos mais recentes.

“Em particular, os dados da plataforma Consumidor.gov indicam redução de 12% no volume de reclamações na comparação do 1º semestre de 2026 em relação ao mesmo período de 2025.”

reajuste por faixa etária; plano de saúde; Estatuto do Idoso; sinistralidade; aumento abusivo; STF

Posted by & filed under Reajuste de planos.

Como ficam os reajustes nos planos de saúde após a suspensão do julgamento no STF pelo ministro Alexandre de Moraes

O pedido de vista do Ministro Alexandre de Moraes, do Supremo Tribunal Federal (STF), ocasionou a suspensão do julgamento, que discute a aplicação do Estatuto do Idoso a contratos de planos de saúde firmados antes de 2004, gerou um misto de alívio e apreensão no setor de saúde suplementar e entre os consumidores.  

O caso, de grande repercussão, trata da validade dos reajustes por faixa etária aplicados a beneficiários com mais de 60 anos, uma prática que o Estatuto do Idoso, em vigor desde 2004, proíbe. A discussão central era se essa proibição deveria retroagir para alcançar os contratos antigos, o que poderia gerar um impacto considerável para as operadoras de saúde.  

A suspensão do julgamento, embora adie uma decisão definitiva, não significa que os consumidores estão desamparados diante de reajustes considerados abusivos. Pelo contrário, a jurisprudência brasileira continua firme em proteger o beneficiário contra aumentos injustificados, seja por idade, sinistralidade ou outros fatores. 


A luta contra o reajuste por faixa etária 

 Mesmo com a indefinição do STF sobre a retroatividade do Estatuto do Idoso, é fundamental que o consumidor saiba que a proibição de reajustes abusivos por mudança de faixa etária após os 60 anos já é uma realidade consolidada para a maioria dos contratos. 

 Para os contratos mais recentes (posteriores a 2004), a regra é clara: o reajuste por idade só pode ocorrer até os 59 anos. Para os contratos anteriores, a discussão no STF é sobre a aplicação retroativa da lei. No entanto, mesmo nesses casos, o Judiciário tem se posicionado pela abusividade de reajustes que tornam o plano de saúde impagável, violando a boa-fé contratual e o direito à saúde. 

 O que o consumidor deve ter em mente é que qualquer reajuste por faixa etária, independentemente da data do contrato, que se mostre desproporcional e expulse o beneficiário do plano, é passível de questionamento judicial. 


Sinistralidade e outros aumentos injustificados 

 Além do reajuste por faixa etária, os planos de saúde aplicam anualmente o reajuste por sinistralidade (custos e utilização do plano) e o reajuste anual determinado pela Agência Nacional de Saúde Suplementar (ANS). 

 É comum que as operadoras utilizem a sinistralidade como justificativa para aumentos exorbitantes, especialmente em planos coletivos por adesão ou empresariais. No entanto, a simples alegação de aumento de custos não é suficiente. O reajuste precisa ser transparente, demonstrar o equilíbrio financeiro do contrato e, acima de tudo, ser razoável. 

 O consumidor que se deparar com reajustes anuais (seja por sinistralidade ou por variação de custos) que superem de forma flagrante os índices inflacionários e os reajustes autorizados pela ANS para planos individuais, deve buscar a via judicial. O Judiciário tem o papel de coibir a prática de reajustes que visam unicamente a seleção de riscos, ou seja, a expulsão de beneficiários mais velhos ou que utilizam mais o plano. 


O caminho da Justiça 

 A suspensão do julgamento no STF não deve ser vista como um sinal verde para as operadoras aplicarem reajustes abusivos. A proteção ao consumidor e o direito à saúde são pilares constitucionais que continuam a guiar as decisões judiciais. 

 Portanto, se você for surpreendido por um reajuste por idade, sinistralidade ou qualquer outro aumento que considere injustificado e abusivo, saiba que: 

 O questionamento judicial é possível: a suspensão do STF não afeta a possibilidade de o consumidor individualmente buscar a Justiça para anular ou reduzir reajustes abusivos.

  1. A abusividade é o foco: o Judiciário analisa a desproporcionalidade do aumento, que não pode inviabilizar a permanência do beneficiário no plano.
  2. A transparência é exigida: as operadoras de plano de saúde devem comprovar a necessidade e a base de cálculo dos reajustes, especialmente nos casos de sinistralidade.

 Acompanharemos de perto a retomada do julgamento no STF, mas a mensagem é clara: a defesa do direito à saúde é contínua e a Justiça permanece como o caminho para garantir que os planos de saúde cumpram sua função social, sem onerar de forma desmedida seus beneficiários.

Atenção: Este conteúdo tem finalidade exclusivamente informativa. Não substitui orientações médicas ou jurídicas individualizadas. Para decisões sobre tratamentos ou medidas legais, consulte um profissional qualificado.

Tatiana Kota, advogada do Vilhena Silva Advogados

Tatiana Kota

Conteúdo publicado em: 06/11/2025
Autoria técnica: Tatiana Kota, advogada do Vilhena Silva Advogados – OAB: 238.323
Revisão jurídica: Equipe Vilhena Silva Advogados


STF; reajuste por faixa etária; planos de saúde; Estatuto do Idoso; direito do consumidor; decisão judicial

Posted by & filed under Reajuste de planos.

Reajuste por faixa etária: o impacto da decisão do STF para idosos e planos de saúde

A relação entre idosos e planos de saúde tem sido palco de uma intensa controvérsia judicial, centrada principalmente nos reajustes aplicados em razão da mudança de faixa etária. Essa prática, frequentemente percebida como abusiva e discriminatória, penaliza o consumidor justamente no momento da vida em que a necessidade de assistência médica é mais crítica. 

Em um passo significativo para a proteção dos direitos da pessoa idosa, o Supremo Tribunal Federal (STF) formou maioria em um julgamento histórico (RE 630.852, tema 381), consolidando o entendimento de que é ilegal a aplicação de reajustes nas mensalidades de planos de saúde motivados unicamente pela mudança de faixa etária para beneficiários com 60 anos ou mais nos contratos firmados antes do Estatuto do idoso. 

TATIANA KOTA

Tatiana Kota, advogada do Vilhena Silva Advogados

“Embora a decisão represente um marco de grande repercussão, é fundamental compreender a sua extensão e o seu caráter protetivo, sem a colocação de um ponto final absoluto, uma vez que o presidente do STF ainda não anunciou o resultado. O objetivo é aguardar o desfecho da Ação Declaratória de Constitucionalidade (ADC) 90 para uniformizar o posicionamento sobre a matéria. “

O entendimento do STF: aplicação imediata do Estatuto do Idoso

A decisão do STF eleva a aplicação do Estatuto do Idoso (Lei 10.741/2003), reforçando o princípio da dignidade da pessoa humana e a proibição de qualquer forma de discriminação.

O ponto central do julgamento foi o reconhecimento de que a norma protetiva do Estatuto do Idoso possui caráter de ordem pública, permitindo sua aplicação imediata sobre as relações contratuais de trato sucessivo, como são os planos de saúde.

A abrangência dos contratos anteriores ao Estatuto do Idoso

A principal elucidação trazida pelo STF é que a vedação ao reajuste por faixa etária abrange, inclusive, os contratos de planos de saúde firmados antes da vigência do Estatuto do Idoso, que entrou em vigor em 1º de janeiro de 2004.

A tese firmada pela Corte foi a seguinte:

“A garantia constitucional do ato jurídico perfeito não elide a incidência da Lei 10.741/2003 — a vedar a discriminação do idoso nos planos de saúde pela cobrança de valores diferenciados em razão da idade —, quando o ingresso em faixa etária diferenciada for posterior à vigência do denominado Estatuto do Idoso (1º.1.2004), ainda que se trate de contratos de plano de saúde anteriormente firmados.”

Em outras palavras, a proteção legal se sobrepõe à autonomia contratual, determinando que, a partir dos 60 anos, o consumidor não pode ser submetido a aumento por idade, independentemente da data de assinatura do contrato.

O que muda na prática para o consumidor

A decisão do STF tem impacto direto para milhões de brasileiros, especialmente aqueles com contratos antigos de planos de saúde. Veja o comparativo:

Cenário Antes da decisão (prática contestada) Após a decisão (proteção legal do STF)
Reajuste aos 60 anos


Aumento abrupto e significativo na mensalidade. Reajuste proibido. Atingir 60 anos não pode ser motivo para aumento.
Contratos antigos


Operadoras alegavam validade de cláusulas anteriores ao Estatuto do Idoso. Proteção imediata. O Estatuto prevalece sobre qualquer cláusula contratual anterior, se o reajuste ocorreu após 1º/01/2004.
Aumentos indevidos


Consumidores eram obrigados a aceitar ou buscar a Justiça individualmente. Abre caminho para revisão e devolução de valores pagos a mais.

Reajustes permitidos continuam válidos

É importante destacar que a vedação do STF se refere exclusivamente ao reajuste por faixa etária após os 60 anos.
As operadoras continuam autorizadas a aplicar:

  • Reajuste anual autorizado pela ANS;

  • Reajuste por sinistralidade, em contratos coletivos.


Seu próximo passo: busque a revisão judicial

Se você ou um familiar com 60 anos, ou mais sofreu reajuste indevido por faixa etária, a decisão do STF é uma ferramenta jurídica poderosa para reverter essa situação.

Procure orientação jurídica especializada em Direito à Saúde para:

  • analisar seu contrato;

  • calcular valores cobrados indevidamente;

  • ingressar com a ação judicial cabível.

O direito à saúde é inegociável, e o entendimento consolidado do STF reforça a lei em favor do consumidor idoso.

Atenção: Este conteúdo tem finalidade exclusivamente informativa. Não substitui orientações médicas ou jurídicas individualizadas. Para decisões sobre tratamentos ou medidas legais, consulte um profissional qualificado.

Tatiana Kota, advogada do Vilhena Silva Advogados

Tatiana Kota

Conteúdo publicado em: 24/10/2025
Autoria técnica: Tatiana Kota, advogada do Vilhena Silva Advogados – OAB: 238.323
Revisão jurídica: Equipe Vilhena Silva Advogados


centenários com plano de saúde cresce 42%

Posted by & filed under Saiu na Mídia, Notícias.

Número de centenários com plano de saúde cresce 42% em cinco anos. Aumento foi divulgado em relatório da ANS; idosos enfrentam dificuldades para pagar mensalidades caras e têm coberturas recusadas com frequência por convênios

Jornal Folha de S. Paulo | Saúde | Luana Lisboa

Número de centenários com plano de saúde cresce 42% em cinco anos

Pedrina Ramos de Souza, 98, em seu apartamento em São Paulo; ela tem tido dificuldade para acessar alguns tratamentos via plano de saúde, mesmo pagando R$ 9.800 de mensalidade – Bruno Santos/Folhapress

Entre 2019 e 2024, à ANS (Agência Nacional de Saúde Suplementar) registrou um crescimento de 42% no número de centenários beneficiários de planos de saúde, conforme relatório divulgado pela própria agência. A quantidade subiu de 7. 636 para 10. 845, O que representa quase um terço dessa população no Brasil -estimada em 37. 814 em 2024, conforme o documento.

O salto pode ser atribuído principalmente à maior longevidade da população e não necessariamente à maior adesão aos convênios por esse grupo, de acordo com especialistas.

Os valores cobrados pelos planos são altos, e a dificuldade em manter em dia o pagamento é uma realidade para muitos.

Heloísa Damásio Borges, 73, afirma que seu pai gasta R$23. 383 mensais para manter o Sul América Executivo. Altino Damásio, 105, envelheceu como plano, e o aumento gradativo das mensalidades resultaram em valor hoje considerado abusivo pela filha, que entrou na Justiça para tentar reaver uma parte do dinheiro.

“Faz 20 anos que estamos com esse plano. Só o último reajuste, no ano passado, foi de R$ 5. 000. Não saímos [do convênio] por que ninguém aceita meu pai nessa idade”, diz a filha.

Embora recusar clientes seja algo vedado pela ANS, a prática é corriqueira e representa outro problema que consumidores nessa idade costumam enfrentar.

Damásio usa uma sonda gástrica, tem problemas nas cordas Vocais e vez ou outra precisa ser internado. O plano, no entanto, negou o serviço de home care, apesar de pedidos médicos.

SulAmérica comenta o caso

Procurada para comentar o caso, a SulAmérica afirmou que o plano mencionado é coletivo por adesão e que a aplicação dos reajustes é de responsabilidade da administradora de benefícios. Sobre a recusa de assistência domiciliar, disse que a cobertura segue as condições contratuais e a necessidade clínica avaliada tecnicamente.

A maioria dos centenários está em planos individuais (44, 1%) e nas cooperativas médicas (37, 5%), diz o levantamento.

A perspectiva, de acordo com escritórios de advocacia, é também de aumento no número de idosos que buscam a Justiça para resolver os problemas que têm com as operadoras.

Especialista em Direito à Saúde comenta dificuldade dos idosos

Segundo Thaís Kechichian Alonso, sócia do Vilhena Silva Advogados, especializado em direito à saúde, as ações são motivadas por reajustes abusivos, dificuldades de acesso a tratamentos, questões envolvendo portabilidade de carência e cancelamentos unilaterais.

Coma redução da renda devido à aposentadoria, os idosos muitas vezes dependem da ajuda das famílias para pagar o plano. É o caso de Pedrina Ramos de Souza, 98, que, embora tenha poupado parte de sua renda como professora, ainda assim precisa da ajuda da sobrinha-neta para pagar a mensalidade de cerca de R$ 9. 800 do plano de saúde, sem falar nos gastos com medicação e outras necessidades.

“Por ela tirava o plano, mas não tem como fazermos isso. Da última vez ela caiu, teve uma internação grave, e no hospital falaram para a gente que teríamos que ter home care”, diz Marta Brito, 47, sobrinha-neta de Pedrina.

Beneficiários centenários estão em uma posição especialmente frágil no sistema de saúde suplementar, afirma Bruno Becker, sócio no Berardo Advogados. “A maioria dos problemas decorre de contratos antigos, assinados antes das regras atuais. Com o tempo, a regulação mudou, criando conflitos entre expectativas iniciais e a realidade do mercado, o que gerou disputas sobre reajustes e rescisões”, diz.

O economista Rudi Rocha, professor da FGV (Fundação Getulio Vargas) e diretor de pesquisa do Ieps (Instituto de Estudos para Políticas de Saúde), diz que o envelhecimento das carteiras acontece mesmo com muitos idosos que deixam as operadoras.

Conforme dados da ANS, em junho de 2024, as adesões na faixa de centenários ficou muito aquém dos cancelamentos (4. 241 cancelamentos contra 746 adesões) por motivos que incluem óbito, iniciativa do beneficiário, desligamento e inadimplência.

Realidade é a mesma a partir dos 60 anos – Número de centenários com plano de saúde cresce 42%

A realidade é a mesma a partir dos 60 anos em geral, e oposta para beneficiários de o a 39 anos. A entrada de jovens é importante para equilibrar os negócios nas operadoras e proporcionar preços e reajustes menores para o beneficiário, inclusive o idoso, segundo Gustavo Ribeiro, da Abramge (Associação Brasileira de Planos de Saúde).

Para Marina Paullelli, advogada do programa de saúde do Idec (Instituto de Defesa de Consumidores), é essencial que o idoso não seja visto como um problema ou como um consumidor que encarece o plano de saúde.

Quando o cliente se depara com uma prática abusiva ou uma conduta que deseja questionar, é direito dele buscar uma solução junto ao operador de plano de saúde. Na ausência de resposta, pode buscar um órgão de defesa do consumidor como o Procon.

Pode, ainda, registrar uma queixa na ANS, afirma Léo Rosenbaum. Em último caso, o consumidor pode buscar a Justiça, com base no Código de Defesa do Consumidor e no Estatuto da Pessoa Idosa, que proíbem discriminação por idade.

“Em casos urgentes, como negativa de exames importantes, é possível pedir uma liminar judicial para garantir a cobertura imediata, desde que haja risco à saúde ou prescrição médica clara. Outra opção é usar a portabilidade de carências para trocar de plano sem perder direitos”, finaliza Rosenbaum.

A ANS orienta que, caso o usuário não consiga resolver o problema com a operadora, deve registrar uma reclamação em um dos seus canais de atendimento.

A professora aposentada Pedrina Ramos de Souza, 98, tem problemas para acessar tratamentos pelo plano de saúde

Faz 20 anos que estamos com esse plano. Só o último reajuste, no ano passado, foi de R$ 5. 000. Não saímos [do convênio] porque ninguém aceita meu pai nessa idade

Heloisa Damásio Borges filha de Altino Damásio, 105, que paga R$ 23. 383 mensais de plano de saúde

Você que leu sobre Número de centenários com plano de saúde cresce 42% em cinco anos, também pode se interessar por:


Reajuste plano de saúde idoso; reajuste plano de saúde; estatuto do idoso

Posted by & filed under Reajuste de planos, Reajustes Abusivos.

Quando nos tornamos idosos, a probabilidade de surgirem problemas de saúde é maior e, por isso, os planos de saúde sempre tentaram aumentar a mensalidade de acordo com a faixa etária dos seus beneficiários. Em 2004, no entanto, com a implementação do Estatuto do Idoso, essa prática foi vetada, já que ele estabelecia que “é vedada a discriminação da pessoa idosa nos planos de saúde pela cobrança de valores diferenciados em razão da idade”. Ou seja, os planos não puderam mais cobrar mensalidades diferenciadas em razão da idade dos beneficiários.

A medida, no entanto, só foi adotada pelos planos nos contratos firmados após o início de 2004. Nos contratos anteriores a esta data, as operadoras continuaram a impingir aumentos aos usuários com 60 anos ou mais, muitos deles com percentuais abusivos.

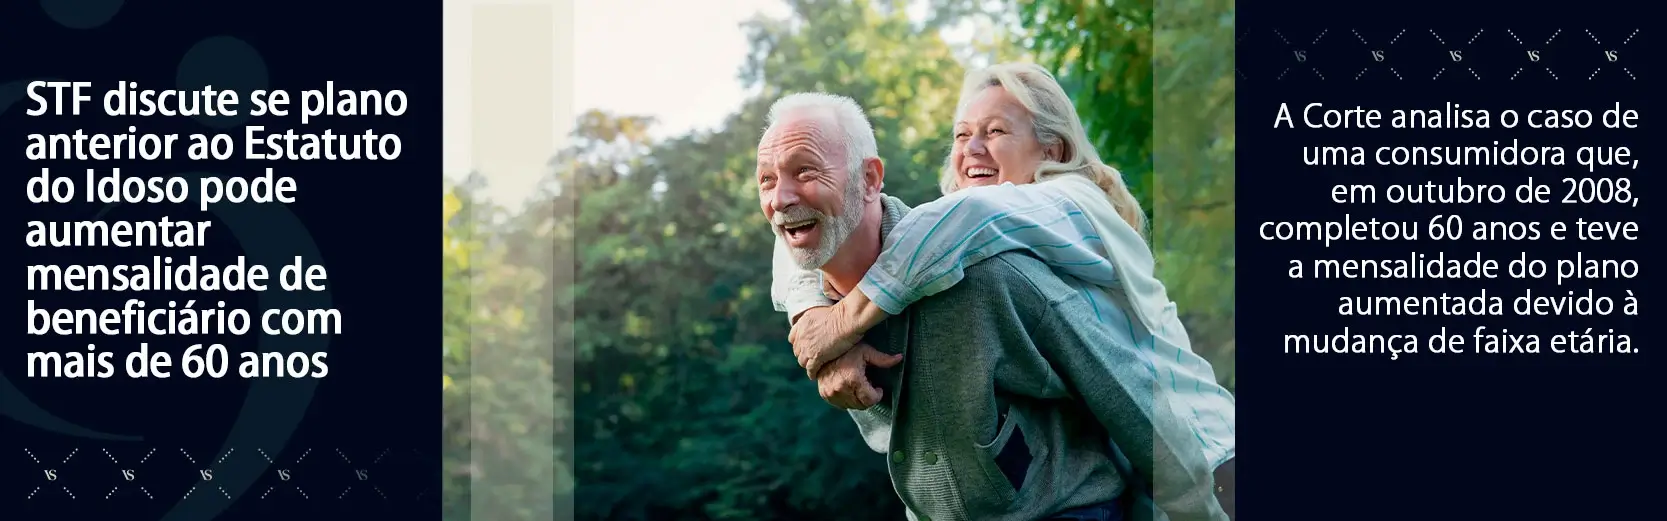
Motivo de muita controvérsia e ações na Justiça, a questão agora poderá ser definida pelo Supremo Tribunal Federal (STF), que voltou a discutir se os planos anteriores a 2004 são obrigados, ou não, a aplicar o Estatuto do Idoso. A Corte analisa o caso de uma consumidora que, em outubro de 2008, completou 60 anos e teve a mensalidade do plano aumentada devido à mudança de faixa etária.

TATIANA KOTA

Advogada Tatiana Kota, do Vilhena Silva Advogados

Ela questionou na Justiça o reajuste, pedindo que o Estatuto do Idoso fosse aplicado. O Tribunal de Justiça do Rio Grande do Sul (TJ-RS) decidiu favoravelmente, mas a operadora recorreu ao STF, que, desde então, ainda não tomou uma decisão final.

Conversamos com a advogada Tatiana Kota, do Vilhena Silva Advogados, para tirar dúvidas sobre o assunto e descobrir o que muda para o usuário quando o STF

determinar o que deve ser feito. Confira:


Como a idade interfere nos reajustes hoje?

Atualmente, os contratos firmados após 2004 não podem mais incluir previsão de reajuste após a faixa etária 60 anos. A última faixa etária permitida é 59 anos.


Os usuários com mais de 59 anos estão livres, então, de abusos?

 Não, isso não livra os beneficiários de abusos. Muitos planos fazem um aumento expressivo na faixa dos 59 anos para compensar a impossibilidade de cobrar mais depois.

Eles desobedecem à Resolução 63/2003 da ANS, que estipula que o valor fixado para a última faixa etária, ou seja, a dos 59 anos, não pode ser superior a seis vezes o percentual previsto para a primeira. Além disso, a Resolução determina que a variação acumulada entre a sétima e a décima faixas não pode ser superior à variação acumulada entre a primeira e a sétima faixas. Muitas vezes, no entanto, as variações são muito acima.


E nos contratos mais antigos, o que é permitido?

A discussão que o STF vai ter é, se nos contratos antigos, é preciso aplicar o Estatuto do Idoso, ou não. O que se vê hoje, nos planos anteriores a 2004, são muitos casos de reajustes sucessivos após os 60 anos, com percentuais agressivos.

Nessas situações, pode-se entrar na Justiça questionando o aumento com base no Código de Defesa do Consumidor, Lei n.º 9656/98 e também no Repetitivo 952, do STJ, que estabelece que “o reajuste de mensalidade de plano de saúde individual ou familiar fundado na mudança de faixa etária do beneficiário é válido desde que (i) haja previsão contratual, (ii) sejam observadas as normas expedidas pelos órgãos governamentais reguladores e (iii) não sejam aplicados percentuais desarrazoados ou aleatórios que, concretamente e sem base atuarial idônea, onerem excessivamente o consumidor ou discriminem o idoso”.

Estatuto da Pessoa Idosa; reajuste planos de saúde

Posted by & filed under Saiu na Mídia, Notícias, Reajuste de planos.

Estadão Saúde | Por Bárbara Giovani 14/08/2024 | 11h36


Nesta quarta-feira (14), o Supremo Tribunal Federal (STF) retoma o julgamento de um recurso que pode decidir se o Estatuto da Pessoa Idosa deve ser aplicado aos contratos de planos de saúde firmados antes de 2004, ano em que o regulamento foi implementado. O documento veda a cobrança de valores diferenciados pelas operadoras de saúde em razão da idade, já que a medida é considerada discriminatória.

Na prática, isso significa a proibição de reajustes no valor das mensalidades baseados na faixa etária da pessoa contratante após ela completar 60 anos, o que era comum nos contratos de serviço de saúde suplementar antes do Estatuto da Pessoa Idosa.

Depois da implementação do documento, ficaram permitidos o reajuste por faixa etária até os 59 anos e o reajuste anual. A Agência Nacional de Saúde (ANS) incorporou a decisão, repassada às operadoras dos planos de saúde. No entanto, contratos firmados antes da vigência do regulamento dos direitos da pessoa idosa seguem aplicando o aumento da mensalidade de clientes com mais de 60 anos.


Entenda o contexto

A Corte analisa um caso específico de uma pessoa que aderiu a um plano de saúde em 1999. Segundo informações disponíveis na pauta do STF, a mensalidade do serviço sofreu um reajuste em 2005, quando a cliente completou 70 anos.

A cliente questionou a alteração de valor e pediu a aplicação do Estatuto da Pessoa Idosa. O Tribunal de Justiça do Rio Grande do Sul (TJ-RS), responsável por julgar o caso, deu parecer favorável ao pedido, por considerar abusivo o aumento da mensalidade do plano de saúde.

A operadora, no entanto, entrou com recurso extraordinário no STF argumentando que os reajustes estavam previstos no contrato, firmado antes da vigência do Estatuto.

A relatora do caso no Supremo Tribunal Federal foi a ministra Rosa Weber, hoje aposentada. “O voto dela foi muito consistente, com boa fundamentação jurídica,

acordo Lira planos de saúde

Dr. Rafael Robba, advogado especialista em Direito à Saúde

sustentando que o Estatuto da Pessoa Idosa poderia, sim, ser aplicado a contratos anteriores”, explica o advogado Rafael Robba, sócio do escritório Vilhena Silva Advogados, que não está envolvido no caso.

No entanto, o especialista explica que o julgamento pelo STF teve início durante o período de pandemia, em que os trâmites eram feitos virtualmente. Depois, houve um pedido de destaque para que o processo fosse julgado em plenária, presencialmente.

Frente às mudanças no quadro de ministros que integram o STF nos últimos anos, não é possível saber qual o rumo do julgamento. “Na época, o voto dela estava prevalecendo. Mas, agora, (o julgamento) vai começar praticamente do zero. A composição do STF mudou e não sabemos como alguns ministros costumam julgar esse tipo de assunto”, comenta o advogado.


O que pode acontecer?

Se o STF for favorável à aplicação do Estatuto da Pessoa Idosa no caso julgado, a decisão se tornará referência para outros casos semelhantes. No entanto, não torna obrigatório que todos os contratos de planos de saúde vigentes se adaptem à decisão automaticamente.

“Logicamente será um direcionamento para a própria sociedade. Então, seria interessante que as operadores seguissem esse entendimento, porque o STF é a última instância que trata do assunto e, a partir do momento que decide que é dessa forma, qualquer um que buscar a justiça (em situação parecida) possivelmente vai ter esse entendimento”, explica Robba.

O advogado afirma ainda que, se favorável à aplicação do Estatuto da Pessoa Idosa no caso julgado, a decisão do STF também poderia influenciar ou embasar uma norma da ANS para as operadoras de planos de saúde. No entanto, isso é apenas uma possibilidade.

Caso o STF entenda que o Estatuto da Pessoa Idosa não se aplica à situação, o advogado aponta que os casos de reajuste abusivos de mensalidade para clientes acima dos 60 anos ainda assim encontram espaço para debate judicial. Isso porque o Código de Defesa do Consumidor proíbe essas práticas que colocam compradores em situação de vulnerabilidade e desvantagem exageradas.


Reajuste planos de saúde

Posted by & filed under Saiu na Mídia, Notícias, Reajuste de planos, Reajustes Abusivos, Na mídia.

Repórter Diário | Amanda Lemos | 10/12/2023 | Caio Henrique Fernandes

A Agência Nacional de  Saúde  Suplementar (ANS) limitou a 9,63% o índice de reajuste para planos de saúde individuais  e  familiares (contratados a partir de 1999 ou adaptados à lei n.º 9.656/98). O percentual é o teto válido para o período entre maio de 2023 e abril de 2024 para quase 8 milhões de beneficiários, que são 16% dos consumidores de assistência médica no Brasil. Acontece que para os planos médicos coletivos, o reajuste pode chegar a 40%, valor inadmissível e “que deve ser acompanhado de perto”, conforme especialistas.

Caio Fernandes, advogado especialista em Direito a Saúde, sócio do escritório Vilhena Silva Advogados e membro do Grupo de Estudos de Planos de Saúde – GEPS da Faculdade de Medicina da USP, conta que as assistências médicas empresariais atualmente representam mais de 80% da população, em razão do valor de adesão ser menor, principalmente para MEIs

Caio Henrique Fernandes – Sócio Vilhena Silva Advogados

(microempreendedores individuais), que hoje se popularizaram no País. E por isso, é importante supervisionar se os convênios não tentam ganhar em cima do consumidor.

Falta portal da transparência

Segundo o advogado, o reajuste nada mais é que a aplicação de um valor sobre a sazonalidade ocorrida no ano anterior (neste caso, 2022), com base no lucro do convênio. Ou seja, se a operadora apresentar variação de custos médicos/hospitalares, existe um cálculo repassado para o ano seguinte. “Acontece que não existe um ‘portal da transparência’ que explique esse valor de reajuste. Assim, é importante sempre estar atento e questionar o plano de saúde, caso o beneficiário se sinta lesado, para que o reajuste não seja abusivo”, explica o advogado.

Conforme Fernandes, é importante que haja equilíbrio entre contrato, custos e utilização do plano. “Como a ANS não fiscaliza e repassa os reajustes de forma clara ao beneficiário, o Judiciário acaba por dar assistência, e tem sido bastante aceito as ações judiciais, justamente porque o plano de saúde não consegue demonstrar, via código de defesa do consumidor, quais foram os gastos que comprovam o reajuste aplicado. Na grande maioria, há um cálculo obscuro das operadoras, e na grande maioria, temos vitória”, diz.

Santa Casa de Mauá tem reajuste em 18%

O plano de saúde da Santa Casa de Mauá anunciou reajuste em 18% nos contratos empresariais, o que na visão de muitos beneficiários é um abuso ao consumidor. Um paciente que prefere não ser identificado relata que para agendar consultas e procedimentos no convênio médico é uma luta constante, com sucesso somente nas ocasiões em que a ouvidoria é acionada.

“Como aumentam o valor do plano de saúde em 18% se sequer prestam um serviço de qualidade? Para qualquer coisa que vá fazer no plano de saúde, a devolutiva é sempre a de que o médico não abriu agenda ou temos que esperar pelo menos 1 mês, enquanto a ANS estabelece que serviços de diagnóstico e consultas básicas podem demorar, no máximo, entre sete a dez dias”, reclama.

Na contrapartida, o advogado rebate que o reajuste no plano de saúde não é aplicado visando melhorias no hospital e/ou serviços do convênio. “Não tem como cobrar da operadora uma melhoria dos serviços com base no reajuste, mas podemos cobrar da operadora, através da ANS, a substituição do prestador de serviços”, afirma.

A orientação é que, em caso de insatisfação com o plano de saúde, o beneficiário registre reclamação junto à ANS. Caso não haja êxito, o paciente pode pedir portabilidade sem a necessidade de cumprir carência. “Ou, outra opção, é entrar com ação judicial para discutir a falha na prestação do serviço”, recomenda o advogado ao completar que as operadoras poderiam ser mais transparentes com os beneficiários, no entanto, em geral, aplicam o “bel-prazer” para ter lucro.

ANS responde

Questionada sobre os convênios médicos que apresentaram reajuste, a ANS não respondeu, mas esclarece que as regras de definição e aplicação de reajuste para cada tipo de plano são específicas para cada tipo de contratação. No caso de planos individuais, o percentual aprovado em 2023 foi de 9,63%.

“Importante destacar que o reajuste dos planos poderá ser aplicado por todas as operadoras autorizadas, que tenham planos individuais ativos e que atendam as regras do setor, e é uma medida fundamental para manter a prestação dos serviços contratados e para a sustentabilidade do setor, uma vez que ele é a atualização da mensalidade baseada na variação dos custos dos procedimentos médico-hospitalares”, esclarece em nota.

Já planos coletivos com 30 beneficiários ou mais possuem reajuste definido em contrato e estabelecido a partir da relação comercial entre a empresa contratante e a operadora, em que há espaço para negociação entre as partes. Para os contratos de planos coletivos com até 29 beneficiários, a ANS estabelece regra específica de agrupamento de contratos (pool de risco). Dessa forma, todos os contratos coletivos com até 29 vidas de uma mesma operadora devem receber o mesmo percentual de reajuste anual.

E, após a efetiva aplicação do reajuste em contrato coletivo, os consumidores podem solicitar formalmente à administradora de benefícios ou à operadora a memória de cálculo e a metodologia utilizada, que têm prazo máximo de 10 dias para o fornecimento.

Canais de atendimento

A Agência orienta o usuário que enfrenta problemas quanto ao reajuste de seu plano para que procure, inicialmente, sua operadora para que ela resolva o problema e, caso não tenha a questão resolvida, registre reclamação junto à ANS nos seguintes Canais de Atendimento:

· Formulário eletrônico Fale Conosco na Central de Atendimento ao Consumidor
· Central de atendimento para deficientes auditivos: 0800 021 2105.
· Núcleos da ANS existentes em 12 cidades do país, de 2ª a 6ª feira, das 8h30 às 16h30, exceto feriados nacionais.
· Disque ANS (0800 701 9656): atendimento telefônico gratuito, de 2ª a 6ª feira, das 8h às 20h, exceto feriados nacionais.


Reajustes abusivos plano de saúde, reajuste plano de saúde idosos

Posted by & filed under Saiu na Mídia, Notícias, Reajuste de planos, Reajustes Abusivos, Na mídia.

Veja Saúde | Tatiana Kota | 03/08/2023


Os mais velhos enfrentam ainda outros desafios por conta dos aumentos, como a dificuldade de contratar um novo plano. Recentemente, beneficiários de planos de saúde foram surpreendidos com aumentos anuais muito altos, sem uma justificativa clara.

Os planos coletivos por adesão tiveram aumentos de até 80%, o que impactou especialmente as pessoas com mais de 60 anos que dependem de aposentadoria, pois seus valores não são ajustados da mesma forma.


Isso tornou difícil para muitos idosos continuarem com seus convênios.

TATIANA KOTA

Tatiana Kota, advogada do Vilhena Silva Advogados

Além disso, quando eles procuram por outras opções, enfrentam a recusa das operadoras em aceitá-los em novos contratos, mesmo que isso seja proibido pela Agência Nacional de Saúde Suplementar (ANS).

As operadoras não podem recusar a entrada de idosos em novos planos de saúde devido à idade avançada ou doenças graves.

Nos últimos anos, os planos de saúde empresariais e coletivos por adesão aplicam aumentos sucessivos e abusivos, mesmo com uma redução significativa na utilização dos serviços que oferecem durante a pandemia.

Eles justificam esses aumentos com uma suposta crise no setor de saúde suplementar. No entanto, a ANS divulgou um índice de reajuste de 9,63% para os contratos individuais ou familiares de planos de saúde privados.

Na prática, vemos valores bem superiores a isso. Assim, muitos consumidores têm buscado a Justiça para questionar a validade dos aumentos desproporcionais.

As operadoras de planos de saúde têm a obrigação de fornecer informações claras e transparentes, explicando de forma detalhada como os custos médico-hospitalares estão relacionados ao aumento das mensalidades.

No entanto, as empresas geralmente não revelam os critérios utilizados no cálculo. Quando as operadoras isso não acontece, os consumidores esperam que o Poder Judiciário limite os aumentos anuais aos índices divulgados e impostos pela ANS.

Isso porque não há evidências de um desequilíbrio no setor de saúde suplementar que justifique aumentos abusivos.

Plano de saúde, contratar um convênio médico

Posted by & filed under Planos de Saúde Empresariais, Portabilidade, Tratamento Médico, Saiu na Mídia, Notícias.

Estadão | Thaís Manarini


Limite de reembolso, prazo de carência, política de cancelamento e regras para reajuste são alguns dos pontos que o cliente deve ficar atento ao adquirir serviço de uma operadora

Levantamento com mais de mil brasileiros encomendado pela Associação Nacional das Administradoras de Benefícios (Anab) ao Instituto Bateiah Estratégia e Reputação mostrou, no final de 2021, que os consumidores encaram o plano de saúde como uma conquista similar a ter um imóvel ou carro. Contar com um convênio particular foi considerada a terceira maior conquista do brasileiro.

Embora a população valorize esse serviço, não significa que a relação não tenha percalços. No mesmo ano, uma pesquisa do Instituto de Defesa do Consumidor (Idec) revelou que problemas ligados aos planos lideravam o ranking de reclamações e atendimentos. Entre as principais queixas, estavam questões relacionadas a reajustes.

De olho nesse cenário, que gera interesse e tensões, é importante se familiarizar com conceitos e normas que envolvem a contratação de um plano – até para ter os direitos resguardados. “A recomendação é que o consumidor se informe muito bem antes de escolher o tipo de plano que deseja contratar. A principal orientação é considerar as suas necessidades e as dos familiares”, resume, em nota, a Agência Nacional de Saúde Suplementar (ANS).

Marcos Patullo, advogado especialista em direito à saúde do escritório Vilhena Silva Advogados

Em primeiro lugar, vale entender as diferenças entre as modalidades de planos disponíveis. Quem explica é Marcos Patullo, advogado especialista em direito à saúde do escritório Vilhena Silva Advogados:

Planos individuais/familiares: o contrato é estabelecido diretamente entre o consumidor (pessoa física) e a operadora. O beneficiário desse tipo de plano é o próprio indivíduo e a sua família, se for o caso.

Planos coletivos por adesão: são contratados entre uma entidade de classe e a operadora. Nesse caso, os beneficiários são pessoas que pertencem à mesma categoria profissional ou área de atuação relacionada à entidade que é a contratante do plano.

Planos coletivos empresariais: são firmados entre uma empresa (pessoa jurídica) e a operadora. O objetivo é beneficiar os sócios e funcionários da respectiva empresa. Tem muito consumidor que vira microempreendedor individual (MEI) para conseguir contratar essa modalidade, diante da baixa oferta da versão familiar/individual.

Confira, agora, questões que merecem um olhar especial ao contratar um plano – independentemente do tipo.

“É um aspecto crucial, pois determina onde os serviços serão prestados”, define Patullo. Segundo a ANS, a abrangência pode ser nacional, estadual ou municipal, ou por grupo de Estados, ou cidades. A decisão por uma dessas modalidades depende do perfil do consumidor e da família. Para quem não viaja tanto, talvez compense pagar mais barato e optar por uma rede mais restrita, por exemplo.


Reajustes

Há dois tipos aqui. Um deles é aplicado conforme a faixa etária do consumidor, o outro é o anual.

No caso do reajuste por idade, as mesmas regras valem para os contratos individuais e os coletivos. Mas, segundo a ANS, elas variam conforme a época de contratação do plano – por isso, vale checar o documento. A resolução mais recente estabelece dez faixas etárias, sendo a primeira para quem tem de 0 a 18 anos e a última para aqueles com 59 anos ou mais. “É importante destacar que os reajustes aplicados para a faixa etária dos 59 anos ou mais costumam ser mais altos e podem, em alguns casos, caracterizar uma prática abusiva”, informa Patullo.

Para evitar reajustes abusivos, a norma vigente estabelece que o valor fixado para a última faixa etária (59 anos ou mais) não poderá ser superior a seis vezes o valor da primeira faixa etária (0 a 18 anos). Além disso, a variação acumulada entre a sétima (44 a 48 anos) e a última faixa não poderá ser superior à variação acumulada entre a primeira e a sétima faixas.

“Já o aumento anual de mensalidade do plano de saúde ocorre em razão de alteração nos custos ocasionada por fatores como inflação e uso de novas tecnologias”, esclarece o advogado Rodrigo Alexandre, pesquisador da Associação Brasileira de Defesa do Consumidor (Proteste).

Só que, para os planos individuais/familiares, a definição desse índice é feita pela ANS – e se trata do limite máximo a ser cobrado do consumidor. Já nos planos coletivos, o valor do reajuste é decidido pela operadora. “Historicamente, os reajustes nos planos coletivos têm sido mais elevados do que os aplicados aos planos individuais”, diz Patullo.

O advogado lembra que, em 2023, a ANS aprovou um percentual de reajuste de 9,63% para as modalidades individuais, enquanto muitos planos coletivos foram reajustados em percentuais que superam os 30%.


Carência

Trata-se do tempo que é preciso esperar para realizar determinado procedimento pelo plano. Os prazos previstos em lei (9.656/98) são:

  • 300 dias para partos a termo
  • 180 dias para os demais casos
  • 24 horas para a cobertura dos casos de urgência e emergência

Porém, o pesquisador da Proteste ressalta que as empresas podem reduzir a carência de acordo com decisão comercial. “Por isso, sempre indicamos que o consumidor fique atento aos prazos no momento da contratação, porque eles podem ser distintos entre as operadoras”.

Vale comentar que a cobertura obstétrica é uma opção que pode ou não ser contratada. Tirá-la do acordo deixa o valor da mensalidade mais convidativo. Mas é crucial ter em mente que a carência para o parto, como destacado, é de 300 dias – ou seja, se a contratação ocorrer durante a gravidez, esse procedimento não será coberto.


Declaração de saúde

Trata-se de um documento obrigatório exigido no momento da contratação. “O objetivo é deixar claro se você tem conhecimento de que é portador de doenças ou lesões preexistentes (DLPs)”, descreve a ANS.

“O consumidor estará sujeito à cobertura parcial temporária (CPT) por um período de dois anos. Isso significa que a doença preexistente não estará coberta pelo plano durante esse período”, traduz Patullo. “A omissão de informações sobre condições de saúde pode ser considerada fraude”, acrescenta.

Caso a enfermidade não tenha sido declarada, mas for comprovado que ela já existia no momento da contratação, a ANS avisa que o beneficiário pode ter o seu contrato cancelado e ser responsabilizado pelo pagamento de despesas relacionadas às doenças.


Reembolso

Em primeiro lugar, o consumidor precisa verificar se o plano oferece a opção de “livre escolha” dos médicos, e não apenas o reembolso em caso de emergência.

“Os planos com livre escolha permitem que o consumidor realize as consultas com seu médico de confiança, mesmo que ele não esteja credenciado, e depois solicite o ressarcimento”, diz Rodrigo Alexandre.

Parece simples, mas esse ponto costuma causar muita confusão, principalmente por falta de informações claras nos contratos que consideram o reembolso. “Geralmente, eles estabelecem fórmulas matemáticas complexas e de difícil compreensão para o consumidor”, alega Patullo.

Por isso, segundo o advogado, é essencial realizar uma consulta prévia para evitar surpresas. “Solicite explicações à operadora sobre os critérios utilizados para calcular o valor a ser reembolsado”, aconselha.

Política de cancelamento

Outro ponto sensível do contrato, que deve ser lido com bastante atenção. Mas, em linhas gerais, a ANS frisa que “é vedada a prática de seleção de riscos pelas operadoras na contratação ou na exclusão dos beneficiários”. Na prática, significa que nenhum beneficiário pode ser impedido de adquirir um plano ou ser excluído devido a uma condição de saúde, ou idade.

O advogado da Proteste lembra que os planos individuais/familiares só podem ser cancelados diante da falta de pagamento da mensalidade por um prazo superior a 60 dias (consecutivos ou não) ou em casos de fraude.

“Nesse aspecto, os planos coletivos são arriscados para o consumidor, porque o cancelamento pode ocorrer de forma unilateral, a qualquer momento”, avisa. “O cancelamento unilateral de planos de saúde tem sido um problema recorrente enfrentado pelos consumidores, especialmente nos contratos coletivos”, relata Patullo. Daí porque se deve avaliar cuidadosamente essa parte do documento.

A ANS ressalta que, se houver rescisão do contrato de plano coletivo (por qualquer motivo) e existir algum beneficiário ou dependente em internação, a operadora deverá arcar com todo o atendimento até a alta hospitalar. Fora isso, os procedimentos autorizados na vigência do contrato deverão ser cobertos pela empresa.

Mais um detalhe: se o beneficiário for excluído do plano ou tiver o contrato rescindido, ele tem o direito de realizar a portabilidade de carências, ou seja, contratar um novo plano sem cumprir novos prazos de carências ou cobertura parcial temporária.

A ANS orienta os usuários que estiverem enfrentando problemas de atendimento a procurarem, inicialmente, sua operadora para buscar uma solução. Caso a empresa não resolva a questão, o cliente pode registrar uma reclamação junto à agência por um dos seguintes canais de atendimento:

* Formulário eletrônico no site da ANS

* Núcleos da ANS existentes em 12 cidades do país, de 2ª a 6ª feira, das 8h30 às 16h30, exceto feriados nacionais. Veja os endereços aqui

* Disque ANS: 0800 701 9656 (atendimento telefônico gratuito, de 2ª a 6ª feira, das 8h às 20h, exceto feriados nacionais). Para deficientes auditivos, a central de atendimento funciona no 0800 021 2105.