Reajuste planos de saúde, portabilidade de plano de saúde

Posted by & filed under Na mídia, Saiu na Mídia, Notícias, Reajuste de planos.

ANS | 28.02.24

Consumidores podem usar as ferramentas para verificar informações sobre preços praticados e índices aplicados até 2023


Agência Nacional de Saúde Suplementar (ANS) atualizou os painéis de Reajustes de Planos Coletivos e de Precificação, duas importantes ferramentas de pesquisa para o consumidor. O primeiro traz dados relativos aos reajustes aplicados aos contratos de planos empresariais e por adesão até novembro de 2023. Já o segundo contempla informações compiladas até dezembro de 2023.

Com formato interativo, o Painel de Reajustes de Planos Coletivos possibilita ao usuário analisar tanto planos médico-hospitalares como exclusivamente odontológicos por operadora, porte e modalidade e por tipo de contratação. O usuário pode avaliar, por exemplo, as operadoras e tipos de contratação de planos que tiveram maior ou menor reajuste ao longo dos últimos anos, com dados desde 2014.

Já o Painel de Precificação apresenta um panorama da oferta de planos de saúde e do seu preço no mercado nacional. A ferramenta permite aplicar filtros dinâmicos como tipo de contratação e segmentação assistencial do plano, modalidade e porte da operadora e se o plano tem fator moderador (franquia ou coparticipação). A publicação contempla informações desde 2019 e oferece uma visão ampla do setor, mostrando a evolução dos produtos comercializados na saúde suplementar.

“Os painéis disponibilizados pela Agência são instrumentos fundamentais e necessários para a transparência dos dados da saúde suplementar, beneficiando toda a sociedade. Esses dois, em especial, permitem que o consumidor tenha acesso a dados importantes para tomar sua decisão, tanto para a contratação de um plano como para realizar a portabilidade de carências”, afirma o diretor-presidente da ANS, Paulo Rebello.

Diretor de Normas e Habilitação dos Produtos, Alexandre Fioranelli salienta os esforços da reguladora para atualizar e disponibilizar as informações para os consumidores: “A ANS tem investido cada vez mais em processos e ferramentas que buscam aperfeiçoar as formas de apresentar os dados do setor, tornando os painéis de dados mais completos e atrativos, para que fiquem cada vez mais acessíveis e de fácil compreensão a todos”.

Painel de Reajuste de Planos Coletivos

Os índices apresentados no Painel de Reajustes de Planos Coletivos refletem os percentuais informados pelas operadoras dos reajustes anuais praticados nos contratos coletivos. A composição dos reajustes de planos de saúde é influenciada pelo crescimento dos custos assistenciais, que podem ser reflexo de aumento do preço médio dos procedimentos, pela incorporação de novas tecnologias ao Rol de Procedimentos e Eventos em Saúde e pelo aumento da frequência de utilização e da sinistralidade, entre outros fatores.

Assistência médica

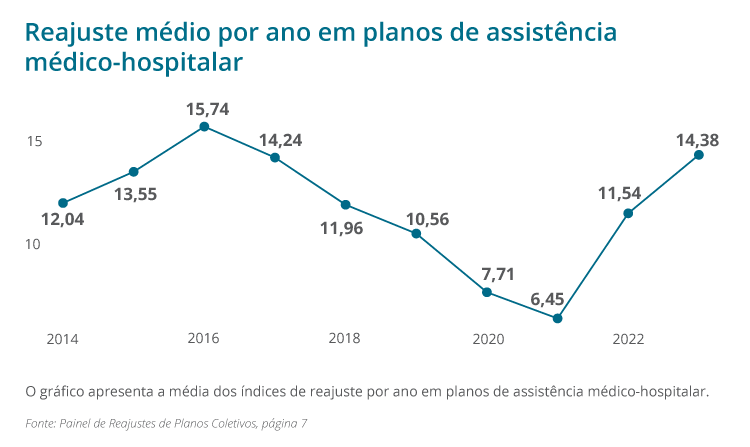
O reajuste médio aplicado aos contratos coletivos de assistência médico-hospitalar de janeiro a novembro de 2023 foi de 14,38%, ou 2,8 pontos percentuais acima do reajuste médio observado nos doze meses de 2022. O aumento nos reajustes coletivos em 2023 segue na esteira do aumento de sinistralidade observado nos resultados financeiros das operadoras no mesmo período.
Reajuste médio em planos de assistência médica
Reajuste médio em planos de assistência médica

Reajuste médio em planos de assistência médica por porte

Reajuste médio em planos de assistência médica por porte

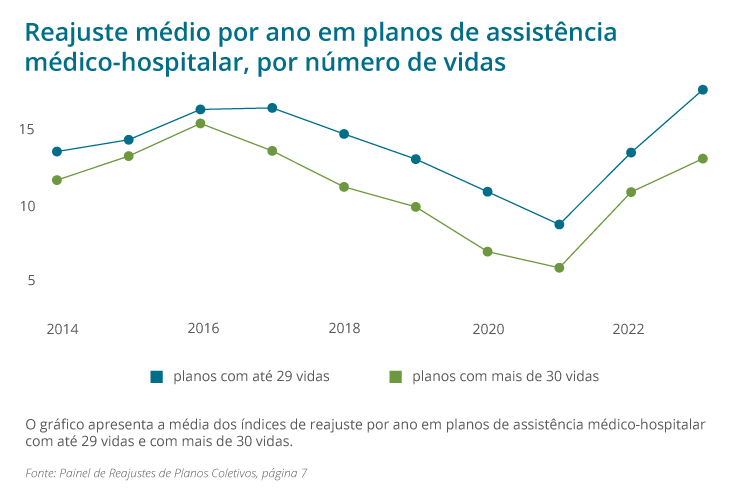
Os contratos com menos de 30 vidas estão sujeitos a agrupamento por operadora para que haja um percentual de reajuste anual único. Essa medida foi instituída pela ANS a partir de maio de 2013 com o objetivo de diluir o risco desses pequenos contratos em grupo maior, proporcionando maior mutualismo e estabilidade aos percentuais de reajuste aplicados a contratos de pequeno porte. O reajuste médio dos contratos com menos de 30 vidas foi de 17,85% e superou em 4,6 pontos percentuais o reajuste médio dos contratos com 30 vidas ou mais (13,21%).

Contratos com menos de 30 vidas representaram 24% do total de beneficiários nos contratos coletivos que receberam reajustes entre janeiro e novembro de 2023, apresentando um aumento de 10 pontos percentuais em relação à participação de 14% nos doze meses de 2014. Dentre estes contratos de menor porte, os contratos com até cinco vidas ampliaram sua participação de 5% em 2014 para 15% na parcial de 2023.
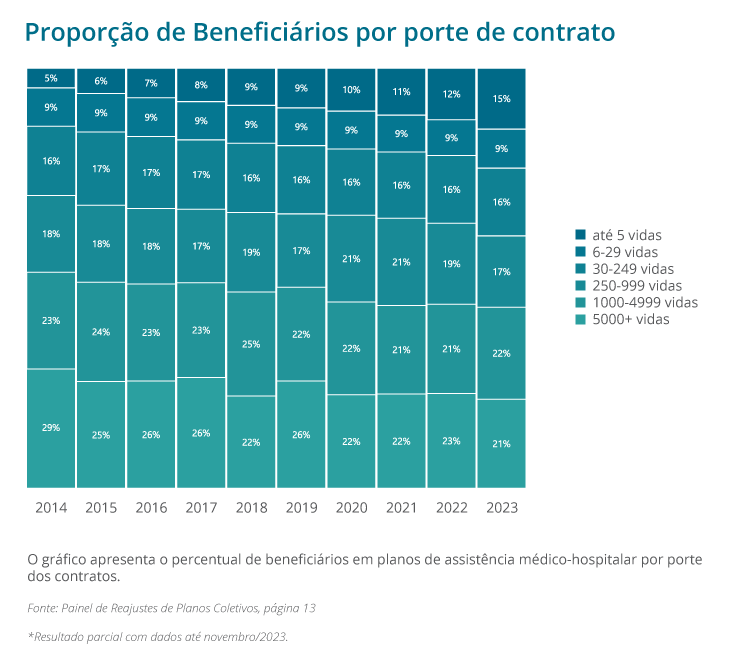
Proporção de beneficiários por contratação em planos de assistência médica

Proporção de beneficiários por contratação em planos de assistência médica

· Assistência exclusivamente odontológica

O reajuste médio aplicado aos planos com cobertura exclusivamente odontológica entre janeiro e novembro de 2023 foi 4,47% e está abaixo do reajuste médio observado nos doze meses de 2022.

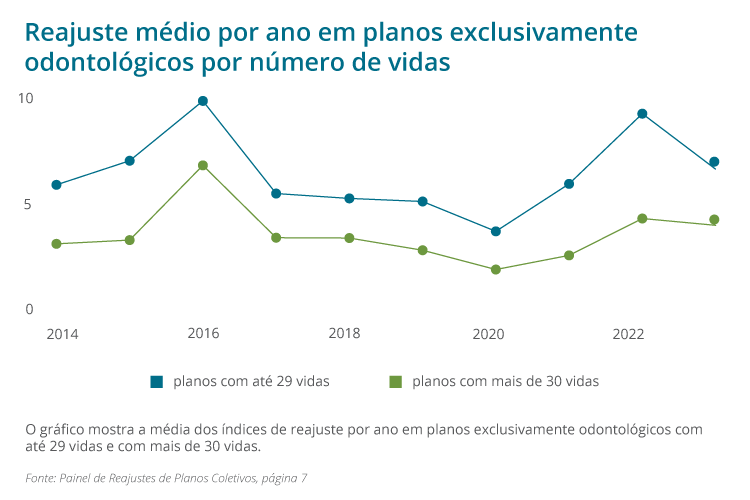
Por porte de contrato, o reajuste médio correspondeu a 6,64% nos contratos com menos de 30 vidas, superando o reajuste de contratos com 30 vidas ou mais em 2,6 pontos percentuais (4%). Os planos exclusivamente odontológicos não estão sujeitos à regra de agrupamento de contratos e representam 20% dos beneficiários em contratos coletivos que receberam reajustes entre janeiro e novembro de 2023. Neste segmento os contratos com até 5 vidas representavam 10% dos beneficiários.
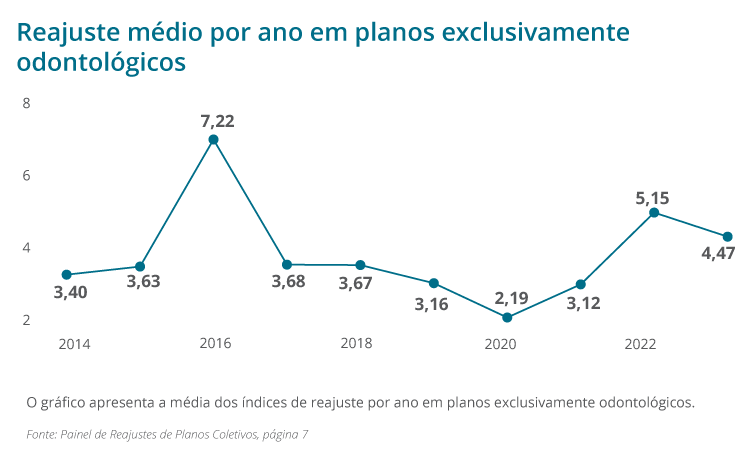
 

Reajuste médio operadoras exclusivamente odontológicas
Reajuste médio operadoras exclusivamente odontológicas

Reajuste médio operadoras exclusivamente odontológicas por porte

Reajuste médio operadoras exclusivamente odontológicas por porte

Painel de Precificação

O Painel de Precificação, por sua vez, mostra que, ao fim de 2023, havia 611 operadoras atuando em planos de assistência médica-hospitalar no território nacional, com 18.391 planos de saúde de cobertura médico-hospitalar disponíveis para comercialização em pelo menos um município. A redução do número total de operadoras atuantes no mercado de 623 (2022) para 611 dá continuidade à tendência de consolidação do setor, observada desde o início da série histórica.
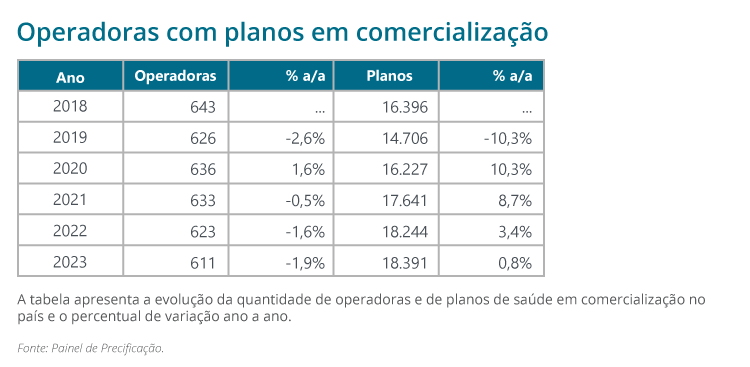
Operadoras e planos em comercialização

Operadoras e planos em comercialização

Em termos do volume de planos nas prateleiras das operadoras na média por município, o setor terminou 2023 com 1.692 planos, representando um aumento de 18,1% em relação a 2022. Esse aumento se observou na média dos municípios de todas as unidades da federação.

O crescimento anual do volume de planos nos últimos cinco anos foi impulsionado por planos coletivos empresariais e por adesão (4,6% e 3,7% respectivamente); por planos com fator moderador (planos com coparticipação ou franquia ou ambos), na ordem de 4,3%, e por planos que oferecem cobertura com abrangência municipal ou em um grupo de municípios (4,6% e 3,2%, respectivamente). A queda mais expressiva é verificada nos planos de contratação individual (18,7% em 2023 e 5,5% por ano nos últimos cinco anos). Apesar da entrada no mercado de operadoras buscando, especificamente, o mercado individual, a ausência das seguradoras e de medicinas de grupo continua a impactar essa carteira.
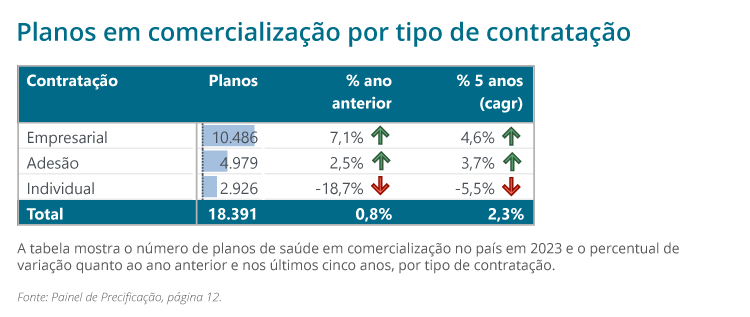
Planos por tipo de contratação

Planos por tipo de contratação

A leitura do painel também possibilita verificar que, de 2019 a 2023, as operadoras de grande porte aumentaram seu volume de planos, na ordem de 8,8%, enquanto os planos de operadoras de pequeno porte tiveram queda de 6,7%.
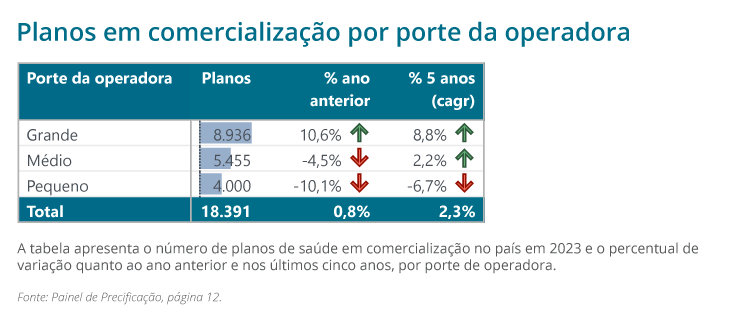
Planos por porte de OP

Planos por porte de OP

Quando se faz uma análise por modalidade da operadora, percebe-se que o volume de planos de seguradoras e autogestões tiveram o maior crescimento anual, de 8% e 6,7%, respectivamente, seguidos de medicinas de grupo, de 5,8%. Já os planos de filantropias se mantiveram estáveis, mas as cooperativas médicas tiveram queda de 1,9%.
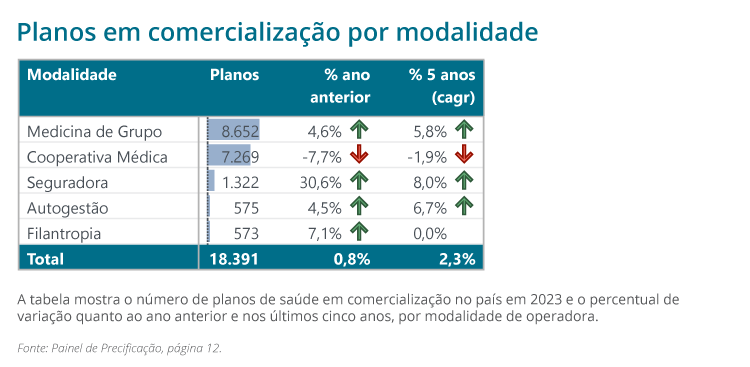
Planos por modalidade

Planos por modalidade

Sobre os valores comerciais médios (VCM) de referência dos planos, os aumentos nominais (sem descontar a inflação do período) ocorreram em todos os estados, sendo que os maiores no Maranhão e em Mato Grosso, ambos de 19,2%, em Mato Grosso do Sul, de 18,1% e Pernambuco, de 17,5%. Os estados com os menores aumentos foram Roraima (8,5%), Acre (9%) e Tocantins (10%).

A ANS salienta que os valores de comercialização informados a ela pelas operadoras são valores de referência para a precificação dos planos de saúde e podem apresentar diferenças em relação aos preços de comercialização efetivamente praticados nas tabelas de venda. Essa variação pode ser de até 30% a menos ou a mais do que o valor informado à ANS.
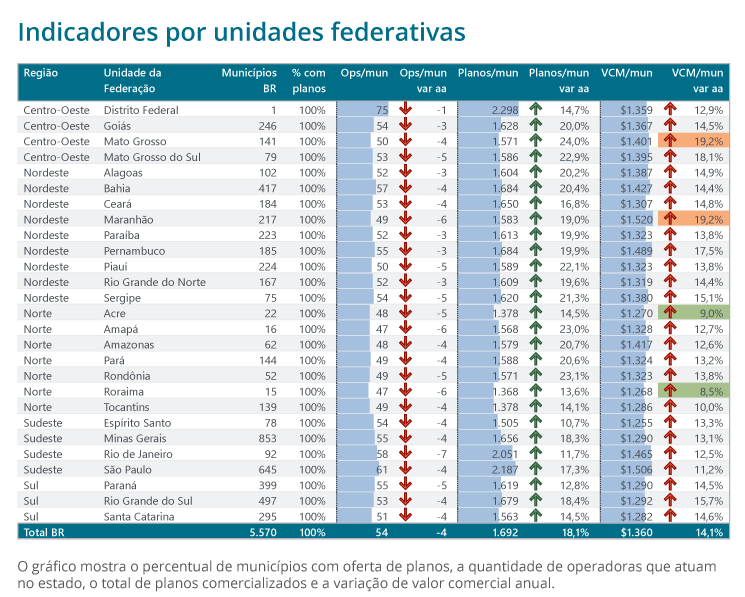
Fonte: Painel de Precificação, página 30

Fonte: Painel de Precificação, página 30

Quanto ao valor comercial médio por faixa etária, observa-se que, para a faixa de 0 a 18 anos de idade, o valor comercial médio atingiu R$ 345, representando uma variação de 11,9% frente ao ano anterior. Para a última faixa etária, o valor comercial médio foi de R$ 1.973, ou seja, 11,7% superior ao valor registrado em dezembro de 2022. Os valores compreendem os três tipos de contratação (individual, coletivo empresarial e coletivo por adesão).
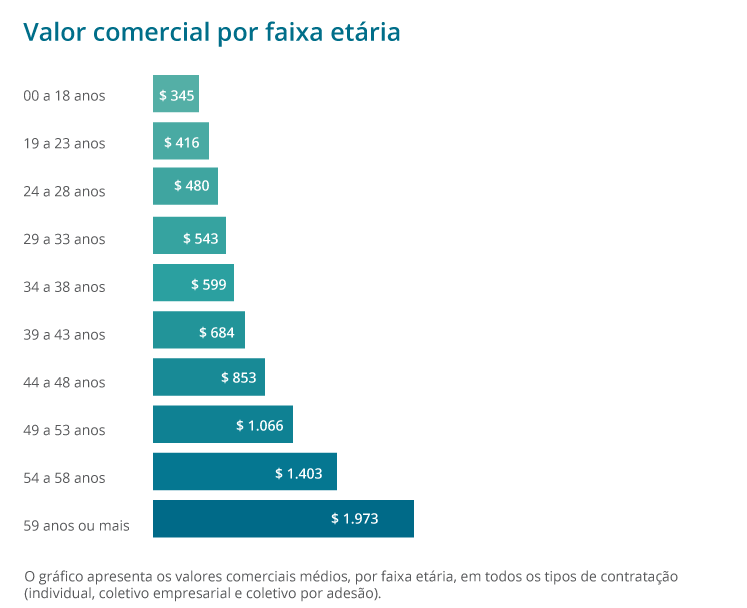
Fonte: Painel de Precificação, página 16
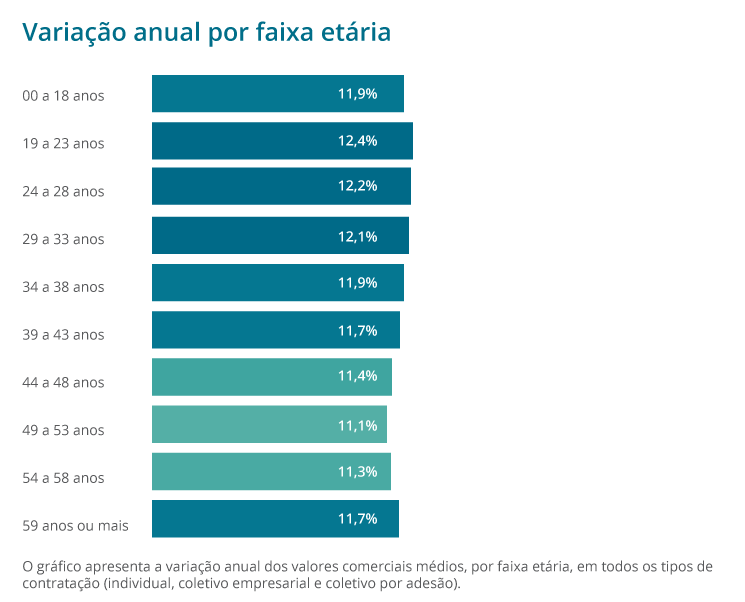
Fonte: Painel de Precificação, página 16

Fonte: Painel de Precificação, página 16

Fonte: Painel de Precificação, página 16O Painel de Reajustes Coletivos e o Painel de Precificação estão disponíveis para consulta no site da ANS em Dados e Indicadores do Setor > Painéis dinâmicos > Dados sobre planos de saúde.

Portabilidade de carências

A partir dos dados dos painéis, bem como de outras informações disponibilizadas pela Agência, o consumidor tem maior conhecimento do setor e pode optar, dentro das suas necessidades, pela portabilidade de carências, um direito garantido a todos os beneficiários de planos de saúde contratados a partir de 01/01/1999 ou adaptados à Lei nº 9.656/98. Essa opção está disponível aos beneficiários de qualquer modalidade de contratação (planos individuais, coletivos empresariais e coletivos por adesão), mediante o cumprimento de requisitos.

A ANS elaborou uma cartilha com informações completas sobre o tema para orientar sobre prazos e critérios para realização da portabilidade. Clique e confira aqui.

Guia ANS

Para consultar os planos disponíveis no mercado e compatíveis para fins de portabilidade, o beneficiário deve consultar o Guia ANS de Planos de Saúde. Depois de preencher as informações requisitadas sobre o plano de origem e sobre os critérios desejados na contratação do novo plano, ao final da consulta serão retornados os planos disponíveis para portabilidade.
Clique aqui e saiba mais sobre portabilidade.

planos de saúde, planos individuais e familiares, reajuste de planos de saúde

Posted by & filed under Notícias, Reajuste de planos, Reajustes Abusivos, Na mídia, Saiu na Mídia.

Wanderley Preite Sobrinho Do UOL, em São Paulo  |  22.02.24

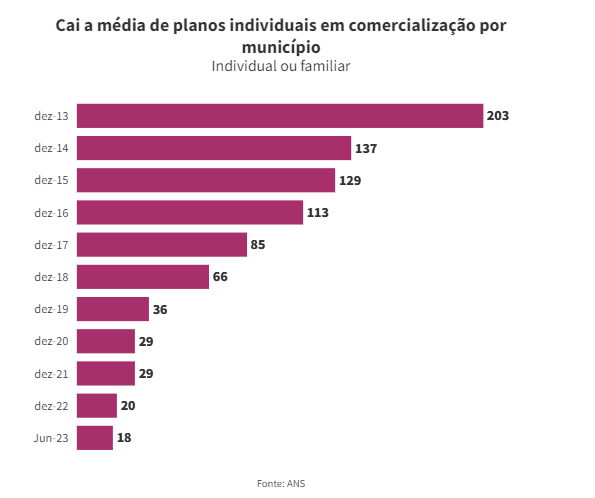
De olho na possibilidade de aumentar a mensalidade sem a interferência da ANS (Agência Nacional de Saúde), as operadoras de saúde estão reduzindo a oferta de planos individuais e familiares enquanto aumentam a de planos coletivos, cujo índice de reajuste não é decidido pela agência reguladora.

O que aconteceu

A ANS só define o reajuste dos planos vendidos diretamente a uma pessoa ou família. Em 2023, a agência aumentou a mensalidade em 9,6%. Já os planos coletivos são vendidos para empresas ou a determinadas categorias (como advogados, médicos e servidores). Nesses casos, quem decide o índice é a operadora em acordo com a empresa ou entidade. No ano passado, o reajuste dos coletivos ficou em 26% — e deve ficar em 25% este ano.

planos individuais

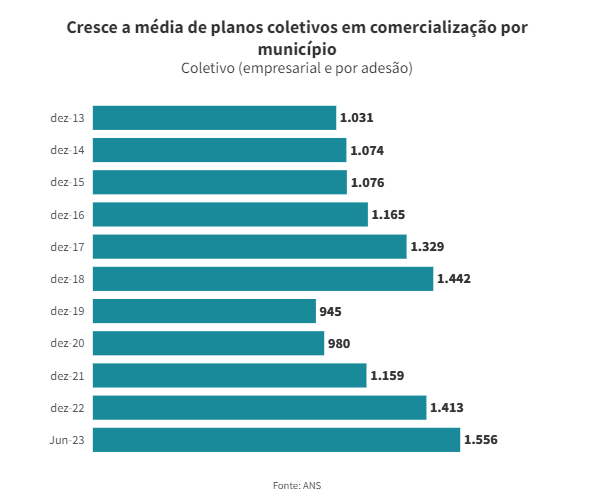
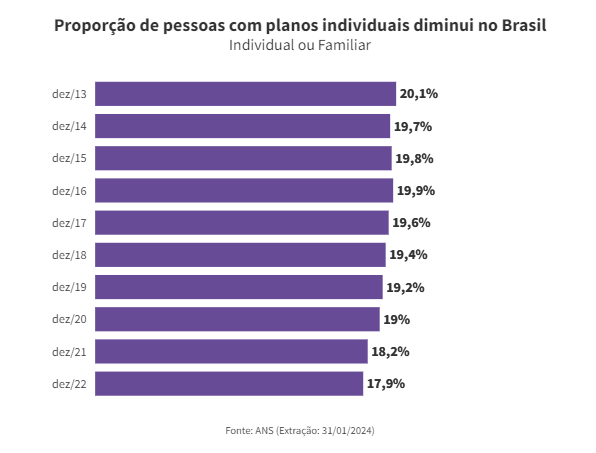
Já o total de planos coletivos à venda cresceu 50% entre dezembro de 2013 a junho de 2023. Passou de 1031 para 1556 segundo média da ANS que contabiliza os planos existentes em todos os municípios brasileiros. Em dezembro de 2023, os planos individuais e familiares contavam com 8,8 milhões de beneficiários, enquanto os coletivos somavam 42,2 milhões de segurados.

planos coletivos por adesao

proporção pessoas plano individual

O número de operadoras vendendo planos de saúde caiu de modo geral no Brasil. Mas essa redução é maior entre as seguradoras que vendem planos individuais e coletivos: queda de 85,5%, contra redução de 33,6% entre as que comercializam planos empresariais e por adesão.

Coletivos são menos regulados

CPI dos planos de saúde

Rafael Robba – advogado especialista em direito à saúde.

O reajuste dos planos individuais passou a ser feito pela ANS depois de sua criação, em 2000. “Como nos coletivos as operadoras não precisam seguir critério para fixar um índice, com o tempo as operadoras priorizaram a comercialização dos coletivos”, diz Rafael Robba, advogado especializado em saúde.

Decidir sozinha o reajuste dos coletivos não é a única vantagem para as operadoras. “Os planos individuais e familiares não podem ser cancelados pelas operadoras de forma imotivada”, diz o especialista. “Só pode cancelar após inadimplência superior a 60 dias ou fraude. Nos coletivos, a lei é omissa: as operadoras colocam nos contratos com as empresas a possibilidade de cancelar sem motivos — só precisa avisar com antecedência de 60 dias.”

Graças a isso, é cada vez mais difícil encontrar um plano individual ou coletivo. Depois de muita procura, a contadora Ellen Cristina de Araújo Lopes, 38, conseguiu contratar um plano da Hub Health em setembro do ano passado, mas se decepcionou dois meses depois.

A seguradora cancelou o plano depois de apenas cinco dias de atraso. “Eu não recebi nenhum comunicado. Eles mandaram uma mensagem no WhatsApp e não consegui falar com um atendente até hoje”, diz ela. Procurada por e-mail, telefone e WhatsApp, a operadora não respondeu até a publicação desta reportagem.

“Eu tinha diversas consultas marcadas para dezembro, mas não consegui ser atendida.”
Ellen Cristina de Araújo Lopes

Ao longo do tempo, as operadoras passaram a criar outras formas de vender planos para as famílias. A estratégia, explica Robba, é oferecer planos mais baratos, com até cinco vidas, aos donos de pequenas empresas, que usam seu CNPJ para contratar um “plano empresarial” para sua família, os chamados “pejotinhas”.

“Mas no primeiro aumento, eles levam um susto porque não há limite de reajuste. Tivemos casos que chegaram a 40%.”
Rafael Robba, advogado

Os dados da ANS atestam esse aumento. A proporção de beneficiários em contratos coletivos com até cinco vidas triplicou, passando de 5% para 15% do total de pessoas com algum plano médico entre 2014 e 2023, diz a agência reguladora.

Procurada, a ANS admite que algumas regras são diferentes para planos individuais e coletivos. “As regras de reajuste e de rescisão contratual diferem de acordo com o tipo de contratação, mas seguem regras estipuladas pela ANS”, afirma. Sobre a redução na oferta de planos individuais e familiares, a agência diz que precisa respeitar a “livre iniciativa”.

“A ANS não pode obrigar a comercialização de planos individuais/familiares pelas operadoras, sendo uma escolha de cada uma os tipos de plano que irá comercializar.”
ANS, em nota

Operadoras admitem redução

A regulação em vigor “tem inibido a oferta desse tipo de produto”, diz a FenaSaúde (Federação Nacional de Saúde Suplementar). “O reajuste autorizado pela ANS para os planos individuais tem sido sistematicamente inferior ao aumento dos custos com tratamentos e à inflação médica”, observa a entidade. “De 2019 a 2022, o reajuste acumulado autorizado foi de cerca de 15%, enquanto a variação das despesas médico-hospitalares foi de 41%.”

“Tal fato justifica a redução da oferta desse tipo de produto. É urgente que a atual forma de reajuste dos planos individuais evolua para uma metodologia baseada na variação de custos de cada operadora.”
FenaSaúde, em nota

negativas de cobertura de tratamentos; reembolsos; reajustes altos

Posted by & filed under Saiu na Mídia, Notícias, Reajustes Abusivos, Problemas Contratuais, Rescisão unilateral.

Estadão | Thaís Manarini | 01/07/2023 | Rafael Robba


Queixas incluem negativas de cobertura de tratamentos, problemas para obter reembolsos e reajustes altos; entenda o que configura prática abusiva

Cerca de 50 milhões de brasileiros possuem planos de saúde – estima-se que, desse total de beneficiários, apenas 15% sejam idosos. Por outro lado, estudos indicam que esse grupo representa quase 30% da população que procura a Justiça contra as operadoras de saúde. Os números dão pistas, portanto, de que algumas práticas dessas empresas afetam especialmente os indivíduos mais velhos.

Para a advogada e cientista social Ana Carolina Navarrete, coordenadora do programa de Saúde do Instituto de Defesa do Consumidor (Idec), o cenário atual é diferente do que se via no passado. “Ocorria uma série de práticas abusivas, como permitir reajustes depois dos 70 anos”, exemplifica.

Após a publicação da Lei dos Planos de Saúde, em 1998, e do Estatuto do Idoso, em 2003, muitas dessas condutas foram revistas, favorecendo o consumidor. Porém, a advogada alerta que, hoje, há um tensionamento capaz de levar a retrocessos. Um dos principais problemas apontados nessa relação é a dificuldade enfrentada por quem tem mais de 60 anos em contratar os serviços da saúde suplementar.

O caminho até o contrato

“Não é um caminho fácil para o idoso ter um plano de saúde”, concorda Rafael Robba, advogado especialista em direito à saúde do Vilhena Silva Advogados, em São Paulo. O primeiro motivo para isso é a escassez de oferta de planos individuais/familiares – que é baseado em um contrato direto entre o beneficiário (pessoa física) e a operadora. Ele pode incluir só o indivíduo ou também seus dependentes.

Essas modalidades são mais reguladas pela Agência Nacional de Saúde Suplementar (ANS), que determina um teto de reajuste todos os anos, além de proibir o cancelamento do contrato sem que exista um motivo justo, como fraude ou inadimplência. No entendimento dos especialistas, essa maior proteção faz com que não haja muito interesse das operadoras em comercializar essa modalidade de plano – que seria justamente a ideal para quem tem mais de 60 anos.

Dessa maneira, às vezes o que sobra para a pessoa mais velha é o plano coletivo, que depende de um intermediário. Isto é: a contratação se dá entre a operadora de saúde e uma empresa, associação ou sindicato. “A questão é que, ao falarmos de um indivíduo idoso, ele não está necessariamente trabalhando ou tem um vínculo empregatício”, comenta Navarrete.

Diante desse cenário, o idoso acaba se filiando a alguma associação ou abre uma pequena empresa para, assim, ter acesso ao plano, no qual consegue incluir poucas pessoas. “A gente chama esse contrato de falso coletivo, porque, na verdade, quem contrata é a pessoa física mesmo”, comenta a advogada do Idec.

O problema é que essa modalidade não oferece tanta proteção ao consumidor. Ao contrário do que ocorre com os planos individuais/familiares, o valor do reajuste não é regulamentado pela ANS – e eles costumam ser mais elevados. Além disso, o contrato pode ser rescindido pela operadora sem motivo, basta que ela avise com 60 dias de antecedência. Na prática, as mesmas regras estipuladas para grandes corporações valem para os indivíduos que entram em um falso coletivo. “Os idosos ficam mais vulneráveis”, observa Robba.

Porém, os advogados comentam que, mesmo que o idoso decida optar por um plano coletivo, não é raro ele encarar obstáculos. “Podem receber informações rasas e objetivas das operadoras, como citar que não há interesse comercial no contrato”, diz Robba. “Elas não especificam que é por causa da idade, porque a conduta discriminatória seria clara. Mas, no caso a caso, a gente percebe que o fator decisivo foi a idade”, acrescenta o advogado, lembrando que essa conduta é mais frequente a partir dos 65 anos.

Para Robba, o ideal é registrar toda a comunicação com a operadora, desde o momento das negociações. “Se o consumidor perceber respostas muito evasivas, é possível buscar a Justiça para que a empresa aceite a contratação. Se o plano está à venda, e o idoso consegue pagar, não pode ser impedido”, afirma. A recusa é considerada ato discriminatório. O advogado aponta que, com a Lei dos Planos de Saúde, o Estatuto do Idoso e a própria Constituição Federal, o indivíduo mais velho está bem protegido nesse sentido. “E ele precisa saber disso”.

Os desafios para quem já tem plano

Para os idosos que pagam um plano de saúde, os advogados contam que um motivo recorrente de reclamações diz respeito à negativa de cobertura de determinados tratamentos – na verdade, essa é uma questão que respinga em todas as faixas etárias. “É um dos temas mais judicializados”, comenta Navarrete, destacando que essas recusas costumam ser indevidas e sem justificativa plausível.

Rafael Robba, especialista em Direito à Saúde

Rafael Robba, especialista em Direito à Saúde

“As recusas acontecem sobretudo quando falamos de tratamentos mais caros. Só que a tendência é precisarmos de mais tecnologia no início e no fim da vida. São públicos que costumam demandar atendimentos complexos”, esclarece a advogada. Acontece que a operadora só pode negar a cobertura do tratamento se ele for considerado experimental ou ainda não tiver registro na Anvisa. “Fora isso, se o médico prescrever, a empresa precisa cobrir”, afirma Robba. “A recusa pode ser entendida como discriminação contra o idoso”, completa.

Na percepção da advogada do Idec, as operadoras precisam ter em mente que a mensalidade dos idosos já é mais elevada, porque há o entendimento de que eles podem vir a demandar mais do serviço mesmo. “Eles não pagam o mesmo que o jovem de 20 anos”, reforça. Portanto, não deveriam encontrar tanta burocracia ao precisar de algum tratamento específico.

O advogado aponta ainda que muitos idosos acabam utilizando o plano por meio de reembolso, mas recentemente eles têm encarado barreiras para usufruir do serviço. Para não ser surpreendido, Robba recomenda que, no momento da contratação, haja atenção especial nesse ponto – é importante entender, por exemplo, o limite de reembolso previsto no plano e como utilizá-lo. “Tem operadora exigindo uma série de documentos desnecessários, como extrato bancário para comprovar que o dinheiro saiu da conta do beneficiário. Isso é abuso”, afirma.

Mais um tópico sensível nessa relação diz respeito aos reajustes. Cabe lembrar que, no caso dos planos coletivos, os índices não são regulamentados pela ANS – então são superiores àqueles estipulados para os planos individuais/familiares. Fora isso, há readequação de valor por faixa etária, um cálculo que mudou ao longo dos anos.

Se o contrato for de antes de 1998, quando ficou estabelecida a Lei dos Planos de Saúde, vale o que está no documento. Caso o acordo tenha sido firmado entre 1998 e 2003, aí o aumento deve respeitar uma divisão por sete faixas etárias, sendo o último acréscimo permitido aos 70 anos – mas esse valor não podia ser seis vezes superior ao que se cobra da primeira faixa, entre 0 a 18 anos.

Com a publicação do Estatuto do Idoso, houve um avanço: depois de 2004, ficou estabelecido que os reajustes devem se basear em 10 faixas etárias, sendo que a dos 59 anos é a última suscetível ao aumento. Determinou-se ainda que a variação de preço acumulada nas três últimas faixas etárias não pode ser superior aos reajustes acumulados entre a primeira e a sétima faixas.

“Isso evita que as empresas abusem dos reajustes pouco antes de o indivíduo atingir a faixa dos 59 anos. É que muitas operadoras estavam fazendo justamente isso e, chegando na última faixa, não subiam tanto o valor para não ficar tão óbvio que era devido à idade”, conta Navarrete.

De qualquer maneira, somando os reajustes por idade, mais as adequações anuais de preço, não é incomum que o indivíduo mais velho se veja diante de uma mensalidade alta. “Mas a legislação entende que, se o valor for excessivo, e representar uma barreira para a pessoa permanecer no plano, isso pode ser questionado judicialmente”, informa Robba. Caso o consumidor se sinta lesado por alguma prática, pode procurar, antes, a ANS, o Procon ou o Idec.


Mudança na pirâmide etária exige transformações

Com o crescimento da população idosa, os especialistas entendem que é urgente levantar o debate sobre como atender melhor esses indivíduos – e não como excluí-los. “Muitas vezes, o tom da conversa das operadoras é no sentido de achar maneiras de aumentar a mensalidade do idoso, com base no argumento de que ele custa caro. Ignora-se o fato de que essa pessoa já paga a mais pelo plano”, critica Navarrete. “Não dá para desenhar o mercado para atender só jovens e saudáveis”.

Para ela, é fundamental ainda pensar em estratégias de prevenção, para dar apoio à população que está envelhecendo – e em ritmo acelerado. “O foco da saúde suplementar, hoje, é no atendimento depois que a pessoa adoeceu, não é antes. O mercado faz assistência, e não prevenção. Depois, as operadoras reclamam do alto custo. Mas o sistema é todo pensado para fornecer o mais caro”, diz.


A visão das operadoras

Procurada pelo Estadão, a Federação Nacional de Saúde Suplementar (FenaSaúde), representante de 13 grupos de operadoras de planos de saúde, informa que suas associadas seguem estritamente as normas da Agência Nacional de Saúde Suplementar (ANS) no que diz respeito à oferta de planos de saúde para todas as faixas etárias, sem qualquer restrição ao ingresso de beneficiários por conta de idade.

A nota diz que, além disso, cumprem rigorosamente as regras sobre reajuste de mensalidades e reembolso, estando sujeitas à fiscalização da agência e passíveis de punição em caso de descumprimento.

“Vale ressaltar que, segundo levantamento realizado pela ANS e divulgado com exclusividade pelo próprio Estadão, a faixa de beneficiários que mais cresce nos planos de saúde é justamente a dos idosos – como resultado esperado do processo de envelhecimento populacional por que passa o Brasil. Entre 2013 e 2023, o total de pessoas com mais de 60 anos nos planos de saúde aumentou 32,6%, enquanto a alta no total de beneficiários foi de apenas 5,3%. Entre os idosos de 70 a 74 anos o avanço foi ainda mais contundente, de 41,9%”.

Ser excluído do plano de saúde é uma situação constante para pessoas com deficiência

Posted by & filed under Saiu na Mídia, Notícias.

Estadão | Luiz Alexandre Souza Ventura | 09/5/2023 | Rafael Robba


Neste 87º episódio da coluna Vencer Limites na Rádio Eldorado (FM 107,3 SP), a exclusão de pessoas com deficiência dos planos de saúde.

Ser excluído do plano de saúde é uma situação constante para pessoas com deficiência, doenças raras, graves e crônicas. Essa realidade parece tão absurda e desumana, mas se repete todo ano na época dos reajustes. A saúde da pessoa com deficiência é um produto que fica cada vez mais caro.


Embora sejam estarrecedoras as denúncias enviadas na semana passada à deputada estadual Andréa Werner (PSB-SP), por gente no meio de tratamento que foi chutada para fora do convênio particular, essas reclamações não são novidade.

Há muitas ações na Justiça de pessoas com deficiência que precisam da cobertura das operadoras. A advogada Diana Serpe, especialista em direitos da população com deficiência, tem mais dez em andamento.

E, conforme ela explica, as operadoras usam uma estratégia. Primeiro o plano é cancelado e, quando a Justiça decide que isso é ilegal, o contrato continua, mas na hora do reajuste, o preço se torna inviável.

“Enquanto a pessoa necessita do atendimento e está em tratamento, o plano não pode ser cancelado, mesmo que essa rescisão esteja prevista no contrato. Algumas ações que nós ganhamos e os planos foram obrigados a manter o conveniado, o reajuste da mensalidade ultrapassou 100%. Tenho um caso de 150%. Então, tivemos que ajuizar outra ação para derrubar esse aumento e manter o índice autorizado”, descreve Diana Serpe.

Outro advogado, Rafael Robba, especialista em direito à saúde do Vilhena Silva Advogados, também tem clientes com deficiência que tiveram planos com mais de 80% de reajuste. A mensalidade do plano de um menino autista de 8 anos pulou de R$ 370 para R$ 680.

Um levantamento do Credit Suisse, que usou dados divulgados pelas empresas, mostra que os índices para convênios corporativos devem subir entre 17% e 25% neste ano.

O advogado comenta que Bradesco Saúde aplicou 23,8%, SulAmérica avançou 24,8%, Allizan subiu 42%, Hapvida elevou em 19,9% e NotreDame chegou a 21,9%.

“Duas fragilidades que existem nos contratos coletivos e que permitem que a operadora, de forma abusiva, selecione o risco que ela quer assumir. O reajuste por sinistralidade permite que a operadora de plano de saúde repasse todos os custos para um determinado contrato. Isso, muitas vezes, representa uma proibição para que o consumidor continue no plano de saúde, pois os reajustes vão se tornando inviáveis, quase uma barreira para a permanência do consumidor no plano de saúde. Esses casos de aplicação de índices elevados se tornam ainda mais evidentes em contratos com beneficiários passando por tratamento médico, por exemplo, pois são pessoas que precisam utilizar o plano de saúde com mais frequência”, esclarece o Rafael Robba.

“Outro caso é a rescisão imotivada. Como a legislação não proíbe, a maioria das operadoras coloca em contrato a permissão de cancelá-lo, de forma imotivada, apenas avisando a empresa contratante com 60 dias de antecedência. Esse cancelamento é feito, normalmente, em contratos que possuem beneficiários em tratamento. Na verdade, se diz ‘imotivado’, mas sabemos que o real motivo é que aquele contrato exige maior gasto da operadora e, por isso, ele é encerrado”, diz Robba.

“São práticas que desvirtuam a própria natureza do contrato, uma vez que ele tem a finalidade de proteger a pessoa do risco de adoecer, mas quando ela efetivamente necessita dessa proteção, ela fica desamparada por causa da ausência de legislação. Os consumidores são colocados em extrema fragilidade e desvantagem. Normalmente, essa conduta só é combatida por meio de uma ação judicial, já que a justiça, atenta a esse tipo de prática, proíbe essas condutas das operadoras”, ressalta o especialista em direito à saúde.


Planos respondem – A Federação Nacional de Saúde Suplementar (FenaSaúde), que representa 13 grupos de operadoras, enviou nota ao blog Vencer Limites para esclarecer que o reajuste “é um mecanismo legítimo e indispensável para recompor a variação de custos e garantir a continuidade dos serviços”.

E, na mesma nota, a FenaSaúde destaca que “Percentuais fora da curva são exceções e não regra, visto que cada reajuste reflete realidades específicas das respectivas carteiras. Segundo o último Painel de Reajuste de Planos Coletivos, divulgado pela Agência Nacional de Saúde Suplementar (ANS), em maio de 2022, os planos coletivos tiveram reajuste médio entre 9 e 10% no último ano, dando prosseguimento à trajetória de queda registrada desde o início da série histórica, em 2017”.

Para 2023, diz a FenaSaúde, “se espera uma média de reajuste dos planos coletivos mais alta, em linha com o próprio crescimento das despesas de planos de saúde e dos custos do setor, refletido no cenário econômico-financeiro da Saúde Suplementar, que vem registrando prejuízos operacionais históricos nos últimos 7 trimestres. Só em 2022, a operação médico-hospitalar acumulou um prejuízo de R$ 11,5 bilhões. Nesse cenário, sem os reajustes adequados, a operação dos planos de saúde corre sério risco de se inviabilizar, como é o caso de 263 operadoras que fecharam o ano de 2022 com despesas operacionais acima da receita”.

A Federação explica ainda que “entre os fatores que influenciam o reajuste estão o crescimento da frequência de uso dos planos de saúde; o fim da limitação de consultas e sessões de terapias ambulatoriais com fonoaudiólogos, psicólogos, entre outros; a inflação dos custos da saúde; a obrigatoriedade de oferta de tratamentos cada vez mais caros, com doses, em alguns casos, a cifras milionárias e com critérios frágeis de incorporação ao rol da ANS; a ocorrência de fraudes; e a judicialização”.

E que as operadoras “buscam adotar medidas diversas para manter o equilíbrio dos contratos e, consequentemente, o controle dos reajustes e a manutenção do serviço, como ações de gestão, controle de custos, combate a fraudes, abusos e desperdícios, estímulo ao uso consciente dos planos e defesa da incorporação adequada de novas tecnologias. O aumento da oferta de planos com cobertura regional e coparticipação também são estratégias buscadas pelas operadoras para modular os preços e garantir a continuidade do acesso aos planos. Quando estes recursos não são suficientes, os beneficiários têm, ainda, o direito à portabilidade com aproveitamento de carências”.

ANS mostra as regras – A Agência Nacional de Saúde Suplementar (ANS) também enviou nota ao blog Vencer Limites para esclarecer que “regula tanto os planos privados de saúde individuais/familiares quanto os coletivos (empresariais e por adesão). Contudo, as regras de definição e aplicação de reajuste para cada tipo de plano são específicas para cada tipo de contratação”.

A agência comenta que “nos planos individuais ou familiares, o percentual máximo de reajuste que pode ser aplicado pelas operadoras é definido anualmente pela ANS. Assim, a ANS anunciou em 26/05/2022 o limite máximo de 15,5% para reajuste neste tipo de plano regulamentado, ou seja, naqueles contratados a partir de janeiro de 1999 ou adaptados à Lei nº 9.656/98. Esse percentual é o teto válido para o período entre maio de 2022 e abril de 2023. O percentual máximo que será válido para o período de maio de 2023 a abril de 2024 será divulgado tão logo seja cumprido o rito de cálculo do índice, aprovação pela diretoria colegiada da ANS e envio para o Ministério da Fazenda”.

Histórico do índice de reajuste máximo autorizado pela ANS para os planos individuais e familiares.

  • maio/2022 a abril/2023, 15,50%
  • maio/2021 a abril/2022, 8,19%
  • maio/2020 a abril/2021, 8,14%
  • maio/2019 a abril/2020, 7,35%
  • maio/2018 a abril/2019, 10,00%
  • maio/2017 a abril/2018, 13,55%
  • maio/2016 a abril/2017, 13,57%
  • maio/2015 a abril/2016, 13,55%
  • maio/2014 a abril/2015, 9,65%
  • maio/2013 a abril/2014, 9,04%
  • maio/2012 a abril/2013, 7,93%
  • maio/2011 a abril/2012, 7,69%
  • maio/2010 a abril/2011, 6,72%
  • maio/2009 a abril/2010, 6,76%
  • maio/2008 a abril/2009, 5,48%
  • maio/2007 a abril/2008, 5,76%
  • maio/2006 a abril/2007, 8,89%
  • maio/2005 a abril/2006, 11,69%
  • maio/2004 a abril/2005, 11,75%
  • maio/2003 a abril/2004, 9,27%
  • maio/2002 a abril/2003, 7,69%
  • maio/2001 a abril/2002, 8,71%
  • maio/2000 a abril/2001, 5,42%

Fonte: gov.br/ans.

A ANS também explicou as normas para os planos coletivos. “Com 30 beneficiários ou mais possuem reajuste definido em contrato e estabelecido a partir da relação comercial entre a empresa contratante e a operadora, em que há espaço para negociação entre as partes. Nesses casos, é fundamental a participação do contratante na negociação do percentual. É importante destacar, então, que a definição do percentual é feita para cada contrato e o cálculo do percentual considera fatores como a utilização do plano e o tamanho da carteira. Sendo assim, é possível que contratos com o mesmo número de usuários tenham percentuais diferentes, de acordo com a situação de cada um.

Para os contratos de planos coletivos com até 29 beneficiários, a ANS estabelece uma regra específica de agrupamento de contratos (pool de risco). Dessa forma, todos os contratos coletivos com até 29 vidas de uma mesma operadora devem receber o mesmo percentual de reajuste anual. O objetivo é diluir o risco desses contratos, oferecendo maior equilíbrio no cálculo do reajuste.

Além disso, as operadoras devem seguir regras determinadas pela ANS para aplicação dos reajustes coletivos, tais como:

– Obrigatoriedade de comunicação do índice aplicado e de informações no boleto de pagamento e fatura;

– Periodicidade do reajuste e impossibilidade de discriminação de preços e reajustes entre beneficiários de um mesmo contrato e produto;

– Obrigatoriedade de disponibilização à pessoa jurídica contratante da memória de cálculo do reajuste e metodologia utilizada com o mínimo de 30 dias de antecedência da data prevista para a aplicação do reajuste.

E, após a efetiva aplicação do reajuste em contrato coletivo, os consumidores podem solicitar formalmente à administradora de benefícios ou à operadora a memória de cálculo e a metodologia utilizada, que têm prazo máximo de 10 dias para o fornecimento.

Diante desse cenário, esclarecemos que não há apenas um percentual de reajuste para os planos coletivos de uma operadora. Os contratos com até 29 beneficiários possuem um único reajuste, mas os contratos com 30 beneficiários ou mais são tratados de forma específica e possuem percentuais diferentes.

Para melhor compreender a realidade dos contratos coletivos, sugere-se a consulta ao Painel de Reajustes de Planos Coletivos. Os dados de reajustes praticados estão disponíveis no período de janeiro de 2017 a abril de 2022”, completa a ANS.

reajuste de plano de saúde, reembolso plano de saúde

Posted by & filed under Saiu na Mídia, Notícias, Reajuste de planos, Reajustes Abusivos.

O Globo | Luciana Casemiro e Glauce Cavalcanti | 06/5/2023 | Rafael Robba


Para driblar alta de custos, operadoras restringem reembolso, reduzem rede e ampliam coparticipação


Rafael Robba, especialista em Direito à Saúde

Rafael Robba, advogado especialista em Direito à Saúde e sócio do Vilhena Silva Advogados.

Os planos de saúde para pequenas empresas com contratos de até 29 beneficiários (que representam 13,4% do mercado) têm sofrido reajustes este ano entre 9,7% e 35,9%, uma aceleração em relação ao ano passado, segundo relatório divulgado esta semana pelo Itaú.

As atenções do mercado agora se voltam para o limite que será autorizado este mês pela Agência Nacional de Saúde Suplementar (ANS) para os planos individuais. Embora esses contratos representem apenas 17,7% do mercado, o reajuste dos individuais serve como balizador nas negociações dos planos coletivos.

Para driblar o aumento mais salgado deste ano, as empresas contratantes de planos de saúde para seus funcionários estão usando várias estratégias e, muitas vezes, todas simultaneamente, como excluir a possibilidade de reembolso do contrato, implementar ou ampliar os percentuais de coparticipação (pagamento feito pelo usuário a cada procedimento), reduzir a rede de prestadores e redimensionar a cobertura de nacional para regional.


Troca de plano

Mesmo os contratos que têm mais de 30 beneficiários, que tradicionalmente têm reajustes mais baixos do que os de pequeno porte — segundo dados da ANS, a média do ano passado foi de 11,09% contra 14,3%, respectivamente — estão encontrando dificuldade em negociar.

— As grandes empresas costumam firmar contratos por 24 meses. Se tiverem cumprido apenas os 12 primeiros, quando vem o reajuste, se não quiserem mudar o plano, aceitam ou pagam multa, em média de três mensalidades, ou recorrem à Justiça. Temos um caso de uma empresa com mais de 400 funcionários que recebeu um reajuste de 60% e, como não teve negociação, foi ao Judiciário — conta Rafael Robba, advogado especialista em Direito à Saúde e sócio do Vilhena Silva Advogados.

Prevista em contratos coletivos, a rescisão imotivada pela operadora, mediante anúncio com 60 dias de antecedência, também está mais frequente. Essa prática é mais comum em contratos com beneficiários em tratamento, diz Robba.

Foi o que aconteceu com um restaurante, em São Paulo, que tinha um plano de adesão com seis beneficiários, um deles doente crônico. Na Justiça, a empresa conseguiu a manutenção do plano. No entanto, a operadora impôs um reajuste de 42%, o que fez a conta saltar de R$ 19 mil para R$ 27 mil mensais.

Pelo lado das operadoras, Marcos Novais, superintendente executivo da Associação Brasileira de Planos de Saúde (Abramge), ressalta que a cada R$ 100 recebidos pelas empresas, no ano passado, R$ 89 foram gastos com a assistência ao usuário.

Sobravam R$ 11 para despesas administrativas, comercialização, impostos e taxas regulatórias. Foi isso que levou a um prejuízo operacional de R$ 11,5 bilhões em 2022, explica ele:

— Precisamos retomar o equilíbrio da mensalidade com os custos, o que significa agora reajustes mais elevados. Uma mudança nos preços de entrada também seria saudável. Fora isso, há três pontos que estamos debatendo em uma agenda setorial para dar maior sustentabilidade do setor: criação de protocolos e diretrizes para procedimentos de saúde, rediscutir os critérios de exceção do rol de procedimentos com cobertura obrigatória da ANS e mitigação de fraudes.


Retomada do uso

Luiz Feitosa, sócio-diretor da consultoria Arquitetos da Saúde, conta haver operadoras suspendendo as vendas de planos deficitários a novos usuários, considerando que rescindir contratos resulta em “dano de imagem”:

— A aposta das operadoras foi grande. Estimavam vender barato e avançar em escala. Não funcionou. Agora estão cobrando a conta, no esforço de sanear a carteira o mais rápido possível. Mas ainda não vimos o pior. Porque o custo assistencial cresceu aquém do que vai crescer este ano.

Segundo a ANS, a retomada no uso dos serviços de saúde no pós-Covid teve influência no aumento do reajuste médio dos planos coletivos, além da alta nos custos de insumos e a incorporação de novas tecnologias ao rol de procedimentos.

“O reajuste médio de 13,47% dos dois primeiros meses de 2023 aponta para continuidade na tendência de aumento dos percentuais”, destacou a ANS em nota.

O número de usuários de planos de saúde não para de crescer: somaram-se mais 217 mil em março e já são 50,2 milhões os beneficiários da saúde suplementar. Apesar disso, o aumento da receita não acompanha os custos.

O rebaixamento de planos por outros de valores menores e a subprecificação das mensalidades de entrada para atrair novos consumidores podem integrar essa equação e explicar, em parte, os aumentos maiores este ano.


O preço de entrada baixo pode ser uma armadilha da qual o consumidor só vai se dar conta no primeiro reajuste, diz Giselle Tapai, advogada especialista em direito do Consumidor, sócia do Tapai Advogados:

— Por isso, quando pensar em trocar de plano ou se estiver contratando pela primeira vez, não olhe apenas o preço da mensalidade. Peça o histórico de reajustes daquele plano, de forma a não ser surpreendido no futuro.

A FenaSaúde, que reúne as grandes operadoras do país, diz que o reajuste é “um mecanismo legítimo e indispensável para recompor a variação de custos e garantir a continuidade dos serviços” e ressalta os sucessivos prejuízos operacionais do setor.

Na avaliação de Daniele Sambugaro, do Núcleo de Defesa do Consumidor (Nudecon) da Defensoria Pública do Rio, no entanto, era preciso que a ANS criasse parâmetros para os reajustes dos contratos coletivos. Ressaltando que a Justiça não vem sendo favorável ao consumidor, ela defende ainda que seria necessário regular os prestadores de serviços.

— O nó do sistema está na relação dos planos de saúde com os prestadores de serviço. Eles cobram o quanto querem. Uma operadora grande consegue negociar preços melhores do que uma de pequeno porte, por exemplo, onde estão os consumidores mais vulneráveis. O usuário, por sua vez, não sabe o valor de nada, e no fim paga a conta da ineficiência da gestão — explica Daniele, que acrescenta:

—Temos um caso aqui de um plano de saúde por adesão de uma associação de estudantes, em que o reajuste para este ano é de 80%. Pedimos levantamento dos aumentos médios dos coletivos à ANS para mostrar ao Judiciário essas disparidades.

reajuste de planos de saúde, reajuste aos 59 anos

Posted by & filed under Reajustes Abusivos, Na mídia, Saiu na Mídia, Notícias, Reajuste de planos.

Terra | Daniel Haidar | 04/4/2023 | Rafael Robba


Mensalidades subiram em média 45% para quem completou 59 anos em 2022

O aniversário de 59 anos virou um problema recorrente para clientes de plano de saúde. É quando operadoras aplicam o mais caro reajuste nas mensalidades. Só que a prática se tornou tão abusiva que aumentou no Judiciário a tendência de condenar as empresas, de acordo com especialistas ouvidos pela coluna.


Rafael Robba
Vilhena Silva Advogados

Em função das queixas de reajustes abusivos por idade, juízes têm sentenciado planos a manterem em patamar razoável ou adequarem o preço da mensalidade.

“Muitos contratos fazem um reajuste elevado aos 59 anos. Às vezes a mensalidade sobe até 130%”, aponta o advogado Rafael Robba, especialista em direito à saúde e sócio do Vilhena Silva Advogados.

Nem todos os clientes recorrem à Justiça quando completam 59 anos e se veem encurralados por reajustes abusivos em planos de saúde. A legislação brasileira permite que operadoras só reajustem mensalidades por faixa etária até os 59 anos. Por isso virou uma idade em que clientes se veem forçados a desistir de planos de saúde.

“Operadoras não querem idosos nos planos de saúde, se observarmos a forma como elaboram contratos. Claramente criam barreiras para que idosos não continuem no plano. Isso acaba gerando discussões na Justiça”, explica Robba.

Pelo fato de penalizar seletivamente idosos, esse tipo de reajuste abusivo é considerado também uma forma de etarismo — isto é, preconceito por idade.

Como a coluna mostrou, houve alta de 70% nas denúncias feitas à ANS em que consumidores relataram terem sofrido alguma forma de preconceito ou tratamento diferenciado pela idade em demandas assistenciais feitas às operadoras. Esse tipo de queixa tinha sido feito por 40 consumidores em 2013, início do período analisado. Mas, em 2022, a discriminação por idade acabou relatada em 67 reclamações contra planos de saúde.

Quando clientes recorrem à Justiça, magistrados costumam analisar as especificidades do contrato e também a média dos preços de mercado. Por lei, mensalidades para clientes com 60 anos ou mais não podem custar seis vezes mais do que o preço para quem possui menos de 18 anos.

O problema é que não há uma definição específica para reajuste abusivo na legislação. Magistrados então costumam usar como parâmetro a média observada no Painel de Precificação da Agência Nacional de Saúde (ANS). Pelos últimos dados disponíveis nesse painel, em julho do ano passado mensalidades dos planos encareceram em média 45% para quem completou 59 anos. Reajustes acima dessa média costumam ser considerados abusivos pelos magistrados.

Antes de considerar que o reajuste foi abusivo, juízes também costumam exigir que o plano apresente estudos atuariais que justifiquem elevação de preço acima da média de mercado. Como nem toda empresa apresenta esses estudos, isso também aumenta a chance de sentença favorável ao cliente, de acordo com o advogado.

“Os juízes têm sido mais favoráveis ao consumidor para combater reajustes abusivos”, conclui Robba.

Planos de saúde coletivos, reajuste de plano de saúde

Posted by & filed under Saiu na Mídia, Notícias, Reajustes Abusivos, Planos de Saúde Empresariais.

Folha de S.Paulo | Natalie Vanz Bettoni | 01.04.23 | Rafael Robba


Cliente busca Justiça contra alta abusiva; entidades do setor dizem que ajustes são necessários para garantir equilíbrio do sistema

CURITIBA Silvio Kouyoumdjian, 53, é beneficiário do plano de saúde coletivo por adesão vinculado ao Sindicato de Engenheiros no Estado de São Paulo desde 2006. Quando contratou o convênio, pagava R$ 664 para ele e a mulher. O valor aumentou ao longo dos anos e, com o reajuste de 59,8% previsto para 2023, o economista pagará mais de R$ 8.500 mensais a partir deste mês.

Este valor seria ainda maior caso Kouyoumdjian não tivesse entrado na Justiça contra os reajustes que considera abusivos e vencido a ação, iniciada em 2019. Sua execução fez a mensalidade cobrada de março ficar em R$ 5.500, um mês antes de subir para os R$ 8.500 previstos. Caso tivesse perdido o processo, a mensalidade ultrapassaria R$ 18,5 mil.

O economista afirma que, nos últimos anos, o convênio passou por uma série de aumentos acima da inflação, que superaram o percentual aplicado aos planos de saúde individuais e familiares, cujo teto de reajuste é definido pela ANS (Agência Nacional de Saúde Suplementar).

Em nota, a Amil Assistência Médica, operadora responsável pelo plano de Kouyoumdjian, diz que o cálculo do reajuste dos planos por adesão considera os custos de utilização coletiva no período anterior e também a inflação médica, com índices técnicos e financeiros que variam conforme cada cliente.

Lucia de Queiroz Novaes, 100, também se surpreendeu com o aumento de seu plano. A mensalidade passou de R$ 8.500 com o reajuste de 30% em março deste ano. Ela aderiu ao plano coletivo por adesão vinculado ao Simpi (Sindicato da Micro e Pequena Indústria do Estado de São Paulo) em 2021, pelo valor de R$ 5.700.

Seu filho, Eduardo de Araújo Novaes, 73, diz que já pagou o boleto deste mês e opina: “O reajuste foi totalmente abusivo. Não há nada que justifique esse aumento.”

A SulAmérica, responsável pelo convênio de Lucia, diz que o reajuste, previsto em contratos, leva em consideração as regras do setor para manter a excelência na continuidade da oferta de assistência médica.

A Qualicorp, administradora de benefícios, afirma que atua em defesa dos consumidores, negociando o menor reajuste possível. No caso do aumento de 59,8%, diz que a “carteira em questão soma apenas 30 clientes”, e que oferece cerca de 700 produtos de mais de cem operadoras “como alternativa para que seus clientes possam manter o acesso à saúde de qualidade.”

Sobre o caso de Lucia, a administradora afirma que a carteira em questão soma 0,03% do total de seus clientes.

Em nome de operadoras como Bradesco Saúde, Amil Assistência Médica e SulAmérica, a FenaSaúde (Federação Nacional de Saúde Suplementar) afirma que o reajuste anual é influenciado por fatores como preço de medicamentos e insumos médicos, crescimento da utilização dos serviços dos planos e incorporação de novas coberturas obrigatórias, como medicamentos e procedimentos.

“O reajuste dos planos de saúde é indispensável para recompor a variação de custos, garantindo a continuidade da oferta da assistência médica a seus beneficiários”, diz nota.

Já a Abramge (Associação Brasileira de Planos de Saúde) afirma que os reajustes anuais visam manter o equilíbrio entre a utilização dos serviços pelos beneficiários, a qualidade e a modernização do sistema de saúde e orienta que as pessoas busquem avaliar novas opções de convênios.

“Assim como fazem no mercado com diferentes produtos do dia a dia, é preciso buscar melhores preços também para planos de saúde.”

A Unimed do Brasil informou que o percentual é definido em contrato a partir da livre negociação entre as operadoras e empresas, e que as contratantes têm assegurado o acesso prévio ao cálculo e às informações sobre receitas e despesas com a assistência a seus beneficiários.

REAJUSTES ABUSIVOS SÃO CONTESTADOS NA JUSTIÇA

Giselle Tapai, advogada especialista em direito do consumidor com foco na saúde, diz que é comum que ocorram reajustes injustificados pelas operadoras de planos de saúde, com cálculos obscuros e sem esclarecimento adicional, resultando em questionamentos judiciais.

“Esse tipo de demanda judicial não questiona a legalidade das normas que regulam os reajustes na saúde suplementar, mas sim o cálculo do reajuste”, afirma.

Por lei, após o reajuste, os consumidores podem solicitar as informações detalhadas à administradora de benefícios ou operadora, que têm prazo máximo de dez dias para fornecê-las, segundo regra da ANS.

A advogada recomenda contatar a operadora e solicitar todas as informações que justifiquem os aumentos aplicados. “Não havendo solução, o consumidor deve procurar um advogado para analisar seu contrato e verificar se houve aumento excessivo com base no histórico de pagamentos.”

Caso haja irregularidade, a ação judicial pode ser um caminho para anular o reajuste abusivo. “Por analogia, deverá ser estabelecida a aplicação dos reajustes limitados pela ANS, com a possibilidade de restituir os valores cobrados indevidamente nos últimos três anos”, explica a advogada.

O advogado Rafael Robba, especialista em direito à saúde do Vilhena Silva Advogados, afirma que na maioria dos casos as operadoras têm dificuldade para demonstrar como chegaram ao índice aplicado nos contratos perante à Justiça.

Rafael Robba

advogado Rafael Robba, especialista em direito à saúde do Vilhena Silva Advogados

“O consumidor tem direito à informação clara e adequada sobre serviços de que está usufruindo, mas, na prática, o que a gente percebe é que, na maioria das vezes, não se consegue ter acesso ao buscar uma informação mais detalhada.”

Robba também aponta que, em muitos casos, as operadoras não apresentam os documentos necessários, fazendo com que os consumidores tenham sucesso em suas ações.

Segundo Giselle, o processo dura em torno de um a dois anos, contando os recursos. Ela diz que, neste tipo de demanda, é comum que o juiz determine a realização de uma perícia técnica atuarial para avaliar se os reajustes foram “desprovidos de razão, aleatórios ou desnecessários para manter o equilíbrio contratual”.

“Em muitas demandas, a operadora do plano de saúde não consegue reunir toda a documentação necessária para que a perícia seja realizada, ou ainda, os elementos apresentados acabam sendo insuficientes para auferir o percentual aplicado”, relata a especialista.


TETO DE REAJUSTE DA ANS NÃO SE APLICA A PLANOS COLETIVOS

Ao contrário dos planos individuais e familiares, a ANS não define um percentual máximo de reajuste para os planos coletivos, que é determinado por meio de negociação entre as partes —o que não significa que pode ser feito de forma aleatória ou abusiva.

Giselle explica que o cálculo é composto pelo reajuste financeiro, que considera a inflação médica, e o reajuste por sinistralidade, de acordo com a utilização dos serviços médicos contratados.

“O reajuste financeiro, por si só, já é suficientemente elevado, pois a inflação dos custos médicos e hospitalares é bem mais alta do que a inflação média do país”, diz a especialista.

Já o reajuste por sinistralidade é calculado com base no valor arrecadado com o pagamento das mensalidades durante um ano, do qual é subtraído o custo dos serviços médicos utilizados pelos usuários.

“Neste tipo de modalidade, o reajuste é realizado com base na livre negociação entre as partes contratantes, cabendo à Agência Nacional de Saúde Suplementar tão somente monitorar esses reajustes”, diz Tapai.

No Brasil, são 8,9 milhões de planos de saúde individuais ou familiares e 41,3 milhões de coletivos. Entre os coletivos, 35 milhões são empresariais e 6,2 milhões são planos coletivos por adesão.

Segundo a ANS, enquanto os contratos com 29 vidas ou menos devem seguir uma regra específica, aqueles com 30 beneficiários ou mais são negociados sem interferência da agência, entre cliente e empresa, considerando a utilização do plano e o tamanho da carteira.

O órgão diz também diz que, além dos reajustes anuais dos contratos, pode ocorrer o reajuste por mudança de faixa etária. “Cabe destacar que a regulação dos planos de saúde protege o idoso, ao impedir práticas de aumento sem controle, especialmente aos consumidores que estão nas últimas faixas etárias.”

A ANS afirma ainda que realiza visitas técnicas de monitoramento às operadoras, sendo que um dos critérios de seleção de sua amostra são reajustes de contratos coletivos acima do praticado no mercado.

reajuste de plano de saúde; reajuste plano de saúde coletivo;

Posted by & filed under Notícias, Reajustes Abusivos, Na mídia, Saiu na Mídia.

Consumidor Moderno | Natália Oliveira

Mensalidades de planos de saúde coletivos começam a ser reajustadas. Falta de controle da ANS faz consumidor procurar ajuda na Justiça


Quando acaba o carnaval, costumamos falar que “o ano enfim começou”: isso vale para bem e para mal. Os clientes dos planos de saúde começaram a receber os reajustes anuais das operadoras. E para variar, não vão passar despercebidos. Os reajustes dos planos de saúde coletivos quase todos os anos superam, e muito, a inflação. Desta vez, não será diferente.

Rafael Robba
Vilhena Silva Advogados

Segundo um levantamento feito pelo escritório de advocacia Vilhena Silva, em alguns planos coletivos, o aumento da mensalidade poderá chegar a mais de 40%. Segundo especialistas, a falta de uma regulamentação rigorosa por parte da Agência Nacional de Saúde Suplementar (ANS) sobre esse tipo de plano tem permitido que as operadoras de saúde pratiquem aumentos cada vez mais abusivos.

O UOL chegou a contar o caso do advogado e corretor de seguros Marcos Galantier D’Agostini, de 71. O idoso vai entrar na Justiça contra o plano de saúde pela terceira vez em seis anos. Desta vez, ele reclama de um reajuste de 42% na mensalidade em fevereiro. O valor passou de R$ 4.000 para R$ 5.680.

“É uma luta constante, é chato, gasto com advogado, muitas vezes tenho que pagar a mensalidade até que o juiz confirme o entendimento de que não podem aplicar 42% sem justificativa”, disse Marcos Galantier D’Agostini, ao portal de notícias. O corretor não quer trocar de plano de saúde, porque tem a mesma apólice há cerca de 30 anos. O problema é que nos planos coletivos, por adesão, como é o caso de Marcos, e também em planos empresariais os reajustes são determinados pelas próprias operadoras.

O advogado Rafael Robba, especialista em direito à saúde do escritório Vilhena Silva, afirma à Consumidor Moderno que sem limitação para os reajustes anuais fica a critério das empresas o aumento que será repassado para os consumidores. No caso dos planos coletivos empresariais, a negociação também é feita diretamente entre a empresa contratante e a operadora. No entanto, Robba lembra que são raros os casos de redução no percentual estipulado. Para o advogado, as operadoras não são transparentes quanto aos custos envolvidos e prejudicam a relação de consumo.


– Ainda que o reajuste esteja previsto em contrato, os dados utilizados pelas operadoras para apurar o índice do reajuste não são acessíveis às empresas contratantes, pois carecem de transparência. Elas ficam impossibilitadas de questionar o índice por não terem acesso à base de dados utilizada pela operadora para chegar ao percentual de aumento. Essa prática deveria ser analisada com mais intensidade por parte da ANS, que poderia fazer uma auditoria para verificar essas informações econômico-financeiras das operadoras, defende o advogado.


Atualmente, 80% da população coberta por planos de saúde possui contratos coletivos, ou seja, com reajustes livres. A insegurança com aumentos abusivos na mensalidade tem gerado uma demanda elevada na judicialização do setor.

De acordo com Robba, já há jurisprudência consolidada nos tribunais sobre o tema, obrigando os convênios a justificarem quais são os custos que levaram à aplicação dos reajustes. O advogado explica que nenhuma operadora até hoje foi capaz de demonstrar transparência nos cálculos.

– Cada vez mais os consumidores têm procurado a justiça para buscar uma forma de reverter esses aumentos injustificáveis. A falta de clareza e transparência que comprovem a necessidade do índice aplicado demonstra uma prática abusiva no entendimento do judiciário, que obriga que o reajuste seja estabelecido de acordo com o índice determinado pela ANS para os planos individuais e familiares.

Todos os anos, os planos individuais e familiares são reajustados de acordo com o que é determinado pela ANS. Em 2022, os consumidores amargaram um aumento de 15,5%, maior em 22 anos.

ANS autoriza reajuste

Posted by & filed under Saiu na Mídia, Notícias.

Rede Globo | Jornal Nacional | 26/05/2022 | Marcos Patullo

É o maior reajuste já aprovado pela agência reguladora para esse segmento nos últimos 22 anos. Segundo a ANS, o reajuste levou em consideração o aumento das despesas assistenciais e a pressão da inflação sobre os planos de saúde.

A Agência Nacional de Saúde Suplementar autorizou nesta quinta-feira (26) aumento de até 15,5% nas mensalidades de planos de saúde individuais e familiares.

O reajuste foi aprovado por três votos a um na tarde desta quinta-feira (26) em uma reunião virtual da ANS. É o maior índice já aprovado pela agência reguladora nos últimos 22 anos: 15,5%.

Segundo a agência, o reajuste recebeu sinal verde do Ministério da Economia e levou em consideração o aumento das despesas assistenciais e a pressão da inflação sobre os planos. O índice vale até abril de 2023.

Advogado Marcos Patullo, Vilhena Silva Advogados

Advogado Marcos Patullo, Vilhena Silva Advogados

Os planos individuais e familiares respondem por 16% do mercado. São aproximadamente 8 milhões de pessoas diretamente atingidas por esse índice recorde de reajuste. Especialistas do setor veem com preocupação a dificuldade dos segurados honrarem o pagamento dos contratos e também como vai ficar a situação dos planos coletivos.

O advogado Marcos Patullo explica que o reajuste dos planos de saúde coletivos costuma ficar acima dos índices definidos para os planos individuais. Nos planos coletivos, a ANS não define o índice, que é resultado da negociação direta entre operadoras, empresas ou associações contratantes.

“Nós temos que ver também a grande maioria que é constituída por planos coletivos, sejam planos empresariais ou coletivos por adesão que historicamente tem tido reajustes muito acima do reajuste que a ANS autoriza para os planos individuais. Essa é uma situação que preocupa bastante”, afirma.

A FenaSaúde, que representa as empresas do setor, diz que o reajuste é indispensável para recompor a variação de custos e que as despesas assistenciais aumentaram de R$ 165 bilhões em 2020 para R$ 206 bilhões no ano passado.

A Associação Brasileira de Planos de Saúde afirma que o reajuste real não é de 15% porque, em 2021, houve redução de 8% nas mensalidades.


“Você somando os dois anos, o efeito prático dos dois anos é que os planos de saúde familiares estão sendo reajustados em 6%. O efeito prático, um plano de saúde que custasse R$ 100 em dezembro de 2020, agora com a aplicação dos índices da ANS, estaria em R$ 106. O IPCA do mesmo período traria esse plano para R$ 115. Então, é importante olhar dentro do contexto. É o menor aumento de todos os setores regulados e da maioria dos bens de consumo do país. A dificuldade que as pessoas enfrentam nas suas vidas não é muito diferente da que o setor privado, as empresas também enfrentam”, diz o presidente do ABRAMGE, Renato Casarotti.

O Instituto de Defesa do Consumidor discorda da posição das empresas e afirma que no ano passado o reajuste foi negativo porque as operadoras gastaram muito menos e continuaram a ter altos lucros. O Idec diz que o mínimo que se espera das empresas é que elas não repassem o reajuste de 15% para os consumidores.

José Carlos Buechen é pai de um jovem de 21 anos com paralisia cerebral. O plano de saúde do filho é de R$ 1 mil por mês. Sem recurso para custear o próprio plano de saúde, a maior preocupação agora é como continuar pagando o contrato do filho.

“Já estava difícil antes, tinha que fazer uma vaquinha entre parentes e amigos para pagar o plano. Agora eu não tenho a menor ideia como eu vou resolver esse problema. Só Deus é que sabe, difícil”, diz.

planos de saúde , reajuste por faixa etária, contratos coletivos de planos de saúde

Posted by & filed under Saiu na Mídia, Notícias, Reajustes Abusivos, Na mídia.

O Globo | Pollyanna Bretas

A decisão terá impacto especialmente para os idosos e quem está prestes a completar 60 anos. Entenda

RIO – O Superior Tribunal de Justiça (STJ) autorizou a aplicação de reajuste de planos de saúde coletivos por faixa etária. A decisão terá impacto especialmente para os idosos e quem está prestes a completar 60 anos. São cerca de 7,4 milhões de beneficiários com 59 anos ou mais, de acordo com a Agência Nacional de Saúde Suplementar (ANS).

Até o julgamento desta quarta-feira (dia 23) havia sete recursos repetitivos discutindo o tema. Pelo menos 1.016 processos envolvendo essa discussão de reajuste por faixa etária nos planos coletivos estavam parados aguardando a decisão em vários estados do país.

Alguns contestam índices de aumento das mensalidades que chegam a 131%.

O reajuste por faixas etárias nas mensalidades dos planos de saúde coletivos é discutido na Justiça porque a Agência Nacional de Saúde Suplementar (ANS) só impõe tetos de valor para os planos individuais. Na prática, os ministros entenderam que as regras válidas para os contratos individuais poderiam ser aplicadas aos coletivos.

As condições são: que haja previsão contratual; que siga normas de órgãos governamentais reguladores; e não seja feito com cálculo aleatório ou aplicação de percentuais “desarrazoados”.


Para especialistas, no entanto, como o julgamento não fixou um percentual de aumento ou critérios mais objetivos para estabelecer o que seria considerado um percentual razoável ou máximo de reajuste, a judicialização deve continuar.

— Foi uma decisão já aguardada. Os magistrados fixaram os mesmos parâmetros usados para os reajustes por faixa etária dos planos individuais e familiares. Os planos de saúde devem respeitar os seguintes critérios: o reajuste precisa ter previsão contratual; os planos precisam observar e respeitar as normas de órgãos reguladores; e não podem aplicar percentuais desarrazoados ou aleatórios que, sem base atuarial idônea, onerem excessivamente o consumidor ou discriminem o idoso — explica Caio Henrique Fernandes, advogado especialista em direito à saúde do

Caio Fernandes, advogado e sócio do Vilhena Silva Advogados – OAB: 302.974

Caio Henrique Fernandes, advogado especialista em direito à saúde do escritório Vilhena Silva Advogados

escritório Vilhena Silva Advogados.

Para Marcos Novais, superintendente executivo da Associação Brasileira dos Planos de Saúde (Abramge), o reajuste por faixa etária é fator relevante para a manutenção do equilíbrio econômico do contrato de plano de saúde:


— Foi uma decisão importante e que garante previsibilidade e segurança para a operadora e para o consumidor — avalia ele.

A Federação Nacional de Saúde Suplementar (FenaSaúde), entidade que reúne 15 operadoras de planos de saúde responsáveis por 40% dos beneficiários do país, avalia como “acertada a decisão do STJ de reconhecer a validade de cláusula de reajuste por mudança de faixa-etária em contrato coletivo”.

Para a FenaSaúde, a decisão garante a segurança jurídica e a sustentabilidade do setor.

A entidade acrescenta ainda que os critérios de reajuste por faixa etária existem desde a regulamentação dos planos de saúde no país, sendo o reajuste em 10 faixas etárias foi normatizado há quase 20 anos. A FenaSaúde ressalta que neste modelo “os mais jovens pagam um pouco mais do que seria indicado para cobrir os custos de sua faixa-etária a fim de subsidiar os custos das faixas-etárias mais altas”, mas a medida evita o desequilíbrio das carteiras.


Cálculo e abusividade do reajuste

A segunda tese discutida no julgamento diz respeito aos critérios para definir se o reajuste é “desarrazoado.’ Segundo normas definidas pela ANS na Resolução Normativa 63/2003, para planos individuais, o último reajuste de idade deve ser aplicado aos 59 anos e não pode ser maior do que seis vezes o valor da primeira faixa (de zero a 18 anos).

Além disso, fixa que a variação das três últimas faixas (de 49 anos a 59 anos) não pode ser superior à variação acumulada entre a primeira e a sétima faixas.

Havia dúvida, no entanto, sobre como seria feito o cálculo da “variação acumulada”, e diversos processos judiciais discutem sobretudo a suposta abusividade do percentual.

Segundo o relator dos casos no STJ, ministro Paulo de Tarso Sanseverino, a média de reajuste para planos coletivos é de 48,72%. Já para a última faixa, de 42%.

“Na maioria dos casos, o índice superou e muito a média praticada no mercado”, disse ainda no início do julgamento, em novembro do ano passado. Em um dos casos analisados, os ministros consideraram legal um aumento de 40% para o último reajuste.


Ônus da prova

O julgamento também serviria para definir de quem seria a responsabilidade ou o ônus de provar que a base atuarial usada pelo plano de saúde para calcular o reajuste é inidônea: se do consumidor autor da ação ou da própria empresa.

O ministro Paulo de Tarso Sanseverino propôs a tese segundo a qual esse ônus caberia às operadoras de plano de saúde, pois têm acesso a documentação própria e têm maior capacidade técnica de produzirem a prova, mas ele foi voto vencido, e a maioria dos ministros decidiu que o melhor era uma definição caso a caso:

— Era previsível que o STJ aplicasse o mesmo entendimento dos individuais, mas o que achamos que ficou por decidir melhor é a questão do ônus da prova, que foi desafetado por maioria. Entendemos que o STJ teria ajudado muito se sedimentasse entendimento claro sobre o ônus da prova — sobre o cálculo do percentual de reajuste — ser das operadoras e não do consumidor — avalia Ana Carolina Navarrete, advogada e coordenadora do Programa de Saúde do Instituto de Defesa do Consumidor (Idec).