Gestão jurídica de clínica médica

Posted by & filed under Clínicas e médicos.

A operação de uma clínica médica transcende a excelência no atendimento assistencial. No cenário atual, a sustentabilidade de um estabelecimento de saúde está intrinsecamente ligada à solidez da sua gestão jurídica e de compliance. Diferente do atendimento prestado por um profissional liberal de forma isolada, a clínica assume uma estrutura empresarial que atrai responsabilidades complexas perante os pacientes, os órgãos reguladores, o fisco e a Justiça do Trabalho.

Para mitigar passivos, blindar o patrimônio dos sócios e garantir a segurança operacional, é fundamental implementar diretrizes preventivas alinhadas às exigências normativas e regulatórias do setor.

Segregando riscos: responsabilidade civil da instituição versus atuação médica

Um dos pilares da gestão jurídica de clínicas é compreender a natureza da responsabilidade civil envolvida. Enquanto a atuação do médico é, via de regra, avaliada sob a ótica da responsabilidade subjetiva (onde se apura a existência de culpa — imprudência, negligência ou imperícia), a clínica médica, na qualidade de fornecedora de serviços de saúde, pode responder de forma objetiva perante o Código de Defesa do Consumidor (CDC) em determinadas hipóteses ligadas à organização e aos serviços hoteleiros, ou responder solidariamente por atos de profissionais integrantes de seu corpo clínico.

  • Blindagem Contratual com o Corpo Clínico: Os vínculos com os médicos parceiros devem ser formalizados por meio de contratos robustos que definam com precisão a autonomia técnica do profissional, a ausência de subordinação clássica (afastando riscos de vínculo empregatício) e as diretrizes de responsabilidade civil individual.

  • Seguros de Responsabilidade Civil: É altamente recomendável a exigência ou estruturação de apólices de seguro proporcionais ao risco da atividade desenvolvida pela clínica e pelos especialistas.

Governança de prontuários e documentação probatoria

O prontuário médico é o documento mais importante na defesa de uma clínica em eventuais litígios judiciais ou éticos. Ele não serve apenas à continuidade do tratamento, mas possui valor probatório supremo.

  • Integridade e Rastreabilidade: Os registros — sejam físicos ou eletrônicos (PEP) — devem ser padronizados e imutáveis em sua cronologia. Retificações e aditivos necessitam de marcação temporal clara, sendo vedada a supressão ou reescrita de dados pretéritos.

  • Termo de Consentimento Informado (TCI) Personalizado: Modelos genéricos baixados da internet perdem validade jurídica. O TCI deve ser customizado para cada procedimento, detalhando riscos previsíveis, alternativas terapêuticas e limites da intervenção, cumprindo de forma efetiva o dever de informação imposto pelo ordenamento jurídico.

Conformidade regulatória, sanitária e tributária

A conformidade de uma clínica médica exige a manutenção rigorosa de um ecossistema documental atualizado junto aos órgãos de controle:

  • Licenciamento Ativo: Alvará da Vigilância Sanitária (VISA), licença do Corpo de Bombeiros, registro regular no Conselho Regional de Medicina (CREMESP) e licença de funcionamento municipal.

  • Planejamento Tributário e Societário: A otimização fiscal — incluindo estudos para enquadramento em benefícios como a equiparação hospitalar, quando cabível — exige alinhamento estrito com as normativas da Receita Federal, evitando autuações decorrentes de bitributação ou incorreções na distribuição de lucros.

Adequação à LGPD no tratamento de dados de saúde

O manuseio de dados pessoais sensíveis (prontuários, exames, histórico clínico) submete as clínicas às exigências rigorosas da Lei Geral de Proteção de Dados (LGPD) e às fiscalizações da Autoridade Nacional de Proteção de Dados (ANPD).

  • Controles de Acesso e Segurança: A infraestrutura de tecnologia da informação deve contar com criptografia, perfis restritos de acesso por colaborador e trilhas de auditoria para impedir vazamentos de dados ou acessos indevidos.

  • Transparência e Governança: Políticas de privacidade claras e canais eficientes para o exercício dos direitos dos titulares completam o programa de conformidade digital da instituição.

Perguntas frequentes

1. Qual é a diferença entre a responsabilidade civil do médico e a da clínica médica?

O médico responde, em regra, de forma subjetiva (sendo necessário comprovar sua culpa no evento danoso). A clínica, por sua vez, pode responder de maneira objetiva ou solidária por falhas estruturais, de atendimento ou decorrentes de atos praticados por profissionais vinculados à sua organização, conforme as diretrizes do Código de Defesa do Consumidor e da jurisprudência consolidada.

2. O termo de consentimento informado padrão isenta a clínica de processos?

Não. Termos genéricos ou genéricos demais não cumprem o dever legal de informação. Para ter validade jurídica perante os tribunais, o Termo de Consentimento Informado deve ser detalhado, específico para o procedimento a ser realizado e adaptado às condições do paciente.

3. Como evitar o risco de vínculo trabalhista com médicos parceiros na clínica?

A prevenção exige contratos de prestação de serviços ou locação de espaço redigidos com rigor técnico, nos quais se evidencie a autonomia técnica do profissional, a ausência de subordinação hierárquica rígida, a inexistência de exclusividade forçada e a correta emissão de notas fiscais relativas aos honorários.

Para facilitar esse processo, é essencial conhecer e seguir uma série de leis, portarias e resoluções relevantes. Aqui estão algumas delas:

Manter-se em conformidade com toda essa legislação é essencial para o bom funcionamento e a segurança jurídica da clínica médica. Uma assessoria jurídica competente pode auxiliar na confecção e manutenção dos documentos necessários, bem como no cumprimento das normas pertinentes.


Este artigo possui caráter meramente informativo e educativo, não constituindo consulta jurídica ou promessa de resultados.
Sérgio Meredyk Filho, advogado do Vilhena Silva Advogados

Sérgio Meredyk Filho

Conteúdo publicado e atualizado em: 29/04/2024
Autoria técnica: Sérgio Meredyk Filho, advogado e sócio do Vilhena Silva Advogados – OAB: 331.970
Revisão jurídica: Equipe Vilhena Silva Advogados


Planos de saúde coletivos terão aumento, reajuste plano de saúde

Posted by & filed under Reajustes Abusivos, Planos de Saúde Empresariais.

ESTADÃO | 29.04.24

Os planos de saúde coletivos terão reajuste de dois dígitos neste ano, de acordo com relatório da XP Investimentos com dados da Agência Nacional de Saúde Suplementar (ANS). O aumento médio foi de 15% no período entre dezembro de 2023 e fevereiro de 2024.

De acordo com o levantamento, os reajustes se mantêm nesse patamar pelo terceiro ano seguido. Em 2023, a alta média nos preços de planos coletivos foi de 14,38%; em 2022, os reajustes oscilaram na casa de 11,54%.

Dados da ANS registram 50,9 milhões de beneficiários no mercado, com 88,6% deles nos planos coletivos, sejam empresariais e por adesão, quando vinculados a uma entidade de classe ou administradora de benefícios. Os reajustes dos planos individuais e familiares são limitados pela agência, que fixa um teto.

Na lista de maiores grupos, o levantamento cita SulAmérica, Bradesco Saúde e Amil como os responsáveis pelas maiores taxas, superiores a 20%.

De acordo o levantamento, o mercado tem sido pressionado por aumentos de preços acima de 15% desde meados de 2023. Os estados de São Paulo e Rio de Janeiro pressionam os números para cima, com reajustes na casa de 20% nos últimos meses.

A expectativa dos especialistas responsáveis pelo relatório é de que “as precificações mais agressivas continuem ocorrendo por pelo menos mais um ano no mercado de planos de saúde”.

Entre os fatores que justificam a alta estão o aumento das despesas dos planos de saúde, com a retomada de atendimentos que haviam sido interrompidos durante a pandemia da covid-19, inflação de custos e incorporação de novas tecnologias.

Marcos Patullo - Vilhena Silva Advogados

Marcos Patullo – Vilhena Silva Advogados

Os reajustes podem impactar diretamente o usuário final de diversas maneiras, como explica Marcos Patullo, advogado especializado em direito à saúde e sócio do escritório Vilhena Silva Advogados.

“Os aumentos, que invariavelmente são acima dos que a ANS autoriza para os contratos individuais/familiares, acabam elevando demasiadamente as mensalidades. Em muitos casos, acabam representando verdadeiro obstáculo para a continuidade do contrato”, afirma.

Por outro lado, o especialista explica que a Justiça tem sido favorável aos consumidores em casos de judicialização. “A boa notícia é que o poder judiciário tem um entendimento favorável aos consumidores, quando eles se deparam com índices que fogem à razoabilidade e não são acompanhados de documentação que demonstrem a idoneidade da base atuarial utilizada para o seu cálculo”, explica.

O mercado de planos odontológico possui uma dinâmica distinta. Os aumentos de preços permanecem no nível de um dígito.

“As empresas que oferecem planos odontológicos juntamente com planos de saúde, como Hapvida, SULA e Amil, estão no limite superior dos aumentos de preços, enquanto a Odontoprev – que é uma operadora puramente de planos odontológicos – permanece no limite inferior”, diz outro trecho do documento.

Clínica médica, assessoria jurídica para clínicas e médicos

Posted by & filed under Clínicas e médicos.

A abertura de uma clínica médica envolve uma série de passos essenciais, especialmente em um mercado dinâmico e em expansão como o brasileiro. Segundo dados do Estudo de Demografia Médica no Brasil 2023, o país contava com mais de 562 mil médicos inscritos nos CRMs em janeiro de 2023, realizando milhões de consultas anualmente. Paralelamente, o SEBRAE relata que o número de clínicas médicas no Brasil se aproxima de 300.000, o que indica um cenário competitivo e diversificado, com a maioria dos negócios sendo de micro e pequeno porte.

Metodologia Sólida

Para aqueles que almejam empreender nesse setor, é crucial seguir uma metodologia sólida desde a concepção da ideia até a operacionalização do negócio o primeiro passo é realizar uma pesquisa de mercado abrangente e uma análise detalhada dos concorrentes na região de atuação, identificando as necessidades do público-alvo.

Em seguida, é necessário definir claramente os serviços a serem oferecidos, estruturar a parte legal, societária e tributária do empreendimento, além de calcular os custos, investimentos e escolher o local físico adequado.

Formalização do negócio

Com a base estabelecida, é preciso formalizar o negócio, elaborando o Contrato Social, registrando-o na Junta Comercial e obtendo o número do CNPJ junto à Receita Federal. A escolha do regime tributário (Simples Nacional, Lucro Presumido ou Lucro Real) e dos CNAEs de atuação também são passos importantes nessa etapa.

Os CNAEs mais comuns para clínicas médicas incluem:

  • 8630-5/01: Atividade médica ambulatorial com recursos para procedimentos cirúrgicos;
  • 8630-5/02: Atividade médica ambulatorial com recursos para exames complementares;
  • 8630-5/03: Atividade médica ambulatorial restrita a consultas;
  • 8630-5/04: Atividade odontológica;
  • 8630-5/06: Serviços de vacinação e imunização humana;
  • 8630-5/07: Reprodução humana assistida;
  • 8630-5/99: Atividades ambulatoriais não especificadas anteriormente.

Além disso, é necessário obter os Alvarás de Funcionamento, a Licença Sanitária e os Certificados de Conformidade do Corpo de Bombeiros e de Limpeza Urbana, bem como o Registro no Conselho Regional de Medicina.

Formação de equipe capacitada e especializada

Com as formalidades cumpridas, o próximo passo é montar uma equipe capacitada e especializada, considerando questões trabalhistas e oferecendo treinamentos específicos. É importante avaliar o interesse em credenciar a clínica em planos de saúde, como também investir em estratégias de marketing eficazes.

Para simplificar o processo, muitos empreendedores contam com assessorias e contabilidades especializadas, que podem agilizar os trâmites iniciais a baixo custo.

Assessorias especializadas

Para a continuidade do negócio, é fundamental considerar assessorias jurídicas, comerciais, de treinamento e gestão. Uma assessoria jurídica especializada é particularmente importante para lidar com a documentação necessária, dessa forma garante conformidade com regulamentações da ANVISA, da Prefeitura, do CRM, entre outros.

O escritório Vilhena Silva Advogados possui especialização nesse setor e pode auxiliar na confecção e manutenção dos documentos necessários, orientando sobre procedimentos legais e melhores práticas de gestão. Agendar uma reunião com um especialista pode ser um passo importante para garantir que todos os direitos e deveres sejam plenamente respeitados.

Este artigo possui caráter meramente informativo e educativo, não constituindo consulta jurídica ou promessa de resultados.


Sérgio Meredyk Filho, advogado do Vilhena Silva Advogados

Sérgio Meredyk Filho

Conteúdo publicado e atualizado em: 26/04/2024
Autoria técnica: Sérgio Meredyk Filho, advogado e sócio do Vilhena Silva Advogados – OAB: 331.970
Revisão jurídica: Equipe Vilhena Silva Advogados
 

pensão por morte; cumular benefícios INSS

Posted by & filed under Notícias, Direito Patrimonial e Sucessões.

Você sabia que, em certas circunstâncias, é possível receber mais de uma pensão por morte?

No INSS, essa oportunidade está ao alcance de beneficiários que se enquadram em determinadas condições.

A Lei 8.213/91 em seu artigo 124 estipula os casos em que não é possível cumular mais de um benefício e dentre eles está a pensão por morte de cônjuge ou companheiro, mas o que isso significa?

Significa dizer que uma pessoa não pode ser pensionista em razão do falecimento de um marido e um companheiro, como, por exemplo, uma pessoa que era casada e o cônjuge falece e posteriormente inicia outro relacionamento seja união estável ou casamento e o segundo cônjuge ou companheiro também falece, não podendo a pessoa cumular as duas pensões, podendo tão somente escolher a de maior valor.

No entanto, caso as pensões sejam de órgãos pagadores diversos, é possível cumular ambas, como por exemplo o caso de um segurado do INSS e alguma outra previdência de regime próprio.

Já quanto a possibilidade de cumular pensões de parentescos diferentes, não há na previsão legal qualquer exclusão para tanto, como exemplo podemos citar pensão de marido e filho, pensão de ambos os pais dentre outras situações específicas.

Sendo assim,  para que se tenha direito a mais de uma pensão é necessário que alguns requisitos sejam cumpridos, no caso de pensão de marido e filho para que tenha direito a pensão do filho este filho não pode ter descendentes e cônjuge e será necessário comprovar a dependência econômica para que então tenha direito.

Cumpre esclarecer que cônjuge possui dependência presumida não havendo que se comprovar a dependência econômica, no entanto pais deverão comprovar a dependência econômica do filho.

Tal dependência econômica é comprovada através de documentos como: extrato bancário, comprovante de pagamento de despesas médica, despesas como mercado, remédios, água, luz, bem como eventual dependência declarada no imposto de renda.

Já com relação ao filho este pode receber a pensão tanto do pai quanto da mãe enquanto não completar os 21 (vinte e um) anos de idade, ou de forma vitalícia caso comprove alguma invalidez ou deficiência intelectual, mental ou grave.

Assim, percebe-se que inúmeras são as situações em que um beneficiário poderá receber mais de uma pensão, desde que não esteja excluído em lei, e que cumpra todos os requisitos necessários para tanto.

É importante estar ciente das normas previdenciárias aplicáveis para entender melhor os seus direitos e obrigações específicas, para saber se você se encaixa em alguma das possibilidades de cumulação de benefícios consulte um advogado especializado.

cancelamento unilateral plano de saúde; cancelamento plano de saúde;

Posted by & filed under Saiu na Mídia, Notícias, Rescisão unilateral.

BBC News | Por: André Biernath | 17.04.24

Relatos de clientes que tiveram o convênio suspenso aumentaram consideravelmente nos últimos meses, apontam especialistas. Muitas vezes, as pessoas são idosas ou realizam tratamentos para doenças graves, como o câncer. Entenda quais são os direitos do consumidor numa situação dessas.

Durante uma consulta de rotina com o cardiologista, a aposentada Stella Tarantino Lima, de 90 anos, foi orientada a marcar uma avaliação com um nefrologista, o médico especialista em rins. Mas o que parecia ser uma tarefa simples se transformou rapidamente num susto e numa enorme dor de cabeça que se prolongou por semanas.

Logo após a passagem pelo cardiologista, uma das filhas de Stella, a engenheira Marília Tarantino Burger, foi buscar na internet um nefrologista que estivesse dentro da cobertura da Unimed Nacional, o convênio da mãe dela.

Apesar de mudanças constantes nos nomes de empresas e nos pacotes de benefícios oferecidos, a aposentada paga o plano de saúde há mais de 30 anos. Atualmente, a mensalidade sai por cerca de R$ 3.900,00.

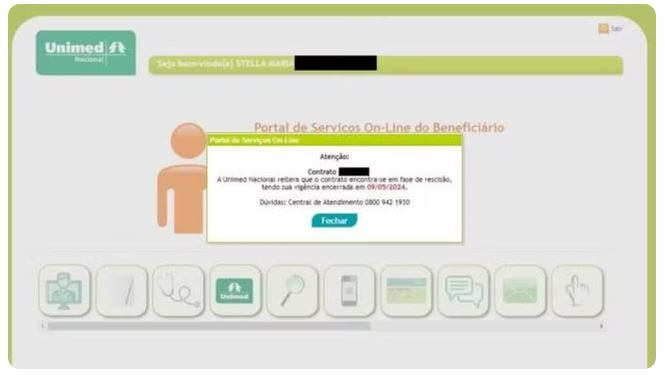
Ao acessar o portal do cliente no final de março, porém, veio a surpresa na forma de uma mensagem: “A Unimed Nacional reitera que o contrato encontra-se em fase de rescisão, tendo sua vigência encerrada em 09/05/2024.”

“Fiquei perplexa, não entendi direito o que aquilo significava…”, relata Marília.

“Procurei uma consultora que analisa os planos de saúde e ela me confirmou que o plano seria de fato rescindido.”

“E só descobrimos isso por acaso, porque entramos no sistema para buscar um especialista”, destaca ela.

Stella confessa que ficou indignada e aborrecida com a notícia.

“Simplesmente me botaram para fora, sem justificativa nenhuma”, conta ela

“Imagine pagar por um serviço durante 30 anos, para uma entidade que você confia, e de repente ser ‘cancelada’.
Fiquei frustrada e com medo, pois já tenho 90 anos.”

A jornalista Mônica Tarantino, outra filha de Stella, resolveu expor a situação nas redes sociais. Uma postagem que ela compartilhou no Linkedin sobre o caso recebeu mais de 9,5 mil curtidas.

Rafael Robba, especialista em Direito à Saúde

Rafael Robba, especialista em Direito à Saúde

“Nos comentários, muita gente relatou situações bem parecidas, de idosos, de pessoas em tratamento de câncer e até de crianças com autismo que acabaram excluídas pelos planos de saúde”, destaca Mônica

“Eu não esperava essa repercussão com a postagem. Porque as empresas cancelam um contrato aqui e ali e achamos que sempre são casos pontuais. Mas não é uma coisa individual. Parece existir um problema coletivo aqui”, considera ela.

De fato, os números da Agência Nacional de Saúde Suplementar (ANS), a instância do governo responsável por regular esse setor, mostram que essas rescisões de contrato pelas empresas são relativamente frequentes.

Segundo reportagem publicada no jornal Valor Econômico, nos últimos cinco anos foram mais de 69 mil reclamações relacionadas ao cancelamento unilateral dos planos de saúde. Apenas nos três primeiros meses de 2024, a ANS contabilizou 4,8 mil queixas do tipo.

O advogado Rafael Robba, sócio do Vilhena Silva, escritório especializado em direito à saúde, também notou um aumento de casos parecidos ao de Stella.

“Essa prática dos planos de saúde tem se tornado cada vez mais comum”, observa ele.

“Nós fizemos um levantamento aqui no escritório e, só no primeiro trimestre deste ano, ingressamos com o triplo de ações relacionadas à rescisão de contratos em comparação com o mesmo período do ano passado.”

‘Legislação omissa’
Robba explica que existem dois tipos principais de planos de saúde. O primeiro é o individual, que uma pessoa contrata diretamente para si ou para a família.

O segundo é o coletivo, que geralmente é acertado por uma empresa para os funcionários — ou por sindicatos e entidades de classe para os associados.

“Para os planos individuais ou familiares, a legislação proíbe o cancelamento unilateral do contrato, a menos que exista inadimplência ou fraude”, explica o advogado.

No entanto, a mesma regra não vale para os convênios coletivos. Nesses casos, as empresas podem, sim, fazer o cancelamento quando bem entenderem, se isso estiver previsto no contrato que foi assinado no início.

A rescisão só deve respeitar três regras. Número um: ela só pode ocorrer na data de aniversário do contrato. Dois: toda a carteira de clientes daquele plano coletivo deve perder o acesso (ou seja, não é possível excluir um indivíduo específico). E três: os usuários devem ser avisados com dois meses de antecedência sobre o término.

“A legislação é omissa e, por conta disso, as operadoras colocam no contrato essa previsão de que podem cancelar o contrato sem nenhuma justificativa”, opina Robba.

A advogada Marina Magalhães, pesquisadora do Programa de Saúde do Instituto de Defesa do Consumidor (Idec), destaca que a esmagadora maioria dos brasileiros que possuem planos de saúde estão em contratos coletivos — como a própria Stella.

“Cerca de 82% dos brasileiros com acesso à saúde complementar têm planos coletivos”, estima ela.

“Os planos individuais, em que não há a possibilidade de cancelamento, são uma minoria e estão cada vez mais restritos e difíceis de contratar”, complementa ela.

Os consumidores precisam recorrer, então, aos planos coletivos oferecidos para empresas, sindicatos e associações, mesmo que exista o risco do cancelamento unilateral.

No entanto, essa rescisão pode ser contestada na Justiça — algo que os especialistas ouvidos pela BBC News Brasil dizem estar cada vez mais frequente.

“Em determinadas situações, esses cancelamentos podem ser considerados abusivos, principalmente quando o contrato inclui pessoas muito idosas ou que fazem um tratamento de saúde, que dificilmente vão conseguir contratar outro plano”, aponta Robba.

“Nesses casos, a rescisão contraria a própria natureza do plano de saúde, que é justamente proteger a pessoa quando ela precisa de um cuidado. Nós pagamos o convênio por longos anos, enquanto estamos saudáveis, para justamente ter a garantia de usá-lo quando necessário.”

“E essa decisão deixa a pessoa numa situação de extrema vulnerabilidade”, complementa ele.

“No Idec, consideramos essa prática patentemente abusiva, em desacordo com o Código de Defesa do Consumidor e o Código Civil”, destaca Magalhães.

A mensagem que as filhas de Stella viram quando acessaram o portal de serviços da Unimed Nacional — Foto: BBC

Robba explica que, nesses casos, os advogados que representam os clientes podem entrar com pedidos de liminar na Justiça para restaurar o plano — geralmente, os juízes tomam decisões favoráveis às pessoas e contrárias às empresas.

“O Judiciário tem dado respostas muito rápidas nessas situações, muitas vezes no mesmo dia”, diz ele.

“A ideia da liminar é justamente preservar o bem jurídico mais valioso que nós temos, que é a saúde e a vida. Em situações de cancelamento, o Judiciário tem dado respostas efetivas para impedir esse tipo de abuso contra o consumidor.”

Os especialistas concordam que, apesar da agilidade dos processos e das liminares na Justiça, é preciso pensar em maneiras de resolver o problema na origem — ou seja, diminuir as brechas na legislação e coibir o cancelamento unilateral dos planos.

Existe um projeto de lei em discussão na Câmara que pretende mudar algumas das regras que regem o mercado dos convênios.

O PL 7419, criado em 2006, agrega cerca de 270 propostas de modificações na legislação — entre elas, uma possível proibição do cancelamento unilateral dos contratos coletivos.

O atual relator do projeto é o deputado Duarte Jr. (PSB-MA), que divulgou um parecer sobre as mudanças na lei em setembro do ano passado e fez o assunto voltar à pauta.

Em outubro, porém, o deputado Arthur Lira (PP-AL), presidente da Câmara, disse que o projeto de lei dos planos de saúde ainda não seria colocado em votação pelo plenário, pois há a necessidade de se discutir melhor o assunto e incluir as operadoras de saúde no debate.

“Não temos nenhuma sinalização de que esse cenário vai mudar em breve”, lamenta Magalhães.

‘Qualidade do serviço’ e ‘sustentabilidade’
Procurada pela reportagem, a ANS informou que “atua ativamente na defesa dos direitos de todos os beneficiários da saúde suplementar, mantendo e atualizando normativos que visam protegê-los”.

“Por isso, a reguladora destaca que tem regras claras sobre o cancelamento de planos e salienta que a operadora que rescindir o contrato de beneficiários, seja de plano coletivo ou individual, em desacordo com a legislação do setor pode ser multada em valores de até R$ 80 mil.”

“Importante destacar que é lícita a rescisão unilateral, por parte da operadora, do contrato coletivo com beneficiários em tratamento. No entanto, se houver a rescisão do contrato de plano coletivo (por qualquer motivo) e existir algum beneficiário ou dependente em internação, a operadora deverá arcar com todo o atendimento até a alta hospitalar. Da mesma maneira os procedimentos autorizados na vigência do contrato deverão ser cobertos pela operadora, uma vez que foram solicitadas quando o vínculo do beneficiário com o plano ainda estava ativo”, destaca a ANS.

“A agência orienta o usuário que estiver enfrentando problemas de atendimento para que procure, inicialmente, sua operadora para que ela resolva o problema e, caso não tenha a questão resolvida, registre reclamação junto à ANS nos canais de atendimento [site, telefone e postos físicos]”, conclui a nota.

Já a Associação Brasileira de Planos de Saúde (Abramge) destacou que, “com o objetivo de garantir a qualidade na prestação dos serviços de saúde e a sustentabilidade dos contratos, as operadoras avaliam continuamente cada um dos seus produtos comercializados em conformidade com as regras da Agência Nacional de Saúde Suplementar (ANS)”.

“Essa avaliação pode indicar a necessidade de readequar a estrutura dos produtos (planos de saúde) e descontinuar outros. Vale ressaltar, portanto, que pode haver a rescisão do contrato entre as pessoas jurídicas (a empresa contratante e a operadora) a pedido de uma ou outra parte, devendo ser sempre precedida de notificação prévia, observando-se as disposições contratuais”, explica o texto.

“As operadoras possuem amplo portfólio de planos de saúde ativos sendo comercializados, proporcionando assim opções para quem deseja manter ou adquirir acesso à saúde suplementar”, diz a Abramge

Plano restaurado

Enquanto buscava documentos e estudava as alternativas judiciais e de novos planos de saúde, a família Tarantino foi surpreendida por uma nova notícia.

A Qualicorp, empresa que administra os planos de saúde, entrou em contato com Mônica no dia 11 de abril e informou que houve um “erro de comunicação”. Portanto, o plano de saúde de Stella não havia sido cancelado de fato.

A BBC News Brasil entrou em contato com a Qualicorp e com a Unimed Nacional, que confirmaram a informação.

“Já estamos em contato com a família da beneficiária para garantir que todas as questões sejam esclarecidas de forma abrangente e satisfatória”, escreveu a Unimed.

“O plano está ativo e disponível para utilização, tanto pela beneficiária, quanto pelos demais associados da entidade. A administradora de benefícios informa que enviou comunicação para a cliente para prestar o devido esclarecimento e disponibiliza seus canais oficiais para esclarecer mais informações e tirar dúvidas”, complementou a Qualicorp.

Para Mônica, a notícia representa um alívio, mas não resolve todos os problemas.

“O cancelamento da exclusão da minha mãe resolve temporariamente uma questão individual que ganhou muita visibilidade, mas não muda um cenário que permite às operadoras excluírem unilateralmente os usuários dos planos por adesão”, avalia ela.

“Isso precisa ter fim, o que só acontecerá quando houver legislação que ponha um freio em mais esse abuso.”

Mônica pretende agora compilar todos os relatos que foram compartilhados nas postagens de redes sociais sobre cancelamentos de planos de idosos, crianças com autismo ou pacientes com câncer — e depois compartilhá-los com as autoridades.

“Quem sabe isso possa servir de subsídio para que as agências reguladoras e os legisladores tomem alguma decisão?”, questiona ela.

Já Stella diz ter perdido a confiança no plano de saúde — e teme ser excluída novamente no futuro.

“Quem garante que eles não vão me colocar para fora de novo assim que essa crise de agora for esquecida?”, conclui ela, referindo-se à repercussão do seu caso.