Você conhece os direitos de quem tem câncer?

Posted by & filed under Saiu na Mídia.

Veja Saúde | Tatiana Kota


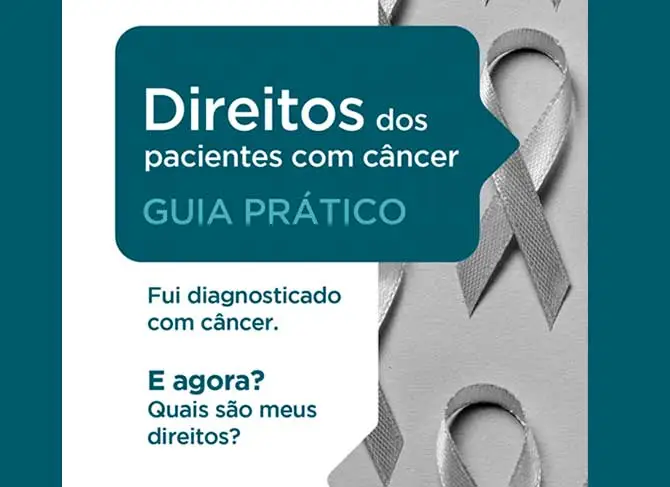
Guia prático esclarece as garantias legais de pacientes oncológicos.

De acordo com dados do Instituto Nacional de Câncer (Inca), a estimativa para cada ano do triênio 2023-2025 é de 704 mil novos casos de câncer no Brasil. A prioridade deve ser o combate à moléstia, tanto no setor de saúde pública, como na privada.


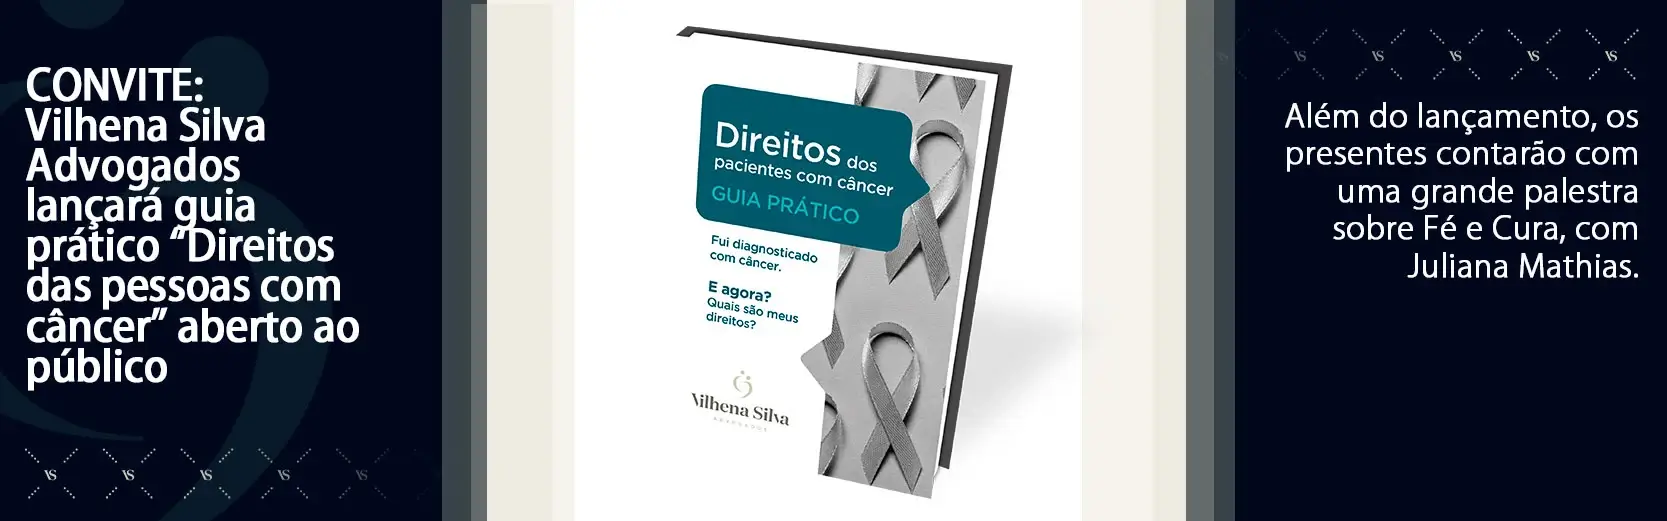
LANÇAMENTO DO GUIA PRÁTICO GRATUITO DE DIREITOS DE QUEM TEM CÂNCER

A relevância do assunto levou o escritório Vilhena Silva Advogados a produzir uma obra completa e gratuita, de leitura simples e prática, sobre os direitos dos pacientes com câncer.

O Guia Prático de Direito dos Pacientes com Câncer foi lançado em 28 de novembro, na sede do Vilhena Silva Advogados, na avenida Paulista. Ao longo de suas 52 páginas, a obra oferece informações essenciais e para enfrentar a doença.

A preocupação com o cuidado do paciente e seus familiares foi confirmada pela Lei n.º 14.758/2023, que instituiu a Política Nacional de Prevenção e Controle do Câncer no âmbito do Sistema Único de Saúde (SUS). Já o Programa Nacional de Navegação da Pessoa com Diagnóstico de Câncer reafirmou a necessidade de humanizar o atendimento, bem como ressaltou a importância do processo de avaliação para incorporação de tecnologia.

Além disso, consolidou o prazo máximo de 180 dias para que uma nova tecnologia seja incorporada ao SUS.

Contudo, apesar desses avanços, ainda há retrocessos. Em setembro deste ano, os pacientes foram surpreendidos com o julgamento dos recursos relacionados ao fornecimento de fármacos pelo sistema público. De acordo com o ministro Luís Roberto Barroso, a falta de critérios claros sobre alguns tratamentos sobrecarrega o Poder Judiciário e os sistemas de saúde, gerando impactos econômicos, sociais e administrativos.

Sob o discurso de igualdade no acesso à saúde e uma severa crítica ao aumento exponencial das demandas judiciais individuais, o Supremo Tribunal Federal (STF) definiu parâmetros para cobertura de medicamentos registrados na Agência Nacional de Vigilância Sanitária (Anvisa) não incorporados ao SUS pela via jurídica.


A que medicamentos o paciente tem direito?

Em regra, o entendimento firmado pelo STF impede a cobertura de remédios não inclusos no rol do SUS, mas admite exceções se o paciente preencher os seguintes requisitos cumulativamente:

  • Recusado pela via administrativa;
  • Ilegalidade do ato de não incorporação pela Comissão Nacional de Incorporação de Tecnologias no Sistema Único de Saúde (Conitec), ausência do pedido de inclusão ou a demora na apreciação;
  • Impossibilidade de substituição por outro medicamento disponível nas listas do SUS e dos protocolos clínicos e diretrizes terapêuticas;
  • Comprovação, à luz da medicina baseada em evidências, da eficácia, acurácia, efetividade e segurança do fármaco, necessariamente respaldadas por evidências científicas de alto nível;
  • Imprescindibilidade clínica do tratamento, comprovada mediante laudo médico fundamentado;
  • Incapacidade financeira de arcar com o custeio do fármaco.

Na mesma linha, o STF firmou acordo para a criação de uma plataforma nacional que deverá unificar todos os dados sobre demandas de medicamentos.

É importante mencionar que a decisão reafirma o poder da Conitec, responsável pela incorporação ou exclusão de novos medicamentos e procedimentos, além de elaborar protocolos e diretrizes terapêuticas, baseada em evidências científicas sobre eficácia, acurácia, efetividade e segurança da tecnologia, bem como a avaliação financeira dos benefícios e custos em relação às opções já existentes.

Porém, a recente decisão de padronizar o entendimento e generalizar as demandas judiciais impactou negativamente ao interromper muitos tratamentos, bem como impedirá o início de novas terapêuticas inovadoras. Por ora, infelizmente, não há como mensurar o impacto desse posicionamento para os pacientes oncológicos.


O acesso a novos medicamentos via plano de saúde

A constante inovação no combate às moléstias trouxe um descompasso entre a necessidade do beneficiário e o impacto financeiro das operadoras de planos de saúde.

O conhecido Rol da ANS, que contém a lista com exemplos de procedimentos e tratamentos obrigatórios que os convênios devem cobrir, sofreu mudanças com a Lei n.º 14.454/2022. Isso flexibilizou o rol ao permitir a inclusão de tratamentos não listados sob critérios específicos.

Como no SUS, a inclusão também depende de análise técnica e econômica, demonstrando eficácia clínica comprovada. O intervalo entre o lançamento de uma droga inovadora no mercado e a efetiva inclusão, além da demora na ampliação da bula para outros diagnósticos, gera conflitos de interesses entre o paciente, médico e o sistema de saúde.

Infelizmente, alguns tratamentos oncológicos não são custeados pelos planos, com a alegação de uso off label (fora da bula) ou não contemplada na lista obrigatória das assistências médicas. Esse é o principal motivo de o beneficiário recorrer ao Poder Judiciário para obter o medicamento ou terapêutica.

Outros direitos de quem tem câncer

A Legislação também garante outras proteções ao paciente oncológico, como:

  • Auxílio-doença: concedido no afastamento das atividades laborais e habituais por mais de 15 dias. Precisa de vínculo com a Previdência Social. A Lei ainda garante isenção de carência nos casos de agravamento da doença.
  • Aposentadoria por invalidez: Segurada recebe quando não possui condição de trabalho e já recebeu o auxílio-doença pelo I

    NSS. Nesse caso, a renda mensal será de 100% do valor do seu benefício.

  • Isenção do imposto de renda: sobre os proventos de aposentadoria e pensão. Vale somente para pessoas aposentadas ou pensionistas, seja do regime próprio ou do regime geral (INSS).
  • Isenção na compra de veículos: sem a incidência dos impostos de ICMS e IPI, além da dispensa do pagamento do IPVA. A regra se aplica a veículos adaptados às necessidades da paciente em razão de limitações físicas.
  • Retirada do FGTS e do PIS/PASEP: paciente ou dependente recebe o benefício com o diagnóstico de um tumor.
  • Reconstrução mamária: o plano de saúde arca com a cirurgia plástica de reconstrução, conforme recomendação médica.
Apesar dos avanços nas tecnologias e em algumas leis, a disponibilidade de tratamentos modernos, a limitação de cobertura e a burocracia ainda continuam sendo barreiras.

Enfrentar esses desafios requer resiliência dos pacientes e ações mais enérgicas do poder público, para que o acesso seja realmente universal.
 

cancelamento unilateral plano de saúde; direito à saúde planos cancelados; SulAmérica cancelamento de plano de saúde; home care negado plano de saúde

Posted by & filed under Saiu na Mídia, Cancelamento do plano de saúde.

Folha | Andreza de Oliveira


Operadoras cancelam planos de saúde de crianças com paralisia e síndromes raras

A pedagoga Natasha Caramaschi del Gallo descobriu no último dia 8, por um e-mail na caixa de spam, que o plano de saúde de seu filho havia sido cancelado unilateralmente enquanto ele ainda estava na UTI.

Portador de paralisia cerebral e epilepsia descompensada, Bernardo Caramaschi tem 9 anos e está internado desde maio, inicialmente para tratar um quadro de dengue. Mas depois foi descoberto que o problema era mais grave: o menino estava com uma infecção por causa de um procedimento feito no último ano para tratar escoliose.

Natasha diz que o filho já passou por, pelo menos, 15 outras internações ao longo da vida. Isso fez com que a família priorizasse o plano de saúde do menino, que custa, em média, R$ 2.400 por mês.


Bernardo, 9, e sua mãe, Natasha Caramaschi, em UTI do Hospital Infantil Sabará – Karime Xavier/Folhapress

Desospitalização

Em 9 de outubro, o Hospital Infantil Sabará, onde o menino está internado, o liberou para a desospitalização para continuar o tratamento em casa, por home care —modelo ao qual tinha acesso desde 2016. Por causa do cancelamento, porém, a opção foi negada por prestadoras do serviço.

O plano de saúde de Bernardo é da SulAmérica e é administrado pela Qualicorp. Foi adquirido em 2013. Desde então, o plano, que era coletivo por adesão, sofreu aumentos, segundo a mãe, o que fez com que optassem por pedir a individualização do plano no último ano.

Descumprimento de ordens judiciais

De acordo com ela, a operadora tem desobedecido ordens judiciais, tanto em relação ao home care como quanto à manutenção do plano. “Ele tem uma condição de saúde muito grave, então quando apresentamos o caso ao juiz pela primeira vez ele entendeu que o Bernando não poderia ficar sem plano e permitiu que eu saísse para ele continuar.”

Na última segunda-feira (11), Natasha foi informada pelo hospital em que Bernardo está internado de que assim que houvesse uma negativa do plano, o valor em aberto migraria imediatamente para a conta particular do paciente. Ao entrar em contato com o convênio, entendeu que o menino estava sem a cobertura dos serviços de saúde desde 1º de novembro.

Reativação do plano

Natasha então compartilhou o caso do filho nas redes sociais, gerando grande comoção. Na terça-feira (12) de manhã o plano foi reativado.

Arícia Freitas e a filha Maitê Cardoso, de 7 anos, enfrentavam em Joinville (SC) o mesmo problema que Natasha e Bernardo. Portadora da síndrome de West e encefalopatia epiléptica, a menina também teve seu plano da SulAmérica operado pela Qualicorp cancelado em 1º de novembro.

Arícia conta que tentou marcar uma consulta de fisioterapia da filha, mas não conseguiu. “Cheguei a achar que fosse alguma falha do aplicativo”, diz. Na última terça, ela recebeu um comunicado da clínica onde a filha faz tratamento dizendo que o plano não estava sendo aceito.

Arícia diz que então acionou a advogada da família, apesar dos gastos que isso implica. “Vivemos de ajuda até para pagar o plano da Maitê. Nos enterramos em dívidas para manter a nossa filha bem.”

Home care fundamental

O home care também é fundamental para a sobrevivência de Maitê, afirma a mãe. Em casa, ela recebe mensalmente um kit com frascos, bombas de oxigênio e a dieta enteral —a criança se alimenta por sonda. “E tudo isso consegui via liminar”, diz.

O caso de Maitê também foi compartilhado nas redes sociais e chegou até Natasha, que republicou os conteúdos postados por Arícia pedindo ajuda para a criança, ainda na terça. No fim do dia o plano da menina também foi reativado.

Em nota, a SulAmérica afirma ter reativado os planos de saúde para que os beneficiários possam dar continuidade aos tratamentos. A operadora diz lamentar profundamente o ocorrido e afirma não realizar cancelamentos de forma massiva ou unilateral.

Sócio do escritório Vilhena Silva Advogados, especializado em direito da saúde, o advogado Rafael Robba diz que a legislação é omissa e acaba dando margem para as operadoras praticarem esse tipo de rescisão. Os planos coletivos, contratados por empresas ou associações, são diferentes dos individuais e familiares, de acordo com ele, e a legislação só proíbe a rescisão de individuais e familiares, que podem ser cancelados apenas por inadimplência ou fraude.

No entanto, para cancelar o plano, a operadora deve avisar o cliente com pelo menos 60 dias de antecedência. “Coloca o consumidor numa situação de extrema vulnerabilidade. Então essas situações acabam indo parar na Justiça”, diz Robba.

Cancelamento imotivado

A prática de cancelamento imotivado, segundo ele, costuma ocorrer em contratos que geram altos custos para as operadoras, como de pessoas mais velhas e pacientes em tratamento ou que possuem doenças crônicas.

A ANS (Agência Nacional de Saúde Suplementar), contudo, proíbe a prática de seleção de riscos em qualquer tipo de plano e estabelece que as regras para a rescisão de planos de saúde devem estar previstas no contrato assinado com a operadora. A agência foi procurada pela reportagem para comentar os dois casos da SulAmérica e Qualicorp, mas não respondeu até a publicação deste texto.

cobertura de seu tratamento do plano de saúde, tratamento junto ao plano de saúde

Posted by & filed under Tratamento Médico, Problemas Contratuais.

4 dicas para obter a cobertura de seu tratamento junto ao plano de saúde


Elencamos algumas dicas importantes para obter a cobertura de seu tratamento em tempo adequado e, ao mesmo tempo, se munir de documentos. Dessa forma, caso seja necessário, você já tem o que precisa para registro de uma reclamação formal em órgão público ou para uma ação judicial. Confira!

Na hora que precisamos de um tratamento de saúde somos muitas vezes surpreendidos com um atendimento demorado, burocrático, sem a atenção que nossa saúde necessita. Não bastasse isso, após um longo período de espera o consumidor é surpreendido com uma resposta de negativa de cobertura, na maioria das vezes sem justificativa da negativa ofertada.

1) REGISTRE SUAS COMUNICAÇÕES

Busque sempre documentar a solicitação de qualquer tratamento. Tente sempre trocar e-mails com a Operadora do Plano de Saúde ou então com os prestadores de serviços médicos e hospitalares. Nesse último caso, solicite por e-mail esclarecimentos de quando foi solicitada a autorização do procedimento e se já houve resposta. Não havendo a possibilidade de trocar e-mails, encaminhe mensagens nos canais de atendimento ao cliente ou fale conosco no site das operadoras, dando informações sobre o beneficiário e o procedimento que aguarda cobertura. Paralelamente, sempre que falar nos canais de atendimento por telefone, anote o nome do atendente, o dia, horário e o número de protocolo da ligação.

2) PEÇA PARA SEU MÉDICO JUSTIFICAR O TRATAMENTO

Uma forma de evitar que o Plano de Saúde retarde a autorização solicitando relatórios médicos, exames e quaisquer outros esclarecimentos é de extrema importância que o médico responsável pelo tratamento ao prescrevê-lo elabore um relatório médico. Referido relatório se possível deve conter um breve histórico do paciente com diagnóstico se já houver algum, a indicação do tratamento, cirurgia ou exame, a justificativa deste, bem como as consequências para saúde do paciente caso não seja realizado. 

3) ATENDIMENTOS DE URGÊNCIA E EMERGÊNCIA

Quando um procedimento ou tratamento complexo ou uma internação é encaminhado para o Plano de Saúde pelo médico ou hospital, a Operadora possui um prazo de até 21 dias úteis para conceder autorização, conforme determinação da própria ANS. Assim, caso o tratamento necessitado não possa esperar esse prazo, o médico deve especificar no pedido ou relatório médico a gravidade do tratamento, bem como a necessidade de início do tratamento em caráter de urgência e emergência se for o caso.

Havendo a prescrição em caráter de urgência ou emergência de forma justificada pelo médico, o Plano de Saúde deve fornecer a cobertura imediatamente, sem poder de forma alguma opinar ou interferir na conduta e na prescrição médica. 

4) EXIJA NEGATIVA DE COBERTURA FUNDAMENTADA E POR ESCRITO

Na hipótese do plano de saúde negar algum tratamento ou procedimento, o beneficiário tem direito de saber o motivo da negativa, bem como que a empresa formalize por escrito essa recusa de atendimento. Tal direito advém do próprio direito à informação previsto no Código de defesa do Consumidor, mas restou determinado de forma expressa na Resolução Normativa n.º 319 da ANS. Segundo a referida Resolução, a Operadora possui a obrigação de informar o beneficiário o motivo da negativa de autorização do procedimento, indicando inclusive a cláusula contratual ou dispositivo legal que justifique tal conduta. A referida Resolução Normativa ainda determina que após ciência da negativa, o beneficiário, o interessado ou representante legal podem solicitar que a referida negativa seja encaminhada por escrito, por correspondência ou por mensagem eletrônica. Nesse caso, a empresa terá mais 48 horas para encaminhar a negativa por escrito.

Ao tomar esses cuidados, os beneficiários podem evitar eventuais negativas de cobertura que seriam ofertadas sem justificativa alguma, como também podem evitar que as Operadoras atuem de forma abusiva retardando para dar devolutivas de pedidos de autorização em geral. Se, mesmo assim, o tratamento necessário for negado, deverá o beneficiário buscar seus direitos fazendo reclamações nos órgãos de defesa do consumidor, no Ministério Público e, paralelamente, promover ação judicial para obter o custeio do tratamento e a preservação de sua saúde.


Atenção: Este conteúdo tem finalidade exclusivamente informativa. Não substitui orientações médicas ou jurídicas individualizadas. Para decisões sobre tratamentos ou medidas legais, consulte um profissional qualificado.

TATIANA KOTA

Tatiana Kota, advogada do Vilhena Silva Advogados

Conteúdo publicado e atualizado em: 18/11/2024
Autoria técnica: Tatiana Kota, advogada do Vilhena Silva Advogados – OAB: 238.323
Revisão jurídica: Equipe Vilhena Silva Advogados

doação de imóveis; contrato de doação; herança em vida; direitos sucessórios; usufruto vitalício; transferência de bens; herança

Posted by & filed under Direito Patrimonial e Sucessões, Saiu na Mídia.

Inteligência Financeira | Sophia Camargo | Herança sem herdeiros

Duas especialistas explicam para onde vão os bens, dinheiro, joias e imóveis de quem morre sem deixar herdeiros – Herança sem herdeiros


Você já parou para pensar em quem fica com a herança de uma pessoa que não tem herdeiros? Afinal, o que acontece com o dinheiro, as joias, os imóveis e demais bens depois que alguém morre?

Apesar de estarmos mais acostumados a ouvir histórias de brigas pela herança entre muitos herdeiros, como no caso da pintora Tarsila do Amaral, o outro lado também acontece. Foi o caso, por exemplo, do humorista Ary Toledo, que faleceu recentemente sem deixar nenhum herdeiro conhecido.

Para saber o que diz a lei e como fica a situação da herança nesse caso, conversamos com a advogada especializada em direito de família e sucessões Adriana Maia, do escritório Vilhena Silva Advogados.

De acordo com a especialista, na falta de um herdeiro, a herança inteira pode ir para o Estado. Mas isso não acontece imediatamente. Entenda, a seguir, como a lei decide quem fica com a herança de quem não tem herdeiro.

Quem são os herdeiros?

Pela lei brasileira, assim que alguém morre, começa a sucessão. “O primeiro passo, a partir daí, é verificar se a pessoa que morreu deixou algum testamento, na qual expressa o desejo de deixar seus bens em uma proporção maior ou menor para alguém”, explica Caroline Pomjé.

Assim, de acordo com o artigo 1.784 do Código Civil, uma vez aberta a sucessão, a herança é transmitida automaticamente para os herdeiros legítimos e testamentários (aqueles designados em testamento pelo falecido).

Já os herdeiros legítimos, ou necessários, são os seguintes:

  • Os descendentes (filhos, netos);
  • Os ascendentes (pais, avós);
  • O cônjuge (ou companheiro).

A estes pertence, por lei, o direito à metade dos bens da herança, após o abatimento das dívidas e despesas oriundas do falecimento do autor da herança.

Quem mais tem direito à herança?

Além dos herdeiros necessários, a lei também fala dos herdeiros facultativos, que são os parentes colaterais até o quarto grau. São eles:

  • Irmãos;
  • Tios-avós;
  • Sobrinhos-netos;
  • Primos até o quarto grau (os chamados primos-irmãos, filhos do irmão da mãe ou do pai).

Somente na falta dos herdeiros necessários ou de um testamento válido é que os herdeiros facultativos são convocados, explica Adriana Maia.

Caso existam herdeiros facultativos, eles herdarão conforme a ordem de vocação hereditária, ou seja, os mais próximos excluem os mais distantes.

Mas e se não houver herdeiros necessários nem facultativos?

Nesse caso, a herança passa a se chamar herança jacente, que é o termo usado para designar a herança sem herdeiros.

A partir daí, a justiça vai nomear um curador para administrar os bens. “Esse profissional é responsável por apurar todos os ativos do falecido e publicar editais

Advogada especializada em direito de família e sucessões Adriana Maia, do escritório Vilhena Silva Advogados.

anunciando o falecimento e a existência da herança jacente”, diz Adriana Maia.

Os editais vão permitir que potenciais herdeiros, que até então eram desconhecidos, se manifestem.

E se ninguém se manifestar após os editais?

Se após determinado prazo nenhum herdeiro se manifestar, a herança, então, adquire outro nome. Passa a se chamar herança vacante, que é a herança que não tem nenhum herdeiro conhecido.

A partir desse momento, os bens do falecido passam a ser incorporados ao município de onde se localizam e os herdeiros facultativos não podem mais se manifestar.

“Os herdeiros facultativos só podem reivindicar sua parte na herança até o prazo determinado. Depois, perdem totalmente o direito à herança”, explica Caroline Pomjé.

Herdeiro necessário tem cinco anos para se manifestar

Mas mesmo após a justiça determinar que a herança se torne vacante, os herdeiros necessários ainda poderão se manifestar. “Os herdeiros necessários têm um prazo de cinco anos, a partir da data do óbito, para reivindicar a herança”, explica Adriana.