rescisão unilateral; plano de saúde coletivo; STJ; cancelamento abusivo; direito à saúde; operadora de saúde; cancelamento de plano de saúde; plano de saúde ampla

Posted by & filed under Planos de Saúde Empresariais.

O cancelamento unilateral e imotivado de planos de saúde coletivos é considerado prática abusiva pelo Judiciário, especialmente quando interrompe tratamentos de doenças graves ou de pacientes em estado de vulnerabilidade. Embora as operadoras aleguem liberdade contratual, o STJ consolidou o entendimento de que a rescisão sem motivo idôneo fere a dignidade da pessoa humana e o Código de Defesa do Consumidor. Nestes casos, é possível reverter a exclusão judicialmente através de liminares para garantir a continuidade da assistência médica.

Rescisão imotivada de planos de saúde coletivos é considerada prática abusiva e pode ser revertida judicialmente, especialmente em casos de pacientes em tratamento contínuo.

A rescisão unilateral imotivada de planos de saúde coletivos é uma prática cada vez mais questionada nos tribunais. Ela ocorre quando a operadora cancela o contrato de forma abrupta, sem justificativa válida, deixando os beneficiários desamparados — especialmente os que estão em tratamento médico contínuo ou pertencem a grupos mais vulneráveis, como os idosos.

Essa conduta, além de abusiva, é ilegal. Diversas decisões do Superior Tribunal de Justiça (STJ) têm reafirmado que nenhum plano de saúde coletivo pode ser cancelado sem motivo idôneo, especialmente quando envolve pacientes em tratamento.

Cancelamento imotivado coloca beneficiários em risco

Quando a operadora rescinde o contrato unilateralmente, o beneficiário pode ficar sem cobertura médica de uma hora para outra, e, muitas vezes, não consegue contratar outro plano de saúde devido à idade ou do histórico de doenças. É uma situação de extrema vulnerabilidade, amplamente reprovada pelo Poder Judiciário.

Decisões do STJ reforçam os direitos dos beneficiários

O STJ já se posicionou com firmeza contra esse tipo de prática. Veja alguns destaques:

  • A Terceira Turma do STJ afirmou que não se admite o cancelamento unilateral de contrato de saúde, especialmente quando ele interrompe tratamentos essenciais à vida e à saúde do paciente.

  • A ministra Nancy Andrighi destacou que o plano de saúde não é uma simples mercadoria, mas um bem fundamental ligado à dignidade da pessoa humana.

  • Já a Quarta Turma do STJ decidiu que planos coletivos com até 30 vidas não podem ser rescindidos sem motivação concreta, pois têm características semelhantes aos planos individuais e familiares, protegidos por regras mais rígidas.


Quando o cancelamento do plano de saúde coletivo é permitido?

O contrato de plano de saúde coletivo só pode ser rescindido por justo motivo, como:

Se seu plano de saúde foi cancelado, saiba o que fazer

Se você ou sua empresa sofreu um cancelamento unilateral do plano de saúde, é possível questionar essa decisão na Justiça. O primeiro passo é buscar orientação com um advogado especializado em Direito à Saúde.

O profissional analisará o contrato, verificará a legalidade da rescisão e poderá ingressar com uma ação judicial com pedido de liminar, o que pode obrigar a operadora a reativar imediatamente o plano.


Atenção: Este conteúdo tem finalidade exclusivamente informativa. Não substitui orientações  jurídicas individualizadas.

Rafael Robba, advogado e sócio do Vilhena Silva Advogados

Conteúdo publicado em: 28/10/2025
Última atualização em: 09/01/2026
Autoria técnica:Rafael Robba, advogado e sócio do Vilhena Silva Advogados – OAB: 274.389
Revisão jurídica: Equipe Vilhena Silva Advogados


Emrelis (telisotuzumabe vedotina); medicamento pelo plano de saúde, custeio de medicamento pelo plano de saúde

Posted by & filed under Tratamento Médico.

O Emrelis (telisotuzumabe vedotina) é um medicamento biológico inovador desenvolvido pela AbbVie, pertencente à classe dos conjugados anticorpo-fármaco (ADC). Ele atua como uma terapia-alvo de alta precisão no combate ao câncer, combinando um anticorpo monoclonal direcionado especificamente contra a proteína c-Met (presente na superfície de certas células tumorais) com um agente citotóxico potente. Esse mecanismo permite que o fármaco localize e destrua as células cancerosas de forma concentrada, preservando ao máximo os tecidos saudáveis.

Indicações de aprovação pela Anvisa do medicamento Emrelis (telisotuzumabe vedotina)

O registro sanitário concedido pela Anvisa autoriza a comercialização e o uso do medicamento em âmbito nacional. As indicações oficiais aprovadas em bula contemplam:

  • Público-alvo: pacientes adultos diagnosticados com câncer de pulmão de células não pequenas (CPCNP) do tipo não escamoso, em estágios avançados ou metastáticos;
  • Histórico de tratamento: pacientes que já tenham sido submetidos a pelo menos uma linha de tratamento sistêmico prévio;
  • Biomarcador obrigatório: casos em que exames diagnósticos específicos comprovem alta expressão da proteína c-Met no tumor, critério indispensável para garantir a segurança e a eficácia da terapia.

A obrigatoriedade de custeio pelo plano de saúde

A discussão sobre o dever de custeio pelas operadoras de planos de saúde envolve a aplicação conjunta de normas regulatórias federais, da legislação setorial e de entendimentos jurisprudenciais consolidados.

 O marco do registro sanitário

Conforme a jurisprudência pacificada no Superior Tribunal de Justiça (STJ) e parâmetros reafirmados pelo Supremo Tribunal Federal (STF), a exigência de cobertura — seja dentro ou fora do Rol da ANS — pressupõe obrigatoriamente a existência de registro válido na Anvisa. Como o Emrelis possui registro sanitário regular no Brasil, o primeiro e mais importante obstáculo regulatório de segurança está superado. Medicamentos sem registro na agência brasileira não geram obrigação de custeio compulsório pelas operadoras.

A superação do Rol da ANS e a Lei nº 14.454/2022

Por ser um fármaco recente, é comum que o Emrelis ainda não conste nominalmente nas listagens periódicas do Rol de Procedimentos e Eventos em Saúde da ANS. No entanto, a ausência de listagem expressa não desobriga automaticamente a operadora.

Por força da Lei nº 14.454/2022 (que alterou a Lei dos Planos de Saúde – Lei nº 9.656/98) e da tese de constitucionalidade fixada pelo STF no julgamento da ADI 7.265, o Rol da ANS possui caráter exemplificativo condicionado. Isso significa que os planos de saúde são obrigados a custear tratamentos prescritos que não estejam listados na agência reguladora, desde que preenchidos cumulativamente os seguintes requisitos legais e científicos:

  1. Prescrição por médico: relatório clínico fundamentado emitido por profissional legalmente habilitado, detalhando a necessidade do telisotuzumabe vedotina para o quadro oncológico específico;
  2. Eficácia e segurança baseadas em evidências: amparo em literatura científica renomada e diretrizes médicas internacionais;
  3. Inexistência de alternativa terapêutica adequada: demonstração clínica de que as opções terapêuticas já incorporadas no rol não são suficientes ou adequadas para o perfil do paciente;
  4. Ausência de negativa expressa da ANS: inexistência de decisão da agência reguladora que proíba expressamente a incorporação do fármaco ou de proposta de atualização pendente com vedação específica.


Prazos regulatórios de resposta pelas operadoras (Regras da ANS)

Quando o beneficiário solicita a liberação de um tratamento oncológico, a operadora de plano de saúde deve observar rigorosamente os prazos estabelecidos nas normativas da ANS (como a Resolução Normativa nº 566/2022 e atualizações correlatas):

  • Atendimento de urgência e emergência: Coberturas imediatas quando caracterizado risco iminente de vida ou de lesão irreparável;
  • Procedimentos e terapias ambulatoriais/hospitalares gerais: A operadora dispõe de prazos máximos regulatórios (geralmente fixados em até 10 dias úteis para consultas, exames e terapias complexas, podendo estender-se a prazos específicos para internações ou medicamentos de alto custo sob auditoria médica, sem prejuízo da necessidade de resposta célere em oncologia). Em caso de recusa, a operadora é obrigada a fornecer a justificativa técnica por escrito de forma imediata.

Requisitos probatórios para assegurar o direito ao custeio do Emrelis

Para assegurar o direito ao custeio do Emrelis — seja perante a auditoria da operadora ou em eventuais ações judiciais com pedido de liminar (tutela de urgência) —, a instrução documental deve ser robusta e conter:

  • Relatório médico detalhado: assinado pelo oncologista assistente, especificando o diagnóstico (CID-10), o estágio da doença, o histórico de tratamentos anteriores e a justificativa técnica da escolha do telisotuzumabe vedotina;
  • Bula e indicação on-label: comprovação de que a prescrição está rigorosamente alinhada aos parâmetros aprovados pela Anvisa;
  • Laudos e exames complementares: resultados de testes anatomopatológicos e de imuno-histoquímica que atestem de forma inequívoca a alta expressão da proteína c-Met;
  • Negativa escrita da operadora: documento formal da operadora de plano de saúde contendo as razões da recusa (quando houver manifestação prévia), permitindo fundamentar a abusividade da negativa com base na Lei nº 14.454/2022 e na jurisprudência do STJ.

Perguntas frequentes sobre o Emrelis (telisotuzumabe vedotina) e cobertura pelo plano de saúde

  1. O que é o Emrelis (telisotuzumabe vedotina) e para que ele serve?

O Emrelis (telisotuzumabe vedotina) é um medicamento biológico inovador da classe dos conjugados anticorpo-fármaco (ADC). Ele funciona como uma terapia-alvo de alta precisão no combate ao câncer, combinando um anticorpo monoclonal que localiza especificamente a proteína c-Met (presente na superfície de certas células tumorais) com um agente citotóxico potente, permitindo destruir as células cancerosas de forma direcionada e preservar ao máximo os tecidos saudáveis.

  1. Para quais indicações a Anvisa aprovou o uso do medicamento?

O registro sanitário concedido pela Anvisa autoriza o uso do Emrelis para:

  • Pacientes adultos diagnosticados com câncer de pulmão de células não pequenas (CPCNP) do tipo não escamoso, em estágios avançados ou metastáticos;
  • Pacientes que já tenham recebido pelo menos uma linha de tratamento sistêmico prévio;
  • Casos em que exames específicos comprovem alta expressão da proteína c-Met no tumor, critério obrigatório para a segurança e eficácia da terapia.
  1. O plano de saúde é obrigado a custear o Emrelis após a aprovação da Anvisa?

Sim, desde que preenchidos os requisitos legais e clínicos. Conforme a jurisprudência pacificada no Superior Tribunal de Justiça (STJ) e as diretrizes do Supremo Tribunal Federal (STF), a exigência de cobertura pressupõe obrigatoriamente a existência de registro válido na Anvisa (requisito já cumprido pelo Emrelis). Além disso, a indicação médica deve estar alinhada à bula (on-label) e amparada por laudos que comprovem a necessidade clínica e o biomarcador exigido.

  1. O Emrelis precisa constar no Rol da ANS para ter cobertura obrigatória?

Não necessariamente. Por ser um medicamento de lançamento recente, é comum que ainda não figure nas listagens periódicas do Rol de Procedimentos da ANS. No entanto, por força da Lei nº 14.454/2022 e da tese fixada pelo STF na ADI 7.265, o Rol possui caráter exemplificativo condicionado. Isso significa que tratamentos prescritos fora da lista da ANS devem ser custeados pela operadora se houver eficácia comprovada baseada em evidências científicas e recomendação fundamentada do médico assistente.

  1. Quais documentos são necessários para solicitar o medicamento ao plano de saúde?

Para instruir o pedido administrativo junto à operadora — ou fundamentar uma medida judicial com pedido de tutela de urgência (liminar) —, o paciente deve apresentar:

  • Relatório médico detalhado: Assinado pelo oncologista, informando o diagnóstico (CID-10), o estágio da doença, o histórico terapêutico e a justificativa técnica para o uso do telisotuzumabe vedotina;
  • Exames comprobatórios: Laudos de exames laboratoriais, anatomopatológicos ou de imuno-histoquímica que atestem a alta expressão da proteína c-Met;
  • Negativa formal por escrito: Documento emitido pela operadora de plano de saúde justificando a eventual recusa de cobertura (quando houver manifestação prévia).


Atenção:
 Este conteúdo tem finalidade exclusivamente informativa. Não substitui orientações médicas ou jurídicas individualizadas. Para decisões sobre tratamentos ou medidas legais, consulte um profissional qualificado.

Conteúdo publicado e atualizado em: 26/10/2026
Autoria técnica: Larissa Mendes, advogada e sócia do Vilhena Silva Advogados – OAB: 408.350 e Natalia Evelin Salgo Gomes da Silva, advogada e sócia do Vilhena Silva Advogados – OAB: 392.684
Revisão jurídica: Equipe Vilhena Silva Advogados

Larissa Mendes

Natalia Evelin Salgo Gomes da Silva

BC, CVM, Cade, ANS, plano de saúde,

Posted by & filed under Saiu na Mídia.

O Globo | Por Vinicius Neder,Bruno Rosa e Letícia Lopes — Rio e São Paulo

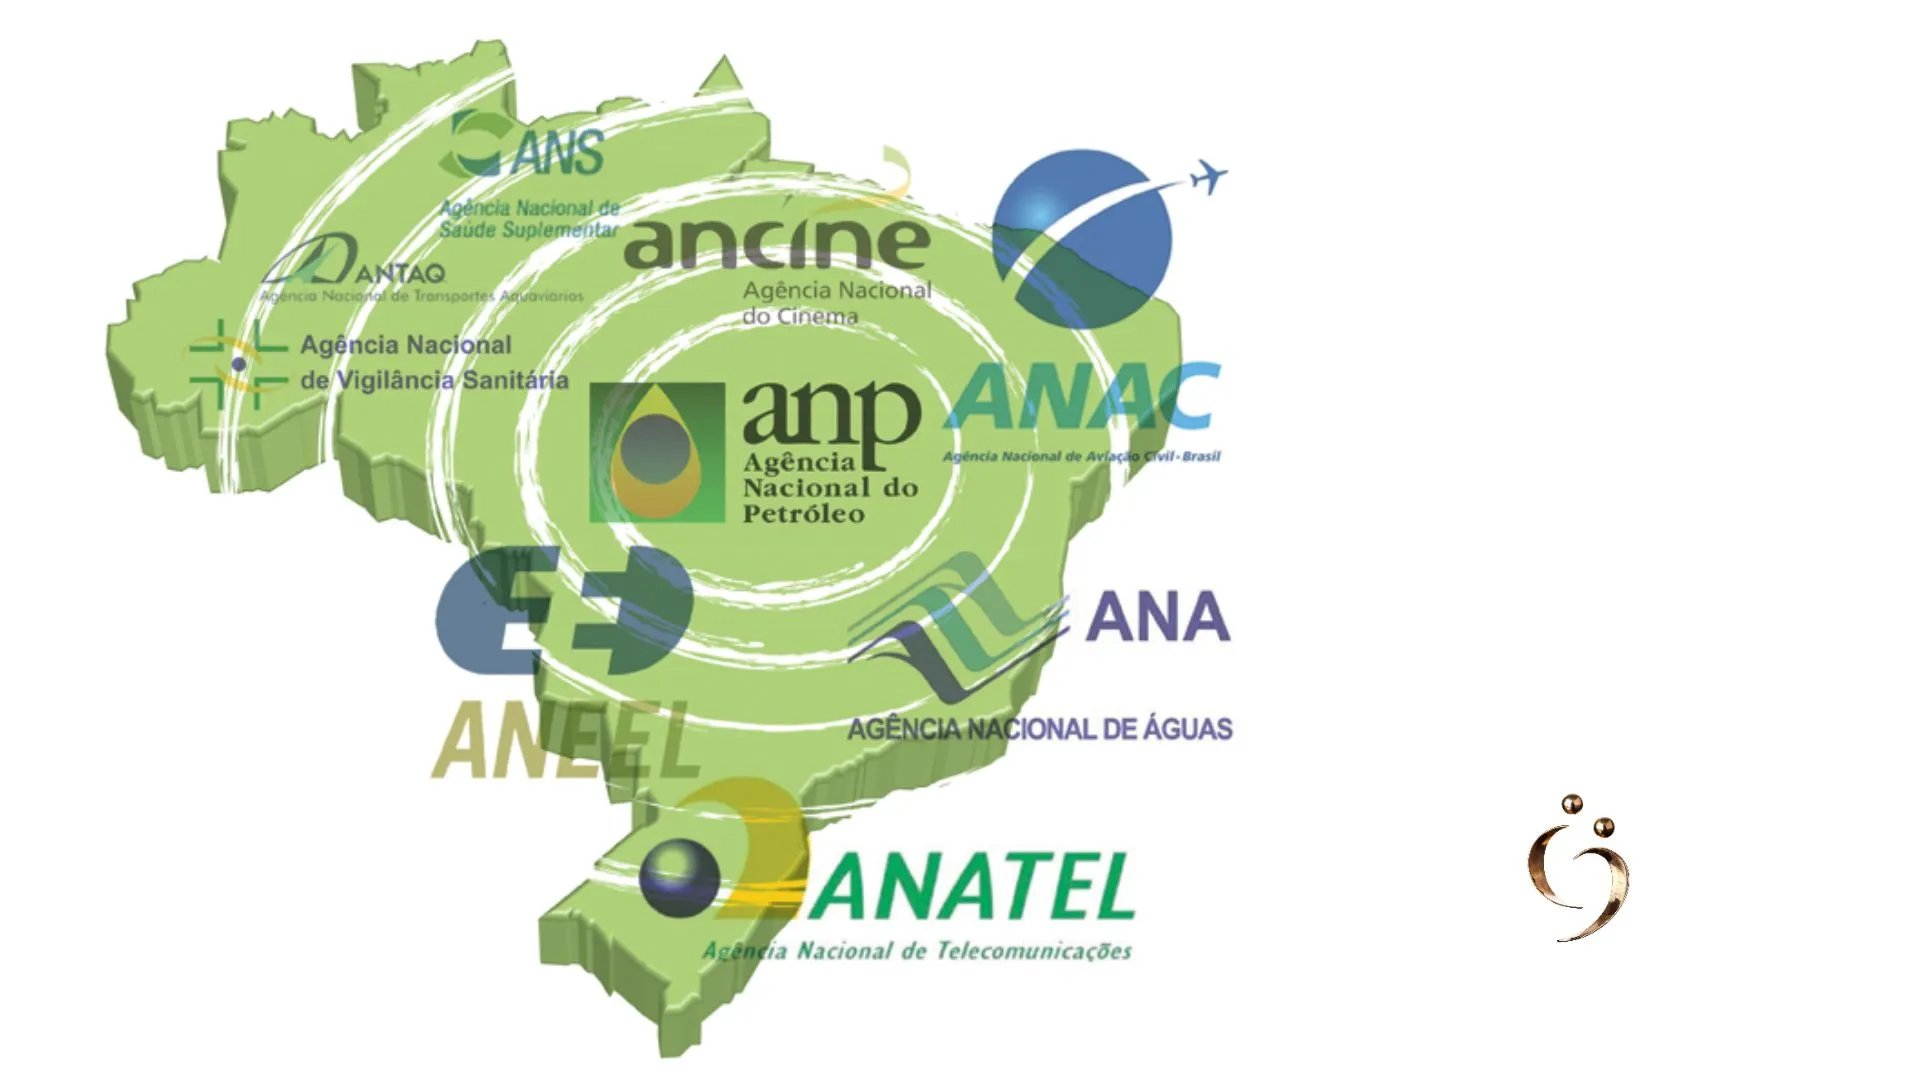
Órgãos definem regras e fiscalizam setores como energia, água, mineração, planos de saúde, instituições financeiras, mercado de capitais e transporte


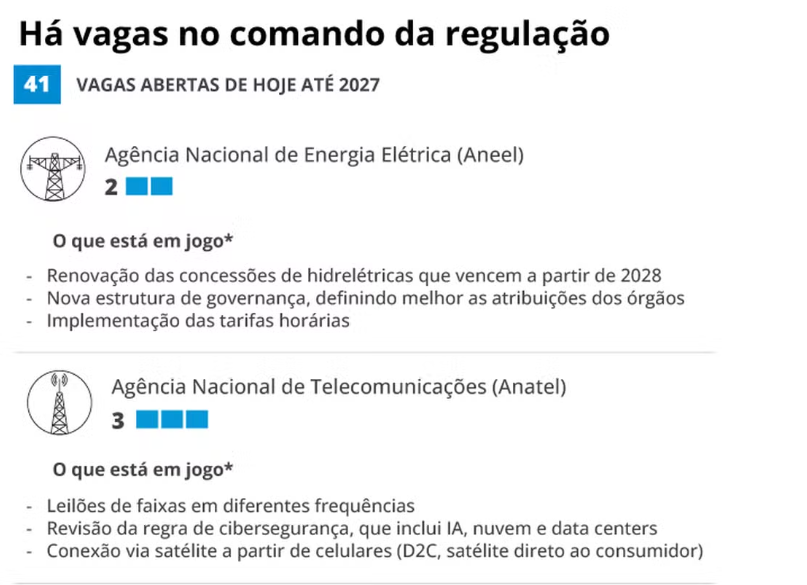
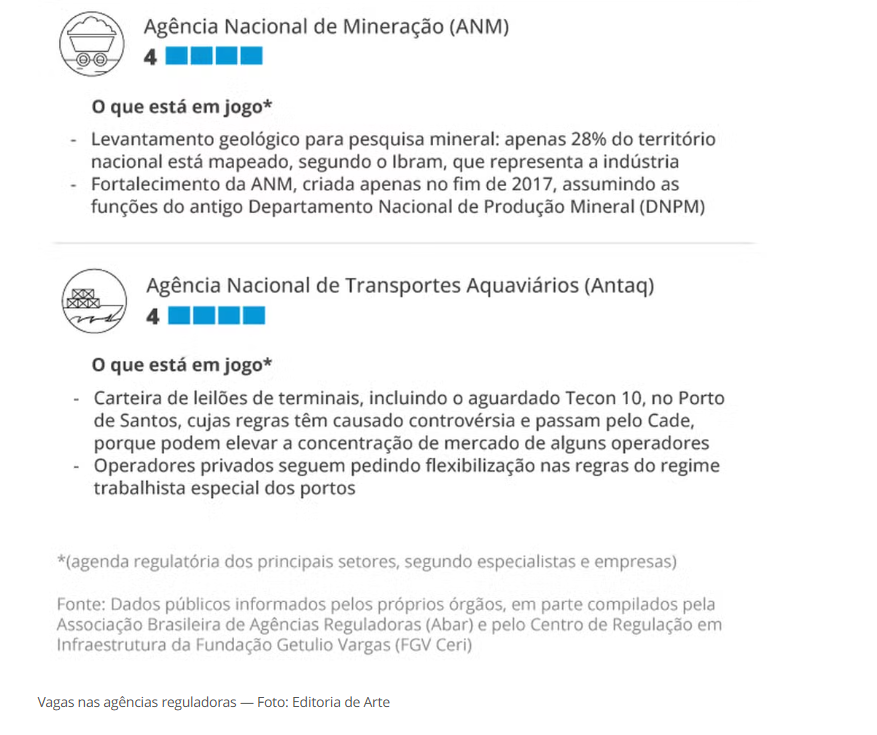
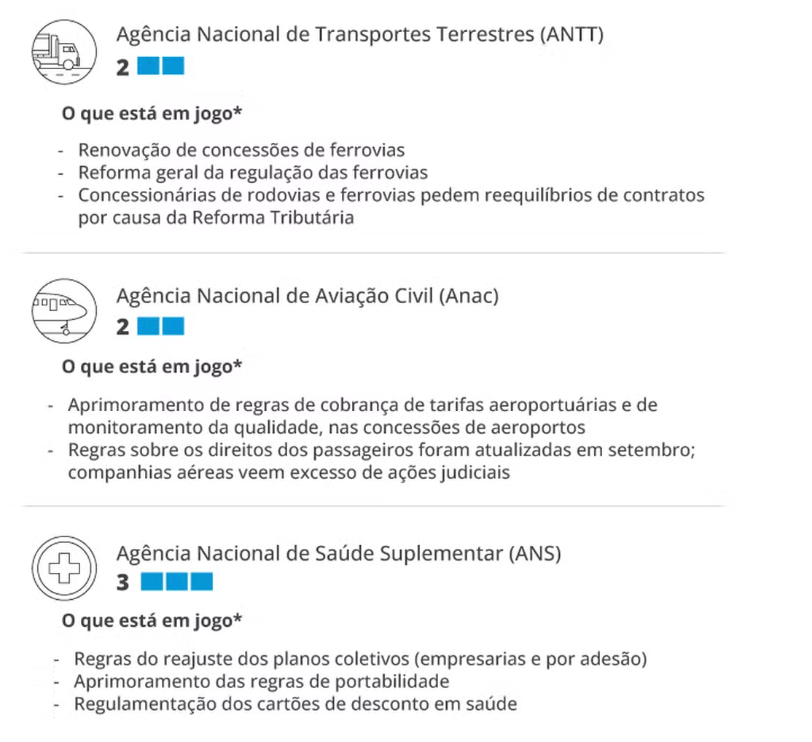
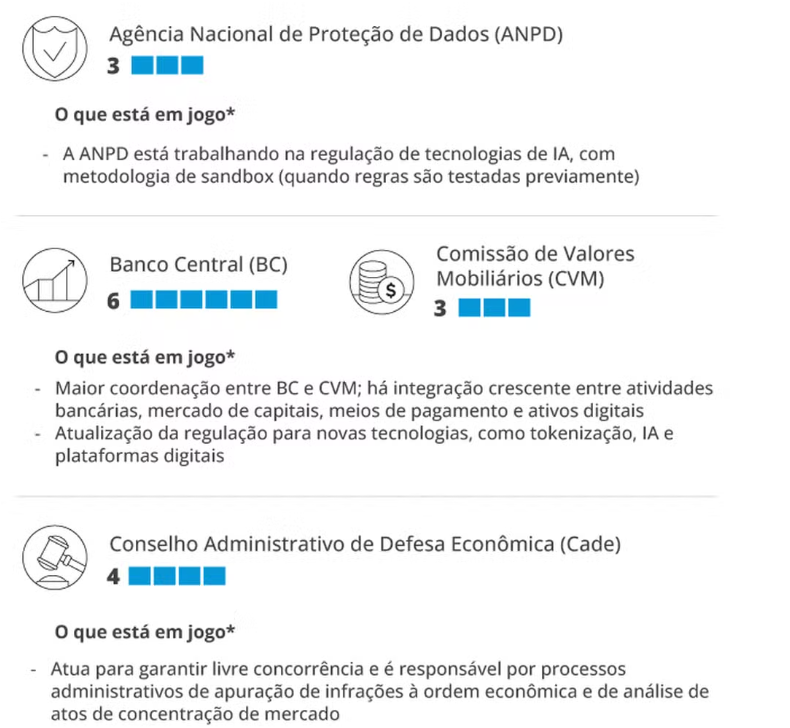
O próximo governo federal, quem quer que vença as eleições, terá 37 cargos, ou 66% do total, para preencher nas diretorias colegiadas dos 12 principais órgãos reguladores da economia — dez agências que regulam setores e mais o Banco Central (BC) e a Comissão de Valores Mobiliários (CVM), que regulam o mercado financeiro. O número sobe a 41 se forem considerados os conselheiros do Conselho Administrativo de Defesa Econômica (Cade), que monitora a concorrência.

Atualmente, as dez agências reguladoras estão com 15 vagas em aberto em suas diretorias colegiadas. Somando BC e CVM, o número sobe a 18. No Cade, são três cargos de conselheiro vagos.

Até o fim do ano, mais sete posições ficarão abertas em todos esses órgãos, por término de mandato dos dirigentes. Em 2027, serão mais 12 postos disponíveis, incluindo o Cade, segundo dados públicos das instituições, compilados pela Associação Brasileira de Agências Reguladoras (Abar) e pelo Centro de Regulação em Infraestrutura da Fundação Getulio Vargas (FGV Ceri).


Decisões bilionárias

A ANM, que regula o setor de mineração, tem dois cargos de diretoria vagos hoje. Até dezembro, terminam mais dois mandatos e a agência chegará ao fim deste ano sem quatro titulares. A ANS, que supervisiona os planos privados de saúde, tem hoje três das cinco vagas da diretoria colegiada sem titulares. O BC, com duas diretorias não preenchidas hoje, terá mais quatro mandatos terminando em 2027.

Até o fim do próximo mandato presidencial, em 2030, praticamente todos os cargos de diretorias colegiadas poderão ser trocados. A lei de 2019 que definiu regras gerais para as agências harmonizou os mandatos dos dirigentes para cinco anos e mesmo quem foi nomeado há pouco terá a gestão encerrada até lá.

Os diretores de alto escalão desses órgãos tomam decisões que envolvem bilhões de reais, tanto em lucro de grandes empresas quanto em investimentos que geram empregos e movimentam a economia. Combinada a restrições orçamentárias e falta de pessoal técnico, a vacância acaba atrasando fiscalizações, condução de processos administrativos e decisões regulatórias.

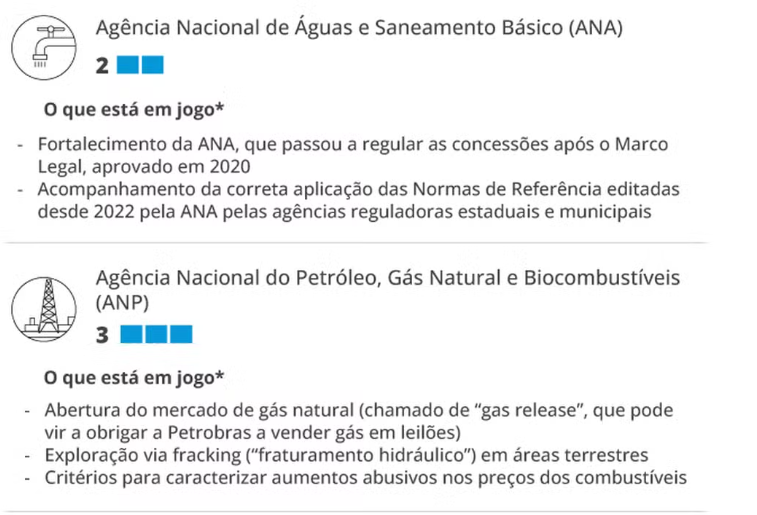
No setor de petróleo e gás, alguns dos temas centrais que poderão sair prejudicados são a abertura do mercado de gás natural, a autorização para a exploração por fraturamento hidráulico — conhecido pelo termo em inglês fracking, método que impulsionou a produção nos EUA — e a exploração de bacias pouco conhecidas em regiões sensíveis do ponto de vista ambiental, segundo Claudio Pinho, professor do curso de pós-graduação em Transição Energética Justa da Mackenzie Rio. E a composição do colegiado da ANP tem poder para impulsionar ou não os temas em discussão.

O ideal é indicar nomes que conheçam políticas públicas e regulação — diz Pinho.

No setor elétrico, a Aneel tem temas urgentes de regulação, como o fim de concessões de hidrelétricas e o papel dos subsídios, que custeiam o incentivo às fontes renováveis e o desconto na conta de luz dos consumidores de baixa renda.

— Os subsídios, sobretudo os destinados às fontes renováveis, já não fazem o menor sentido. O setor já está maduro e tem custos decrescentes. Como a tarifa é uma das mais caras do mundo, não há como cortar os subsídios destinados à população de baixa renda, mas seria um erro grave aumentá-los — diz Edvaldo Santana, ex-diretor da agência.

No setor de telecomunicações, os processos para licitar frequências, a revisão do regulamento de segurança cibernética e o compartilhamento de infraestrutura, como postes e cabos submarinos, são temas que precisam ser tratados pela Anatel, diz Andre Gildin, da consultoria RKKG:

— O Conselho atual tem DNA técnico, mas a porta de entrada para as indicações muitas vezes é política.

Do plano de saúde ao Pix


Rafael Robba, especialista em Direito à Saúde

Rafael Robba, especialista em Direito à Saúde do escritório Vilhena Silva Advogados

A agenda regulatória tornada pública pela ANS, que supervisiona os planos de saúde, prevê discussões como a criação de regras para a definição do reajuste, o aprimoramento da portabilidade entre operadoras e a regulamentação dos cartões de desconto. Para o advogado Rafael Robba, especialista em Direito à Saúde do escritório Vilhena Silva Advogados, vagas em aberto prejudicam a resolução de questões estruturais do setor. Com diretores interinos, “a agência acaba resolvendo apenas questões pontuais”.

No caso da CVM, que regula a atuação de empresas de capital aberto e fiscaliza a conduta de executivos e investidores, a ação afetada “é o julgamento de processos administrativos sancionadores”, diz o órgão, “em razão do menor número de relatores de processos”.

No caso do BC, além da fiscalização da atuação dos bancos, atividades relacionadas à condução da política de juros e avanços tecnológicos no Pix podem ser prejudicadas. Uma das vagas em aberto no órgão é a Diretoria de Política Econômica, diz Guilherme Solino, vice-presidente da Associação Nacional dos Auditores do Banco Central do Brasil:

— O modelo de inflação do banco está abaixo dessa diretoria. A política monetária depende de projeções de atividade econômica.

direitos dos pacientes, Implante Percutâneo de Válvula Aórtica (TAVI), plano de saúde

Posted by & filed under Tratamento Médico.

A estenose aórtica severa é uma condição cardíaca grave que afeta significativamente a qualidade de vida e a expectativa dos pacientes, sendo o Implante Percutâneo de Válvula Aórtica (TAVI) uma das tecnologias mais avançadas e menos invasivas para o seu tratamento. No entanto, muitas famílias se deparam com um obstáculo angustiante no momento da indicação médica: a negativa de cobertura por parte dos planos de saúde.

Compreender os direitos garantidos pela legislação brasileira e pelos tribunais é o primeiro passo para reverter negativas abusivas e assegurar o acesso ao procedimento no tempo necessário para preservar a saúde do paciente.

A obrigação de cobertura pelos planos de saúde

Uma das principais dúvidas dos beneficiários é se o plano de saúde é obrigado a custear o TAVI. A resposta é sim.

A legislação que rege os planos de saúde estabelece que toda doença listada na Classificação Internacional de Doenças (CID) tem cobertura obrigatória. Como a estenose aórtica severa é uma enfermidade coberta, o tratamento indispensável para combatê-la — indicado pelo médico cardiologista ou cirurgião cardiovascular — também deve ser fornecido.

A jurisprudência brasileira é pacífica no sentido de que o plano de saúde pode estabelecer quais doenças possuem cobertura, mas cabe exclusivamente ao médico, e não à operadora, definir qual é o tratamento adequado para o quadro clínico de cada segurado.

O argumento do Rol da ANS e a jurisprudência

Frequentemente, as operadoras tentam justificar a negativa de custeio argumentando que o procedimento ou a prótese utilizada no TAVI não constam no Rol de Procedimentos e Eventos da Agência Nacional de Saúde Suplementar (ANS), ou que o paciente não preenche estritamente as diretrizes de utilização (DUT) da agência reguladora.

No entanto, os tribunais, incluindo o Superior Tribunal de Justiça (STJ), consolidaram o entendimento de que o Rol da ANS é exemplificativo. Isso significa que a lista da agência representa uma referência básica de cobertura mínima, mas não esgota todas as alternativas terapêuticas modernas que a medicina disponibiliza.

Sempre que houver prescrição médica fundamentada indicando o TAVI como a técnica mais segura ou adequada para o paciente (considerando comorbidades, fragilidade ou risco cirúrgico elevado), a recusa da operadora baseada na ausência do procedimento no rol principal é considerada abusiva e ilegal.

Como agir em caso de negativa de cobertura pelo plano de saúde?

Caso a operadora de saúde recuse a autorização para o implante TAVI, o paciente ou seus familiares devem adotar medidas imediatas para resguardar seus direitos:

  1. Exigir a negativa por escrito: o beneficiário tem o direito de receber a justificativa formal da operadora contendo o motivo da recusa, impressa ou enviada por canais oficiais.
  2. Reunir a documentação médica: é fundamental contar com um relatório médico detalhado, elaborado pelo cardiologista ou equipe responsável, que comprove o diagnóstico de estenose aórtica severa, os riscos da cirurgia convencional aberta e a imprescindibilidade técnica do TAVI para o caso.
  3. Buscar orientação jurídica especializada: diante da urgência que envolve os tratamentos cardiológicos, o Poder Judiciário costuma ser acionado por meio de ações com pedido de liminar (tutela de urgência). Essa medida visa obrigar o plano de saúde a autorizar e custear o procedimento em caráter de urgência, muitas vezes em poucos dias, evitando danos irreparáveis à saúde do paciente.

A informação e a atuação firme na defesa dos direitos do consumidor são as maiores aliadas para superar barreiras burocráticas e garantir que a inovação tecnológica da medicina esteja a serviço da vida.

Perguntas frequentes sobre o Implante TAVI e cobertura de plano de saúde

  1. O plano de saúde é obrigado a cobrir o procedimento de TAVI?

Sim. Se o contrato prevê a cobertura para doenças do coração e o médico cardiologista ou cirurgião cardiovascular prescreveu o Implante Percutâneo de Válvula Aórtica (TAVI) como o tratamento adequado para a estenose aórtica severa do paciente, a operadora tem o dever legal de custear tanto o procedimento quanto a prótese utilizada.

  1. O plano pode negar a cobertura alegando que o TAVI não está no Rol da ANS?

Não. Os tribunais brasileiros já pacificaram o entendimento de que o Rol de Procedimentos da ANS é exemplificativo, servindo apenas como uma referência de cobertura mínima. O plano de saúde não pode se recusar a fornecer um tratamento moderno e tecnologicamente avançado quando há indicação médica fundamentada para preservar a vida ou a saúde do segurado.

  1. O que fazer se o plano de saúde negar a autorização para o TAVI?

Caso receba uma negativa, o paciente ou seus familiares devem:

  • Exigir a negativa formal por escrito: a operadora é obrigada a fornecer o motivo da recusa por escrito.
  • Obter um laudo médico detalhado: o médico assistente deve redigir um relatório claro justificando a necessidade do TAVI, os riscos de métodos alternativos (como a cirurgia aberta) e a urgência do caso.
  • Buscar assessoria jurídica especializada: por se tratar de uma questão de saúde que exige agilidade, é possível ingressar com uma ação judicial com pedido de liminar (tutela de urgência) para obrigar o plano a custear o procedimento rapidamente.
  1. Quais pacientes têm indicação para realizar o TAVI?

Historicamente indicado para pacientes idosos ou com alto risco cirúrgico para a cirurgia de peito aberto, o TAVI teve suas indicações ampliadas pela medicina moderna. Atualmente, a decisão depende da avaliação individualizada de uma equipe multidisciplinar (Heart Team), considerando a anatomia do paciente, suas comorbidades e a segurança do procedimento.


Atenção: Este conteúdo tem finalidade exclusivamente informativa. Não substitui orientações médicas ou jurídicas individualizadas. Para decisões sobre tratamentos ou medidas legais, consulte um profissional qualificado.

TATIANA KOTA

Tatiana Kota, advogada do Vilhena Silva Advogados

Conteúdo publicado em: 05/02/2025
Conteúdo atualizado em: 26/10/2026
Autoria técnica: Tatiana Kota, advogada do Vilhena Silva Advogados – OAB: 238.323
Revisão jurídica: Equipe Vilhena Silva Advogados

Lumakras; plano de saúde; câncer de pulmão; cobertura obrigatória; negativa abusiva; direito à saúde

Posted by & filed under Tratamento Médico.

A chegada da oncologia de precisão revolucionou o manejo de neoplasias complexas, permitindo que terapias-alvo atuem diretamente sobre mutações genéticas específicas das células tumorais. Um dos principais expoentes dessa evolução é o Lumakras (sotorasibe), medicamento desenvolvido para o tratamento de pacientes com câncer de pulmão de células não pequenas (CPCNP) que apresentam a mutação KRAS G12C.

Apesar de seu alto valor terapêutico e da relevância clínica comprovada, é frequente que pacientes se deparem com barreiras administrativas no momento de obter o fármaco por meio da operadora de saúde suplementar.

Compreender os critérios legais, regulatórios e jurisprudenciais é fundamental para avaliar quando existe o direito líquido e certo à cobertura do tratamento.


O papel do registro na ANVISA a questão do Rol da ANS e a relação com as justificativas indevidas pelos planos de saúde

O argumento mais recorrente utilizado pelas operadoras de planos de saúde para justificar a negativa de fornecimento do sotorasibe é a ausência do princípio ativo no Rol de Procedimentos e Eventos em Saúde da Agência Nacional de Saúde Suplementar (ANS) ou a sua classificação como medicamento de uso oral domiciliar. Contudo, esse entendimento diverge frontalmente da legislação e da jurisprudência atualizada dos tribunais brasileiros.

Para que o paciente exija o custeio de um tratamento antineoplásico, os requisitos centrais estabelecidos pelo marco legal (em especial a Lei nº 14.454/2022) e consolidados pelo Superior Tribunal de Justiça (STJ) envolvem:

  1. Registro sanitário vigente na ANVISA: O Lumakras possui autorização formal de importação e comercialização emitida pela Anvisa, requisito essencial que atesta a segurança e a eficácia do insumo no território nacional.
  2. Amparo científico internacional: A indicação terapêutica deve possuir respaldo em evidências científicas publicadas e recomendação de agências internacionais de reconhecida notoriedade — a exemplo do Food and Drug Administration (FDA) dos Estados Unidos ou da European Medicines Agency (EMA).
  3. Prescrição médica fundamentada: O plano de tratamento deve ser formalmente indicado por médico oncologista habilitado, detalhando a necessidade clínica do fármaco para o quadro específico do segurado.


A irrelevância da via de administração e a obrigatoriedade de cobertura para os medicamentos antineoplásicos pelo plano de saúde

Historicamente, as operadoras tentavam desobrigar-se do custeio sob a premissa de que medicamentos orais dispensados em farmácia de alto custo estariam fora da cobertura obrigatória hospitalar. No entanto, o entendimento pacificado no âmbito da 2ª Seção do STJ reafirma a obrigatoriedade de cobertura para os medicamentos antineoplásicos, sejam eles de uso intravenoso ou oral, desde que preenchidos os requisitos legais de registro e indicação técnica.

Requisitos clínicos essenciais para a solicitação

O acesso ao Lumakras não se baseia apenas no diagnóstico genérico da neoplasia, mas na caracterização precisa do perfil molecular do tumor. Para respaldar qualquer pleito administrativo ou judicial, a instrução do prontuário médico exige:

  • Laudo anatomopatológico com teste molecular: É imprescindível a apresentação do laudo comprobatório da presença da mutação KRAS G12C, identificada por meio de testes moleculares validados (como NGS ou PCR).
  • Histórico de tratamentos prévios: conforme as diretrizes de bula e as aprovações regulatórias, o uso do sotorasibe é direcionado a pacientes que já tenham recebido ao menos uma linha de terapia sistêmica prévia.
  • Relatório médico circunstanciado: o profissional deve detalhar a evolução da doença, a ineficácia ou intolerância a terapias anteriores e a urgência na adoção da terapia-alvo.


Caminhos para a reversão de negativas indevidas pelo plano de saúde

Diante de uma recusa formal por parte da operadora de saúde, seja sob a justificativa de exclusão contratual, caráter experimental (tese rechaçada judicialmente em virtude do registro definitivo) ou ausência no Rol da ANS, o paciente dispõe de vias de reparação:

  • Esfera administrativa: notificação direta à operadora mediante canal de atendimento e abertura de reclamação perante os órgãos de defesa do consumidor e o portal da própria ANS.
  • Tutela de antecipação de urgência: em razão da natureza progressiva das doenças oncológicas, o Poder Judiciário analisa tais demandas com prioridade por meio de ações com pedido de liminar. Quando instruída com a documentação médica adequada e a comprovação da urgência, a Justiça costuma determinar o fornecimento do medicamento em prazos exíguos (muitas vezes de 24 a 48 horas), salvaguardando a eficácia do tratamento e a integridade do paciente.


Perguntas frequentes sobre a cobertura do Lumakras (sotorasibe) pelo plano de saúde

1. O plano de saúde pode recusar o fornecimento do Lumakras sob a alegação de que o medicamento é de uso oral domiciliar?

Não. Embora muitas operadoras utilizem o argumento de que fármacos dispensados em farmácia de alto custo não possuem cobertura obrigatória, o Superior Tribunal de Justiça (STJ) pacificou o entendimento de que os medicamentos antineoplásicos (quimioterápicos ou terapias-alvo) devem ser custeados pelo plano de saúde, independentemente da via de administração (oral ou intravenosa), desde que haja prescrição médica fundamentada e registro na Anvisa.

2. O fato de o sotorasibe não constar no Rol de Procedimentos da ANS desobriga o plano de saúde?

Não. Conforme a Lei nº 14.454/2022, a ausência de um tratamento no Rol da ANS não impede a sua cobertura obrigatória. Se o medicamento possui registro sanitário válido na Anvisa e amparo em evidências científicas emitidas por agências internacionais de referência (como FDA ou EMA), a operadora tem o dever legal de custodiá-lo quando prescrito para o tratamento oncológico indicado.

3. Quais exames e laudos são indispensáveis para solicitar o Lumakras?

Para instruir adequadamente o pedido administrativo ou a ação judicial, o paciente deve apresentar:

  • Laudo médico circunstanciado detalhando o diagnóstico, o histórico de tratamentos prévios e a urgência do uso da terapia-alvo;

  • Laudo anatomopatológico ou teste molecular (como NGS ou PCR) que comprove de forma inequívoca a presença da mutação KRAS G12C;

  • Receita médica atualizada com a posologia recomendada.

4. O que fazer se o plano de saúde emitir uma negativa formal de cobertura?

Diante de uma recusa indevida — muitas vezes fundamentada em diretrizes de utilização restritivas ou exclusão contratual —, o beneficiário pode buscar a reversão por meio de medida judicial com pedido de liminar (tutela de urgência). Dada a natureza progressiva das doenças oncológicas, o Poder Judiciário costuma apreciar esses pedidos com alta prioridade, determinando judicialmente o fornecimento do fármaco em curto prazo para preservar a eficácia do tratamento.

Atenção: Este conteúdo tem finalidade exclusivamente informativa. Não substitui orientações médicas ou jurídicas individualizadas. Para decisões sobre tratamentos ou medidas legais, consulte um profissional qualificado.


TATIANA KOTA

Tatiana Kota, advogada do Vilhena Silva Advogados

Conteúdo publicado em: 13/08/2025
Conteúdo atualizado em: 26/10/2026
Autoria técnica: Tatiana Kota, advogada do Vilhena Silva Advogados – OAB: 238.323
Revisão jurídica: Equipe Vilhena Silva Advogados
planejamento sucessório, herdeiros, herança

Posted by & filed under Direito Patrimonial e Sucessões.

O planejamento sucessório é uma das ferramentas mais eficazes para garantir a preservação do patrimônio familiar e evitar conflitos judiciais futuros. No entanto, quando o objetivo central da estruturação é alcançar a igualdade plena entre os herdeiros, o tema ganha contornos complexos que exigem muito mais do que uma simples divisão aritmética de bens.

No direito sucessório brasileiro, a busca por tratar todos os sucessores com equidade esbarra em regras rígidas de proteção à legítima e na diversidade de ativos — que podem incluir desde imóveis até participações em empresas familiares.

Abaixo, exploramos como o conceito de igualdade plena se reflete no planejamento sucessório moderno, quais são os principais desafios jurídicos e quais os instrumentos legais mais adequados para assegurar justiça distributiva e segurança jurídica.


O que significa “igualdade plena” na sucessão?

No Direito das Sucessões, a igualdade entre herdeiros deve ser analisada à luz das regras legais de vocação hereditária, proteção da legítima e composição dos quinhões.

Contudo, a busca pela igualdade plena no planejamento sucessório vai além de uma divisão meramente matemática do patrimônio. Ela envolve uma perspectiva de equidade material, que considera as particularidades familiares e patrimoniais, tais como:

  • Diferenças nas trajetórias financeiras e profissionais;
  • Necessidades especiais de saúde ou suporte de longo prazo;
  • O grau de envolvimento direto na gestão de negócios ou empresas da família.

Dar quinhões idênticos a filhos com perfis completamente diferentes pode gerar distorções e litígios. O planejamento sucessório entra exatamente para harmonizar a vontade do titular do patrimônio com uma distribuição justa, sempre respeitando os limites da legislação vigente.


Principais desafios jurídicos para alcançar a igualdade plena

Estruturar a sucessão patrimonial sob a premissa de igualdade exige atenção redobrada aos institutos do Código Civil brasileiro:

  1. A reserva da legítima (art. 1.846 do código civil): metade do patrimônio do autor da herança pertence de pleno direito aos herdeiros necessários. Isso significa que apenas 50% do acervo (a quota disponível) pode ser livremente distribuída ou direcionada para equalizar assimetrias.
  2. A colação de bens em vida (arts. 2.002 e seguintes): doações feitas a descendentes em vida são, em regra, consideradas adiantamentos de legítima. Para que a igualdade seja mantida no momento do inventário, esses bens precisam retornar ao bolo hereditário de forma fictícia para a conferência de quinhões, salvo expressa dispensação dentro da quota disponível.
  3. Ativos indivisíveis e empresas familiares: como garantir igualdade plena quando o principal patrimônio é uma empresa operacional ou quotas societárias, e apenas um dos herdeiros atua na gestão do negócio? Atribuir cotas iguais a filhos gestores e não-gestores costuma abrir margem para graves impasses corporativos e familiares.


Ferramentas jurídicas para assegurar a justiça sucessória

Para transpor esses desafios sem correr riscos de nulidade ou anulação futura, o planejamento sucessório utiliza instrumentos sofisticados e integrados:

  1. Doação com reserva de usufruto

Permite a transferência da nua-propriedade dos bens em vida aos herdeiros, equalizando gradualmente o patrimônio e evitando a burocracia e o alto custo de um inventário judicial, ao mesmo tempo em que garante a segurança financeira e o direito de habitação/recebimento de frutos ao ascendente.

  1. Constituição de holding patrimonial e familiar

A constituição de uma holding patrimonial ou familiar pode facilitar a organização, a administração e a transmissão do patrimônio, especialmente quando existem imóveis e participações societárias. Mediante estruturação adequada dos instrumentos societários, é possível estabelecer mecanismos de governança que conciliem a distribuição dos direitos econômicos entre os herdeiros com a concentração da administração nos sucessores preparados para exercê-la, respeitados os direitos dos demais sócios e a legislação aplicável

  1. Utilização de seguros de vida e previdência privada

Planos de previdência (como PGBL e VGBL) e apólices de seguro de vida possuem regimes jurídicos específicos que, em regra, não entram na composição da herança para fins de cálculo de legítima da mesma forma que os bens tradicionais. Eles podem ser alocados estrategicamente para compensar herdeiros que não receberão quinhões em imóveis ou empresas.

No entanto, sua utilização no planejamento sucessório exige análise da natureza do produto, das condições de contratação e dos direitos dos herdeiros necessários, especialmente para evitar situações que possam caracterizar violação à legítima ou utilização abusiva desses instrumentos.

  1. Cláusulas restritivas (inalienabilidade, incomunicabilidade e impenhorabilidade)

As cláusulas de inalienabilidade, incomunicabilidade e impenhorabilidade constituem mecanismos de proteção patrimonial que podem ser utilizados na transmissão de bens, observados os limites legais. Quando impostas por testamento, exigem justa causa expressamente declarada, conforme o artigo 1.848 do Código Civil. Sua aplicação deve considerar as particularidades familiares e os objetivos de preservação do patrimônio.


Governança familiar: a base do sucesso preventivo

A eficácia do planejamento sucessório não depende apenas da escolha dos instrumentos jurídicos, mas também de uma comunicação adequada e de mecanismos de governança familiar. A falta de transparência na distribuição de bens em vida é o principal gatilho para disputas litigiosas após o falecimento.

A elaboração de protocolos familiares e acordos de acionistas integrados ao planejamento sucessório proporciona previsibilidade, reduz a litigiosidade e transforma a sucessão de um momento de crise em um processo mais seguro de perpetuação patrimonial.


Atenção: Este conteúdo tem finalidade exclusivamente informativa. Não substitui orientações médicas ou jurídicas individualizadas. Para decisões ou medidas legais, consulte um profissional qualificado.

Conteúdo publicado e atualizado em: 21/10/2026
Autoria técnica: Adriana Maia, advogada e sócia do Vilhena Silva Advogados – OAB: 337.904
Revisão jurídica:
Equipe Vilhena Silva Advogados


Alzheimer, Kisunla, Pet-CT Amiloide

Posted by & filed under Tratamento Médico.

Esquecer chaves ou o nome de um conhecido ocasionalmente faz parte da vida. Porém, quando falhas de memória começam a interferir nas tarefas diárias, surge a dúvida e o receio: será que é Doença de Alzheimer?

Durante décadas, o diagnóstico de Alzheimer baseava-se em exclusão e testes cognitivos. No entanto, a medicina evoluiu para a era da medicina de precisão. Hoje, não apenas conseguimos identificar as alterações biológicas da doença ainda em estágios iniciais, como também contamos com tratamentos capazes de desacelerar sua progressão — como o Kisunla® (donanemabe).

Neste cenário, um exame de imagem de alta tecnologia tornou-se o protagonista: o PET-CT com marcador beta-amiloide. Entenda por que este exame é indispensável e qual é o passo a passo até a indicação do tratamento.


O que é o PET-CT Amiloide?

O PET-CT de encéfalo com marcador beta-amiloide (ou PET-CT Amiloide) é um exame de medicina nuclear. Ele utiliza um marcador radioativo seguro que se fixa com alta afinidade às placas de proteína beta-amiloide acumuladas no cérebro.

A proteína beta-amiloide é uma das principais responsáveis por danificar as conexões entre os neurônios no Alzheimer.

Com o PET-CT, o médico consegue visualizar exatamente a presença e a extensão dessas placas acumuladas no tecido cerebral.


Principais benefícios do exame PET-CT :

  • Precisão diagnóstica: Diferencia o Alzheimer de outras causas de perda de memória ou demências (como demência vascular ou por corpos de Lewy).
  • Diagnóstico precoce: Detecta alterações biológicas ainda no estágio de Comprometimento Cognitivo Leve (CCL).
  • Direcionamento terapêutico: Confirma se o paciente tem indicação biológica para terapias inovadoras anti-amiloide.


O PET-CT é obrigatório antes de prescrever o Kisunla?

Sim, a confirmação do acúmulo de amiloide é um pré-requisito indispensável.

O Kisunla® (donanemabe) é uma medicação moderna que atua como um “ímã”, ligando-se às placas de proteína amiloide para ajudar o próprio sistema imunológico do corpo a removê-las.

Como o medicamento foi desenvolvido exclusivamente para eliminar essas placas, não faz sentido aplicá-lo em pacientes sem acúmulo dessa proteína. Por isso, agências regulatórias (como a Anvisa no Brasil e a FDA nos Estados Unidos) exigem comprovação biológica antes do início das infusões.

O PET-CT Amiloide é a ferramenta visual de referência para essa confirmação. Além disso, o exame desempenha um papel único durante o tratamento: ele é usado para monitorar quando o cérebro ficou livre das placas, permitindo que o médico interrompa as infusões do medicamento.


O fluxo do tratamento: da suspeita à medicação

O processo para indicação do Kisunla segue etapas estruturadas para garantir segurança e máxima eficácia:

  1. Diagnóstico clínico e cognitivo

O neurologista ou geriatra realiza uma bateria de testes neuropsicológicos para avaliar o grau de alteração cognitiva. O Kisunla é indicado estritamente para o estágio inicial (Comprometimento Cognitivo Leve ou demência leve devida ao Alzheimer).

Agência Brasil – EBC

  1. Confirmação pelo PET-CT Amiloide

A realização do exame confirma se os sintomas clínicos apresentados são realmente provocados pelo acúmulo de proteína beta-amiloide.

  1. Exames de segurança e perfil genético

Antes de iniciar a medicação, o paciente realiza:

  • Ressonância Magnética (RM) do cérebro: Para descartar sangramentos pré-existentes ou lesões vasculares graves.
  • Exame Genético (ApoE ε4): Mapeia o gene da Apolipoproteína E para prever riscos de efeitos colaterais.
  1. Aplicação e acompanhamento

O Kisunla é aplicado via infusão intravenosa a cada 4 semanas em ambiente clínico/hospitalar. Durante o tratamento, ressonâncias de rotina monitoram a segurança. Quando novos exames de imagem mostram a limpeza das placas, a terapia pode ser pausada.


Diagnóstico precoce é a chave

Identificar a Doença de Alzheimer no início faz toda a diferença. As novas terapias modificadoras da doença não revertem os danos do passado, mas ajudam a preservar a autonomia, a memória e a qualidade de vida por mais tempo.

O plano de saúde é obrigado a cobrir o PET-CT Amiloide e o Kisunla®?

Esta é uma das dúvidas mais comuns entre pacientes e familiares. Por se tratar de procedimentos e medicações de ponta e alto custo, o acesso via operadora de saúde costuma gerar inseguranças.

A resposta para a obrigatoriedade envolve aspectos regulatórios e jurídicos fundamentais:

  1. Qual é a posição das operadoras de plano de saúde?

Geralmente, as operadoras de saúde negam a cobertura inicial do PET-CT Amiloide e do Kisunla® (donanemabe) alegando que eles não constam no Rol de Procedimentos e Eventos em Saúde da ANS (Agência Nacional de Saúde Suplementar).

O PET-CT tradicional possui previsão no rol prioritariamente para indicações oncológicas, enquanto medicações recém-aprovadas demandam tempo até completarem o processo administrativo de incorporação à lista da ANS.


  1. O que diz a lei e o entendimento da Justiça?

Apesar da negativa administrativa frequente, a legislação brasileira e o Poder Judiciário entendem que o Rol da ANS não é estritamente taxativo quando há comprovação científica e registro sanitário.

  • Aprovação na Anvisa: O Kisunla® possui registro sanitário aprovado pela Agência Nacional de Vigilância Sanitária (Anvisa) no Brasil. Uma vez que um medicamento é registrado na Anvisa e possui indicação em bula para a condição do paciente, havendo prescrição médica fundamentada, o plano de saúde não pode recusar a cobertura apenas por falta de previsão no rol.
  • Importância da Janela Terapêutica: Na doença de Alzheimer, a fase inicial é uma “janela de oportunidade” curta. Demorar para iniciar o tratamento pode levar à perda irreversível de neurônios, inviabilizando o benefício do Kisunla® mais adiante. Por essa razão, os tribunais costumam conceder liminares em caráter de urgência para garantir tanto a realização do PET-CT quanto o fornecimento da medicação.
  • Exame Indispensável: Como o PET-CT Amiloide é a ferramenta essencial recomendada em bula para confirmar a indicação e garantir a aplicação segura do Kisunla®, a recusa do exame é considerada abusiva por inviabilizar o próprio tratamento coberto.


O que fazer em caso de negativa pelo plano?

Caso o plano de saúde recuse o custeio do PET-CT Amiloide ou do Kisunla®, o paciente ou familiar deve reunir a documentação adequada:

  1. Relatório médico detalhado: emitido pelo especialista (neurologista ou geriatra), contendo o diagnóstico do estágio inicial do Alzheimer (CCL ou demência leve), a justificativa técnica para o exame/medicamento e os riscos da demora.
  2. Negativa formal por escrito: solicitar que a operadora do plano forneça a negativa de cobertura documentada.
  3. Orientação jurídica especializada: buscar o auxílio de um advogado especialista em Direito à Saúde ou da Defensoria Pública para ingressar com uma ação judicial com pedido de liminar.


Perguntas frequentes sobre o PET-CT Amiloide e o Kisunla

O plano de saúde é obrigado a cobrir o PET-CT Amiloide e o Kisunla®?

Apesar de as operadoras frequentemente negarem a cobertura sob a justificativa de ausência no Rol da ANS, a Justiça brasileira tem garantido o direito dos pacientes. Havendo registro na Anvisa, indicação de bula para a fase inicial da doença e prescrição médica fundamentada, a negativa do plano costuma ser considerada abusiva


Como é realizado o exame?

Não. O exame é totalmente indolor e ambulatorial (não necessita de internação). O paciente recebe uma injeção intravenosa com o radiotracador, aguarda cerca de 60 a 90 minutos para o contraste fixar no cérebro e depois deita no aparelho de imagem por aproximadamente 20 a 30 minutos.


O Kisunla® (donanemabe) cura a doença de Alzheimer?

Não. O Kisunla® não é uma cura definitiva, mas sim um tratamento inovador modificador da doença. Ele atua removendo as placas de proteína beta-amiloide do cérebro, reduzindo significativamente a velocidade do declínio cognitivo e da perda de memória nas fases iniciais.


 Quem pode tomar o Kisunla®?

O medicamento é indicado exclusivamente para pacientes no estágio inicial da doença — ou seja, com Comprometimento Cognitivo Leve (CCL) ou Demência Leve devida ao Alzheimer —, com confirmação biológica da presença de amiloide por PET-CT ou punção lombar. Ele não é eficaz para pacientes em estágios moderados ou avançados.


Como é feita a aplicação do Kisunla®?

A medicação é administrada por infusão intravenosa uma vez a cada 4 semanas (mensalmente) em um centro de infusão, clínica especializada ou ambiente hospitalar.


 O tratamento com Kisunla® dura para sempre?

Não necessariamente. Uma das grandes vantagens do Kisunla® em relação a outros tratamentos é que ele tem critério de interrupção. Quando os exames de acompanhamento (como um novo PET-CT) mostram que as placas amiloides foram limpas do cérebro, o médico pode pausar ou encerrar as aplicações.


 O plano de saúde é obrigado a cobrir o PET-CT Amiloide e o Kisunla®?

Apesar de as operadoras frequentemente negarem a cobertura sob a justificativa de ausência no Rol da ANS, a Justiça brasileira tem garantido o direito dos pacientes. Havendo registro na Anvisa, indicação de bula para a fase inicial da doença e prescrição médica fundamentada, a negativa do plano costuma ser considerada abusiva.


Atenção: Este conteúdo tem finalidade exclusivamente informativa. Não substitui orientações médicas ou jurídicas individualizadas. Para decisões sobre tratamentos ou medidas legais, consulte um profissional qualificado.


TATIANA KOTA

Tatiana Kota, advogada do Vilhena Silva Advogados

Conteúdo publicado e atualizado em: 16/10/2026
Autoria técnica: Tatiana Kota, advogada do Vilhena Silva Advogados – OAB: 238.323
Revisão jurídica: Equipe Vilhena Silva Advogados

reativação de plano de saúde, remissão plano de saúde, reativação de plano de saúde

Posted by & filed under Na mídia.

Migalhas

Contrato estava vigente desde 1987 e incluía ex-esposa, que permaneceu como beneficiária por 24 anos após o divórcio, e dois filhos.


A magistrada Inah de Lemos e Silva Machado, da 5ª turma do Núcleo 4.0 em Segundo Grau do TJ/SP, determinou que uma operadora de plano de saúde reative, em 48 horas, a cobertura de uma idosa e de seus dois filhos, cancelada após a morte do titular. A decisão considerou a continuidade do contrato desde 1987, a permanência da mulher como beneficiária por 24 anos após o divórcio e a necessidade de acompanhamento médico periódico.

Segundo os autos, a manutenção da ex-esposa no plano havia sido estabelecida no acordo de divórcio. Os beneficiários alegaram que, mesmo após a separação, a operadora manteve a cobertura durante mais de duas décadas, sem questionamentos.

Com o falecimento do titular, entretanto, o plano foi cancelado. Os beneficiários recorreram à Justiça, sustentando que não receberam alternativas ou orientações para a continuidade da assistência.

Em primeira instância, o pedido de tutela de urgência foi negado, levando os autores a recorrer ao TJ/SP.

Ao analisar o recurso, a magistrada destacou que o contrato estava vigente desde 1987 e que o divórcio não havia provocado alterações na cobertura.

Também considerou relatório médico que demonstrou a necessidade de acompanhamento periódico da idosa, em razão de nódulo mamário, microcalcificações, osteopenia e hipotireoidismo, além de histórico de procedimento cirúrgico.

Para a relatora, os elementos apresentados demonstraram a relevância das alegações e justificaram a concessão da tutela recursal.

Assim, determinou a reativação do seguro-saúde dos três beneficiários, nas mesmas condições contratuais anteriores e sem exigência de novos períodos de carência.

O prazo para cumprimento é de 48 horas, sob multa diária de R$ 500, limitada a R$ 50 mil.


Tepotinibe (Tepmetko), medicamento oncológico, medicamento pelo plano de saúde; câncer de pulmão

Posted by & filed under Tratamento Médico.

Receber o diagnóstico de um câncer de pulmão avançado e a indicação de uma terapia de ponta já é um desafio imenso para qualquer paciente e sua família. O cenário se torna ainda mais angustiante quando, após a prescrição médica de um medicamento de alta tecnologia como o Tepotinibe (comercializado como Tepmetko), a operadora do plano de saúde emite uma negativa de cobertura.

A resposta direta e amparada pelo Poder Judiciário é categórica: não, a recusa do plano de saúde ao fornecimento do Tepotinibe é abusiva e ilegal.

Abaixo, detalhamos por que os planos costumam recusar o tratamento, o que dizem as leis mais recentes e de que maneira os tribunais têm garantido o direito dos pacientes à vida e à saúde.

Para que serve o Tepmetko (Tepotinibe)?

O Tepotinibe é um medicamento antineoplásico oral de última geração, classificado como terapia-alvo. Ele é indicado especificamente para pacientes adultos com câncer de pulmão de não pequenas células (CPNPC) avançado que apresentam uma mutação genética específica (o salto do éxon 14 do gene MET).

Por ser um tratamento altamente especializado e de custo elevado, ele costuma ser alvo de barreiras burocráticas por parte das operadoras de saúde no momento da liberação.

As principais desculpas das operadoras de plano de saúde e o que a Justiça decide

Para justificar o veto, as operadoras costumam se apoiar em argumentos genéricos que já foram amplamente derrubados pela jurisprudência brasileira:

1. “O medicamento é de uso domiciliar”

  • A alegação do plano: As operadoras frequentemente argumentam que, por se tratar de um comprimido administrado em casa pelo próprio paciente, o medicamento está excluído da cobertura obrigatória.

  • O que diz a Lei: A Lei nº 12.880/2013 alterou expressamente a Lei dos Planos de Saúde (Lei nº 9.656/98) para determinar que toda operadora deve cobrir tratamentos antineoplásicos domiciliares de uso oral. O fato de o remédio não ser aplicado em ambiente hospitalar não retira a obrigação de custeio.

2. “O princípio ativo não está no Rol da ANS”

  • A alegação do plano: Alegam que o fármaco não consta nas diretrizes de utilização da Agência Nacional de Saúde Suplementar (ANS) para o estágio ou indicação específica do paciente.

  • O que diz a jurisprudência: O Superior Tribunal de Justiça (STJ) pacificou o entendimento de que o Rol da ANS é apenas uma referência básica de cobertura mínima, não exbottando todas as inovações terapêuticas necessárias ao tratamento de doenças graves como o câncer. Desde que o medicamento possua registro válido na ANVISA e haja prescrição médica fundamentada em evidências científicas e testes genéticos (como o biomarcador MET), o direito à saúde do beneficiário prevalece sobre as cláusulas contratuais restritivas.


É possível reverter a negativa do plano de saúde?

Tratamentos oncológicos exigem celeridade máxima, pois a demora na administração da terapia pode comprometer a eficácia do tratamento e a progressão da doença. Caso você ou um familiar tenha sofrido a recusa do Tepotinibe, os passos recomendados são:

  1. Exija a recusa por escrito: Solicite formalmente que o plano de saúde envie a justificativa médica e contratual para o veto. A operadora tem o dever legal de fornecer esse documento.

  2. Reúne o dossiê médico: Certifique-se de ter em mãos um relatório médico completo e detalhado, assinado pelo oncologista, que demonstre a urgência do caso, a indicação do Tepotinibe baseada no exame molecular (mutação MET), o registro do fármaco na Anvisa e a ineficácia ou inadequação de outras alternativas terapêuticas convencionais.

  3. Busque assessoria jurídica especializada: Por meio de uma ação judicial com pedido de Tutela Antecipada (Liminar), é possível obter decisões céleres.

Perguntas frequentes sobre o plano de saúde e a negativa do Tepotinibe (Tepmetko)

1. O plano de saúde pode negar o fornecimento de Tepmetko (Tepotinibe)?

Não. A negativa de cobertura do Tepotinibe pelas operadoras de plano de saúde é considerada abusiva e ilegal pela Justiça brasileira. Se o medicamento possui registro sanitário válido na Anvisa e há indicação médica fundamentada para o tratamento de câncer de pulmão, o direito à saúde e à vida do paciente prevalece sobre as restrições contratuais.

2. Qual é a principal justificativa usada pelos planos de saúde para recusar o remédio?

As operadoras costumam fundamentar as recusas em dois argumentos principais: a alegação de que o medicamento é de uso domiciliar (comprimido) e a ausência do princípio ativo no Rol de Procedimentos e Eventos da ANS para aquela indicação específica. No entanto, ambos os argumentos já são amplamente rechaçados pelos tribunais.

3. O plano de saúde é obrigado a fornecer remédios para câncer em casa (uso oral)?

Sim. A Lei nº 12.880/2013 alterou a Lei dos Planos de Saúde (Lei nº 9.656/98) para obrigar expressamente a cobertura de tratamentos antineoplásicos domiciliares de uso oral. Portanto, o fato de o paciente tomar o comprimido em casa não exime a operadora da obrigação de custeio.

4. O Rol da ANS é taxativo para impedir a cobertura do Tepotinibe?

Não. O Superior Tribunal de Justiça (STJ) firmou entendimento de que o Rol da ANS serve como uma referência básica de cobertura mínima, mas não esgota as alternativas terapêuticas disponíveis. Havendo respaldo técnico-científico, laudo médico detalhado e registro na Anvisa, o tratamento deve ser autorizado mesmo que não conste nas diretrizes da agência reguladora.

5. O que é preciso fazer imediatamente após receber a negativa do plano?

O primeiro passo é exigir que a operadora envie a negativa por escrito, detalhando a justificativa formal. Em seguida, reúna um dossiê médico completo, contendo o relatório do oncologista, a prescrição detalhada, os laudos dos exames moleculares (como o teste para a mutação do gene MET) e a comprovação do registro do fármaco na Anvisa.

6. É possível conseguir o medicamento de forma rápida pela Justiça?

Sim. Devido à urgência inerente aos tratamentos oncológicos, os pacientes costumam ajuizar uma ação com pedido de Tutela Antecipada (Liminar). Por meio dessa medida de urgência, os juízes costumam determinar que o plano de saúde forneça o medicamento em caráter de emergência, muitas vezes em poucos dias, sob pena de multa diária.

Atenção: Este conteúdo tem finalidade exclusivamente informativa. Não substitui orientações médicas ou jurídicas individualizadas. Para decisões sobre tratamentos ou medidas legais, consulte um profissional qualificado.


TATIANA KOTA

Tatiana Kota, advogada do Vilhena Silva Advogados

Conteúdo publicado em: 25/11/2025
Conteúdo atualizado em: 14/10/2026
Autoria técnica: Tatiana Kota, advogada do Vilhena Silva Advogados – OAB: 238.323
Revisão jurídica: Equipe Vilhena Silva Advogados
Câncer, transplante de medula, plano de saúde, Linfoma não Hodgkin

Posted by & filed under Tratamento Médico.

De acordo com dados oficiais do Instituto Nacional de Câncer (Inca), o Brasil registra anualmente cerca de 12,5 mil novos diagnósticos de Linfoma não Hodgkin, um tipo de câncer que acomete as células do sistema linfático, estrutura essencial para o sistema imunológico e responsável pelo combate a doenças.

Ainda que a incidência deste tipo de câncer seja estatisticamente maior em homens, as mulheres também podem ser afetadas. É o caso de uma moradora de São Paulo diagnosticada com Linfoma não Hodgkin do manto — um dos subtipos mais agressivos e raros da doença.

Diante da gravidade do quadro clínico, a equipe médica responsável prescreveu um transplante de medula óssea, considerado um dos tratamentos mais eficazes para o controle do caso. Embora os médicos tenham apresentado exames, relatórios e respaldo científico que justificavam a urgência do procedimento, o plano de saúde negou a autorização.

A operadora justificou a recusa sob o argumento de que a indicação médica não estaria alinhada às Diretrizes de Utilização (DUT) da Agência Nacional de Saúde Suplementar (ANS). Diante da negativa indevida, a paciente acionou o Poder Judiciário, obtendo uma liminar favorável que obrigou o plano de saúde a custear o transplante integralmente em um hospital credenciado.

“O transplante de medula óssea possui cobertura obrigatória prevista no Rol da ANS. Tentativas de excluir o procedimento sob a alegação de que ele não se aplica a determinados quadros clínicos contrariam a indicação técnica da equipe médica assistente”, pontua a especialista.

A cobertura do transplante de medula óssea é obrigatória?

Também conhecido como transplante de células-tronco, o tratamento é indicado para neoplasias que afetam as células do sangue, a exemplo de linfomas e leucemias, atuando na substituição de células doentes por saudáveis para reconstituir a medula óssea.

Como o câncer é uma enfermidade com cobertura obrigatória garantida pela Lei dos Planos de Saúde (Lei nº 9.656/98), todos os tratamentos inerentes à patologia que possuam comprovação científica devem ser custeados pela operadora.

Negar a cobertura do transplante de medula é uma conduta abusiva?

Sim. Cabe exclusivamente ao médico,  e não à operadora de saúde — definir qual é o tratamento adequado para salvar a vida ou preservar a saúde do paciente.

O Tribunal de Justiça de São Paulo possui entendimento consolidado de que, havendo prescrição médica fundamentada, a recusa de cobertura é considerada abusiva. Além disso, a Lei nº 14.454/2022 estabelece que o Rol de Procedimentos da ANS é uma referência básica; caso o tratamento possua eficácia científica comprovada e indicação médica, a cobertura deve ser garantida, mesmo que não conste de forma expressa nas diretrizes da agência reguladora.

O que o beneficiário pode fazer em caso de negativa de cobertura?

A recusa de tratamentos oncológicos urgentes viola o Código de Defesa do Consumidor e desnatura a finalidade principal do contrato de assistência médica. As Diretrizes de Utilização da ANS servem como parâmetros mínimos, mas jamais podem ser utilizadas como barreira para impedir o acesso a terapias essenciais.

Caso o beneficiário esteja com os pagamentos em dia e possua laudos e exames detalhados que comprovem a urgência do transplante de medula óssea, a recomendação é buscar auxílio jurídico especializado em Direito à Saúde para reverter a negativa por meio de uma ação judicial com pedido de liminar.

Transplante de medula óssea e o linfoma não Hodgkin

1. O plano de saúde pode negar o transplante de medula óssea para Linfoma não Hodgkin?

Não de forma legítima. Como o câncer é uma doença com cobertura obrigatória garantida pela Lei 9.656/98, todos os tratamentos essenciais prescritos pela equipe médica — incluindo o transplante de medula óssea — devem ser custeados pela operadora. Recusas baseadas na alegação de que o procedimento não consta nas Diretrizes de Utilização (DUT) da ANS são consideradas abusivas pela Justiça.

2. O que fazer se o plano de saúde negar a cobertura do transplante?

Caso a operadora recuse a autorização, o beneficiário que estiver com os pagamentos em dia deve reunir o laudo médico circunstanciado (com a justificativa da urgência), a carta de negativa formal da operadora e os exames comprobatórios. Com esses documentos, é recomendável procurar imediatamente um advogado especialista em Direito à Saúde para ajuizar uma ação com pedido de liminar, visando obrigar o plano a custear o tratamento rapidamente.

3. O transplante de células-tronco (medula óssea) está no Rol da ANS?

Sim. O transplante de medula óssea é um procedimento de cobertura obrigatória previsto no Rol de Procedimentos e Eventos em Saúde da ANS para as indicações clínicas aprovadas. Além disso, conforme a Lei 14.454/2022, mesmo que determinado tratamento ou subtipo terapêutico não esteja expressamente listado nas diretrizes da agência, a operadora é obrigada a cobri-lo caso haja comprovação científica de eficácia e indicação médica.

4. O plano de saúde é obrigado a pagar os honorários médicos e o hospital?

Sim. Quando a Justiça concede uma liminar obrigando o plano de saúde a custear o tratamento, a ordem abrange toda a estrutura necessária para a realização segura do procedimento — o que inclui a internação hospitalar em rede credenciada (ou custeio integral em hospital de referência caso a rede não disponha de suporte adequado) e os honorários da equipe médica responsável.

Atenção: Este conteúdo tem finalidade exclusivamente informativa. Não substitui orientações médicas ou jurídicas individualizadas. Para decisões sobre tratamentos ou medidas legais, consulte um profissional qualificado.

TATIANA KOTA

Tatiana Kota, advogada do Vilhena Silva Advogados
Conteúdo publicado em: 02/05/2024
Conteúdo atualizado em: 14/10/2026
Autoria técnica: Tatiana Kota, advogada do Vilhena Silva Advogados – OAB: 238.323
Revisão jurídica: Equipe Vilhena Silva Advogados