v

Posted by & filed under Saiu na Mídia, Portabilidade.

Diário do Comércio  | Cláudia Collucci

Operadoras impõem uma série de dificuldades para mudança de usuários

São Paulo – Os reajustes elevados dos planos de saúde e o descredenciamento de serviços médicos têm provocado um aumento na busca por mudança de operadora sem a obrigatoriedade de cumprir novas carências, mas os beneficiários enfrentam entraves para fazer a portabilidade prevista em lei.

Entre 2022 e 2023, o número de queixas de usuários sobre dificuldades impostas pelas operadoras para fazer essa mudança teve um salto de 44% (2.362 para 3.404), segundo dados da Agência Nacional de Saúde Suplementar (ANS).

No Instituto de Defesa do Consumidor (Idec), a proporção dessas reclamações mais do que triplicaram.

Em 2022, elas representavam 3% do total de queixas contra planos de saúde. Em 2023, saltaram para 10%, de acordo com números preliminares do instituto. O relatório completo sai em março.

No mesmo período, a ANS registrou uma alta de 13,5% na busca de informações sobre portabilidade de carência. Passaram de 333.133, em 2022, para 378.220 em 2023. Não há dados disponíveis sobre a quantidade de portabilidades efetivadas de fato.

Segundo a advogada Marina Paullelli, do programa de saúde do Idec, as principais razões que levam o consumidor a pedir a mudança são os altos reajustes das mensalidades e o descredenciamento de profissionais, de hospitais e outros serviços de saúde.

Nos dois últimos anos, os planos coletivos por adesão tiveram aumentos acima de 20%. Neste ano, o percentual deve variar entre 20% e 25%, segundo estimativa da consultoria Arquitetos da Saúde. A inflação medida pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA) fechou o acumulado de 2023 em 4,62%.

Esses também foram os principais motivos que levaram os beneficiários a consultar a ANS sobre a portabilidade: 40% buscam um plano mais barato, 21% procuram uma melhor qualidade na rede prestadora, e 18% alegam cancelamento de contrato.

Marina Paullelli afirma que os idosos são o grupo que mais enfrenta dificuldades para fazer a portabilidade sem carência. “Muitas vezes os planos impõem barreiras a esses consumidores, condutas discriminatórias, o que é vetado por lei, ou é valor das mensalidades que não se adequada ao consumidor.”

Ela diz que embora a ANS disponha de um guia explicativo de como fazer a portabilidade, consumidores com dificuldade de acesso à internet têm uma barreira adicional.

Entraves

Escritórios de advocacia também observam aumento na procura por outros grupos relatando entraves com as operadoras, como pessoas que estão em tratamento, casais que se divorciaram, filhos que atingiram a maioridade e beneficiários que, após a demissão, perderam seus planos e agora tentam fazer a portabilidade para um novo.

Após dez anos de trabalho em uma instituição financeira, a administradora Ylanna Lais, foi dispensada e teve direito de manter o plano empresarial por dois anos.

No final do ano, ao buscar a portabilidade de carência para um plano coletivo por adesão, diz que passou a enfrentar uma série de dificuldades colocadas pela operadora.

“Cada hora eles alegam uma coisa. No início do ano, disseram que já tinha passado o prazo para fazer a portabilidade, o que não é verdade. Tenho até o fim do mês. Agora, não consigo falar nem com a ouvidoria do plano. Se fosse para uma nova contratação, já estaria tudo resolvido”, ressalta. Ela registrou uma queixa na ANS e estuda ingressar com ação judicial.
 

Rafael Robba, especialista em Direito à Saúde

Rafael Robba, sócio do escritório Vilhena Silva Advogados, especializado em direito à saúde.

“O consumidor tem direito a fazer a portabilidade, mas nada disso está sendo respeitado. As operadoras criam argumentos que não estão na resolução da ANS para recusar”, diz o advogado Rafael Robba, sócio do escritório Vilhena Silva Advogados, especializado em direito à saúde.

Segundo ele, o processo de portabilidade, que deveria proporcionar liberdade de escolha e estimular a competição entre as operadoras, tem sido prejudicado por obstáculos criados pelas próprias empresas.

Beneficiários ganham ações judiciais

No Tribunal de Justiça de São Paulo (TJSP), 85% das decisões judiciais sobre esse tema têm sido favoráveis ao beneficiário, de acordo com um levantamento feito pelo advogado Rafael Robba, que está terminando um doutorado na Universidade de São Paulo (USP) sobre a saúde suplementar.

Em consulta sobre o tema no site do TJSP, a Folha de S.Paulo encontrou mais de 2.000 processos relativos à portabilidade. No último dia 6, por exemplo, o desembargador José Carlos Ferreira Alves concedeu tutela de urgência em que determina que um plano de saúde autorize a portabilidade sem cumprimento do período de carência a uma família com seis integrantes que tinha contrato com uma operadora que encerrou as atividades neste mês.

Ao pedir a portabilidade para uma nova operadora, a família teve recusa. Um dos integrantes está em tratamento médico devido a uma fratura. O desembargador se embasou em resolução da ANS que autoriza a portabilidade especial de carências na hipótese de cancelamento de registro do plano de origem.

Em nota, a ANS disse que as reclamações que estão em análise têm como base os relatos dos beneficiários e não possuem análise de mérito sobre eventual infração da operadora de planos de saúde ou das administradoras de benefícios. “A identificação de possíveis condutas infrativas só é feita após a análise individual das demandas.”

Também orienta o usuário que estiver enfrentando problemas para realizar a portabilidade para procurar, inicialmente, a operadora pretendida para que ela resolva o problema.

“A ANS disponibiliza o telefone das ouvidorias dos planos em seu portal na internet. Caso a questão não seja resolvida, registre reclamação junto à ANS nos canais de atendimento.”

Para o, superintendente executivo da Associação Brasileira de Planos de Saúde (Abramge), Marcos Novais, o volume de queixas está associado a um maior número de pessoas com planos de saúde que têm utilizado mais a opção da portabilidade. “A gente vai trabalhar para aperfeiçoar o mecanismo para que ele continue sendo a opção dos beneficiários na busca do melhor produto e que traga mais valor”, afirma.

Em nota, a Federação Nacional de Saúde Suplementar (Fenasaúde) informa que as operadoras associadas seguem estritamente as normas estabelecidas pela ANS para a execução da portabilidade.”Esse processo é feito sempre com transparência, devendo ser considerados fatores como compatibilidade de preços e de modalidade de plano, assim como o cumprimento de prazos mínimos de permanência”, diz. (Cláudia Collucci)
 

Reajuste. Portabilidade. Descredenciamento.

Posted by & filed under Saiu na Mídia, Notícias.

Folha de S. Paulo  | 22.01.24  | Cláudia Collucci


Altos reajustes e descredenciamento de profissionais são algumas das principais razões para mudança


Os reajustes elevados dos planos de saúde e o descredenciamento de serviços médicos têm provocado um aumento na busca por mudança de operadora sem a obrigatoriedade de cumprir novas carências, mas os beneficiários enfrentam entraves para fazer a portabilidade prevista em lei.

Entre 2022 e 2023, o número de queixas de usuários sobre dificuldades impostas pelas operadoras para fazer essa mudança teve um salto de 44% (2.362 para 3.404), segundo dados da ANS (Agência Nacional de Saúde Suplementar.

No Idec (Instituto de Defesa do Consumidor), a proporção dessas reclamações mais do que triplicaram. Em 2022, elas representavam 3% do total de queixas contra planos de saúde. Em 2023, saltaram para 10%, de acordo com números preliminares do instituto. O relatório completo sai em março.

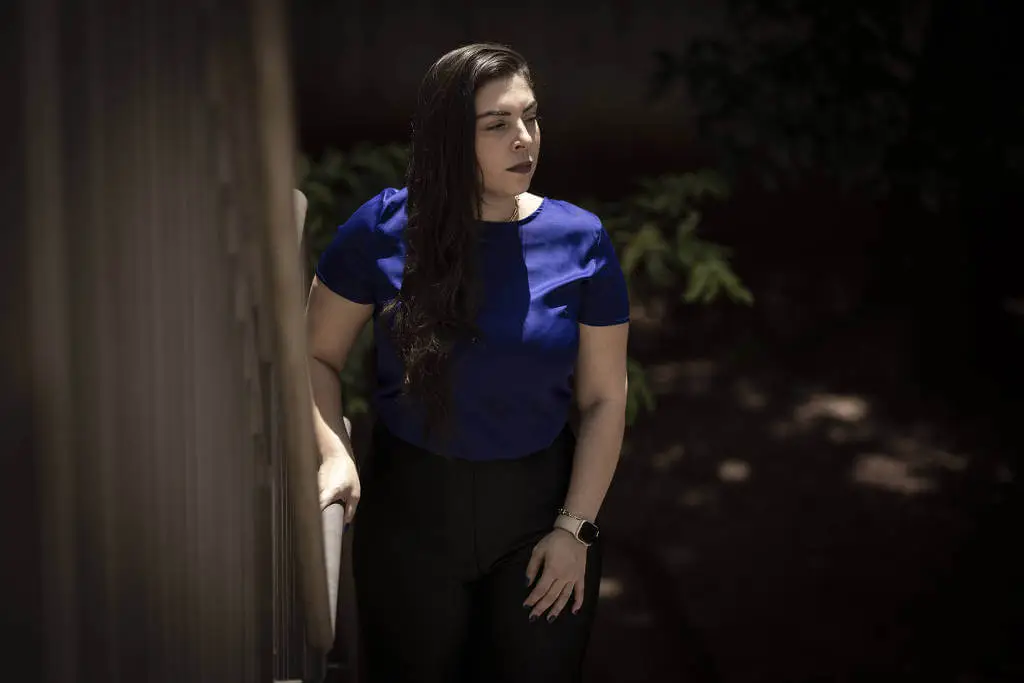
A corretora de seguros Ilanna Almeida, 30, enfrenta dificuldades para fazer a portabilidade do plano de saúde – Bruno Santos/Folhapress


No mesmo período, a ANS registrou uma alta de 13,5% na busca de informações sobre portabilidade de carência. Passaram de 333.133, em 2022, para 378.220 em 2023. Não há dados disponíveis sobre a quantidade de portabilidades efetivadas de fato.

Segundo a advogada Marina Paullelli, do programa de saúde do Idec, as principais razões que levam o consumidor a pedir a mudança são os altos reajustes das mensalidades e o descredenciamento de profissionais, de hospitais e outros serviços de saúde.

Nos dois últimos anos, os planos coletivos por adesão tiveram aumentos acima de 20%. Neste ano, o percentual deve variar entre 20% e 25%, segundo estimativa da consultoria Arquitetos da Saúde. A inflação medida pelo IPCA (Índice Nacional de Preços ao Consumidor Amplo) fechou o acumulado de 2023 em 4,62%.

Esses também foram os principais motivos que levaram os beneficiários a consultar a ANS sobre a portabilidade: 40% buscam um plano mais barato, 21% procuram uma melhor qualidade na rede prestadora, e 18% alegam cancelamento de contrato.

Paullelli afirma que os idosos são o grupo que mais enfrenta dificuldades para fazer a portabilidade sem carência. “Muitas vezes os planos impõem barreiras a esses consumidores, condutas discriminatórias, o que é vetado por lei, ou é valor das mensalidades que não se adequada ao consumidor.”

Ela diz que embora a ANS disponha de um guia explicativo de como fazer a portabilidade, consumidores com dificuldade de acesso à internet têm uma barreira adicional.

Escritórios de advocacia também observam aumento na procura por outros grupos relatando entraves com as operadoras, como pessoas que estão em tratamento, casais que se divorciaram, filhos que atingiram a maioridade e beneficiários que, após a demissão, perderam seus planos e agora tentam fazer a portabilidade para um novo.

Após dez anos de trabalho em uma instituição financeira, a administradora Ylanna Lais, 30, foi dispensada e teve direito de manter o plano empresarial por dois anos.

No final do ano, ao buscar a portabilidade de carência para um plano coletivo por adesão, diz que passou a enfrentar uma série de dificuldades colocadas pela operadora.

“Cada hora eles alegam uma coisa. No início do ano, disseram que já tinha passado o prazo para fazer a portabilidade, o que não é verdade. Tenho até o fim do mês. Agora, não consigo falar nem com a ouvidoria do plano. Se fosse para uma nova contratação, já estaria tudo resolvido.” Ela registrou uma queixa na ANS e estuda ingressar com ação judicial.

“O consumidor tem direito a fazer a portabilidade, mas nada disso está sendo respeitado. As operadoras criam argumentos que não estão na resolução da ANS para recusar”, diz o advogado Rafael Robba, sócio do escritório Vilhena Silva Advogados, especializado em direito à saúde.

Segundo ele, o processo de portabilidade, que deveria proporcionar liberdade de escolha e estimular a competição entre as operadoras, tem sido prejudicado porRafael Robba, especialista em Direito à Saúde obstáculos criados pelas próprias empresas.

No Tribunal de Justiça de São Paulo, 85% das decisões judiciais sobre esse tema têm sido favoráveis ao beneficiário, de acordo com um levantamento feito por Robba, que está terminando um doutorado na USP sobre a saúde suplementar.

Em consulta sobre o tema no site do TJ, a Folha encontrou mais de 2.000 processos relativos à portabilidade. No último dia 6, por exemplo, o desembargador José Carlos Ferreira Alves concedeu tutela de urgência em que determina que um plano de saúde autorize a portabilidade sem cumprimento do período de carência a uma família com seis integrantes que tinha contrato com uma operadora que encerrou as atividades neste mês.

Ao pedir a portabilidade para uma nova operadora, a família teve recusa. Um dos integrantes está em tratamento médico devido a uma fratura. O desembargador se embasou em resolução da ANS que autoriza a portabilidade especial de carências na hipótese de cancelamento de registro do plano de origem.

Em nota, a ANS disse que as reclamações que estão em análise têm como base os relatos dos beneficiários e não possuem análise de mérito sobre eventual infração da operadora de planos de saúde ou das administradoras de benefícios. “A identificação de possíveis condutas infrativas só é feita após a análise individual das demandas.”

Também orienta o usuário que estiver enfrentando problemas para realizar a portabilidade para que procure, inicialmente, a operadora pretendida para que ela resolva o problema.

“A ANS disponibiliza o telefone das ouvidorias dos planos em seu portal na internet. Caso a questão não seja resolvida, registre reclamação junto à ANS nos canais de atendimento.”

Para Marcos Novais, superintendente executivo da Abramge (Associação Brasileira de Planos de Saúde), o volume de queixas está associado a um maior número de pessoas com planos de saúde que têm utilizado mais a opção da portabilidade.

“A gente vai trabalhar para aperfeiçoar o mecanismo para que ele continue sendo a opção dos beneficiários na busca do melhor produto e que traga mais valor.”

Em nota, a Fenasaúde (Federação Nacional de Saúde Suplementar) informa que as operadoras associadas seguem estritamente as normas estabelecidas pela ANS para a execução da portabilidade.

“Esse processo é feito sempre com transparência, devendo ser considerados fatores como compatibilidade de preços e de modalidade de plano, assim como o cumprimento de prazos mínimos de permanência.”

VEJA COMO FAZER A PORTABILIDADE DE CARÊNCIAS:

Quem tem direito à portabilidade?

Todos os beneficiários de planos de saúde contratados a partir de 01/01/1999 ou adaptados à Lei dos Planos de Saúde (lei n° 9.656/98).

Ela vale para qualquer modalidade de plano?

Sim. É válida a todas as modalidades de contratação (planos individuais, coletivos, empresariais e coletivos por adesão)

Quais outros requisitos são necessários?

  • O plano de destino deve ter faixa de preço compatível com o plano atual
  • O contrato deve estar ativo, ou seja, o plano atual não pode estar cancelado
  • O beneficiário deve estar em dia com o pagamento das mensalidades
  • O beneficiário deve ter cumprido o prazo mínimo de permanência no plano:

1ª portabilidade: dois anos no plano de origem ou três anos se tiver cumprido CPT (Cobertura Parcial Temporária) para uma doença ou lesão preexistente.

2ª portabilidade: se já tiver feito portabilidade antes, o prazo de permanência exigido é de pelo menos um ano; ou de dois anos caso tenha feito portabilidade para o plano atual com coberturas não previstas no plano anterior.

Como saber se meu plano é compatível para a portabilidade?

Consulte o Guia ANS de Planos de Saúde, no portal da ANS, para identificar o seu plano de origem e verificar quais são os planos de saúde compatíveis com o seu para fins de portabilidade de carências

Ele deve estar em faixa de preço igual ou menor que a do seu plano atual (as faixas de preço são definidas pela ANS). O guia faz, automaticamente, a comparação entre os planos de acordo com o valor da mensalidade.

Quais documentos são necessários para pedir a portabilidade?

  • Comprovante de pagamento das três últimas mensalidades ou declaração da operadora do plano de origem, ou do contratante informando que o beneficiário está em dia com as mensalidades;
    Comprovante de prazo de permanência: proposta de adesão assinada ou contrato assinado, ou declaração da operadora do plano de origem, ou do contratante do plano atual;
    Relatório de compatibilidade entre os planos de origem e destino ou n.º de protocolo, ambos emitidos pelo Guia ANS de Planos de Saúde;
    Se o plano de destino for coletivo, comprovante de que está apto para ingressar no plano. No caso de empresário individual, comprovante de atuação para contratação de plano empresarial.

Quanto tempo o novo plano tem para analisar o pedido?

A operadora do plano de destino tem até dez dias. Se não responder no prazo, a proposta de portabilidade de carências será considerada aceita.

Após o aceite da portabilidade, o que eu devo fazer?

Entre em contato com a operadora do plano de origem para informar que exerceu a portabilidade de carências e solicite o cancelamento do plano em até cinco dias do início do novo plano. Caso descumpra esse prazo, poderá ser exigido o cumprimento de carências no novo plano pela operadora de destino.


Você pode se interessar por:

alta de ações contra planos de saúde

Posted by & filed under Notícias.

Estadão | Fabiana Cambricoli | 19/09/2023


Diante do crescente número de ações judiciais contra planos de saúde, o Tribunal de Justiça de São Paulo (TJ-SP) prepara o lançamento de uma iniciativa para estimular a conciliação entre operadoras e clientes, principalmente em demandas cujos processos ainda não foram movidos.

Segundo dados do TJ-SP, somente nos cinco primeiros meses deste ano, foram ajuizadas 8.440 ações contra planos de saúde na Justiça Paulista, média de um processo a cada 25 minutos. O número é 14% maior do que o registrado entre janeiro e maio do ano passado. As demandas contra empresas da saúde suplementar já representam 18% de todos os processos de relações de consumo em São Paulo.

Chama a atenção do TJ-SP também o alto índice de processos em que as operadoras são vencidas (92%). Para a desembargadora Maria Lúcia Pizzotti, coordenadora do Núcleo de Mediação (Nupemec) do tribunal, mesmo com as condenações, os consumidores têm que esperar muito pelo cumprimento das decisões. Além disso, o alto número de processos representa alto custo para ambas as partes e para o próprio sistema judicial. Por isso, ela defende a mediação de conflitos como forma de encurtar o caminho e o tempo na busca por uma solução.

Por meio da assessoria do TJ-SP, a desembargadora informou que “passou a fazer contato direto com os representantes de todas as empresas de planos e seguros de saúde, bem como com a ANS e associações e federações nacionais que as representam”, com o objetivo de desenvolver um sistema de desjudicialização dos conflitos entre consumidores e empresas de saúde suplementar”.

Ela disse ainda que o objetivo do projeto, que deverá ser lançado oficialmente em outubro, é “tentar promover a conciliação entre as partes não só quando o processo já está iniciado”, mas, principalmente, “para evitar o ajuizamento de nova demanda, promovendo a conciliação nos Cejuscs (Centros Judiciários de Solução de Conflitos), com a presença das partes, intermediadas por um conciliador capacitado e habilitado para atuar na área em questão”.

De acordo com o TJ-SP, a conciliação poderá ser solicitada para qualquer tipo de demanda ou valor, podendo abarcar discussões sobre doenças preexistentes, rol taxativo de cobertura dos planos, alteração de valores por faixa etária, reajustes, descredenciamentos de médicos, hospitais ou clínicas, cobertura de tratamentos psicológicos ou fisioterapêuticos, entre outras.

Na prática, quando já houver processo em tramitação, os pedidos para encaminhamento da demanda para conciliação poderão ser feitos pelos advogados das partes e a audiência será realizada nos Cejuscs, com atuação do conciliador profissional.

Quando ainda não houver processo, será disponibilizado, no site do Nupemec, um formulário a ser preenchido pelo cliente do plano. Em seguida, um representante da operadora será convidado para participar da audiência de conciliação, que será realizada prioritariamente no formato online com a presença das partes e do conciliador.

De acordo com o TJ-SP, o índice de conciliações quando já há ações judiciais iniciadas é de 28%. Essa taxa chega a 75% quando a conciliação é feita na fase pré-processual, momento em que o conflito ainda não foi formalmente judicializado.

Maria Lúcia Pizotti explica que todas as operadoras interessadas poderão firmar o Termo de Compromisso Público que formaliza a adesão ao projeto. A desembargadora diz ainda ter iniciado as tratativas oferecendo a possibilidade de as empresas participarem do programa Empresa Amiga da Justiça, selo de qualidade conferido pelo tribunal a companhias que fomentam a conciliação e preparam os seus representantes e advogados para trabalharem nessas tentativas de acordo.

De acordo com a desembargadora, várias operadoras já aderiram ao termo e o Nupemec está recebendo “absoluto apoio institucional” da Agência Nacional de Saúde Suplementar (ANS), por meio de seu diretor-presidente, Paulo Rebello Filho, e equipe.

Segundo Maria Lúcia, o papel da agência é essencial para ajudar a prestar esclarecimentos às operadoras sobre a importância da conciliação e “afastar o temor que as empresas ainda têm em entrar em projetos desta natureza”.

Procuradas, as duas principais entidades que representam as operadoras disseram apoiar esse e qualquer projeto que promova a conciliação. Ana Amélia Bertani, superintendente jurídica da (Associação Brasileira de Planos de Saúde (Abramge), afirmou que a entidade foi procurada pelo TJ-SP para contribuir com as discussões sobre o formato do projeto.

“A gente entende que esses canais são os mais eficazes para soluções de conflitos. Se a gente pode resolver por meio da conciliação, é sempre melhor, mais rápido e menos traumático”, afirmou ela, que ressaltou que, embora a Abramge esteja apoiando a iniciativa, a adesão ao projeto é feita individualmente por cada operadora.

A Federação Nacional de Saúde Suplementar (FenaSaúde) também afirmou considerar medidas de desjudicialização “instrumentos eficazes e efetivos de solução e prevenção de litígios” e afirmou que a adesão a iniciativas desta natureza é livre às operadoras.

A entidade afirmou ainda que “todas as suas associadas oferecem canais de atendimento e ouvidoria para esclarecimentos, dúvidas, tratativas e busca de pronta solução de casos diversos, sem que seja necessário acionar o Judiciário” e ressaltou “a eficácia do processo de mediação da ANS, com índices de resolubilidade superiores a 90%”.

Iniciativas similares anteriores receberam críticas

O Tribunal de Justiça de São Paulo já adotou em outras duas ocasiões iniciativas para fomentar a conciliação entre operadoras de planos de saúde e clientes, mas, nas duas ocasiões, acabou recebendo críticas por não incluir representantes dos beneficiários nos projetos.

Em 2015, o tribunal fez uma parceria com representantes das operadoras de saúde e com a Agência Nacional de Saúde Suplementar (ANS) para implantar o núcleo de apoio técnico e de mediação (NAT), que atuaria em pedidos liminares nas ações distribuídas no Fórum João Mendes Júnior.

Na época, entidades de defesa do consumidor reclamavam da ausência de representantes dos beneficiários no núcleo e apontavam risco de as empresas serem beneficiadas ou as decisões sofrerem atrasos. Com a polêmica, a iniciativa não deslanchou e acabou extinta. De acordo com o TJ-SP, a extinção se deu porque o NAT “teve pouca funcionalidade nos moldes em que foi estruturado”.

Em 2019, foi criado um posto de conciliação de saúde suplementar no Cejusc central da capital, no Fórum João Mendes Júnior, que resultava de um acordo com a Abramge. O posto mirava somente casos em que já existia processo em andamento. A iniciativa também recebeu críticas por um suposto desequilíbrio de forças na conciliação. Na época, especialistas e entidades de defesa do consumidor pediam também maior participação de representantes dos clientes.

Procurado, o Instituto Brasileiro de Defesa do Consumidor (Idec) afirmou que, até o momento, não foi comunicado sobre o lançamento da iniciativa e relembrou que, “em oportunidades passadas, compartilhou preocupações sobre medidas semelhantes, justamente porque representantes de consumidores não foram consultados sobre a implementação de um programa como esse”.

O Idec afirmou que “os pontos de maior preocupação dizem respeito ao espaço que as operadoras ocuparão no Poder Judiciário e como os pedidos de urgência serão decididos”. “O Idec entende que, na prática, qualquer conflito de interesse deve ser coibido e que a análise de pleitos urgentes não pode ser prejudicada”, disse o instituto, em nota.

Questionada sobre as iniciativas anteriores, a desembargadora Maria Lúcia Pizotti afirmou que também não considerava os formatos anteriores adequados e disse que a iniciativa atual é diferente. “O NAT […] havia uma impressão de que havia um certo vínculo (com as operadoras) porque ele servia para fazer perícias em caso de liminares, mas essas perícias eram pagas pelas empresas de saúde, então discutiu-se que havia uma aparente falta de neutralidade, então aquela iniciativa se encerrou.”

Sobre o posto de conciliação da Abramge, a desembargadora diz também ser contra o modelo por ser um projeto firmado com uma única associação. “Todas as parcerias do tribunal devem ser com divulgação ampla, geral e irrestrita, por isso todas as parcerias foram feitas com a assinatura de Termo de Compromisso Público, que são precedidos de uma publicidade ampla, publicação de portaria, dando oportunidade a todas as empresas”, afirmou. A desembargadora disse que a mediação de conflitos será feita por um conciliador neutro, mas não informou se pretende convidar órgãos de defesa do consumidor para contribuir de alguma forma com a iniciativa.

Direitos dos idosos nos planos de saúde

Posted by & filed under Notícias, Saiu na Mídia, Planos de Saúde Empresariais.

Folha de S.Paulo | Ana Paula Branco | 11/07/2023


Sete direitos dos idosos nos planos de saúde: Legislação garante a esses consumidores direitos para assegurar acesso e cuidados de saúde adequados

Os idosos representam mais de 14% do total de beneficiários de planos de saúde no Brasil. Nos últimos dez anos, o número de clientes com 60 anos ou mais passou de 5,7 milhões para 7,2 milhões, segundo levantamento do IESS (Instituto de Estudos de Saúde Suplementar) com dados da ANS (agência reguladora do setor). O crescimento é superior ao número total de beneficiários, que registrou alta de 1,9% no período.

O grupo etário é o mais suscetível, no geral, a passar por consultas médicas, exames, terapias e internações e, por isso, tem custos em saúde mais elevados em relação a outras faixas etárias.

A legislação garante a esses consumidores direitos e proteções específicas para assegurar acesso e cuidados de saúde adequados e de qualidade. O Estatuto do Idoso determinou que beneficiários a partir dos 59 anos não podem ter o valor do plano de saúde reajustado por idade (o chamado reajuste por faixa etária).


CONFIRA 7 DIREITOS DO IDOSO NOS PLANOS DE SAÚDE

  1. Contratar um plano individual
  2. Mensalidade do plano sem reajuste ao completar 59 anos de idade
  3. Ter um acompanhante no hospital
  4. Aproveitar as carências já cumpridas
  5. Manter o plano ao se aposentar
  6. Assumir a titularidade do plano de saúde coletivo por adesão
  7. Ter cobertura durante inadimplência de até 60 dias

Para garantir seus direitos, porém, muitos idosos têm de recorrer à Justiça ou a órgãos de defesa do consumidor. Entre as principais demandas, segundo advogados especialistas em saúde suplementar, estão as relacionadas a negativas de coberturas, demora na autorização de procedimentos, reajustes abusivos e rescisões unilaterais.


CONFIRA 7 DIREITOS DO IDOSO NO PLANO DE SAÚDE

1 – CONTRATAR UM PLANO INDIVIDUAL

  • Planos de saúde privados não podem negar a adesão de idosos a seus produtos. Para a Justiça, a prática é considerada abusiva
  • O Código de Defesa do Consumidor veda ao convênio de saúde recusar prestação de serviços diretamente a quem se disponha a adquiri-los
  • E a Lei dos Planos de Saúde diz expressamente que ninguém pode ser impedido de participar de planos privados de assistência à saúde em razão da idade ou da deficiência

2 – MENSALIDADE DO PLANO SEM REAJUSTE AO COMPLETAR 59 ANOS DE IDADE

  • A mensalidade por mudança de faixa etária é reajustada de acordo com a alteração da idade do beneficiário e só pode ser aplicada nas faixas autorizadas
  • Segundo a ANS, é prevista porque, em geral, quanto mais avança a idade da pessoa, mais necessários se tornam os cuidados com a saúde e mais frequente é a utilização de serviços médicos
  • As regras são as mesmas para os planos de saúde individuais, familiares e coletivos
  • As faixas etárias para correção variam conforme a data de contratação do plano e os percentuais precisam estar expressos no contrato
  • O Estatuto do Idoso impede que as operadoras reajustem preços por faixa etária após seus clientes atingirem 59 anos para contratos assinados após 2004. O plano continua com a permissão de cobrar o reajuste anual, que para os contratos individuais tem um percentual máximo definido pela ANS


Mensalidade do plano sem reajuste ao completar 59 anos.


3 – TER UM ACOMPANHANTE NO HOSPITAL

  • O Estatuto do Idoso garante que o paciente a partir dos 60 anos conte com a presença de um acompanhante se precisar ser internado ou ficar em observação em hospital
  • O acompanhante terá direito à alimentação e prioridade de atendimento
  • O acompanhante é de livre escolha do paciente e precisa ter entre 18 anos e 60 anos

4 – APROVEITAR AS CARÊNCIAS JÁ CUMPRIDAS

  • Ao sair do emprego, o idoso tem o direito de trocar de plano, com aproveitamento das carências já cumpridas, desde que respeite as regras de portabilidade
  • Nos casos em que o usuário precisa mudar de plano por motivos alheios à sua vontade, como morte do titular, cancelamento do contrato ou falência da operadora, não é exigida compatibilidade de preço ou cumprimento do prazo de permanência

5 – MANTER O PLANO AO SE APOSENTAR

  • O aposentado que pagou parte do plano de saúde empresarial por mais de dez anos tem o direito de manter as condições de cobertura assistencial que possuía na vigência de seu contrato de trabalho
  • Neste caso, ele deverá passar a pagar integralmente o valor do plano; ou seja, o que já pagava mensalmente mais a parte que era de responsabilidade da empresa
  • O aposentado que contribuiu para o plano de saúde por período inferior a dez anos poderá permanecer no plano por um ano para cada ano de contribuição
  • O aposentado precisa ser comunicado dessa possibilidade e tem 30 dias para dar uma resposta ao ex-empregador
  • Se não for comunicado pelo ex-empregador sobre o direito, o aposentado deve procurar a área de recursos humanos da empresa e a operadora do plano para buscar informações sobre seus direitos

6 – ASSUMIR A TITULARIDADE DO PLANO DE SAÚDE COLETIVO POR ADESÃO

  • O beneficiário idoso que perde a condição de dependente, por ter sido excluído a pedido do titular depois de mais de dez anos de contribuição, tem o direito de assumir a titularidade do plano de saúde coletivo por adesão (contratado por meio de sindicatos e associações), desde que arque com o respectivo custeio
  • O STJ (Superior Tribunal de Justiça) consolidou o entendimento em outubro de 2022, justificando que “a solução assegura a assistência à saúde da pessoa idosa, sem implicar alteração do equilíbrio econômico-financeiro do contrato”

7 – TER COBERTURA DURANTE INADIMPLÊNCIA DE ATÉ 60 DIAS

  • A extinção do contrato por iniciativa do plano sem motivo justo ou aparente, como a alta sinistralidade (custos com a utilização) para determinado grupo, é prática ilegal
  • A rescisão é autorizada em casos de fraude ou não pagamento da mensalidade, por parte do contratante, por um período superior a 60 dias, consecutivos ou não, nos últimos 12 meses de vigência do contrato


Entrevista Renata Vilhena

Posted by & filed under Tratamento Médico, Saiu na Mídia, Notícias, Reajustes Abusivos.

Veja Saúde | Por Diogo Sponchiato | 15/09/2022 | Renata Vilhena Silva


Renata Vilhena Silva, advogada especialista em direito à saúde.

Mostrar as armadilhas dos convênios ao consumidor e os caminhos jurídicos para assegurar seus direitos faz parte do dia a dia da advogada expert na área da saúde Renata Vilhena Silva, sócia-fundadora do escritório Vilhena Silva Advogados, em São Paulo.

E dá a tônica também do livro que ela acaba de organizar: uma reunião de artigos de profissionais especializados nesse campo do direito.

A obra, publicada pelo próprio escritório, que celebra 25 anos de existência, entra em searas como acesso a home care, próteses e medicamentos importados, reajustes de mensalidade e problemas com a rede credenciada.

O objetivo é um só: esclarecer ao cidadão o que está garantido por lei ao contratar um plano de saúde e se valer disso numa eventualidade médica. Na entrevista abaixo, Renata, que também é colunista de VEJA SAÚDE, discute as principais demandas e desafios do paciente hoje.


VEJA SAÚDE: Qual é o aspecto ou a prática dos convênios brasileiros que mais a preocupam pensando no direito do paciente?

Renata Vilhena Silva: São inúmeros os desafios enfrentados pelo consumidor na relação com o plano de saúde. As negativas de tratamento são, sem dúvida alguma, a prática que mais preocupa, uma vez que impossibilita de forma direta o acesso à saúde. Atualmente, no entanto, merece destaque o crescimento das ações questionando
reajustes de mensalidades, principalmente os reajustes anuais dos planos coletivos, que não são regulamentados pela ANS.

No dia a dia do escritório, quais são os direitos do consumidor mais feridos pelos planos de saúde?

A maior parte das ações tem como objeto negativas de tratamento, bem como o questionamento de reajustes abusivos aplicados nas mensalidades. Também temos as ações para evitar rescisões unilaterais de contratos em casos de planos coletivos e aquelas em que o consumidor pretende fazer portabilidade de carências. Como avalia a última decisão da Justiça sobre o rol taxativo da Agência Nacional de Saúde Suplementar (ANS)? É uma decisão que preocupa, pois pode representar uma limitação do acesso à saúde para os consumidores. Será necessário acompanhar como as cortes estaduais vão interpretar essa decisão e ver com qual rigidez os requisitos estabelecidos pelo Superior Tribunal de Justiça (STJ) vão ser aplicados caso a caso.

Fala-se muito da judicialização da saúde como um dos grandes dilemas do país.

Como a enxerga?

O acesso a tratamentos de alto custo envolve o dilema entre a necessidade de o Estado propiciar aos cidadãos um sistema de saúde que seja, ao mesmo tempo, universal (ou seja, garanta o acesso à saúde para todos) e equânime (que atenda a todos na medida de suas necessidades). De fato, não é um problema de fácil solução, mas atualmente o
Poder Judiciário tem estabelecido critérios para o julgamento dessas ações. Um exemplo é o processo do STF que fixou critérios para o acesso a medicamentos não registrados pela Anvisa.

Como avalia o modelo de verticalização das operadoras, aquele em que convênio e rede de assistência estão no mesmo grupo?

O modelo de verticalização tem sido utilizado porque possibilita uma redução de custos. Eu, particularmente, observo esse modelo com cautela, pois entendo que o fato de o hospital (quem presta o serviço) e o plano de saúde (quem paga pelo serviço) pertencerem ao mesmo grupo econômico pode gerar conflito de interesse e prejudicar o
atendimento ao consumidor e piorar o serviço prestado.


O que mudaria na regulação dos planos para que os beneficiários sejam mais bem
atendidos?

O problema da regulação da saúde suplementar não é de fácil resolução. Não existe solução mágica para o setor. Há problemas que têm sido mais recorrentes, e a ANS poderia atuar de forma mais incisiva neles, como a fiscalização e da regulamentação dos reajustes dos planos coletivos, bem como dos cancelamentos unilaterais desse tipo de contrato. Outro desafio diz respeito ao rol da ANS, que está constantemente defasado e não acompanha a evolução da medicina. Sem dúvida é necessário facilitar a inclusão de novos procedimentos e qualificar a participação do consumidor no processo de atualização do rol.