Regras reembolso plano de saúde

Posted by & filed under Tratamento Médico.

Nem sempre o plano de saúde tem um médico de nossa confiança ou oferece um determinado exame na rede credenciada. Nessas horas, muitos beneficiários optam por pagar a consulta ou procedimento e, em seguida, pedir o reembolso ao plano de saúde.

Nem sempre, no entanto, o reembolso é feito da maneira esperada. Muitas vezes, o plano diz que o beneficiário não tem direito a receber qualquer quantia ou devolve um valor muito abaixo do que foi pago.

Para se precaver, é necessário que o beneficiário conheça as regras de reembolso estipuladas no contrato. O problema é que elas, na maior parte dos casos, não são claras.


Operadoras de planos de saúde dificultam os reembolsos

Muitas operadoras têm tentado dificultar ao máximo os pedidos de reembolso. Uma das formas que elas usam para isso é estipular um prazo máximo de 30 dias da realização do procedimento para que os consumidores apresentem o pedido.

Nem sempre o paciente consegue juntar no período toda a documentação necessária. E mais: muitos planos exigem resultados de exames, prontuários e relatórios médicos, que, quanto mais sofisticados forem, mais podem demorar, inviabilizando a entrega no prazo exigido.

Outra dificuldade imposta é a comprovação de pagamento de procedimentos e honorários. Antes, bastava apresentar a nota fiscal para pedir reembolso. Agora, é necessário enviar o comprovante de desembolso, ou seja, a fatura do cartão de crédito ou do PIX destinado ao médico ou hospital.

Se o paciente pagar R$ 50 mil de honorários por uma cirurgia e combinar que o pagamento será feito em cinco vezes, por exemplo, fará um PIX inicial de R$ 10 mil e só poderá enviar este valor para reembolso. Os outros R$ 40 mil, por terem sido parcelados e excedido o prazo de 30 dias, se perdem.


1. Quando um paciente quer consultar um médico que não faz parte da rede credenciada, ele sempre tem direito ao reembolso?

Não, depende do contrato. Existem os que não preveem nenhum reembolso e os de livre escolha, que permitem ao beneficiário buscar o médico de sua preferência e obter reembolso posterior. Mas é importante saber que raramente a cobertura é integral. Ela depende do índice de reembolso, um múltiplo, estabelecido em contrato.

Geralmente, quanto mais topo de linha for o plano de saúde, maior vai ser o múltiplo de reembolso, o que possibilita, em muitos casos, que todo o valor dos honorários seja coberto.

2. E nos casos em que um exame ou tratamento não é oferecido pela rede, como funciona? O paciente pode usar o serviço e exigir devolução da quantia paga? Nestes casos, o pagamento é integral?

Se o exame ou tratamento for de cobertura obrigatória pelo plano, a operadora precisa indicar um local para que seja realizado o tratamento ou exame. Se não houver indicação, configura-se fala na prestação do serviço e o consumidor pode exigir o reembolso integral do tratamento ou exame que tiver realizado em local de livre escolha.

Geralmente, este tipo de caso acontece quando é necessário tratamento multidisciplinar. Uma criança com Transtorno do Espectro Autista, por exemplo, pode precisar de terapias diversas, mas não há clínicas aptas para o atendimento.


3. Como funciona o reembolso se o tratamento estiver fora do rol da ANS?

Se não estiver no rol da ANS, a operadora não vai reembolsar e será preciso que o beneficiário entre na Justiça. Os advogados vão mostrar que o rol é apenas exemplificativo, que o fato de um procedimento não constar na listagem não exime as operadoras de fornecê-lo ou reembolsá-lo. Normalmente, na Justiça se consegue reverter a negativa do plano.


4. Nos casos de emergência, quando é preciso procurar o hospital mais próximo, mesmo que ele não seja da rede credenciada, o reembolso é obrigatório? Se sim, como calcular o valor?

Estes casos também dependem do contrato. A maioria estipula que é possível procurar um hospital fora da rede e obter reembolso, dentro dos coeficientes do contrato, para o atendimento de urgência e emergência.

É importante que o beneficiário do plano de saúde saiba que, assim que for estabilizado, deve acionar o plano para pedir transferência para a rede credenciada.


5. Como as operadoras calculam o reembolso? Essas regras precisam estar claras no contrato, inclusive mencionando valores? Isso costuma acontecer? 

Todas as informações deveriam estar claras no contrato, mas não é o que costuma acontecer. Ninguém consegue decifrar códigos que as operadoras usam. Elas utilizam tabelas às quais os consumidores raramente têm acesso, não atualizam o valor do reembolso, entre outros problemas.


6. Um plano de saúde que diz em contrato que o reembolso será de duas ou mais vezes o Coeficiente de Reembolso, sem dizer qual o valor deste coeficiente, está correto? O que o consumidor que se julgar lesado pode fazer?

Não está correto e o consumidor que se julgar prejudicado pode entrar na Justiça.


7. Os planos de saúde podem estipular prazo de 30 dias contados do procedimento para que o pedido de reembolso seja realizado?

As operadoras não exigiam este prazo de 30 dias e muitas diziam que era possível pedir o reembolso até um ano depois da consulta ou procedimento. Isso agora está mudando e elas passaram a querer que tudo seja resolvido em 30 dias, o que é muito abusivo. Isso cria dificuldades para quem parcela o valor de cirurgias, por exemplo, e precisa comprovar o pagamento integral em 30 dias. A saída tem sido afastar a exigência dessa cláusula por meio de medida judicial.


8. Quais são os abusos mais comuns quando se trata de reembolso pelo plano de saúde?

São vários. A tabela de reembolso desatualizada e a falta de informação sobre os valores que podem ser recebidos, são exemplos. Muitas pessoas fazem a prévia do reembolso no site ou aplicativo dos planos de saúde e são informadas que vão receber determinada quantia. Mas a prévia não é garantia. Depois do procedimento ou consulta realizados, o reembolso pode ser menor, isso acontece bastante.

O reembolso de despesas hospitalares é outra questão que costuma dar problema, especialmente quando se trata de valores altos. Em todos os casos, os beneficiários de planos de saúde podem buscar um advogado especializado em Saúde para procurar seus direitos na Justiça. Muitas vezes, é a única forma de resolver questões relativas a reembolso.

Se estiver passando por problemas por conta de reembolso, procure um advogado especialista em Direito à Saúde para ajudá-lo.


As informações deste artigo possuem caráter exclusivamente informativo, com base na legislação e jurisprudência vigentes à época da atualização, não substituindo a análise individualizada de um profissional habilitado.
TATIANA KOTA

Tatiana Kota, advogada especialista em direito à saúde

Conteúdo publicado em: 11/07/2024
Conteúdo atualizado em: 25/09/2026
Autoria técnica: Tatiana Kota, advogada do Vilhena Silva Advogados – OAB: 238.323
Revisão jurídica:Equipe Vilhena Silva Advogados
 

despesas em aberto; despesas médicas; plano de saúde recusa despesas médicas e hospitalares; plano de saúde; reembolso de despesas médicas

Posted by & filed under Tratamento Médico, Saiu na Mídia, Notícias.

Migalhas |


Despesas em aberto: saiba o que fazer quando o plano de saúde recusa o pagamento das despesas médico-hospitalares.


É muito importante que o beneficiário esteja sempre munido e faça guarda dos relatórios médicos que justificam o evento internação, bem como os laudos de exames e os documentos comprobatórios da adimplência junto à operadora, pois são documentos essenciais para eventual análise de pedido judicial.

Não são raras às vezes em que o beneficiário ou seu familiar se depara com uma cobrança relacionada às despesas hospitalares advindas de uma internação hospitalar. Em alguns casos, os valores são cobrados pelo nosocômio quando o paciente ainda se encontra internado.

Tal situação gera imenso desconforto aos beneficiários e familiares, pois, é inimaginável que, após a realização de contratação do plano de saúde e pagamento adimplente de todas as obrigações financeiras decorrentes do contrato, além de viver um evento médico que demanda cuidados, o paciente ou familiar tenha que se preocupar com despesas negadas pela operadora que são repassadas para a família.


Termo de Responsabilidade Financeira

Importante esclarecer que no momento do ingresso do paciente no hospital, é comum que se exija do paciente ou de seu acompanhante a assinatura de um termo de responsabilidade financeira, caso a operadora não proceda com os pagamentos integrais das despesas decorrentes da internação.

Pois bem, levando isso em consideração, elencamos alguns passos que o beneficiário deve seguir para a resolução do problema de forma administrativa. São eles:

  • Certifique-se que existe um pedido de autorização realizado pelo hospital perante a operadora de plano de saúde, no setor de autorizações do nosocômio ou no aplicativo;
  • Com o número da guia negada ou a senha de autorização parcial, entre em contato com a operadora para obter esclarecimentos acerca da negativa, solicitando a formalização da recusa por e-mail ou por escrito;


Procure a Ouvidoria e registre uma reclamação na ANS

Em alguns casos que não demandam tanta urgência, é possível buscar atendimento nas ouvidorias das operadoras, bem como registrar reclamações perante a ANS (Agência Nacional de Saúde Suplementar).

Após realizados todos os procedimentos administrativos e, ainda sim, a operadora persistir em não reverter as contas em aberto, o beneficiário poderá procurar assistência jurídica a fim de exigir judicialmente que o plano de saúde arque com as despesas em aberto perante o hospital.

Por fim, é muito importante que o beneficiário esteja sempre munido e faça guarda dos relatórios médicos que justificam o evento internação, bem como os laudos de exames e os documentos comprobatórios da adimplência junto à operadora, pois são documentos essenciais para eventual análise de pedido judicial.

Emerson Nepomuceno

Autoria técnica: Emerson Nepomuceno, advogado e sócio do Vilhena Silva Advogados – OAB: 450.266
Revisão jurídica: Equipe Vilhena Silva Advogados
despesas em aberto; glosa hospitalar; plano de saúde; negativa de cobertura; cobrança indevida; internação hospitalar; direitos do paciente; direito à saúde

Posted by & filed under Problemas Contratuais.

As despesas em aberto são cobranças hospitalares excedentes que o plano de saúde se recusa a pagar (prática chamada de glosa), repassando o custo ao paciente após a internação. Embora comum, essa prática gera insegurança jurídica e financeira. De acordo com a Lei nº 9.656/98 e o entendimento dos tribunais, se o atendimento ocorreu em rede credenciada e foi prescrito pelo médico, a operadora é obrigada a cobrir insumos, medicamentos de alto custo e taxas hospitalares. Caso sofra uma cobrança indevida, o consumidor deve reunir a documentação negativa e buscar orientação jurídica especializada para garantir o cumprimento do contrato e a suspensão de cobranças abusivas.


O que são “despesas em aberto” e por que elas preocupam pacientes e familiares?

Quando ocorre uma internação ou um tratamento mais complexo, muitos beneficiários acreditam que todas as despesas serão integralmente cobertas pelo plano de saúde, desde que o atendimento seja realizado na rede credenciada. No entanto, em alguns casos, hospitais apresentam cobranças adicionais ao final do período de internação — as chamadas “despesas em aberto”.

Essas despesas resultam de valores que o plano de saúde não autorizou pagar ao hospital, prática conhecida como glosa. As glosas podem envolver:

Diante disso, alguns hospitais direcionam o valor ao próprio paciente ou à família, gerando insegurança e dificuldade financeira.


O plano de saúde é obrigado a cobrir todas as despesas durante a internação?

Se o contrato prevê cobertura para internação hospitalar e o atendimento ocorreu na rede credenciada, a operadora tem obrigação legal de custear todas as despesas necessárias ao diagnóstico, tratamento e recuperação do paciente.

A Lei n.º 9.656/98 determina que, durante a internação, devem ser cobertos:

  • Materiais e medicamentos utilizados.
  • Procedimentos relacionados ao tratamento.
  • Taxas e insumos indispensáveis ao atendimento.

A recusa injustificada de cobertura pode ser considerada abusiva, pois impede a prestação adequada do serviço contratado.


Como agir diante da cobrança de despesas em aberto?

Em situações como essa, a informação é fundamental. Caso o hospital apresente uma cobrança, considere as seguintes medidas:

  1. Reúna toda a documentação

Guarde relatórios médicos, pedidos de internação, informações sobre o tratamento e, principalmente, a negativa formal do plano de saúde.
A documentação será essencial caso seja necessário questionar a cobrança posteriormente.

  1. Atenção ao Termo de Responsabilidade Financeira

Alguns hospitais solicitam a assinatura de um termo assumindo possíveis custos. Mesmo assim, essa assinatura não afasta a obrigação contratual da operadora.
Se houver dúvida, assine com ressalvas ou peça que o documento seja esclarecido.

  1. Busque orientação jurídica especializada


A análise de contratos, negativas e glosas exige conhecimento técnico.
Um profissional especializado em Direito à Saúde poderá verificar se houve irregularidade e orientar sobre as medidas administrativas ou judiciais cabíveis, como pedidos liminares para assegurar a continuidade do tratamento ou suspender a cobrança.


O que diz a jurisprudência sobre a cobrança dos planos de saúde quanto às despesas decorrentes de internação?

Diversos tribunais têm reconhecido que as operadoras são responsáveis pelas despesas decorrentes da internação, desde que relacionadas ao tratamento prescrito pela equipe médica. Em muitos casos, também há decisões determinando o ressarcimento de valores pagos pelo paciente quando a cobrança é considerada indevida.

As despesas em aberto são uma preocupação crescente entre pacientes e familiares, especialmente em atendimentos de urgência ou tratamentos prolongados. Porém, a legislação e a jurisprudência oferecem mecanismos de proteção para evitar cobranças indevidas.

Se você recebeu uma cobrança desse tipo ou está em dúvida sobre a obrigação do plano de saúde, é recomendável buscar orientação profissional qualificada para avaliar o caso e identificar o melhor caminho para resguardar seus direitos.

Atenção: Este conteúdo tem finalidade exclusivamente informativa. Não substitui orientações médicas ou jurídicas individualizadas.

TATIANA KOTA - Advogada

Advogada, Tatiana Kota.


Conteúdo publicado em:
19/11/2025
Conteúdo atualizado em: 23/03/2026
Autoria técnica: Tatiana Kota, advogada do Vilhena Silva Advogados – OAB: 238.323
Revisão jurídica: Equipe Vilhena Silva Advogados
reembolso médico; planos de saúde; STJ; ANS; clínicas médicas; CNES; negativa de reembolso; direitos do paciente; assessoria jurídica.

Posted by & filed under Clínicas e médicos, Notícias.

Se sua clínica médica tem enfrentado problemas no reembolso dos atendimentos médicos pelos planos de saúde, você não está sozinho. Nos últimos meses, diversos beneficiários têm encontrado dificuldades nesse processo, o que pode impactar diretamente o trabalho dos profissionais de saúde e suas equipes.

Essa situação surge em parte devido a uma decisão do Superior Tribunal de Justiça (STJ) no processo REsp n.º 1.959.929/SP, que questiona a cessão de direitos de reembolso das despesas médico-hospitalares para clínicas que atendem segurados sem exigir pagamento imediato.

Embora essa decisão não tenha efeito vinculativo para terceiros e ainda esteja em discussão nos tribunais, as operadoras de plano de saúde têm aumentado as exigências documentais para processar os reembolsos.

Além do comprovante de desembolso, agora são solicitados documentos adicionais, como relatórios médicos detalhados e resultados de exames. Em alguns casos, até a comprovação do CNES ativo da clínica é exigida.

Esses requisitos adicionais não apenas geram retrabalho, mas também prolongam o processo de reembolso. Muitas vezes, as respostas das operadoras demoram os 30 dias permitidos por lei e, mesmo assim, podem exigir mais documentos, estendendo ainda mais o tempo de espera. Isso pode resultar em meses até que o reembolso seja efetuado, o que pode prejudicar tratamentos contínuos e colocar os pacientes em risco.

Apesar das justificativas das operadoras, que alegam o aumento das fraudes como motivo para a rigidez nos reembolsos, a Agência Nacional de Saúde Suplementar (ANS) tem buscado esclarecer e regulamentar essa questão.

Em abril de 2024, a ANS atualizou seu site com as principais regras para o processamento dos pedidos de reembolso. Segundo a agência, qualquer documento que comprove o pagamento do serviço pelo beneficiário é aceitável, sendo a nota fiscal ou recibo os mais comuns. Além disso, o contrato do plano deve especificar claramente os documentos exigidos para solicitar o reembolso.

A ANS também ressalta que não é necessário que a clínica tenha CNES ativo para o reembolso e reforça o prazo máximo de 30 dias para a análise e pagamento do reembolso pela operadora.

Essas orientações da ANS são importantes para proteger os direitos dos beneficiários. Em caso de abusos por parte das operadoras, os pacientes podem recorrer à agência para resolver disputas.

Para clínicas médicas e profissionais da saúde lidando com esses desafios, uma assessoria especializada pode fazer a diferença. O escritório Vilhena Silva Advogados tem experiência nessa área e pode orientar sobre os procedimentos legais e ajudar a evitar conflitos. Agende uma consulta com um de nossos especialistas para garantir que seus direitos e deveres sejam respeitados.


Este artigo possui caráter meramente informativo e educativo, não constituindo consulta jurídica ou promessa de resultados.


Sérgio Meredyk Filho, advogado do Vilhena Silva Advogados

Sérgio Meredyk Filho

Conteúdo publicado e atualizado em: 20/05/2024
Autoria técnica: Sérgio Meredyk Filho, advogado e sócio do Vilhena Silva Advogados – OAB: 331.970
Revisão jurídica: Equipe Vilhena Silva Advogados
Reembolso de despesas médicas

Posted by & filed under Saiu na Mídia, Notícias.

Veja Saúde | Por: Tatiana Kota | 17.04.24

O assunto parece árido e distante do dia a dia, mas é muito importante para todo mundo que possui um plano de saúde

Nos últimos anos, temos acompanhado um aumento nas reclamações de pessoas que possuem planos de saúde.

Muitas vezes, essas queixas estão relacionadas a recusas injustificadas após pedidos de reembolso de despesas médicas particulares.

Conforme a Agência Nacional de Saúde Suplementar (ANS), reembolso é quando a operadora do plano de saúde devolve o dinheiro gasto em cuidados médicos, como consultas e exames, que foram feitos pelo beneficiário em um profissional de saúde. Alguns contratos permitem que o beneficiário escolha livremente seu profissional, com reembolso parcial. Isso significa que, mesmo se o médico não estiver na lista da operadora, o beneficiário ainda pode ser reembolsado.

TATIANA KOTA

Tatiana Kota – Advogada especialista em direito à saúde – Vilhena Silva Advogados

No entanto, o valor devolvido não pode ser menor do que aquele que a operadora pagaria ao médico da sua lista. É importante que o consumidor possa facilmente acessar essas informações, pois, caso contrário, ele pode contestar o valor devolvido.

Além disso, o plano de saúde deve reembolsar quando não houver um profissional da lista disponível na cidade do beneficiário ou se ele não puder se deslocar para outro município para receber tratamento.

Mesmo que o contrato não mencione reembolso, em casos de urgência ou emergência dentro da área coberta pelo plano e onde não seja possível usar os serviços da operadora, o consumidor tem direito ao reembolso. O valor deve ser restituído em até 30 dias após a apresentação dos documentos necessários.

Para receber o reembolso, o usuário deve fornecer todos os documentos exigidos pelo contrato, especialmente o comprovante de pagamento. No entanto, muitas vezes o consumidor se depara com solicitações adicionais de documentos que já foram enviados, ou até mesmo com recusas de reembolso por falta de documentos. Além disso, algumas empresas não oferecem atendimento presencial, o que dificulta o acesso, especialmente para os idosos.

Recentemente, a Bradesco Saúde começou a exigir o CNES (Cadastro Nacional de Estabelecimentos de Saúde) dos prestadores de serviço como requisito para o reembolso. Porém, os contratos de planos de saúde não preveem essa exigência.

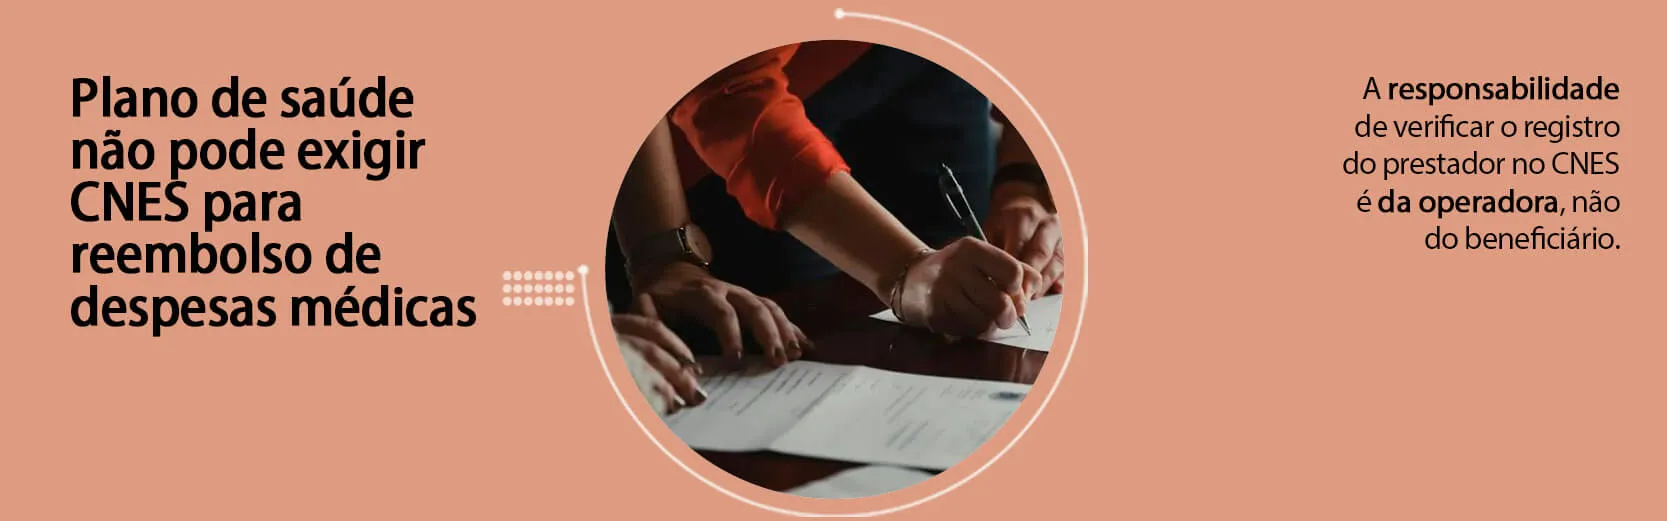
Em resposta a essa nova exigência, a ANS atualizou suas regras e esclareceu que as operadoras não podem exigir que os prestadores de serviço estejam cadastrados no CNES para fins de reembolso. A responsabilidade de verificar o registro do prestador no CNES é da operadora, não do beneficiário.

Infelizmente, essas práticas prejudicam principalmente os pacientes, que podem ter seus tratamentos interrompidos. A posição da agência reguladora reforça que algumas operadoras criam obstáculos injustos para evitar o pagamento devido, sem sofrer nenhum tipo de punição da autarquia.


Você pode se interessar por:

Planos de saúde: como fugir de armadilhas ao contratar um convênio médico

Posted by & filed under Planos de Saúde Empresariais, Portabilidade, Tratamento Médico, Saiu na Mídia, Notícias.

Estadão | Thaís Manarini | 23/07/2023 | Marcos Patullo

Limite de reembolso, prazo de carência, política de cancelamento e regras para reajuste são alguns dos pontos que o cliente deve ficar atento ao adquirir serviço de uma operadora

Levantamento com mais de mil brasileiros encomendado pela Associação Nacional das Administradoras de Benefícios (Anab) ao Instituto Bateiah Estratégia e Reputação mostrou, no final de 2021, que os consumidores encaram o plano de saúde como uma conquista similar a ter um imóvel ou carro. Contar com um convênio particular foi considerada a terceira maior conquista do brasileiro.

Embora a população valorize esse serviço, não significa que a relação não tenha percalços. No mesmo ano, uma pesquisa do Instituto de Defesa do Consumidor (Idec) revelou que problemas ligados aos planos lideravam o ranking de reclamações e atendimentos. Entre as principais queixas, estavam questões relacionadas a reajustes.

[+ veja também] Recebeu uma notificação de perda de vínculo de dependência? Saiba o que fazer.

De olho nesse cenário, que gera interesse e tensões, é importante se familiarizar com conceitos e normas que envolvem a contratação de um plano – até para ter os direitos resguardados. “A recomendação é que o consumidor se informe muito bem antes de escolher o tipo de plano que deseja contratar. A principal orientação é considerar as suas necessidades e as dos familiares”, resume, em nota, a Agência Nacional de Saúde Suplementar (ANS).

Em primeiro lugar, vale entender as diferenças entre as modalidades de planos disponíveis. Quem explica é Marcos Patullo, advogado especialista em direito à saúde do escritório Vilhena Silva Advogados:

Planos individuais/familiares: o contrato é estabelecido diretamente entre o consumidor (pessoa física) e a operadora. O beneficiário desse tipo de plano é o próprio indivíduo e a sua família, se for o caso.

Planos coletivos por adesão: são contratados entre uma entidade de classe e a operadora. Nesse caso, os beneficiários são pessoas que pertencem à mesma categoria profissional ou área de atuação relacionada à entidade que é a contratante do plano.

Planos coletivos empresariais: são firmados entre uma empresa (pessoa jurídica) e a operadora. O objetivo é beneficiar os sócios e funcionários da respectiva empresa. Tem muito consumidor que vira microempreendedor individual (MEI) para conseguir contratar essa modalidade, diante da baixa oferta da versão familiar/individual.

Confira, agora, questões que merecem um olhar especial ao contratar um plano – independentemente do tipo.

“É um aspecto crucial, pois determina onde os serviços serão prestados”, define Patullo. Segundo a ANS, a abrangência pode ser nacional, estadual ou municipal, ou por grupo de Estados, ou cidades. A decisão por uma dessas modalidades depende do perfil do consumidor e da família. Para quem não viaja tanto, talvez compense pagar mais barato e optar por uma rede mais restrita, por exemplo.


Reajustes

Há dois tipos aqui. Um deles é aplicado conforme a faixa etária do consumidor, o outro é o anual.

No caso do reajuste por idade, as mesmas regras valem para os contratos individuais e os coletivos. Mas, segundo a ANS, elas variam conforme a época de contratação do plano – por isso, vale checar o documento. A resolução mais recente estabelece dez faixas etárias, sendo a primeira para quem tem de 0 a 18 anos e a última para aqueles com 59 anos ou mais. “É importante destacar que os reajustes aplicados para a faixa etária dos 59 anos ou mais costumam ser mais altos e podem, em alguns casos, caracterizar uma prática abusiva”, informa Patullo.

Para evitar reajustes abusivos, a norma vigente estabelece que o valor fixado para a última faixa etária (59 anos ou mais) não poderá ser superior a seis vezes o valor da primeira faixa etária (0 a 18 anos). Além disso, a variação acumulada entre a sétima (44 a 48 anos) e a última faixa não poderá ser superior à variação acumulada entre a primeira e a sétima faixas.

“Já o aumento anual de mensalidade do plano de saúde ocorre em razão de alteração nos custos ocasionada por fatores como inflação e uso de novas tecnologias”, esclarece o advogado Rodrigo Alexandre, pesquisador da Associação Brasileira de Defesa do Consumidor (Proteste).

[+ veja também] Tem 60 anos ou mais? Veja seus direitos e opções de plano de saúde

Só que, para os planos individuais/familiares, a definição desse índice é feita pela ANS – e se trata do limite máximo a ser cobrado do consumidor. Já nos planos coletivos, o valor do reajuste é decidido pela operadora. “Historicamente, os reajustes nos planos coletivos têm sido mais elevados do que os aplicados aos planos individuais”, diz Patullo.

O advogado lembra que, em 2023, a ANS aprovou um percentual de reajuste de 9,63% para as modalidades individuais, enquanto muitos planos coletivos foram reajustados em percentuais que superam os 30%.

Carência

Trata-se do tempo que é preciso esperar para realizar determinado procedimento pelo plano. Os prazos previstos em lei (9.656/98) são:

  • 300 dias para partos a termo
  • 180 dias para os demais casos
  • 24 horas para a cobertura dos casos de urgência e emergência

Porém, o pesquisador da Proteste ressalta que as empresas podem reduzir a carência de acordo com decisão comercial. “Por isso, sempre indicamos que o consumidor fique atento aos prazos no momento da contratação, porque eles podem ser distintos entre as operadoras”.

Vale comentar que a cobertura obstétrica é uma opção que pode ou não ser contratada. Tirá-la do acordo deixa o valor da mensalidade mais convidativo. Mas é crucial ter em mente que a carência para o parto, como destacado, é de 300 dias – ou seja, se a contratação ocorrer durante a gravidez, esse procedimento não será coberto.


Declaração de saúde


Trata-se de um documento obrigatório exigido no momento da contratação. “O objetivo é deixar claro se você tem conhecimento de que é portador de doenças ou lesões preexistentes (DLPs)”, descreve a ANS.

“O consumidor estará sujeito à cobertura parcial temporária (CPT) por um período de dois anos. Isso significa que a doença preexistente não estará coberta pelo plano durante esse período”, traduz Patullo. “A omissão de informações sobre condições de saúde pode ser considerada fraude”, acrescenta.

Caso a enfermidade não tenha sido declarada, mas for comprovado que ela já existia no momento da contratação, a ANS avisa que o beneficiário pode ter o seu contrato cancelado e ser responsabilizado pelo pagamento de despesas relacionadas às doenças.

Reembolso

Em primeiro lugar, o consumidor precisa verificar se o plano oferece a opção de “livre escolha” dos médicos, e não apenas o reembolso em caso de emergência.

“Os planos com livre escolha permitem que o consumidor realize as consultas com seu médico de confiança, mesmo que ele não esteja credenciado, e depois solicite o ressarcimento”, diz Rodrigo Alexandre.

[+ veja também] O que fazer se o plano de saúde pedir comprovante bancário para reembolso

Parece simples, mas esse ponto costuma causar muita confusão, principalmente por falta de informações claras nos contratos que consideram o reembolso. “Geralmente, eles estabelecem fórmulas matemáticas complexas e de difícil compreensão para o consumidor”, alega Patullo.

Por isso, segundo o advogado, é essencial realizar uma consulta prévia para evitar surpresas. “Solicite explicações à operadora sobre os critérios utilizados para calcular o valor a ser reembolsado”, aconselha.

Política de cancelamento

Outro ponto sensível do contrato, que deve ser lido com bastante atenção. Mas, em linhas gerais, a ANS frisa que “é vedada a prática de seleção de riscos pelas operadoras na contratação ou na exclusão dos beneficiários”. Na prática, significa que nenhum beneficiário pode ser impedido de adquirir um plano ou ser excluído devido a uma condição de saúde, ou idade.

O advogado da Proteste lembra que os planos individuais/familiares só podem ser cancelados diante da falta de pagamento da mensalidade por um prazo superior a 60 dias (consecutivos ou não) ou em casos de fraude.

Marcos Patullo – Vilhena Silva Advogados

“Nesse aspecto, os planos coletivos são arriscados para o consumidor, porque o cancelamento pode ocorrer de forma unilateral, a qualquer momento”, avisa. “O cancelamento unilateral de planos de saúde tem sido um problema recorrente enfrentado pelos consumidores, especialmente nos contratos coletivos”, relata Patullo. Daí porque se deve avaliar cuidadosamente essa parte do documento.

A ANS ressalta que, se houver rescisão do contrato de plano coletivo (por qualquer motivo) e existir algum beneficiário ou dependente em internação, a operadora deverá arcar com todo o atendimento até a alta hospitalar. Fora isso, os procedimentos autorizados na vigência do contrato deverão ser cobertos pela empresa.

Mais um detalhe: se o beneficiário for excluído do plano ou tiver o contrato rescindido, ele tem o direito de realizar a portabilidade de carências, ou seja, contratar um novo plano sem cumprir novos prazos de carências ou cobertura parcial temporária.

A ANS orienta os usuários que estiverem enfrentando problemas de atendimento a procurarem, inicialmente, sua operadora para buscar uma solução. Caso a empresa não resolva a questão, o cliente pode registrar uma reclamação junto à agência por um dos seguintes canais de atendimento:

* Formulário eletrônico no site da ANS

* Núcleos da ANS existentes em 12 cidades do país, de 2ª a 6ª feira, das 8h30 às 16h30, exceto feriados nacionais. Veja os endereços aqui

* Disque ANS: 0800 701 9656 (atendimento telefônico gratuito, de 2ª a 6ª feira, das 8h às 20h, exceto feriados nacionais). Para deficientes auditivos, a central de atendimento funciona no 0800 021 2105.

Seguro internacional nega atendimento no Brasil

Posted by & filed under Decisão Favorável, Tratamento Médico, Problemas Contratuais.

Uma idosa de 89 anos, portadora de um seguro internacional de saúde, recorreu a um hospital de São Paulo após se sentir mal. Diagnosticada com insuficiência arterial, ela precisou ser internada para uma cirurgia de urgência.


Para surpresa de todos, no entanto, o seguro de saúde informou que não iria cobrir as despesas, alegando que se tratava de uma doença preexistente. A negativa impediu também o reembolso dos honorários médicos previstos em contrato.

Seguro altera contrato para justificar negativa 

A idosa, no entanto, não tinha conhecimento de sua condição. Ela começou a apresentar os primeiros sintomas da doença duas semanas antes da internação, segundo o relatório médico apresentado pelo hospital. Na ocasião, ela já tinha renovado o seguro internacional e a apólice estava vigente (há dois meses) desde 2016 sem qualquer restrição.

Como se não bastasse a negativa abusiva, após tomar ciência da internação de urgência, o seguro internacional simplesmente alterou a apólice já assinada pela idosa e incluiu a doença que ela apresentava como preexistente, somente para justificar a negativa contratual.


Quais leis garantem o direito da associada 

Por qualquer ângulo que se analise a negativa de atendimento, fica claro a abusividade na conduta da seguradora. Veja o porquê:

  • Embora se trate de um seguro internacional, a prestação de serviços ocorre no Brasil e, por isso, deve ser aplicada a legislação brasileira, conforme artigo 9º da Lei de Introdução às Normas do Direito Brasileiro (LINDB).
  • Vale ressaltar ainda que a paciente mora no Brasil e recebe atendimento médico no país, o que permite recorrer à Justiça, conforme os artigos artigo 21, II e III, e art. 22, II do Código de Processo Civil (CPC).
  • A alteração contratual por parte da empresa após a assinatura é uma clara violação da boa-fé objetiva e o descumprimento da função social do contrato, ambos princípios protegidos pelo Código Civil, nos artigos 421 e 422.
  • Por fim, o não reembolso dos profissionais de saúde pelo seguro caracteriza ofensa ao artigo 884 do Código Civil.

Decisão judicial garante direito ao atendimento

Tatiana Kota. Advogada especialista em Direito à Saúde

Advogada Tatiana Harumi Kota, do escritório Vilhena Silva Advogados

Não havendo outra solução, a idosa recorreu à Justiça para ter seus direitos respeitados pelo seguro saúde. No dia 10 de junho de 2023, a juíza Ana Laura Correa Rodrigues da 3ª Vara Cível de São Paulo concedeu liminar para que a paciente tenha o tratamento custeado pelo plano, conforme prevê o contrato.

“Neste caso, o juiz acolheu o pedido da paciente para cobrir as despesas médico-hospitalares relacionadas ao tratamento da enfermidade”, explica a advogada Tatiana Harumi Kota, do escritório Vilhena Silva Advogados.

Fique atento aos seus direitos

Qualquer usuário de plano de saúde pode acionar a Justiça para dar prosseguimento ao tratamento, após uma negativa abusiva da operadora.

O primeiro passo é procurar ajuda jurídica de profissionais especializados na área. Além de documentos pessoais, o segurado que se sente prejudicado deve fornecer ao advogado todos os documentos relativos ao caso, como laudos médicos apontando a necessidade do tratamento e até as trocas de mensagens com a empresa. Outra recomendação é reunir comprovantes dos três últimos comprovantes de pagamento do plano de saúde.

Com essas informações, o advogado poderá preparar um pedido de liminar, já que a saúde do paciente está em risco. Normalmente, ele é analisado em até 72 horas.

Fique atento aos seus direitos e, se precisar, procure ajuda jurídica.