Medicamento-xofigo

Posted by & filed under Tratamento Médico.

Direito ao medicamento Xofigo (cloreto de rádio 223) pelo plano de saúde. O Xofigo (cloreto de rádio-223) é um medicamento indicado para pacientes diagnosticados com câncer de próstata que enfrentam também metástase óssea. O isótopo de rádio-223, presente no fármaco, imita o cálcio e atua seletivamente nos ossos atingidos, atacando as células tumorais existentes. O remédio é intravenoso e deve ser aplicado por profissionais de saúde. Cada etapa do tratamento dura quatro semanas.

O médico receitou o Xofigo. Como proceder? 

Tratamentos de câncer devem ser iniciados de forma rápida, sem interrupções. Caso o seu médico tenha prescrito o Xofigo, que é um medicamento de alto custo, com cada ampola chegando a custar R$ 25 mil, não é preciso se assustar. O plano de saúde é obrigado a fornecer o fármaco.

Para que o custeio seja realizado, basta entrar em contato com a operadora e apresentar a indicação do profissional de saúde, que irá relatar os resultados dos exames e comprovar a necessidade do medicamento.

O plano de saúde pode negar a cobertura?

Ainda que as operadoras tenham o dever de bancar e fornecer os tratamentos prescritos pelos médicos para combater as doenças, muitos planos de saúde se recusam a custeá-los, ainda mais quando se trata de remédios de valor elevado.

Na tentativa de tentarem se livrar de sua obrigação, é comum que as operadoras argumentem que o remédio não faz parte do rol da Agência Nacional de Saúde Suplementar (ANS) Contudo, a lista é meramente exemplificativa e elenca apenas alguns procedimentos comuns, de cobertura obrigatória. O fato de um remédio não estar no documento não isenta a operadora de sua obrigação de fornecê-lo. Fique atento. Caso haja indicação médica para o uso do fármaco, o plano não pode negar a cobertura.

Vale lembrar ainda que o rol da ANS não costuma acompanhar a evolução da ciência com agilidade, especialmente para casos de doenças graves, como câncer. Muitas vezes, ele fica desatualizado e não inclui as novas indicações de tratamento disponíveis para determinadas doenças.

Conheça algumas leis que protegem o consumidor e sua saúde:

    1. A Lei 9.656/98, que trata dos planos de saúde, determina que todas as doenças listadas na Classificação Internacional de Doenças (CID) da Organização Mundial de Saúde (OMS) devem ter cobertura obrigatória, caso do câncer de próstata e da metástase óssea. Portanto, não há justificativa para negar o custeio do medicamento.
    2. A Súmula 102 do Tribunal de Justiça de São Paulo, aprovada pelo Órgão Especial, e determina: “Havendo expressa indicação médica, é abusiva a negativa de cobertura de custeio de tratamento sob o argumento da sua natureza experimental ou por não estar previsto no rol de procedimentos da ANS”.
    3. Considerando as particularidades de cada paciente e de cada doença, compete ao médico destacar qual o melhor tratamento para combater cada caso. Dessa maneira, não cabe ao plano de saúde negar um medicamento ou intervir no tratamento receitado, de acordo com sua conveniência.
    4. O Direito do Consumidor também protege o cliente, que contrata e paga pelo plano de saúde a fim de ser assistido e ter amplo e garantido acesso aos serviços médicos-hospitalares quando houver necessidade.
    5. Quando a operadora nega o que é um direito do consumidor, estabelecido em contrato, tem uma conduta abusiva.
    6. Saiba que o Xofigo tem registro na Anvisa desde 2015. Portanto, não se trata de um remédio experimental.
    7. E, sobretudo, a Constituição Federal estabelece, no artigo 196º, que a saúde é um direito de todos.

 O que fazer caso haja a negativa do plano de saúde?

O paciente pode procurar um advogado especializado em saúde para tentar obter seus direitos na justiça. No primeiro contato, é importante levar documentos pessoais, laudos, pagamentos dos últimos três meses, exames médicos e outros. Quanto mais robusta for a documentação comprovando a necessidade do medicamento e a obrigatoriedade do plano de saúde em prestar o serviço contratado, melhor.

Com isso, o advogado terá em mãos um material extenso e pode entrar com uma ação na Justiça cobrando da operadora o custeio do medicamento. Uma decisão liminar, de caráter urgente, poderá ser concedida pelo juízo, avaliando que a demora no atendimento coloca em risco a saúde do paciente. Normalmente, a liminar é analisada em menos de 72 horas, fazendo com que, caso ela seja favorável, o tratamento do paciente possa seguir de forma rápida. Por isso, não brinque com sua saúde. Precisando, procure ajuda especializada!

Você que leu sobre Direito ao medicamento Xofigo (cloreto de rádio 223) pelo plano de saúde, também pode se interessar por:
reajuste plano de saúde

Posted by & filed under Saiu na Mídia, Notícias, Reajuste de planos.

EXTRA | CAROLINE NUNES | 28.06.2024


Gael Cardoso passou quase um ano CTI. No período, teve duas paradas cardíacas e desenvolveu problemas como pressão alta e hepatite medicamentosa

O pequeno Gael Cardoso, de 2 anos, trava uma luta por sua saúde desde os primeiros meses de vida, quando viveu em Centros de Terapia Intensiva (CTI) por quase um ano. Do lado de fora dos hospitais, são seus pais, a dona de casa Julianne Cardoso, de 30, e o despachante de voo Luiz Belmonte, de 37, que batalham na Justiça para impedir o aumento do plano de saúde, que chegou a ultrapassar 80% e, mais recentemente, até seu cancelamento. A história dessa família, segundo especialistas, é um exemplo do que é praticado pelas operadoras com beneficiários de contratos coletivos.

A família contratou o plano de saúde em 2022, quando Gael tinha 1 mês de vida. O contrato inclui ainda seu irmão mais velho, João Miguel, hoje com 4 anos. Na época, os pais dos meninos pagavam cerca de R$ 495 pelo plano dos dois, que é coletivo por adesão, administrado pela Supermed e operado pela Unimed-Ferj. No entanto, o valor teve um salto no ano passado, quando a mensalidade se aproximou de R$ 1 mil.

— Foi bem difícil quando vimos o aumento. Foi um susto — lembra Julianne Cardoso.

O aumento aconteceu logo após o primeiro ano de vigência do plano, quando Gael precisou ser internado com uma bronquiolite que se agravou e virou uma pneumonia. Com o quadro, ele ficou por quase um ano no CTI. No período, ele teve duas paradas cardíacas e desenvolveu problemas como pressão alta e hepatite medicamentosa.

Diante do tempo de internação e das necessidades de exames, a Unimed chegou a fazer uma auditoria no hospital em que Gael estava. Hoje, o menino precisa de cuidados de home care, com profissionais como enfermeiros o atendendo em casa.

Com o aumento do plano em 2023, a família recorreu à Defensoria Pública do Estado do Rio, após buscar uma solução, sem sucesso, com a administradora e a operadora, além de procurar a Agência Nacional de Saúde Suplementar (ANS).

Depois que os defensores entraram com a ação, a Justiça determinou que a Unimed deveria adotar o mesmo índice de reajuste estabelecido pela ANS para planos individuais ou com base nos índices de reajuste médio do ano de 2022, com aplicação de uma multa diária de R$ 1 mil em caso de descumprimento.


Falta de regulamentação


Planos de saúde individuais têm percentuais de reajustes máximos definidos pela agência reguladora. No entanto, o mesmo não ocorre para os planos coletivos (mesmo por adesão). Caio Henrique Fernandes, sócio do Vilhena Silva Advogados, avalia que a falta de regulamentação para essa modalidade faz com que casos como o de Gael sejam comuns.

Esta semana, o EXTRA mostrou a história de um idoso que, aos 72 anos e em meio ao tratamento de um câncer agressivo, viu a mensalidade passar de R$ 2.761 para R$ 11.062. Após a denúncia, a Unimed-Ferj voltou atrás e suspendeu o reajuste de 300% do plano de saúde do aposentado.

reajuste plano de saúde

Caio Henrique Fernandes – advogado especialista em direito à saúde

— Esses casos são muito comuns, e a gente vê todo dia. Isso porque os planos coletivos não têm fiscalização da ANS. Então, as operadoras podem aplicar o reajuste da forma que bem entenderem — explica Fernandes.

O coordenador do Núcleo de Defesa do Consumidor (Nudecon) da Defensoria Pública do Estado do Rio, Eduardo Tostes, aponta que 80% dos planos no Brasil são coletivos, o que faz essa ser uma prática sistêmica.

— Já houve casos de aumento de 800%, até 1000%. Na prática, a gente tem que judicializar essas situações, porque o reajuste está abusivo, de uma forma que o consumidor não consegue pagar.


Novo aumento e risco de cancelamento

Mesmo com a determinação da Justiça, em março deste ano, a família voltou a se assustar quando a Unimed enviou um aviso de que o plano das crianças sofreria um novo aumento, passando de R$ 544,76 para mais de R$ 1 mil. Algumas semanas depois, a operadora também comunicou que o plano seria cancelado a partir de 9 de junho. Para a família, foi oferecida como opção a contratação de um novo plano — mais caro.

— Nesse meio tempo entre cancelar e não cancelar, eles me mandaram uma opção para eu não cancelar. Eles me ofertaram um outro plano de mais de R$ 2 mil — lembra o pai dos meninos.

Mais uma vez, a família precisou recorrer à Defensoria, que conseguiu reverter o aumento e o cancelamento do plano. Fernandes, do Vilhena Silva Advogados, explica que, diferente dos planos individuais, as operadoras podem cancelar os planos coletivos de forma unilateral. Por isso, é comum que, quando há muitos gastos, haja a suspensão do contrato.

— No plano individual, a operadora pode cancelar o plano em caso de fraude do beneficiário ou por inadimplência acima de 60 dias. Já nos planos coletivos, não existe a possibilidade só nesses casos. A operadora pode decidir de forma unilateral e até mesmo sem motivos.

Em meio a um aumento das suspensões dos contratos por parte das operadoras, o setor firmou no fim de maio um acordo com o presidente da Câmara dos Deputados, Arthur Lira (PP-AL), para suspender novos cancelamentos. A medida, válida desde o dia 28, vale apenas para pacientes internados, em ciclo de terapia de câncer ou com Transtorno do Espectro Autista (TEA) e Transtornos Globais do Desenvolvimento (TGD).

Ainda com tantas decisões da Justiça, a família de Gael vive com medo. Isso porque foi comunicado que o plano de saúde das crianças será cancelado assim que o tratamento chegar ao fim. Para Julianne e Luiz, resta o temor pelo futuro.

— A gente vive dia após dia. Não sabemos o que fazer. Todo dia eu entro para ver se o processo andou — desabafa o pai de Gael.


O outro lado

O EXTRA procurou a Supermed, que informou que, como uma administradora de benefícios, a empresa “não tem responsabilidade sobre cancelamentos de contratos” e apenas “comunica seus clientes acerca da determinação das operadoras, conforme a legislação vigente”. A administradora ressaltou que essa é uma decisão das operadoras de planos de saúde.

A Unimed-Ferj, por sua vez, declarou que o contrato em questão “está ativo, permanece nos mesmos moldes e que não há previsão de cancelamento”. A operadora destacou ainda “seu modelo de atuação, pautado na transparência e respeito aos clientes e colaboradores”.

Procurada, ANS não havia retornado até a publicação desta matéria.

direito-ao-medicamento-tecentriq-atezolizumabe

Posted by & filed under Tratamento Médico.

Direito ao medicamento Tecentriq (Atezolizumabe) pelo plano de saúde: Registrado pela Anvisa em 2017, o medicamento Tecentriq (Atezolizumabe) foi prescrito para um paciente diagnosticado com câncer maligno do tecido conjuntivo e de outros tecidos moles nos glúteos.

Após ser operado de forma urgente para o ressecamento do tumor, ele solicitou o fornecimento do Tecentriq (Atezolizumabe) ao plano de saúde, que negou o pedido, alegando que o fármaco não constava no Rol de Procedimentos da ANS.

Por que o plano de saúde deve custear a terapia com Tecentriq?

Ainda que seja comum, essa prática da operadora em negar a cobertura com base no Rol de Procedimentos da ANS é abusiva, como explica a advogada Layla Daher, do Vilhena Silva Advogados.

Advogada Layla Daher - Vilhena Silva Advogados.

Advogada Layla Daher

“A conduta da operadora é abusiva uma vez que se trata de uma doença oncológica. Sob hipótese alguma o plano de saúde pode negar a cobertura para o tratamento, que possui expressa indicação médica, de uma doença prevista na OMS. Além disso, a Lei de Planos de Saúde determina que são de cobertura mínima medicações figuradas como antineoplásicos”, afirma Layla.

As operadoras costumam rejeitar a cobertura afirmando que o Rol é taxativo, porém ele é apenas exemplificativo. Isso significa que medicamentos que não estão na lista devem ser, sim, custeados, desde que tenham registro na Anvisa e tenham sido prescritos por um médico.

Lei 14.454/22

Além disso, a Lei 14.454/22, que alterou a Lei dos planos de saúde, garante ao paciente a cobertura da terapêutica, ainda que não prevista no rol da ANS, bastando que haja eficácia comprovada do tratamento, amparada em evidências científicas ou que tenha sido aprovado por órgãos de avaliação de tecnologias em saúde.

Portanto, cabe à equipe médica competente a escolha do melhor tratamento possível, conforme os mais amplos e modernos estudos, e não ao plano de saúde, que tem o dever de zelar pela saúde do paciente.

E, como em qualquer relação consumerista, os planos de saúde têm o dever de cumprir com os acordos assinados. Eles não podem oferecer cobertura para determinada doença, mas posteriormente se recusar a cobrir o tratamento para sua cura.

Além disso, os contratos de saúde pressupõem que o cliente vá receber, quando preciso e devidamente indicado, a terapia necessária para curar sua doença. A operadora, portanto, deve disponibilizar todo o tratamento que garanta a saúde e o bem-estar de seu cliente.

Várias leis e decisões da Justiça protegem o paciente. Conheça algumas:
  • A Lei 9.656/98 estabeleceu que todas as doenças incluídas na classificação da Organização Mundial de Saúde (OMS) devem ser cobertas, como o câncer.
  • O Superior Tribunal de Justiça (STJ), no Recurso Especial n.º 668.216, entendeu que os planos de saúde não podem impedir que os pacientes recebam os mais modernos tratamentos.
  • Em acórdão publicado em 2016, o ministro João Otávio Noronha, do STJ, destacou que o fato de um medicamento não constar no Rol de Procedimentos não significa que sua prestação não possa ser exigida pelo segurado.
  • O Código de Defesa do Consumidor, no artigo 51, expressa que há desequilíbrio contratual quando existe uma desvantagem exagerada ao consumidor. E mais: estabelece que essa prática é uma atitude incompatível com a boa-fé.

Como obter o Tecentriq, mesmo com a negativa da operadora?

Diante das dificuldades impostas pela negativa do plano de saúde, o paciente não pode desistir do tratamento. Uma das maneiras de obter o Tecentriq é procurando a Justiça.

Para isso, procure, em primeiro lugar, um advogado especializado em saúde, que poderá orientá-lo. No primeiro contato, leve os boletos de pagamento dos últimos meses do plano, comprovando que não há carências e que o contrato está ativo.

Documentos, laudos e exames prescritos pelo médico especialista ao longo do tratamento também são imprescindíveis, já que irão evidenciar a necessidade e a urgência do medicamento.

O paciente com câncer no tecido conjuntivo procurou ajuda jurídica e seus advogados entraram com uma ação com um pedido de liminar. Esse instrumento é analisado em poucos dias, acelerando a obtenção do tratamento.

Na liminar, o juiz Guilherme Dezem, da 44ª Vara Cível da Capital, determinou que o plano fornecesse o Tecentriq. Na decisão, ele recordou que o Tribunal de Justiça de São Paulo já estabeleceu, nas súmulas 95 e 102, que é abusiva a negativa de cobertura de custeio de tratamento sob o argumento de não estar previsto no Rol de Procedimentos da ANS, quando há indicação médica.

Fique atento aos seus direitos. Não aceite a recusa do plano de saúde, ainda mais quando baseada em argumentos equivocados e frágeis.

Você que leu sobre Direito ao medicamento Tecentriq (Atezolizumabe) pelo plano de saúde, também pode se interessar por:

remedio-etoposideo-eposido

Posted by & filed under Tratamento Médico.

Plano de saúde deve custear o remédio Etoposídeo (Epósido) para câncer de próstata: O câncer de próstata é o tumor mais comum em homens acima de 50 anos e, infelizmente, faz cerca de 39 mil vítimas por ano em todo o mundo. A doença costuma ser silenciosa e não apresentar sintomas. Por isso, muitas vezes, ao ser diagnosticada, já está em estágio avançado.

Quando isso acontece, o tratamento, dependendo do caso, pode ser cirúrgico, com remoção parcial ou total da próstata, associado à radioterapia ou hormonioterapia.

Em situações nas quais o quadro do paciente já está mais grave, apresentando metástase para outros órgãos, uma opção é a prescrição do medicamento Etoposídeo (Epósido).

O fármaco, que é indicado para outros tipos de câncer, como os testiculares e Linfoma não-Hodgkin, tem se mostrado altamente eficaz nos tumores de próstata com metástase e resistentes à hormonoterapia.

Conheça as justificativas das operadoras de planos de saúde para tentar não fornecer o remédio Etoposídeo (Epósido)

As operadoras precisam fornecer o tratamento com o medicamento prescrito pela equipe médica, mas, quando se trata do Etoposídeo, costumam negar a cobertura.

Notícias que podem ser de seu interesse:

Elas alegam que o remédio não está listado para o tratamento de câncer de próstata no Rol da Agência Nacional de Saúde Suplementar (ANS) e argumentam que o fármaco é experimental — e, portanto, fora da obrigatoriedade de custeio.

Entenda por que essa negativa é abusiva

São diversos os motivos que tornam abusiva a recusa em fornecer o remédio Etoposídeo (Epósido):

1. O Etoposídeo realmente não está listado no Rol da ANS para o câncer de próstata. Mas o Superior Tribunal de Justiça(STJ), que recentemente determinou que somente os procedimentos que estão no documento devem ser cobertos pelos planos de saúde, também previu uma exceção. O tribunal entendeu que, quando não houver tratamento eficaz dentro da lista, ele pode ser buscado fora da relação. E é este exatamente o caso do Etoposídeo.
2. O câncer de próstata está listado na Classificação Internacional de Doenças (CID). Como toda enfermidade que está nesta relação deve ser coberta pelos planos de saúde, as operadoras precisam, sim, fornecer o tratamento indicado pelo médico. Se a melhor alternativa para o paciente for o Etoposídeo, é ele que deve ser custeado.
3. O Etoposídeo não é um medicamento experimental, como os planos costumam dizer. Ele é um remédio off-label. A diferença entre os dois conceitos é grande e importante. Ela determina se um produto precisa ser custeado ou não.

Vamos explicá-la:

— Remédios experimentais são aqueles que ainda estão em fase de testes ou que ainda não têm nenhuma comprovação científica de sua eficácia. Os planos de saúde não são obrigados a fornecê-los.

— Remédio off-label é o fármaco que foi criado, testado e aprovado para tratar determinada doença, mas que, ao longo de sua administração, mostrou-se também eficaz, com comprovação científica, para enfermidades que não constam na sua bula original. As operadoras de saúde são obrigadas a fornecer remédios off-label sempre que eles forem prescritos pelo médico como o melhor tratamento disponível para o paciente.

A operadora se negou a custear o Etoposídeo. E agora?

O paciente deve procurar ajuda jurídica para entrar com uma ação contra o plano de saúde. Para isso, é necessário que ele reúna todas as provas da negativa, como e-mails e até mesmo mensagens de celular. Ao procurar um advogado, deve levar também um relatório médico detalhado, explicando a importância do uso do Etoposídeo para o tratamento. É importante não esquecer os documentos pessoais, como CPF e identidade, e o contrato com o plano de saúde. Também será útil mostrar que todos os boletos estão em dia.

Com os documentos em mãos, a equipe pode ingressar com um pedido de liminar, que costuma levar no máximo 72 horas para ser analisada. O juiz poderá determinar o custeio imediato do tratamento. Não deixe sua saúde de lado, lute sempre pelos seus direitos.


contrato coletivo por adesão, reajuste plano de saúde, aumento de plano de saúde

Posted by & filed under Reajustes Abusivos, Tratamento Médico, Saiu na Mídia, Reajuste de planos.

O GLOBO | Leticia Lopes | 27.06.2024


Após revelação do caso, Unimed-Ferj volta atrás e informa que reajuste de 300% no contrato não seria mais aplicado

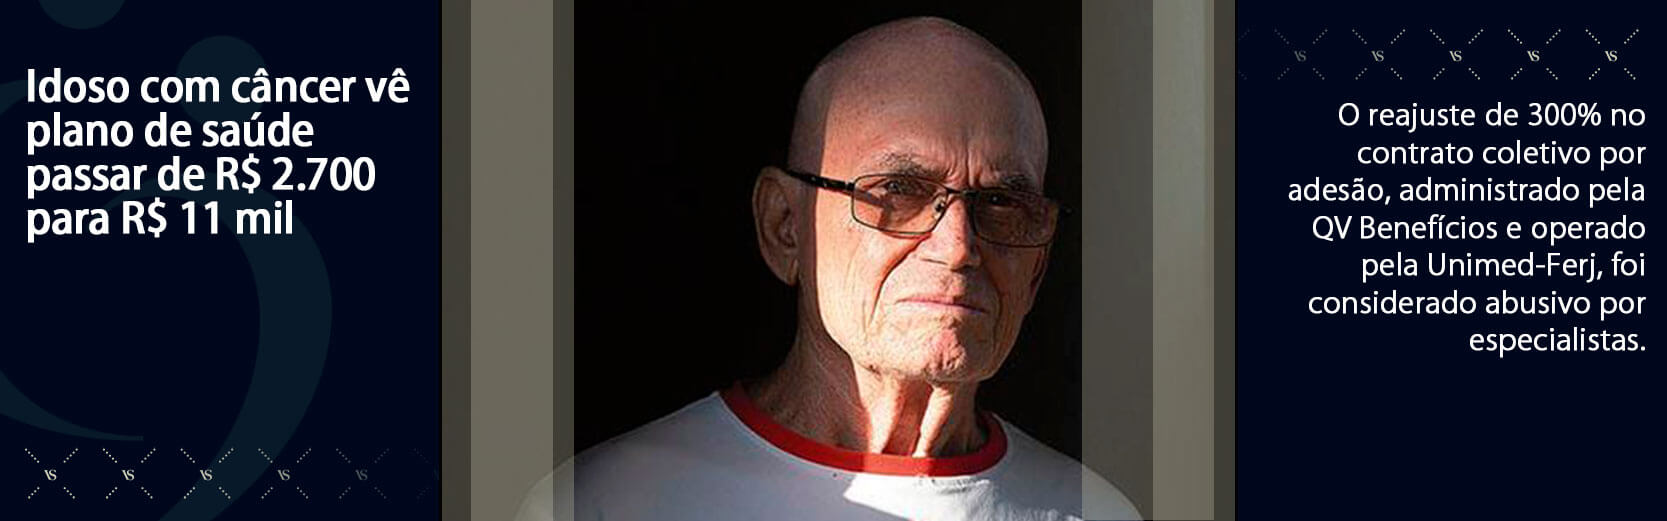
Aos 72 anos, em meio a um tratamento de câncer, o bancário aposentado Henrique Manuel Morgado viu a mensalidade do plano de saúde saltar de R$ 2.761 para R$ 11.062. O reajuste de 300% no contrato coletivo por adesão, administrado pela QV Benefícios e operado pela Unimed-Ferj, foi considerado abusivo por especialistas.

— Chorei várias vezes ao ver o dia do vencimento se aproximar. Fiquei desesperado. Já estava difícil por R$ 2.700. Nesse novo valor, é impossível. Sempre paguei e nunca usei o plano. Quando mais preciso, acontece algo assim — lamentou.

O aposentado entrou em contato com a operadora, buscou a Agência Nacional de Saúde Suplementar (ANS), que afirmou que “nos termos da legislação em vigor, existem dois tipos de reajuste que podem ser aplicados pelas operadoras de planos de saúde: o reajuste por variação anual de custos e o reajuste por mudança de faixa etária”. O órgão regulador não respondeu especificamente sobre o caso.

No ano passado, Henrique já tinha recebido um reajuste de 52%, quando seu contrato passou de R$ 1.816 para R$ 2.761. Ele procurou a operadora, mas como não recebeu mais explicações, acionou a Justiça. O pedido foi negado em primeira instância, mas a advogada Valéria Neves, que representa o aposentado, explica que eles recorreram e aguardam a decisão dos desembargadores.


ACESSO A TRATAMENTO

Os aumentos não foram os únicos entraves. Henrique foi diagnosticado em 2022 com adenocarcinoma avançado no intestino. A doença se espalhou e atingiu o pulmão e partes do abdômen. Ele chegou a fazer quimioterapia tradicional, mas diante da piora do quadro, o médico dele optou pelo tratamento oral. A medicação é feita em ciclos, com dias de pausa. As primeiras doses, porém, só foram liberadas com um mês de atraso, e a segunda remessa deveria ter chegado no último dia 13.

O idoso relata que a operadora tem atrasado a entrega das bolsas de colostomia e negado pedidos de procedimentos mais complexos, como o PET Scan (PET-CT). O exame de imagem é capaz de detectar tumores em todos os lugares do corpo.

Para Marina Magalhães, pesquisadora do programa de saúde do Instituto Brasileiro de Defesa do Consumidor(Idec), alta de 300% é “abusiva” em qualquer cenário”.

Após Extra e GLOBO publicarem reportagens sobre o caso, a Unimed-Ferj voltou atrás e suspendeu o reajuste de 300%. O aposentado foi procurado pela QV Saúde, que administra a carteira coletiva da qual faz parte. A empresa informou que a cobrança seria suspensa. Ontem, ele recebeu o boleto atualizado com o valor de R$ 2.761.

“Chorei várias vezes ao ver o dia do vencimento se aproximar. Fiquei desesperado” — Henrique Manuel Morgado, bancário aposentado

O gerente jurídico da QV, Henrique Bayon, afirmou que a empresa apenas repassa percentuais definidos pela operadora do beneficiário, mas que a Unimed informou que o reajuste não seria mais aplicado. Bayon disse que o contrato coletivo do qual o idoso faz parte era formado por ex-funcionários da Caixa Econômica Federal. Ao longo dos anos e por diferentes fatores, os usuários foram deixando a carteira, que hoje só inclui o aposentado:

— Esse foi o reajuste da apólice inteira, mas só ele está no contrato atualmente. Certamente esse foi um dos motivos que levaram a esse percentual, porque seria só ele custeando toda a sinistralidade e o cálculo atuarial que define o reajustese mantém o mesmo.

No ano passado, a operadora chegou a entrar com um pedido de cancelamento da carteira. Mas a operação foi suspensa depois de o idoso, já em meio ao tratamento oncológico, levar o caso à Justiça.

Em nota, na terça-feira, a Unimed-Fer; afirmou que entrou em contato com o usuário para esclarecer sobre o reajuste contratual e a autorização da medicação. “A Unimed-Fer; reitera seu compromisso com a transparência e a qualidade no atendimento aos seus beneficiários” afirmou em nota. Ontem, porém, Henrique voltou a ter problemas para acessar a quimioterapia oral. A operadora não comentou novamente o assunto.

contrato coletivo por adesão

“Quando mais preciso, acontece algo assim”, disse Henrique Manuel Morgado. Ele foi diagnosticado com câncer em 2022

— Um atendente da Unimed me ligou, pediu desculpa e disse que estava tudo aprovado, mas fui buscar pela manhã e disseram que a autorização foi cancelada. É um transtorno — conta.

Especialista em Direito à Saúde do escritório Vilhena Silva, Caio Henrique Fernandes

Especialista em Direito à Saúde do escritório Vilhena Silva, Caio Henrique Fernandes

Especialista em Direito à Saúde do escritório Vilhena Silva, Caio Henrique Fernandes avalia que embora os planos coletivos não estejam sujeitos a um teto de reajuste autorizado pela ANS, o caminho em casos similares tem sido recorrer à Justiça.

— O Código de Defesa do Consumidor e o Código Civil resguardam a proteção com base no princípio da boa-fé contratual e da transparência.
(Colaborou Caroline Nunes)


Medicamento Erdafitinibe (Erfandel)

Posted by & filed under Tratamento Médico.

Erdafitibe (Erfandel) para câncer de bexiga: como garantir a cobertura pelo plano de saúde?

O câncer de bexiga acomete frequentemente homens e mulheres acima dos 65 anos. Por apresentar poucos sintomas iniciais, o diagnóstico precoce é um desafio, o que pode levar a casos avançados onde o tratamento convencional é mais complexo.

Atualmente, pacientes com tumores localmente avançados ou metastáticos que possuem alterações no gene FGFR ganharam uma nova esperança: o Erdafitibe (Erfandel). Esta terapia-alvo tem demonstrado resultados satisfatórios, reduzindo o avanço da doença e, em casos específicos, levando à cura.

O alto custo do Erdafitibe e o papel dos planos de saúde

Embora eficaz, o preço do Erdafitibe é o principal obstáculo. O valor do tratamento pode variar entre R$ 17 mil e R$ 82 mil, tornando-o inacessível para a maioria dos brasileiros.

No entanto, beneficiários de planos de saúde têm o direito de solicitar o custeio integral do medicamento, desde que haja prescrição médica fundamentada.

O Plano de saúde pode negar o erdafitibe (Erfandel)?

A negativa de cobertura sob o argumento de que o remédio não consta no Rol da ANS é uma das práticas mais comuns, porém, abusiva. Entenda por que você tem direito:

  • A Lei 14.454/22: Estipula que tratamentos fora da lista da ANS devem ser cobertos se houver comprovação de eficácia científica ou recomendação de órgãos renomados (como a Conitec ou entidades internacionais).

  • Registro na ANVISA: O Erdafitibe possui registro sanitário no Brasil, o que reforça a obrigação de cobertura.

  • Cobertura de Doenças (CID): Todos os planos são obrigados a cobrir as doenças listadas na Classificação Internacional de Doenças. Se o câncer de bexiga tem cobertura, o tratamento indicado pelo médico também deve ter.

Uso Off-Label: erdafitibe para câncer de pâncreas ou encefálico

Muitas vezes, o médico prescreve o medicamento para um uso que ainda não consta na bula (off-label), como em casos de tumores de pâncreas ou encefálicos que apresentam a mutação FGFR.

O plano de saúde é obrigado a cobrir uso off-label? Sim. A jurisprudência do STJ (Superior Tribunal de Justiça) consolidou o entendimento de que as operadoras não podem interferir na conduta médica. Se o especialista prescreveu o fármaco com base em evidências para o seu caso, a cobertura é obrigatória.

Como agir em caso de negativa de fornecimento?

Se a operadora de saúde negar o custeio do Erfandel, o paciente pode recorrer ao Judiciário para garantir o tratamento imediatamente.

Documentos necessários para a ação judicial:

  1. Relatório Médico Detalhado: Explicando o diagnóstico, a falha de tratamentos anteriores e a urgência do uso do Erdafitibe.

  2. Documentos Pessoais: RG, CPF e comprovante de residência.

  3. Vínculo com o Plano: Carteirinha e comprovantes de pagamento das mensalidades.

  4. A Negativa: Documento escrito da operadora formalizando a recusa (é um direito do consumidor exigir isso por escrito).

Por se tratar de um tratamento oncológico, o advogado especializado pode ingressar com um pedido de liminar. Este recurso costuma ser analisado pela Justiça em um prazo médio de 24 a 72 horas, permitindo que o paciente inicie a medicação sem esperar pelo fim do processo judicial.